


Prioridades prudenciais, 2027 a 2029
1 Introdução
As prioridades prudenciais no período de 2027 a 2029 refletem a estratégia de médio prazo da Supervisão Bancária do BCE para os próximos três anos. São definidas pelo Conselho de Supervisão, com base numa avaliação exaustiva dos riscos, sendo revistas anualmente, a fim de refletir alterações no panorama de riscos, os progressos alcançados em relação a objetivos passados e os resultados de atividades prudenciais, como o processo de análise e avaliação para fins de supervisão (supervisory review and evaluation process – SREP)[1]. A revisão anual das prioridades garante uma abordagem prospetiva e centrada no risco, que facilita uma afetação eficiente dos recursos. Torna também as medidas prudenciais mais transparentes para as instituições de crédito e proporciona a flexibilidade necessária para ajustar as prioridades em função da evolução do panorama de riscos.
O setor bancário europeu deu provas de forte resiliência no último ano, apoiado por reservas de capital e de liquidez sólidas, uma qualidade dos ativos estável e uma rentabilidade sólida, não obstante desafios significativos. Acontecimentos geopolíticos, nomeadamente conflitos militares e o aumento das barreiras comerciais, colocaram grandes obstáculos macrofinanceiros ao crescimento económico da área do euro, alimentando pressões inflacionistas e intensificando a incerteza. Fundamentos sólidos permitiram às instituições de crédito lidar com estes choques externos e continuar a apoiar eficazmente a economia. Os resultados do teste de esforço temático de 2026 fornecem mais provas da capacidade das instituições de crédito de se prepararem para cenários adversos e de os enfrentarem numa conjuntura extremamente incerta. Com efeito, a maioria das instituições de crédito conseguiu efetuar uma conversão significativa dos seus cenários geopolíticos em fatores de risco e demonstrou conhecimentos sólidos dos canais de transmissão. Ainda assim, algumas precisam de reforçar a granularidade e a sensibilidade dos seus cenários para os converter coerentemente em métricas de solvência e liquidez, para desenvolver projeções prudentes do balanço e para definir medidas de mitigação realistas[2].
No entanto, as instituições de crédito europeias enfrentam desafios crescentes, associados a uma conjuntura cada vez mais complexa e em rápida transformação, marcada por elevadas incertezas e por persistentes riscos extremos, o que exige uma assunção de riscos prudente e uma gestão do risco sólida. Mesmo que, até à data, o setor tenha dado provas de resiliência, o impacto dos choques geopolíticos – bem como de tendências mais estruturais, como os riscos relacionados com o clima e a natureza e os avanços tecnológicos – poderá demorar algum tempo a manifestar‑se nos balanços das instituições de crédito. Esse impacto depende da natureza específica dos choques, assim como da velocidade e magnitude da sua transmissão à economia, aos mercados financeiros ou às próprias instituições de crédito. Ao mesmo tempo, as instituições de crédito precisam de ter em conta que a persistência de uma margem de manobra orçamental limitada pode restringir a capacidade das autoridades públicas para amortecer choques futuros. Neste enquadramento, um governo interno forte, uma gestão prudente do risco e reservas adequadas de capital e de liquidez são essenciais para garantir a capacidade das instituições de crédito de absorver choques futuros, sem deixar de continuar a conceder financiamento às famílias e às empresas. A resiliência operacional é também uma consideração fundamental, num contexto em que as instituições de crédito estão a adaptar‑se à rápida transformação digital e às tecnologias emergentes, como a inteligência artificial (IA) avançada, o que introduz novas vulnerabilidades, incluindo a dependência de terceiros prestadores de serviços e ciber‑riscos acrescidos. Esta situação implica que as instituições de crédito têm de permanecer ágeis na resposta a estes desafios, sem deixar de assegurar a continuidade dos seus serviços críticos e o cumprimento dos requisitos regulamentares, designadamente os previstos no Regulamento (UE) 2022/2554 relativo à resiliência operacional digital – o Regulamento DORA (do inglês “Digital Operational Resilience Act”).
As prioridades prudenciais no período de 2027 a 2029 são globalmente semelhantes às do ano passado. Tal como em anos anteriores, estabelecem um equilíbrio entre a continuidade e o facto de ser necessário dar resposta a riscos emergentes e novas vulnerabilidades. Mais especificamente, refletem a necessidade de as instituições de crédito reforçarem a sua resiliência financeira face a riscos geopolíticos e choques macrofinanceiros (prioridade 1), assim como de aumentarem a resiliência operacional e as capacidades de tecnologias de informação e comunicação (TIC) em resposta a ameaças emergentes (prioridade 2). Cada prioridade visa vulnerabilidades específicas, para as quais foram definidos objetivos estratégicos concretos e elaborados programas de trabalho adaptados, no sentido de promover um setor bancário europeu resiliente e com capacidade para gerir um panorama de riscos cada vez mais complexo[3].
Figura 1
Prioridades prudenciais no período de 2027 a 2029
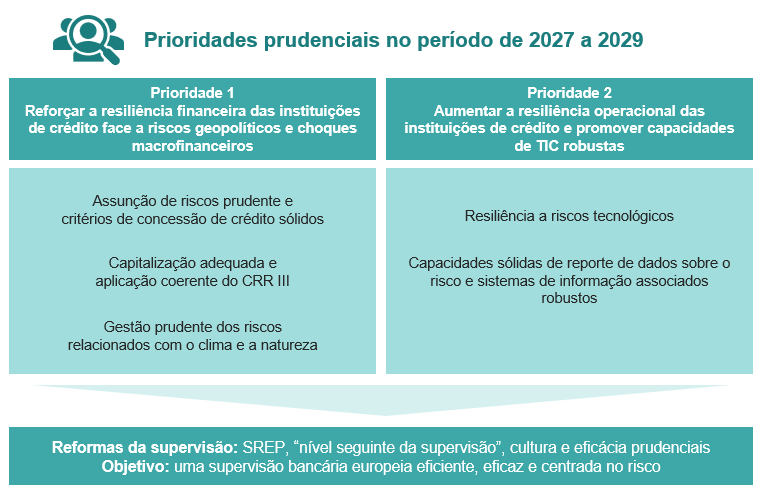
Fonte: BCE.
As prioridades prudenciais dão resposta às vulnerabilidades mais relevantes das instituições de crédito e promovem a coerência e a eficácia no planeamento das atividades das equipas conjuntas de supervisão (ECS) relativamente a riscos transversais. Proporcionam a base para o planeamento da supervisão, que reflete tanto as prioridades a nível do sistema como os domínios de preocupação mais idiossincráticos e específicos de cada instituição. Apoiam também as autoridades de supervisão na afetação de recursos, em conformidade com níveis de tolerância ao risco predefinidos. A fim de promover a eficácia e sinergias no setor bancário europeu, as prioridades prudenciais são definidas em estreita colaboração com as autoridades nacionais competentes e com outras autoridades europeias, em especial a Autoridade Bancária Europeia (European Banking Authority – EBA) e o Conselho Único de Resolução (Single Resolution Board – SRB). No caso das autoridades de supervisão nacionais que supervisionam instituições menos significativas, as prioridades prudenciais a nível do sistema servem de referência útil para a definição de estratégias de supervisão proporcionadas. A comunicação clara destas prioridades é fundamental para promover a transparência e coerência da supervisão bancária europeia, bem como para clarificar o que se espera das instituições de crédito.
Uma abordagem a nível do sistema na definição das prioridades é crucial para as reformas prudenciais em curso e para assegurar que a supervisão bancária europeia continua a ser eficiente e eficaz e responde aos riscos emergentes num panorama financeiro em evolução[4]. Estas reformas – que incluem uma revisão do SREP, a iniciativa “nível seguinte da supervisão” e a avaliação da cultura e eficácia prudenciais – destinam‑se a reduzir a complexidade e a reforçar a supervisão centrada no risco. Ao orientarem o planeamento estratégico do BCE, as prioridades prudenciais contribuem diretamente para os objetivos das reformas, já que focam os riscos mais relevantes e promovem uma gestão eficaz e atempada das vulnerabilidades no setor bancário. Na conversão destas prioridades em atividades concretas (como inspeções no local e análises horizontais), as autoridades de supervisão recorrem a um quadro de tolerância ao risco que combina estas prioridades gerais com avaliações de cada instituição. Este equilíbrio entre riscos e prioridades a nível do sistema e riscos e prioridades relativos a cada instituição permite racionalizar as medidas prudenciais e limitar as repercussões em instituições de crédito específicas, reforçando, ao mesmo tempo, a resiliência e a estabilidade gerais do setor bancário europeu.
2 Análise dos riscos e prioridades prudenciais no período de 2027 a 2029
2.1 Conjuntura geopolítica e macrofinanceira
A concretização de riscos geopolíticos, o aumento das barreiras comerciais e a crescente fragmentação mundial continuam a pôr à prova as perspetivas macroeconómicas para a área do euro e o seu setor bancário. O conflito no Médio Oriente intensificou a instabilidade mundial, desencadeando uma subida pronunciada da perceção do risco, uma reavaliação acentuada dos preços nos mercados financeiros e uma maior incerteza quanto às políticas económicas na Europa. Esta situação agrava as atuais tensões comerciais e os efeitos persistentes da guerra da Rússia contra a Ucrânia. O conflito no Médio Oriente causou perturbações significativas nos mercados de petróleo e gás, o que resultou no maior choque do lado da oferta da história do mercado petrolífero[5]. Ainda que, até à data, o impacto imediato no setor bancário europeu tenha sido limitado, um novo agravamento da situação no Médio Oriente e efeitos de segunda ordem diferidos – através, por exemplo, dos mercados acionistas e obrigacionistas, de uma inflação mais elevada e de um crescimento económico mais lento – podem pesar sobre a qualidade dos ativos e a resiliência das instituições de crédito no futuro.
A economia da área do euro mostrou‑se resiliente face ao choque energético provocado pelo conflito no Médio Oriente, mas a incerteza persiste, devendo a inflação global permanecer acima do objetivo de 2% do BCE no curto prazo[6]. Não obstante a resiliência demonstrada no primeiro semestre do ano, as perspetivas económicas para a área do euro a curto prazo continuam a ser extremamente incertas, devido ao conflito em curso no Médio Oriente e à persistente volatilidade nos mercados energéticos. A médio prazo, a procura interna deverá permanecer o principal fator impulsionador do crescimento económico na área do euro, apoiada por uma recuperação dos rendimentos reais, por um mercado de trabalho resiliente e pelo aumento da despesa pública em infraestruturas e defesa, complementado por investimentos relacionados com a IA[7]. Todavia, os preços elevados dos produtos energéticos e as condições de financiamento mais restritivas aumentaram as vulnerabilidades orçamentais, restringindo a capacidade do setor público para proteger as famílias e empresas de choques futuros. [8] A par da maior incerteza, estes persistentes desafios orçamentais podem gerar ciclos de retroação negativa entre Estados soberanos, mercados financeiros e a economia real.
Os riscos em sentido descendente para o crescimento económico da área do euro continuam a ser altos, devido principalmente às elevadas tensões geopolíticas[9]. Qualquer nova perturbação da oferta de produtos energéticos pode amplificar as pressões inflacionistas, erodir os rendimentos reais e restringir o investimento. Uma deterioração dos mercados financeiros mundiais pode tornar a oferta de crédito mais restritiva e enfraquecer a procura, ao passo que o ressurgimento de fricções comerciais pode exacerbar as perturbações das cadeias de abastecimento e reduzir as exportações, o consumo e o investimento. As persistentes incertezas geopolíticas decorrentes da guerra da Rússia contra a Ucrânia e de outros conflitos em curso, o aumento da despesa em defesa e a limitada margem de manobra orçamental prejudicam a capacidade dos países para enfrentar desafios estruturais relacionados com a digitalização, o baixo crescimento da produtividade, o envelhecimento da população e as alterações climáticas[10]. O défice ainda substancial em termos de cobertura por seguros[11] – aliado a incentivos limitados à adaptação das empresas – resulta cada vez mais numa transferência de perdas decorrentes de catástrofes naturais e climáticas para os balanços públicos, exercendo pressão adicional sobre os recursos orçamentais e reforçando os ciclos de retroação negativa[12]. A interação das vulnerabilidades nos diferentes mercados (por exemplo, dívida de elevada rendibilidade, financiamento a clientes alavancados, ações relacionadas com a IA), dos níveis historicamente elevados de dívida pública e das condições de financiamento mais restritivas pode gerar instabilidade sistémica, numa altura em que os desequilíbrios orçamentais estruturais podem limitar a capacidade de o setor público prestar potencial apoio em caso de uma crise sistémica.
O prolongamento ou mesmo aprofundamento das tensões geopolíticas, os desequilíbrios orçamentais e os riscos emergentes resultantes de tecnologias disruptivas, como a IA, podem pôr à prova o sentimento dos mercados financeiros[13]. O conflito no Médio Oriente desencadeou uma reavaliação pronunciada dos preços nos mercados financeiros – em especial, das ações – em março de 2026, mas os mercados recuperaram rapidamente. Entretanto, as valorizações das ações registaram uma moderação, se bem que continuem a assentar em expectativas de lucros ambiciosas, sobretudo no setor da tecnologia[14]. Verificou‑se um aumento da concentração do mercado e das interligações entre um pequeno número de grandes empresas tecnológicas, o que tornou os mercados acionistas mundiais mais sensíveis a choques com origem em empresas específicas. Os mercados financeiros permanecem vulneráveis a correções acentuadas impulsionadas por fortes expectativas de lucros em investimentos em ações, por exposições concentradas e por perturbações relacionadas com a IA, agravadas por vulnerabilidades em instituições financeiras não bancárias (IFNB). Embora as interligações entre as instituições de crédito da área do euro e as IFNB continuem a aumentar, os riscos subjacentes são considerados maioritariamente relevantes para apenas algumas instituições de crédito. Contudo, estas exposições interligadas podem amplificar as vulnerabilidades existentes a nível do sistema, em especial durante episódios de tensão no mercado, e ter repercussões nas instituições financeiras e nos mercados.
2.2 Prioridade 1: reforçar a resiliência financeira das instituições de crédito face a riscos geopolíticos e choques macrofinanceiros
Os fatores externos adversos decorrentes da conjuntura geopolítica e macrofinanceira continuam a pôr à prova a resiliência financeira do setor bancário europeu, requerendo uma incidência prudencial específica. Como as perspetivas macroeconómicas mais fracas para a área do euro poderão demorar algum tempo a afetar a qualidade dos ativos das instituições de crédito, é essencial que estas mantenham critérios sólidos de subscrição de empréstimos e práticas robustas de gestão do risco de crédito. Além disso, as crescentes interligações das instituições de crédito com o setor das IFNB justificam um controlo prudencial rigoroso, em especial, no caso de instituições de crédito com exposições significativas a contrapartes de maior risco, devido, por exemplo, a níveis de alavancagem mais elevados[15]. Continua igualmente a ser crucial que as instituições de crédito apliquem de forma eficaz as disposições do terceiro regulamento em matéria de requisitos de fundos próprios (Capital Requirements Regulation – CRR III) e da sexta diretiva em matéria de requisitos de fundos próprios (Capital Requirements Directive – CRD VI) – o “pacote bancário CRR III/CRD VI” –, a fim de alinhar os seus requisitos de capital com os riscos efetivamente assumidos. Por conseguinte, a incidência das autoridades de supervisão continuará a ser no cálculo correto pelas instituições de crédito dos ativos ponderados pelo risco, recorrendo, em especial, aos métodos‑padrão mais granulares e sensíveis ao risco. Os riscos relacionados com o clima e a natureza também permanecem uma vulnerabilidade importante, atendendo a que continuam a aumentar e as instituições de crédito ainda enfrentam desafios na sua integração nos quadros de gestão do risco e nos planos de transição prudencial.
Os riscos geopolíticos aumentaram no último ano e continuam a ser um dos focos das prioridades prudenciais do BCE. Sendo um fator de risco transversal, os riscos geopolíticos afetam tanto a resiliência financeira como a resiliência operacional das instituições de crédito, dado que se propagam através de múltiplos canais em simultâneo[16], constituindo, portanto, uma consideração importante quer nas atividades de supervisão relacionadas com as prioridades quer nas atividades de supervisão regulares.
Assunção de riscos prudente e critérios de concessão de crédito sólidos
Objetivo estratégico: para promover uma assunção de riscos prudente, as entidades supervisionadas devem manter critérios de concessão de crédito sólidos e uma fixação de preços assente no risco, adaptar‑se a alterações macrofinanceiras e às circunstâncias de cada entidade e gerir de forma eficaz os riscos decorrentes de exposições materialmente relevantes a IFNB de risco mais elevado.
No último ano, o setor bancário europeu apresentou uma qualidade dos ativos estável, não obstante desafios externos e diferenças a nível dos países. Os rácios de créditos não produtivos (non‑performing loans – NPL) mantiveram‑se baixos, apoiados pelos fundamentos sólidos do setor privado e por um mercado de trabalho estável. Ainda que as instituições de crédito em alguns países tenham registado uma deterioração materialmente relevante da qualidade dos ativos, em particular no segmento das pequenas e médias empresas, verificou‑se uma melhoria na maioria das classes de ativos. O crédito ao consumo foi uma exceção, tendo os rácios de NPL e de empréstimos no patamar 2 aumentado de forma considerável, enquanto os critérios de concessão de crédito continuaram a tornar‑se mais restritivos nesse segmento. Ao mesmo tempo, as carteiras de empréstimos hipotecários mantiveram‑se resilientes, com rácios de NPL baixos, apoiados pelo aumento dos preços da habitação. Apesar de as condições nos mercados imobiliários comerciais terem evidenciado sinais de estabilização, persiste uma incerteza significativa, bem como riscos em baixa consideráveis, em especial no que diz respeito às necessidades de refinanciamento, à concessão de empréstimos para desenvolvimento de projetos, à avaliação de imóveis e à materialização diferida dos riscos de crédito. Em termos prospetivos, a atual conjuntura geopolítica – marcada por um choque energético substancial e duradouro, por um aumento da concorrência internacional e pela persistência de incertezas em termos de direitos aduaneiros – representa riscos para os balanços das empresas, sobretudo nos setores com utilização intensiva de energia, como a indústria transformadora, e incluindo os setores automóvel e de produtos químicos. Outros setores, como os transportes e a agricultura, poderão igualmente enfrentar desafios relacionados com perturbações das cadeias de abastecimento, o aumento dos custos dos fatores de produção e fenómenos meteorológicos extremos. Estes desenvolvimentos sublinham a necessidade de uma boa gestão do risco de crédito, um domínio identificado como carente de melhoria nos resultados do SREP de 2026[17]. Se bem que o impacto dos choques recentes ainda não se materializou nos balanços das instituições de crédito, o custo do risco já subiu para a maioria das instituições, embora se mantenha próximo da sua média de longo prazo, e choques adicionais podem exigir que as instituições de crédito aumentem as provisões no futuro.
Tendo em conta estas perspetivas difíceis, é essencial que as instituições de crédito apliquem critérios prudentes de subscrição de empréstimos e mantenham práticas robustas de gestão do risco. Em 2026, a Supervisão Bancária do BCE realizou uma análise temática para avaliar os critérios de subscrição de empréstimos das entidades supervisionadas, com especial enfâse na concessão de novos empréstimos. Em resultado, as instituições de crédito podem utilizar as conclusões desta análise para comparar as suas práticas com as dos seus pares, reforçar os quadros de apetência pelo risco e alcançar um melhor alinhamento com as expectativas prudenciais. Futuramente, as iniciativas prudenciais de seguimento – que consistem em análises específicas remotas e no local – partirão dos resultados da análise temática para dialogar com eventuais instituições de crédito atípicas. As atividades remotas incidirão principalmente sobre as avaliações realizadas pelas instituições de crédito da solvabilidade dos seus mutuários no segmento empresarial e no segmento imobiliário residencial.
Um domínio que suscita cada vez maior preocupação às autoridades de supervisão é a exposição das instituições de crédito a IFNB mais vulneráveis e de maior risco, ainda que, nesta fase, tal só deva ser considerado materialmente relevante para algumas instituições. Esta exposição resulta sobretudo de serviços de mercado de capitais, tais como operações de financiamento através de valores mobiliários e operações sobre derivados, que comportam risco de crédito da contraparte. Este risco é exacerbado durante períodos de acentuada volatilidade e pode repercutir‑se no mercado financeiro em geral, caso se concretize. Além disso, as instituições de crédito podem estar expostas a IFNB através de canais de financiamento, linhas de crédito ou empréstimos diretos, incluindo mercados privados. O volume de operações realizadas pelas instituições de crédito com IFNB aumentou no ano passado e encontra‑se, em grande parte, concentrado num pequeno número de instituições, enquanto o risco de crédito da contraparte permanece amplamente contido a nível setorial. No início de 2026, preocupações com a deterioração da qualidade dos ativos desencadearam um aumento acentuado de pedidos de resgate por parte de veículos semilíquidos de IFNB, em particular no segmento de crédito privado, mas não se observou uma deterioração generalizada e as exposições diretas das instituições de crédito permanecem contidas[18].
O controlo prudencial das interligações entre instituições de crédito e IFNB intensificou‑se nos últimos anos, tendo várias análises revelado deficiências na gestão do risco de crédito da contraparte pelas instituições de crédito, bem como na corretagem financeira e nas atividades nos mercados privados. Um exercício de cenários exploratórios centrado no risco de crédito da contraparte[19], que abrangeu numa pequena seleção de instituições de crédito, revelou uma concentração de exposições a contrapartes com uma notação inferior a “grau de investimento” em fundos de cobertura (hedge funds), fundos de participações privadas (private equity) e gabinetes de gestão patrimonial (family offices), ao passo que os níveis de garantia para as contrapartes de IFNB eram comparativamente elevados. Este exercício revelou ainda que a maioria das instituições abrangidas não dispunha de quadros de teste de esforço ou limites de risco específicos para as IFNB. Uma análise mais aprofundada da exposição das instituições de crédito a fundos de participações privadas e de crédito privado revelou deficiências na gestão do risco destes segmentos[20]. Por conseguinte, as autoridades de supervisão procederão a um seguimento específico centrado nos esforços das instituições de crédito para aplicar as recomendações formuladas no tocante aos quadros de gestão do risco do financiamento de fundos.
No futuro, as autoridades de supervisão continuarão a acompanhar de perto a evolução deste risco e o cumprimento pelas instituições de crédito das expectativas prudenciais relativamente a atividades nos mercados privados. Uma nova campanha de inspeções no local centrar‑se‑á no financiamento de fundos, na concessão de crédito com ativos subjacentes e na exposição ao sistema bancário paralelo – em especial, posições em risco ligadas a participações privadas, crédito privado e fundos que investem em ativos tangíveis. Os esforços prudenciais concentrar‑se‑ão nas instituições com exposições significativas a contrapartes de maior risco, sem que seja uma prioridade a nível do sistema.
Atividades de supervisão planeadas para estas prioridades
- Análises específicas centradas nas avaliações das instituições de crédito da qualidade creditícia no segmento empresarial e no segmento imobiliário residencial
- Campanha de inspeções no local centradas nos critérios de subscrição de empréstimos e inspeções no local específicas centradas na fixação dos preços dos empréstimos
- Seguimento específico da adesão das instituições de crédito às recomendações relativas ao quadro de gestão do risco do financiamento de fundos
- Campanha de inspeções no local centradas no financiamento de fundos, na concessão de crédito com ativos subjacentes e na exposição a IFNB
Capitalização adequada e aplicação coerente do CRR III
Objetivo estratégico: as entidades supervisionadas devem desenvolver e manter um planeamento sólido do capital, refletindo potenciais efeitos de choques macrofinanceiros e geopolíticos adversos, e assegurar uma correta aplicação dos novos requisitos do CRR III.
Ainda que uma margem de manobra adequada em termos de capital apoie a resiliência das instituições de crédito a choques adversos, a gestão prospetiva do risco e um planeamento sólido do capital permanecem cruciais. Após terem atingido um máximo em 2025, devido a uma forte rentabilidade, os rácios agregados de fundos próprios do setor bancário europeu mantiveram‑se amplamente inalterados em 2026, resultando em reservas sólidas a nível do sistema. Não obstante, a maior probabilidade de ocorrência de eventos de risco extremo na atual conjuntura incerta destaca a necessidade de um planeamento prudente e prospetivo. O teste de esforço inverso de 2026 centrado no risco geopolítico revelou que as instituições de crédito dispunham de um conhecimento geral sólido dos canais de transmissão que afetam a sua solvência, liquidez e fontes de rendimento. No entanto, muitos quadros de teste de esforço não conseguiram captar com precisão as interações entre solvência e liquidez. Além disso, foram identificadas deficiências na conversão dos cenários em métricas de solvência, na viabilidade de medidas de mitigação e nos pressupostos relativos à expansão dos balanços durante crises sistémicas[21]. Os resultados do SREP de 2026 também assinalaram deficiências persistentes nos quadros de planeamento do capital e na precisão das projeções[22].
Futuramente, as autoridades de supervisão continuarão a avaliar o processo de autoavaliação da adequação do capital interno (internal capital adequacy assessment process – ICAAP) das instituições de crédito, incidindo sobre as projeções do capital e a gestão de cenários adversos. O teste de esforço de 2027 a nível da União Europeia (UE) dará continuidade à avaliação da resiliência das instituições de crédito, incorporando pela primeira vez riscos relacionados com a transição climática e riscos físicos, a par de choques macrofinanceiros[23].
O quadro do CRR III visa reforçar a capacidade das instituições de crédito para absorver choques económicos, embora a aplicação rigorosa e coerente deste quadro permaneça difícil. Após a identificação das instituições de crédito que exigem um controlo mais rigoroso, foram lançadas, em 2026, atividades de supervisão horizontais e no local específicas para aferir as práticas das instituições de crédito e avaliar a aplicação exata e coerente dos métodos‑padrão utilizados no cálculo dos ativos ponderados pelo risco para o risco de crédito e o risco operacional. Estas atividades prosseguirão em 2027 e serão alargadas, a fim de abrangerem gradualmente mais instituições de crédito.
Como parte das reformas prudenciais, em janeiro de 2026, a Supervisão Bancária do BCE introduziu um procedimento acelerado[24] para racionalizar e digitalizar a avaliação de titularizações sintéticas simples e padronizadas elegíveis. Como cerca de 30% de todas as operações sintéticas cumprem os critérios de elegibilidade, a racionalização já está em curso. Os dados recolhidos através do processo acelerado digitalizado servem para avaliar operações individuais, mas também vulnerabilidades de cada instituição de crédito e a nível do sistema. Paralelamente, está em curso um projeto para digitalizar notificações de titularizações não abrangidas pelo processo acelerado. De um modo geral, continua a ser crucial que as autoridades de supervisão avaliem a estratégia global, a gestão do risco e os quadros de fundos próprios das instituições de crédito, a fim de assegurar que os riscos[25] colocados por titularizações são adequadamente identificados, medidos, monitorizados, comunicados e geridos. Neste contexto, em 2027, o BCE procederá a uma análise específica de uma seleção de instituições de crédito, com vista a examinar estratégias de transferência significativa do risco, quadros de apetência pelo risco, práticas de gestão ponta a ponta de operações e a integração da transferência significativa do risco nos planos de capital e nos cenários do ICAAP. Esta análise horizontal será complementada por inspeções no local específicas centradas em titularizações sintéticas com transferência significativa do risco.
Atividades de supervisão planeadas para estas prioridades
- Análise específica da forma como os ativos ponderados pelo risco de crédito são calculados utilizando o método‑padrão, complementada por uma campanha de inspeções no local
- Análise específica da componente do indicador de atividade que apoia o cálculo dos requisitos de fundos próprios para o risco operacional
- Análise específica da estratégia de transferência significativa do risco e da gestão do risco, complementada por inspeções no local específicas centradas em titularizações sintéticas com transferência significativa do risco
Gestão prudente dos riscos relacionados com o clima e a natureza
Objetivo estratégico: as entidades supervisionadas devem avaliar e gerir eficazmente os riscos de curto, médio e longo prazo decorrentes das várias crises relacionadas com o clima e a natureza e corrigir as deficiências persistentes nos correspondentes quadros de gestão do risco.
Como as emissões mundiais de dióxido de carbono (CO2) geradas por combustíveis fósseis atingiram um nível recorde em 2025 e o aumento das temperaturas persiste, os riscos relacionados com o clima e a natureza continuam a colocar desafios significativos para a economia da área do euro e para as instituições de crédito. A frequência e a gravidade dos fenómenos meteorológicos extremos estão a aumentar[26], exercendo cada vez mais pressão sobre o crescimento económico[27]. Esses fenómenos são amplificados pela degradação de ativos biofísicos e hidrológicos, como florestas, leitos fluviais e reservatórios de águas subterrâneas. Paralelamente, os riscos de uma transição desordenada permanecem elevados, dado que a incerteza e as fricções a nível de políticas afetam as decisões de investimento e elevam os custos da transição. O conflito no Médio Oriente e as recentes perturbações no abastecimento de petróleo e gás impulsionaram temporariamente a utilização de combustíveis fósseis, tendo alguns países, incluindo a UE, voltado a recorrer ao carvão. Embora as preocupações com a segurança energética, os incentivos económicos e iniciativas como o Plano “AccelerateEU” e o Plano de Ação para a Eletrificação apoiem a mudança a longo prazo para energias limpas, a transição permanece atrasada. Considera‑se agora que a maioria dos Estados‑Membros provavelmente não cumprirá as metas climáticas de 2030 e que as trajetórias das emissões coletivas das empresas cotadas em bolsa implicam um aquecimento global de 3 °C[28].
Após a conclusão, em 2025, do programa quinquenal do BCE centrado nos riscos relacionados com o clima e a natureza, as autoridades de supervisão continuaram a dar seguimento às deficiências materialmente relevantes remanescentes. Ao longo de 2025, acompanharam de perto a correção dessas deficiências, nomeadamente através de inspeções no local específicas. Apesar de as entidades supervisionadas terem, de um modo geral, realizado progressos significativos, as abordagens à gestão dos riscos relacionados com o clima e a natureza permanecem desiguais. As lacunas na cobertura abrangente de todas as carteiras, posições em risco e categorias de risco materialmente relevantes continuam a suscitar preocupação. Os impactos futuros mantêm‑se extremamente incertos e é provável que sejam subestimados, visto que os quadros atuais refletem apenas em parte os amplificadores, os canais de transmissão e os mecanismos de mitigação importantes[29]. As autoridades de supervisão continuaram a dar seguimento às vulnerabilidades remanescentes no âmbito das suas atividades de supervisão regulares. Os novos mandatos prudenciais estabelecidos no pacote bancário CRR III/CRD VI, bem como as expectativas regulamentares expressas nas Orientações da EBA sobre a gestão dos riscos ambientais, sociais e de governação (ASG), foram introduzidos na prática prudencial, de forma gradual e direcionada, incidindo sobre domínios anteriormente não abrangidos pelo Guia do BCE sobre riscos climáticos e ambientais. A fim de continuar a ajudar as instituições de crédito a colmatar lacunas nos seus quadros de gestão do risco e a fazer face a vulnerabilidades num panorama de riscos em rápida evolução, a Supervisão Bancária do BCE atualizou o seu compêndio de boas práticas de gestão dos riscos relacionados com o clima e a natureza e o relatório sobre boas práticas de teste de esforço centrado nos riscos relacionados com o clima e a natureza em maio de 2026.
Numa análise prospetiva, as autoridades de supervisão centrar‑se‑ão nas práticas das instituições de crédito para reforçar as suas capacidades de planeamento da transição prudencial e dar resposta aos desafios persistentes relativos à gestão dos riscos relacionados com o clima e a natureza, com uma ênfase acrescida no risco físico. Os diálogos estruturados informais com uma amostra de instituições de crédito sobre os planos de transição prudencial tiveram início em 2025 e prosseguiram em 2026, designadamente no âmbito de inspeções no local. O objetivo é promover um entendimento comum das expectativas prudenciais e permitir que as autoridades de supervisão façam um levantamento das abordagens das instituições de crédito no que respeita ao planeamento da transição e identifiquem domínios a melhorar. Como próxima etapa, o BCE realizará uma análise temática em 2027, a fim de avaliar as capacidades de planeamento da transição prudencial das instituições de crédito. As autoridades de supervisão prosseguirão também a sua análise da capacidade das instituições de crédito para enfrentar desafios persistentes em termos de risco físico com base numa seleção de instituições. A tónica será colocada na avaliação da preparação e da capacidade das instituições de crédito para identificar, medir e dar resposta ao risco físico. Além do objetivo de médio prazo de integrar plenamente os riscos relacionados com o clima e a natureza em todas as categorias clássicas de risco bancário durante as inspeções no local regulares, as autoridades de supervisão tencionam, em 2028, realizar inspeções no local específicas centradas nos riscos relacionados com a água e também dar seguimento às constatações decorrentes da análise temática do planeamento da transição prudencial.
Atividades de supervisão planeadas para estas prioridades
- Análise temática do planeamento da transição prudencial efetuado pelas instituições de crédito em consonância com o pacote bancário CRR III/CRD VI
- Análise aprofundada das capacidades das instituições de crédito para dar resposta a desafios contínuos, incluindo o risco físico relacionado com o clima e a natureza
- Inspeções no local específicas centradas 1) no seguimento da análise temática do planeamento da transição prudencial, 2) nos riscos relacionados com a água e 3) na maior integração dos riscos relacionados com o clima e a natureza no risco de crédito e nas inspeções no local centradas no ICAAP
2.3 Prioridade 2: aumentar a resiliência operacional das instituições de crédito e promover capacidades de TIC robustas
Os rápidos avanços tecnológicos e as crescentes ciberameaças, agravadas pelo atual contexto geopolítico, sublinham a necessidade de o setor bancário europeu desenvolver, manter e, se apropriado, reforçar as suas capacidades de TIC e resiliência operacional. As atividades de supervisão centrar‑se‑ão nos esforços efetuados pelas instituições de crédito no sentido de corrigir vulnerabilidades nos seus quadros de segurança das TIC e de gestão do risco de terceiros, particularmente os assinalados em análises anteriores. Como o surgimento de modelos avançados de IA de fronteira transformou ainda mais o panorama de riscos, possibilitando ciberataques mais sofisticados e fraudes baseadas na tecnologia, a correção atempada e eficaz de deficiências anteriormente identificadas tornou‑se ainda mais crítica. O ritmo acelerado de desenvolvimento e adoção de modelos de IA, a par das suas interligações com outros riscos tecnológicos, aumentaram a necessidade de reforçar a ênfase prudencial nas estratégias em matéria de IA, na gestão do risco e nas estruturas de governo das instituições de crédito. Consequentemente, as atividades associadas à estratégia em termos de prioridades de médio e longo prazo – introduzida nas prioridades prudenciais do ano passado – centrada nas estratégias digitais (em particular, estratégias relacionadas com a IA), no governo e na gestão do risco das instituições de crédito foram integradas no trabalho regular de supervisão dos riscos tecnológicos. É igualmente importante que as instituições de crédito resolvam as insuficiências em matéria de governo, especialmente no que diz respeito à agregação e ao reporte de dados sobre o risco, visto que este continua a ser um domínio fundamental a melhorar. Bases sólidas para a agregação e o reporte de dados sobre o risco são essenciais para o controlo eficaz do risco e a tomada de decisões num enquadramento cada vez mais complexo. Esta dupla incidência deverá permitir às instituições de crédito mitigar a evolução dos riscos, maximizando ao mesmo tempo o potencial transformador da inovação impulsionada pela IA.
Resiliência a riscos tecnológicos
Objetivo estratégico: as entidades supervisionadas devem reforçar a sua resiliência operacional através do fortalecimento dos quadros de segurança das TIC e de gestão do risco de terceiros, dando ao mesmo tempo resposta aos desafios colocados por tecnologias emergentes, como a IA e a computação quântica. As entidades supervisionadas devem também dispor de estratégias digitais, quadros de governo e controlos de risco robustos para equilibrar a inovação com a evolução das ameaças, a fim de promover a segurança e uma competitividade sustentada.
As crescentes ciberameaças e os rápidos avanços tecnológicos constituem grandes desafios para as instituições de crédito que operam num enquadramento geopolítico cada vez mais complexo. À semelhança de muitas infraestruturas de mercado financeiro críticas, as instituições de crédito enfrentam ciberataques mais frequentes, direcionados e sofisticados[30], agravados por atividades maliciosas patrocinadas por Estados e vulnerabilidades acrescidas nas cadeias de abastecimento. A sua dependência de um número reduzido de prestadores de serviços críticos – em especial, prestadores de serviços de computação em nuvem de países terceiros – agrava estes riscos em virtude da crescente concentração, das reduzidas capacidades de substituibilidade, saída e migração, bem como das dependências das cadeias de abastecimento em geral. Os modelos de IA de fronteira com capacidade para identificar vulnerabilidades de forma autónoma e executar ciberataques avançados com uma velocidade e precisão sem precedentes amplificam ainda mais estes riscos operacionais e para a estabilidade financeira[31]. A par dos ciber‑riscos e dos riscos das TIC, o risco de fraude aumentou acentuadamente nos últimos anos, devido a vulnerabilidades tecnológicas e à criminalidade financeira[32], ainda que as perdas bancárias daí resultantes continuem a ser muito limitadas.
As instituições de crédito devem agora intensificar os esforços para desenvolver, manter e, se necessário, melhorar os respetivos quadros de gestão do risco operacional. As análises prudenciais e os resultados do SREP de 2026 revelam que persistem deficiências materialmente relevantes na gestão do risco operacional, sendo a notação referente ao risco das TIC sistematicamente fraca[33]. As principais deficiências prendem‑se com as práticas de cibersegurança, a ciber‑higiene básica e a gestão do risco de terceiros, demonstrando a necessidade de as instituições de crédito reforçarem as suas práticas nestes domínios[34]. Uma carta dirigida aos administradores executivos sobre ameaças de cibersegurança resultantes da IA, elaborada pela Supervisão Bancária do BCE e emitida em conjunto com o alerta do CERS sobre ciber‑riscos sistémicos decorrentes de modelos de IA de fronteira, salientou a importância crucial de dar resposta a constatações prudenciais não resolvidas, a ameaças emergentes possibilitadas pela IA e ao cumprimento do Regulamento DORA.
Nos últimos anos, a Supervisão Bancária do BCE aprofundou a sua compreensão das estratégias digitais, dos casos de utilização da IA e das práticas de gestão do risco das instituições de crédito através de interações permanentes e seminários temáticos. Não obstante os progressos realizados pelas instituições de crédito no alinhamento das iniciativas no domínio da IA com as estratégias digitais mais amplas, na melhoria dos seus sistemas de governo e na preparação para a aplicação do regulamento da UE em matéria de IA, é necessário mais trabalho em aspetos como a transparência, a explicabilidade e o governo dos dados. Estas deficiências demonstram a necessidade de continuar a incidir sobre a agregação e o reporte de dados sobre o risco, com vista a assegurar resultados coerentes e fiáveis. Em 2026, uma iniciativa horizontal sobre aplicações assentes na IA generativa explorou as oportunidades da IA e os riscos associados, tendo avaliado o grau de preparação das instituições de crédito para gerir esses desafios.
No futuro, as prioridades prudenciais centrar‑se‑ão no reforço da gestão do risco das TIC e da resiliência operacional das instituições de crédito, bem como na promoção de esforços do setor bancário para se adaptar às tecnologias emergentes. Grande parte da futura interação prudencial com as instituições de crédito visará a resolução de constatações e o cumprimento de medidas pendentes em matéria de risco das TIC, identificadas em anos anteriores no contexto do exercício mais alargado de reorientação[35]. Este exercício envolve uma análise estruturada das constatações e medidas em aberto, a qual tem em conta vários fatores, nomeadamente a gravidade, a duração, a relevância prudencial e o estado de correção, bem como a probabilidade de ser necessária nova intervenção prudencial. A par da implementação desta iniciativa de resolução a nível do sistema, as atividades prudenciais complementares incidirão sobre os riscos de segurança das TIC, incluindo a continuação da campanha de inspeções no local centradas na gestão da cibersegurança e da realização de testes de penetração baseados em ameaças em conformidade com os requisitos do Regulamento DORA.
Além disso, as iniciativas de seguimento avaliarão a preparação das instituições de crédito para a migração criptográfica pós‑quântica (sendo a ênfase na necessidade de uma preparação atempada), assim como os planos de ação elaborados pelas instituições de crédito em resposta à carta dirigida aos administradores executivos sobre ameaças de cibersegurança resultantes da IA, com vista a identificar tendências, desafios e domínios passíveis de melhoria. No tocante à gestão do risco de terceiros, as autoridades de supervisão alargarão a respetiva campanha de inspeções no local e realizarão uma análise específica da dependência de prestadores de serviços de computação em nuvem. O objetivo é identificar os riscos associados à dependência de prestadores de serviços externos para funções críticas e avaliar se as instituições de crédito dispõem de medidas adequadas para dar resposta a uma potencial perturbação do serviço e recuperar da mesma. Está igualmente prevista uma prorrogação da análise específica de 2026 centrada na gestão de alterações das TIC. Além do mais, a Supervisão Bancária do BCE informará as instituições de crédito pertinentes sobre os riscos identificados pela autoridade fiscalizadora principal nas recomendações enviadas a entidades terceiras críticas prestadores de serviços de TIC, para que as instituições de crédito contemplem também esses riscos nos próprios quadros de gestão do risco de terceiros[36].
A Supervisão Bancária do BCE intensificou os esforços para aprofundar os seus conhecimentos dos riscos relacionados com a IA no setor bancário e no setor público. Além da cooperação permanente com as autoridades de fiscalização da IA, o trabalho associado poderá implicar uma interação estruturada entre instituições de crédito e autoridades de supervisão para promover a troca de informação sobre questões emergentes, como a materialidade prudencial dos riscos relacionados com a IA, a exatidão e explicabilidade dos modelos, a qualidade dos dados de entrada e a quantificação dos benefícios de casos de utilização da IA. Acresce que um exercício‑piloto de análises remotas e no local examinará a forma como os quadros de governo e gestão do risco de um número circunscrito de instituições de crédito apoiam a implementação da IA, avaliando se os riscos subjacentes são adequadamente controlados e estão alinhados com os objetivos estratégicos e a apetência pelo risco das instituições de crédito.
Atividades de supervisão planeadas para estas prioridades
- Estratégia a nível do sistema para a resolução de constatações e o cumprimento de medidas relativas a riscos das TIC materialmente relevantes identificados em atividades anteriores
- Duas campanhas de inspeções no local centradas na gestão da cibersegurança e na gestão do risco de terceiros
- Testes de penetração baseados em ameaças em conformidade com os requisitos do Regulamento DORA
- Análise específica da gestão de alterações das TIC
- Análise específica da dependência das instituições de crédito de prestadores de serviços de computação em nuvem
- Inquérito sobre o grau de preparação das instituições de crédito para a computação quântica destinado a avaliar até que ponto estas se encontram preparadas para a migração criptográfica pós‑quântica
- Análise horizontal dos planos de ação das instituições de crédito em matéria de modelos de IA de fronteira e atividades de seguimento específicas
- Interação estruturada com o setor bancário centrada em casos de utilização da IA e nas suas implicações para o governo e a gestão do risco, complementada por uma campanha‑piloto de missões remotas e no local
Capacidades sólidas de reporte de dados sobre o risco e sistemas de informação associados robustos
Objetivo estratégico: a fim de promover uma boa gestão do risco e uma tomada de decisões eficiente, as entidades supervisionadas devem intensificar os seus esforços para corrigir de forma eficaz e célere as deficiências materialmente relevantes identificadas nos seus quadros de agregação e reporte de dados sobre o risco. Devem também alinhá‑las com as expectativas prudenciais estabelecidas no Guia do BCE sobre a eficácia da agregação e do reporte de dados sobre o risco e com os princípios para a eficácia da agregação e do reporte de dados sobre o risco, definidos pelo Comité de Basileia de Supervisão Bancária.
Os avanços tecnológicos e a conjuntura geopolítica incerta realçam a importância crucial de fortes capacidades de agregação e reporte de dados sobre o risco nas instituições de crédito. O reporte atempado e rigoroso – essencial para a eficácia da orientação estratégica e da gestão do risco das instituições de crédito (especialmente em tempos de crise) – permanece crucial no atual contexto de incerteza. Simultaneamente, o ritmo acelerado da inovação tecnológica e a crescente adoção da IA estão a criar fortes incentivos para que as instituições de crédito priorizem dados de elevada qualidade, uma maior automatização e a modernização das arquiteturas informáticas. A agregação e o reporte de dados sobre o risco são, assim, um elemento essencial da conformidade, mas também uma forte justificação económica para muitas instituições promoverem iniciativas de inovação neste domínio.
As entidades supervisionadas efetuaram progressos assinaláveis na resolução das vulnerabilidades relacionadas com a agregação e o reporte de dados sobre o risco, tendo esses progressos impulsionados, em parte, pela maior atenção prudencial. No entanto, continua a ser necessário intensificar os atuais esforços para colmatar deficiências. Realizado no âmbito da estratégia a nível do sistema para a correção de deficiências na agregação e no reporte de dados sobre o risco, o acompanhamento prudencial dos progressos das instituições de crédito revela que as entidades supervisionadas dão maior ênfase à resolução de deficiências e ao cumprimento dos princípios definidos pelo Comité de Basileia de Supervisão Bancária nesta matéria[37]. Os programas plurianuais de correção de deficiências estão a ser progressivamente executados e revelam uma maior participação dos órgãos de administração. Ao mesmo tempo, persistem deficiências materialmente relevantes, incluindo nas arquiteturas informáticas e de dados, nos históricos de dados, nos controlos da qualidade dos dados, na dependência excessiva de processos manuais e em termos de problemas recorrentes de reporte para fins de supervisão. Os riscos de execução mantêm‑se elevados, dada a complexidade e os calendários longos dos programas de transformação. Estas deficiências refletem‑se também em notações decorrentes do SREP persistentemente baixas no domínio da agregação e do reporte de dados sobre o risco[38].
Futuramente, as autoridades de supervisão continuarão a centrar‑se em garantir esforços de correção eficazes. Estes esforços deverão intensificar‑se no próximo ano e, até ao final de 2026 e em 2027, deverá ser dada resposta a um grande número de medidas prudenciais graves relativas à agregação e ao reporte de dados sobre o risco. As autoridades de supervisão continuarão a acompanhar de perto os avanços das instituições de crédito na correção de deficiências, como parte da estratégia prudencial a nível do sistema em matéria de agregação e reporte de dados sobre o risco, sendo a incidência nas deficiências mais materialmente relevantes, em consonância com os prazos discutidos e acordados. Algumas inspeções no local de seguimento centrar‑se‑ão também na avaliação da resolução eficaz das constatações mais complexas identificadas em análises precedentes. Sempre que necessário, as autoridades de supervisão exercerão plenamente os poderes ao seu dispor para instar as instituições de crédito a garantir a conformidade no futuro. Além disso, serão efetuadas algumas inspeções no local específicas em entidades supervisionadas cuja avaliação das capacidades de agregação e reporte de dados sobre o risco precisa de ser atualizada ou não foi realizada até à data.
Atividades de supervisão planeadas para estas prioridades
- Prossecução da estratégia de resolução de medidas prudenciais graves relativas à agregação e ao reporte de dados sobre o risco
- Inspeções no local específicas centradas nos quadros de agregação e reporte de dados sobre o risco de instituições de crédito que exigem uma avaliação mais aprofundada, a par de inspeções no local de seguimento específicas para corrigir deficiências graves anteriormente identificadas
Banco Central Europeu, 2026
Endereço postal 60640 Frankfurt am Main, Alemanha
Telefone +49 69 1344 0
Sítio Web www.bankingsupervision.europa.eu
Todos os direitos reservados. A reprodução para fins pedagógicos e não comerciais é permitida, desde que a fonte esteja identificada.
Para uma definição da terminologia específica, consultar o glossário do MUS.
HTML ISBN 978-92-899-8059-3, ISSN 2599-8501, doi:10.2866/7183938, QB-01-26-243-PT-Q
Ver , BCE, novembro de 2026.
Ver o comunicado do BCE, de 31 de julho de 2026, intitulado “BCE publica resultados do teste de esforço inverso de 2026 centrado nos riscos geopolíticos”, e a publicação, de 11 de setembro de 2026, intitulada “Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, do Blogue da Supervisão.
Para mais informações sobre os programas de trabalho e a definição das atividades prudenciais, ver “Caixa 1: Ciclo de supervisão – planeamento integrado das atividades prudenciais”, Prioridades prudenciais, 2026 a 2028, BCE, 2025.
Ver , BCE, dezembro de 2025.
Ver Oil Market Report, Agência Internacional de Energia, março de 2026.
Ibid.
Ver a edição de novembro de 2026 do Relatório de Estabilidade Financeira do BCE.
Ver a declaração de política monetária, de setembro de 2026, do BCE.
Ver a edição de novembro de 2026 do Relatório de Estabilidade Financeira do BCE.
Ver Hielkema, P., Insurance protection gaps in a changing climate, Autoridade Europeia dos Seguros e Pensões Complementares de Reforma, abril de 2026.
Ver Grabbe, H., Keliauskaitė, U., Lappe, M.‑S., Monasterolo, I., Tavoni, M. e Zachmann, G., “Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16 de junho de 2026.
Ver a edição de novembro de 2026 do Relatório de Estabilidade Financeira do BCE.
Ibid.
Ibid.
Ver a página sobre a abordagem do impacto do risco geopolítico, no sítio do BCE dedicado à supervisão bancária.
Ver , BCE, novembro de 2026.
Ver “Stress in global private credit markets and its implications for euro area financial stability”, Relatório de Estabilidade Financeira, BCE, maio de 2026.
Ver , BCE, agosto de 2025.
Ver “Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, BCE, 13 de novembro de 2024.
Ver “Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, BCE, julho de 2026.
Ver , BCE, novembro de 2026.
Ver o comunicado da EBA, de 11 de junho de 2026, intitulado “The EBA launches early consultation on simplified EU‑wide stress test, with climate risk integration”.
Ver o comunicado do BCE, de 19 de dezembro de 2025, intitulado “ECB launches fast‑track assessments for capital and securitisation”.
Transferências significativas do risco podem tornar as instituições de crédito excessivamente dependentes de investidores não bancários, expondo‑as ao risco de refinanciamento, e a interligação com investidores alavancados e uma monitorização pós‑transferências mais fraca poderão comprometer uma verdadeira transferência do risco.
Ver o comunicado da Organização Mundial de Meteorologia, de 14 de janeiro de 2026, intitulado “WMO confirms 2025 was one of warmest years on record”, e European State of the Climate report, Comissão Europeia, 2025.
Ver , Allianz Research, 28 de maio de 2026.
Ver , MSCI Institute, 2026.
Ver Trust, S. et al., , Institute and Faculty of Actuaries, University of Exeter, janeiro de 2025.
Ver Elderson, F., “Strengthening operational resilience for the age of AI”, discurso de abertura proferido na “Goldman Sachs European Financials Conference 2026”, 3 de junho de 2026.
Ver Aldasoro, I., Auer, R., Frost, J. e Perez‑Cruz, F., “A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin, n.º 129, Banco de Pagamentos Internacionais, julho de 2026.
Ver Risk Assessment Report – June 2026, EBA, junho de 2026.
Ver , BCE, novembro de 2026.
Ibid.
Ver “Timely remediation for more resilient banks”, Supervision Newsletter, BCE, 12 de agosto de 2026.
Em conformidade com o capítulo V, secção II (“Quadro de superintendência dos terceiros prestadores de serviços de TIC críticos”), do Regulamento DORA.
A estratégia foi aprovada pelo Conselho de Supervisão em dezembro de 2024, na sequência da publicação do Guia do BCE sobre a eficácia da agregação e do reporte de dados sobre o risco e integrou os programas de trabalho subjacentes às prioridades prudenciais no período de 2026 a 2028.
Ver , BCE, novembro de 2026.