


Priority v oblasti dohledu na období 2027–2029
1 Úvod
Priority v oblasti dohledu na období 2027–2029 odrážejí střednědobou strategii bankovního dohledu ECB na příští tři roky. Tyto priority stanoví Rada dohledu na základě komplexního posouzení rizik. Ty podléhají každoročnímu přezkumu, aby odrážely změny v oblasti rizik, pokrok dosažený oproti minulým cílům a výsledky dohledových činností, jako je proces dohledu a hodnocení orgány dohledu (SREP)[1]. Tento každoroční přezkum zajišťuje výhledový přístup založený na rizicích, který usnadňuje účinnou alokaci zdrojů. Zajišťuje také vyšší transparentnost opatření v oblasti dohledu pro banky a poskytuje flexibilitu při přizpůsobování priorit měnícímu se rizikovému prostředí.
Evropský bankovní sektor prokázal v uplynulém roce silnou odolnost, podpořenou robustními kapitálovými a likviditními rezervami, stabilní kvalitou aktiv a solidní ziskovostí, a to navzdory značným výzvám. Geopolitické události, včetně vojenských konfliktů a rostoucích obchodních překážek, představovaly výrazné nepříznivé makrofinanční podmínky pro hospodářský růst v eurozóně, vyvolaly inflační tlaky a posílily nejistotu. Silné základní veličiny umožnily bankám zvládat tyto vnějších šoky a zároveň účinně podporovat ekonomiku. Výsledky tematického zátěžového testu z roku 2026 jsou dalším dokladem jejich schopnosti připravit se na nepříznivé scénáře a řešit je ve vysoce nejistém prostředí. Většina bank skutečně smysluplně převedla své geopolitické scénáře do rizikových faktorů a ukázala, že přenosovým kanálům dobře rozumí. Některé banky však musí posílit granularitu a citlivost scénářů, aby mohly své scénáře důsledně převádět do ukazatelů solventnosti a likvidity, vypracovat obezřetné rozvahové projekce a vypracovat realistická zmírňující opatření.[2]
Evropské banky však čelí rostoucím výzvám vyplývajícím ze stále složitějšího a rychle se měnícího prostředí, které se vyznačuje zvýšenou nejistotou a přetrvávajícími riziky extrémních ztrát, což vyžaduje obezřetné podstupování rizik a jejich řádné řízení. I když se sektor dosud ukázal jako odolný, může určitou dobu trvat, než se dopad geopolitických šoků spolu se strukturálnějšími trendy, jako jsou klimatická a přírodní rizika a technologický pokrok, projeví v rozvahách bank. To závisí na specifické povaze šoků, jakož i na rychlosti a rozsahu jejich přenosu do ekonomiky, na finanční trhy nebo do jednotlivých bank samotných. Banky zároveň musí vzít v úvahu, že další zúžení fiskálního prostoru může omezit schopnost veřejných orgánů tlumit budoucí šoky. V této souvislosti mají silná správa a řízení, obezřetné řízení rizik a přiměřené kapitálové a likviditní rezervy zásadní význam pro zajištění toho, aby banky mohly absorbovat budoucí otřesy a současně nadále poskytovat financování domácnostem a podnikům. Zásadním zaměřením je také provozní odolnost, neboť banky se přizpůsobují rychlé digitální transformaci a vznikajícím technologiím, jako je pokročilá umělá inteligence (AI), které přinášejí nová zranitelná místa, včetně závislosti na poskytovatelích externích služeb a zvýšených kybernetických rizik. To znamená, že banky musí při řešení těchto výzev zůstat agilní a zároveň zajistit kontinuitu svých kritických služeb a soulad s regulačními požadavky, jako je akt EU o digitální provozní odolnosti (DORA).
Priority v oblasti dohledu na období 2027–2029 jsou víceméně podobné jako v loňském roce. Stejně jako v předchozích letech vyvažují kontinuitu s potřebou řešit vznikající rizika a nová zranitelná místa. Priority odrážejí zejména potřebu bank posílit svou finanční odolnost vůči geopolitickým rizikům a makrofinančním otřesům (priorita č. 1), jakož i posílit svou provozní odolnost a schopnosti IKT v reakci na vznikající hrozby (priorita č. 2). Každá priorita se zaměřuje na konkrétní zranitelná místa, pro něž byly stanoveny specializované strategické cíle a vypracovány přizpůsobené pracovní programy s cílem podpořit odolný evropský bankovní sektor schopný orientovat se ve stále složitějším rizikovém prostředí.[3]
Obrázek 1
Priority v oblasti dohledu pro období 2027–2029
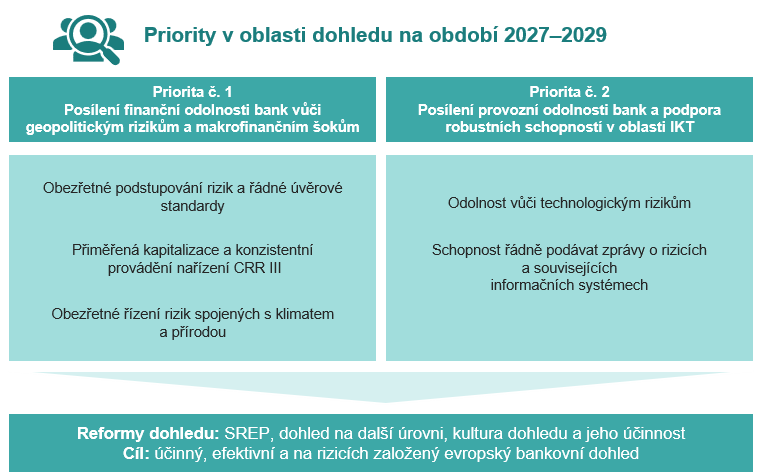
Zdroj: ECB.
Priority v oblasti dohledu se zabývají nejvýznamnějšími zranitelnými místy bank a podporují konzistentnost a účinnost při plánování společných týmů dohledu pro průřezová rizika. Poskytují základ pro plánování dohledu, což odráží priority celého systému i idiosynkratičtější oblasti zájmu specifické pro jednotlivé instituce a podporují orgány dohledu při přidělování zdrojů v souladu s předem stanovenými úrovněmi tolerance rizika. V zájmu podpory účinnosti a synergií na úrovni evropského bankovního sektoru jsou priority v oblasti dohledu rozvíjeny v těsné spolupráci s příslušnými vnitrostátními orgány a dalšími evropskými orgány, zejména s Evropským orgánem pro bankovnictví a Jednotným výborem pro řešení krizí. Pro vnitrostátní orgány dohledu, které dohlížejí na méně významné instituce, slouží celosystémové priority v oblasti dohledu jako užitečná reference pro stanovení přiměřených strategií dohledu. Jasná komunikace o těchto prioritách má zásadní význam pro podporu transparentnosti a konzistentnosti evropského bankovního dohledu a vyjasnění očekávání bank.
Celosystémový přístup ke stanovování priorit je klíčem k probíhajícím reformám dohledu a k zajištění toho, aby evropský bankovní dohled zůstal účinný, účelný a dokázal reagovat na vznikající rizika v měnícím se finančním prostředí.[4] Tyto reformy, mezi něž patří přepracování SREP, iniciativa „Next-level supervision“ a kultura dohledu a hodnocení účinnosti, mají snížit složitost a posílit dohled založený na rizicích. Priority v oblasti dohledu tím, že řídí strategické plánování ECB, přímo přispívají k cílům reforem, neboť se zaměřují na nejrelevantnější rizika a podporují včasné a účinné řízení zranitelných míst v celém bankovním sektoru. Při převádění těchto priorit do konkrétních činností, jako jsou kontroly na místě a horizontální přezkumy, používají orgány dohledu rámec tolerance rizika, který kombinuje tyto zastřešující priority s hodnocením jednotlivých institucí. Tato rovnováha mezi celosystémovými riziky a prioritami specifickými pro jednotlivé instituce umožňuje zefektivnit opatření v oblasti dohledu a omezit dopady pro jednotlivé banky a zároveň posílit celkovou odolnost a stabilitu evropského bankovního sektoru.
2 Hodnocení rizik a priority v oblasti dohledu na období 2027–2029
2.1 Geopolitické a makrofinanční prostředí
Naplnění geopolitických rizik, rostoucí obchodní překážky a zvětšující se globální roztříštěnost jsou pro makroekonomický výhled pro eurozónu a její bankovní sektor nadále výzvou. Konflikt na Blízkém východě zesílil globální nestabilitu, což vyvolalo silný nárůst vnímání rizik, prudké přeceňování na finančních trzích a zvýšenou nejistotu hospodářské politiky v Evropě. To prohlubuje pokračující obchodní napětí a přetrvávající dopady války Ruska proti Ukrajině. Konflikt na Blízkém východě způsobil významné narušení trhů s ropou a zemním plynem, což vedlo k největšímu nabídkovému šoku v historii trhu s ropou.[5] I když bezprostřední dopad na evropský bankovní sektor byl dosud omezený, další eskalace situace na Blízkém východě a opožděné sekundární dopady, například prostřednictvím akciových a dluhopisových trhů, vyšší inflace a pomalejšího hospodářského růstu, by mohly v budoucnu negativně ovlivnit kvalitu a odolnost aktiv bank.
Hospodářství eurozóny se ukázalo jako odolné vůči energetickému šoku na Blízkém východě, ale přetrvává nejistota, přičemž se očekává, že celková inflace zůstane v krátkodobém horizontu nad 2% cílem ECB.[6] Navzdory odolnosti v první polovině roku zůstává krátkodobý hospodářský výhled pro eurozónu vysoce nejistý v souvislosti s probíhajícím konfliktem na Blízkém východě a pokračující volatilitou na trzích s energiemi. Ve střednědobém horizontu se očekává, že hlavní hnací silou hospodářského růstu v eurozóně bude i nadále domácí poptávka, kterou podpoří oživení reálných příjmů, odolný trh práce a rostoucí vládní výdaje na infrastrukturu a obranu doplněné investicemi souvisejícími s umělou inteligencí.[7] Zvýšené ceny energií a přísnější podmínky financování však zvýšily fiskální zranitelnost a omezily tak schopnost vlád chránit domácnosti a podniky před budoucími šoky. [8] Tyto setrvalé fiskální výzvy spojené se zvýšenou nejistotou mohou vytvářet negativní zpětnou vazbu mezi státy, finančními trhy a reálnou ekonomikou.
Rizika zpomalení hospodářského růstu v eurozóně zůstávají zvýšená, a to především v důsledku zvýšeného geopolitického napětí.[9] Jakékoli další narušení dodávek energie by mohlo zesílit inflační tlaky, narušit reálné příjmy a omezit investice. Zhoršení situace na světových finančních trzích by mohlo zpřísnit nabídku úvěrů a oslabit poptávku, zatímco oživení obchodního napětí by mohlo zintenzivnit narušení dodavatelských řetězců, tlumit vývoz a omezovat spotřebu a investice. Přetrvávající geopolitická nejistota vyplývající z války Ruska proti Ukrajině a dalších probíhajících konfliktů, rostoucí výdaje na obranu a omezený fiskální prostor brání vládám v řešení strukturálních výzev souvisejících s digitalizací, nízkým růstem produktivity, stárnutím obyvatelstva a změnou klimatu.[10] Mezera v pojistné ochraně,[11] která zůstává značná, spolu s omezenými adaptačními pobídkami pro podniky, stále více přesouvá ztráty z klimatických a přírodních katastrof do veřejných rozvah, což dále zatěžuje fiskální zdroje a posiluje negativní zpětnou vazbu.[12] Interakce zranitelných míst na jednotlivých trzích (např. dluh s vysokým výnosem, pákové financování, akcie související s umělou inteligencí), historicky vysoká úroveň státního dluhu a zpřísňující se podmínky financování by mohly vytvořit systémovou nestabilitu v době, kdy by strukturální fiskální nerovnováha mohla omezit kapacitu pro potenciální podporu od veřejného sektoru v systémové krizi.
Dlouhodobé nebo dokonce prohlubující se geopolitické napětí, fiskální nerovnováha a vznikající rizika plynoucí z disruptivních technologií, jako je umělá inteligence, by mohly testovat náladu na finančních trzích.[13] Konflikt na Blízkém východě vyvolal v březnu 2026 prudké přecenění na finančních trzích – a zejména akciových –, trhy se však rychle zotavily. Mezitím ocenění akcií zmírnilo, ale nadále se spoléhá na ambiciózní očekávání zisku, zejména v technologickém sektoru.[14] Koncentrace trhu a propojení mezi malým počtem velkých technologických firem se zvýšily, čímž se globální akciové trhy staly citlivějšími na šoky pocházející od jednotlivých firem. Finanční trhy jsou i nadále zranitelné vůči prudkým korekcím způsobeným silnými očekáváními ohledně zisků akciových společností, koncentrovanými expozicemi a narušeními souvisejícími s umělou inteligencí, které jsou umocněny zranitelnými místy v nebankovních finančních institucích. Zatímco propojení mezi bankami v eurozóně a nebankovními finančními institucemi nadále roste, podkladová rizika jsou považována za většinou relevantní pouze pro několik bank. Tyto vzájemně propojené expozice by však mohly zesílit zranitelnost na úrovni systému, zejména během epizod napětí na trhu, což by vedlo k efektům přelévání mezi finančními institucemi a mezi trhy.
2.2 Priorita č. 1: Posílení finanční odolnosti bank vůči geopolitickým rizikům a makrofinančním šokům
Vnější nepříznivé faktory geopolitického a makrofinančního prostředí nadále představují zkoušku finanční odolnosti evropského bankovního sektoru a vyžadují cílené zaměření dohledu. Vzhledem k tomu, že může nějakou dobu trvat, než slabší makroekonomický výhled eurozóny ovlivní kvalitu aktiv bank, je nezbytné, aby banky zachovaly řádné standardy pro upisování úvěrů a spolehlivé postupy řízení úvěrového rizika. Rostoucí propojení bank se sektorem nebankovních finančních institucí navíc vyžaduje důkladnou dohledovou kontrolu, zejména u bank s významnými expozicemi vůči rizikovějším protistranám, například v důsledku vyšší finanční páky.[15] Kromě toho je i nadále zásadní, aby banky účinně prováděly balíček CRR III / CRD VI s cílem sladit své kapitálové požadavky se skutečným podstupováním rizik. Orgány dohledu se proto budou i nadále zaměřovat na přesný výpočet rizikově vážených aktiv bankami, zejména v rámci standardizovaných přístupů, které jsou podrobnější a citlivější vůči riziku. Dále zůstávají klíčovou zranitelností expozice související s klimatem a přírodou, neboť rizika stále rostou a banky se i nadále potýkají s výzvami při začleňování těchto rizik do svých rámců řízení rizik a obezřetnostního plánování transformace.
Prioritami ECB v oblasti dohledu zůstávají geopolitická rizika, která v uplynulém roce vzrostla. Geopolitická rizika jakožto průřezový rizikový faktor ovlivňují finanční i provozní odolnost bank, neboť se šíří více kanály současně,[16] což z nich činí klíčové hledisko při činnostech dohledu souvisejících s prioritami i při pravidelných činnostech dohledu.
Obezřetné podstupování rizik a řádné úvěrové standardy
Strategický cíl: V zájmu posílení obezřetného podstupování rizik by měly dohlížené subjekty udržovat řádné úvěrové standardy a oceňování na základě rizik, přizpůsobovat se makrofinančním změnám a okolnostem specifickým pro danou instituci a účinně řídit rizika vyplývající z významných expozic vůči rizikovějším nebankovním finančním institucím.
V uplynulém roce vykázal evropský bankovní sektor stabilní kvalitu aktiv navzdory vnějším výzvám a rozdílům na úrovni jednotlivých zemí. Ukazatele úvěrů se selháním zůstaly nízké a podpořily je silné základní veličiny soukromého sektoru a stabilní trh práce. Zatímco banky v některých zemích zaznamenaly podstatné zhoršení kvality aktiv, zejména v segmentu malých a středních podniků, většina tříd aktiv vykázala zlepšení. Výjimkou byly spotřebitelské úvěry, kde podíl úvěrů se selháním a podíl úvěrů stupně 2 výrazně vzrostly, přičemž úvěrové standardy se v tomto segmentu nadále zpřísňovaly. Hypoteční portfolia zároveň zůstala odolná. Podíly úvěrů se selháním byly nízké a podporovaly je rostoucí ceny bydlení. Zatímco podmínky na trzích s komerčními nemovitostmi vykazovaly známky stabilizace, přetrvává značná nejistota a rizika nepříznivého vývoje, zejména pokud jde o potřeby refinancování, financování developerských projektů, oceňování nemovitostí a opoždění naplnění úvěrových rizik. Pokud jde o další vývoj, současné geopolitické prostředí, které se vyznačuje významným a setrvalým energetickým šokem, zvýšenou mezinárodní konkurencí a přetrvávajícími celními nejistotami, představuje riziko pro rozvahy podniků, zejména v energeticky náročných odvětvích, jako je zpracovatelský průmysl, včetně automobilového a chemického odvětví. Problémům vyplývajícím z narušení dodavatelských řetězců, rostoucích vstupních nákladů, ale také z extrémních povětrnostních jevů mohou čelit i další odvětví, jako je doprava a zemědělství. Tento vývoj zdůrazňuje potřebu řádného řízení úvěrového rizika, což je oblast, která byla označena ve výsledcích procesu dohledu a hodnocení v roce 2026 za oblast vyžadující zlepšení.[17] I když se dopad nedávných šoků na rozvahy bank dosud neprojevil, náklady na riziko se u většiny bank již zvýšily, i když zůstávají blízko svého dlouhodobého průměru, a další šoky by mohly vést k tomu, že by tyto banky musely do budoucna zvýšit své rezervy.
Vzhledem k tomuto výhledu charakterizovanému mnoha výzvami je nezbytné, aby banky uplatňovaly standardy obezřetného upisování a zachovávaly spolehlivé postupy řízení rizik. V roce 2026 provedl bankovní dohled ECB tematický přezkum s cílem posoudit standardy pro upisování úvěrů napříč dohlíženými subjekty, se zvláštním zaměřením na nové úvěry. Banky by tedy mohly použít zjištění z tohoto přezkumu, aby jim pomohly porovnat své postupy se srovnatelnými subjekty, posílit své rámce pro ochotu podstupovat riziko a lépe sladit své postupy s očekáváními v oblasti dohledu. V budoucnu budou navazující iniciativy v oblasti dohledu, které sestávají z cílených přezkumů na dálku a kontrol na místě, vycházet z výsledků tematického přezkumu s cílem spolupracovat s bankami vykazujícími odlehlé hodnoty. Činnosti na dálku se zaměří především na hodnocení úvěruschopnosti dlužníků ze strany bank v segmentech rezidenčních nemovitostí a podniků.
Oblastí rostoucích obav orgánů dohledu jsou expozice bank vůči zranitelnějším a rizikovějším nebankovním finančním institucím, i když v této fázi by měly být považovány za významné pouze pro několik bank. Tyto expozice pocházejí především ze služeb kapitálového trhu, jako jsou transakce s financováním cenných papírů a derivátové transakce, které vedou k úvěrovému riziku protistran. Toto riziko se v obdobích výrazné volatility zhoršuje, a pokud by se naplnilo, mohlo by se přenést do širšího finančního trhu. Banky mohou mít navíc expozice vůči nebankovním finančním institucím prostřednictvím kanálů financování, úvěrových linek nebo přímých úvěrů, včetně soukromých trhů. Objem transakcí prováděných bankami s nebankovními finančními institucemi se za poslední rok zvýšil a je z velké části soustředěn v několika institucích, zatímco úvěrové riziko protistran zůstává velkou měrou omezeno na odvětvové úrovni. Počátkem roku 2026 vyvolaly obavy ze zhoršení kvality aktiv prudký nárůst žádostí o odkup z pololikvidních nástrojů nebankovních finančních institucí, zejména v soukromém úvěrovém prostoru, ale nebylo pozorováno žádné rozsáhlé zhoršení a přímé expozice bank zůstávají omezené.[18]
Dohled nad vzájemnými vazbami mezi bankami a nebankovními finančními institucemi se v posledních letech zintenzivnil, přičemž několik přezkumů odhalilo na straně bank nedostatky v řízení úvěrového rizika protistran, službách hlavních makléřů a činnostech na soukromých trzích. Průzkumný scénář týkající se úvěrového rizika protistran[19] se zaměřením na několik vybraných institucí odhalil koncentraci expozic vůči protistranám pod investičním stupněm v zajišťovacích fondech, soukromých kapitálových fondech a rodinných podnicích, zatímco úroveň zajištění u protistran nebankovních finančních institucí byla poměrně vysoká. Z této analýzy rovněž vyplynulo, že většina zúčastněných bank neměla zavedeny rámce zátěžového testování specifické pro nebankovní finanční instituce ani limity rizik. Další analýza expozic bank vůči soukromým kapitálovým a úvěrovým fondům odhalila u těchto segmentů nedostatky v řízení rizik.[20] V důsledku toho orgány dohledu provedou cílená následná opatření v návaznosti na úsilí bank uplatňovat doporučení týkající se jejich rámců řízení rizik pro financování fondů.
Do budoucna budou orgány dohledu i nadále pozorně sledovat tento vývoj rizik a dodržování očekávání dohledu ze strany bank, pokud jde o činnosti související se soukromým trhem. Nový soubor kontrol na místě se zaměří na financování fondů, úvěry založené na aktivech a expozice vůči stínovému bankovnictví, zejména ty, které souvisejí se soukromým kapitálem, soukromými úvěry a fondy investujícími do hmotných aktiv. Úsilí v oblasti dohledu se zaměří spíše na instituce s významnými expozicemi vůči rizikovějším protistranám, než aby se stalo celosystémovou prioritou.
Činnosti dohledu plánované pro tyto priority
- Cílené přezkumy hodnocení úvěrové způsobilosti bank se zaměřením na segmenty obytných nemovitostí a podniků
- Soubor kontrol na místě týkající se standardů pro upisování úvěrů a cílené kontroly na místě týkající se oceňování úvěrů
- Cílená následná opatření v návaznosti na doporučení bankám týkající se rámce řízení rizik pro financování fondů
- Soubor kontrol na místě týkající se financování fondů, úvěrů založených na aktivech a expozic nebankovních finančních institucí
Přiměřená kapitalizace a konzistentní provádění nařízení CRR III
Strategický cíl: Dohlížené subjekty by měly vypracovat a udržovat řádné kapitálové plánování odrážející potenciální dopady nepříznivých makrofinančních a geopolitických otřesů a zajistit náležité provádění nových požadavků CRR III.
I když odpovídající kapitálové možnosti podporují odolnost bank vůči nepříznivým šokům, řízení rizik zaměřené na budoucnost a řádné kapitálové plánování mají i nadále zásadní význam. Po dosažení vrcholu v roce 2025 v důsledku silné ziskovosti zůstaly souhrnné kapitálové poměry pro evropský bankovní sektor v roce 2026 z velké části stejné, což vedlo ke značným rezervám na úrovni systému. Zvýšená pravděpodobnost událostí spojených s rizikem extrémních ztrát v současném nejistém prostředí však podtrhuje potřebu obezřetného plánování zaměřeného na budoucnost. Reverzní zátěžový test geopolitického rizika v roce 2026 odhalil, že banky celkově dobře chápou transmisní kanály, které ovlivňují jejich solventnost, likviditu a zdroje příjmů. Přitom mnoho rámců pro zátěžové testování nedokázalo přesně zachytit interakce mezi solventností a likviditou. Dále byly zjištěny nedostatky v převedení scénářů do ukazatelů solventnosti, proveditelnosti zmírňujících opatření a předpokladů týkajících se rozšiřování rozvah během systémových krizí.[21] Výsledky procesu dohledu a hodnocení v roce 2026 rovněž poukázaly na přetrvávající nedostatky v rámcích kapitálového plánování a přesnosti projekcí.[22]
Do budoucna budou pracovníci dohledu i nadále posuzovat interní bankovní postupy pro hodnocení kapitálové přiměřenosti (ICAAP) se zaměřením na kapitálové projekce a řízení nepříznivých scénářů. Celounijní zátěžový test v roce 2027 bude dále hodnotit odolnost bank a poprvé zahrne transformační rizika spojená se změnou klimatu a fyzická rizika související s makrofinančními šoky.[23]
Rámec CRR III má za cíl zvýšit schopnost bank absorbovat hospodářské šoky, ačkoli přesné a konzistentní provádění tohoto rámce zůstává náročným úkolem. Po identifikaci bank, které vyžadují důkladnější kontrolu, byly v roce 2026 zahájeny cílené horizontální činnosti a činnosti dohledu na místě s cílem porovnat postupy bank a posoudit přesné a konzistentní provádění standardizovaných přístupů používaných k výpočtu rizikově vážených aktiv v oblasti úvěrového rizika a operačního rizika. Tyto činnosti budou pokračovat i v roce 2027 a budou rozšířeny tak, aby postupně zvyšovaly pokrytí jednotlivých bank.
V rámci reforem dohledu zavedl bankovní dohled ECB v lednu 2026 zrychlený postup[24] s cílem zefektivnit a digitalizovat posuzování způsobilých jednoduchých a standardizovaných syntetických sekuritizací. Vzhledem k tomu, že přibližně 30 % všech syntetických transakcí splňuje kritéria způsobilosti, ke zjednodušování již dochází. Údaje shromážděné prostřednictvím digitalizovaného zrychleného postupu se používají nejen k posouzení jednotlivých transakcí, ale také zranitelnosti specifických bank a na úrovni systému. Souběžně probíhá projekt digitalizace oznámení o sekuritizaci mimo zrychlený proces. Celkově je i nadále zásadní, aby orgány dohledu posuzovaly celkovou strategii bank, jejich řízení rizik a kapitálové rámce s cílem zajistit, aby rizika[25] představovaná sekuritizacemi byla odpovídajícím způsobem identifikována, měřena, sledována, vykazována a řízena. V této souvislosti provede ECB v roce 2027 cílený přezkum vybraných bank s cílem prozkoumat jejich strategie převodu významného rizika (SRT), rámců pro ochotu riskovat, komplexní postupy řízení transakcí a integraci SRT do kapitálových plánů a scénářů ICAAP. Tento horizontální přezkum bude doplněn cílenými kontrolami na místě týkajícími se syntetické sekuritizace SRT.
Činnosti dohledu plánované pro tyto priority
- Cílený přezkum toho, jak se vypočítávají aktiva vážená úvěrovým rizikem podle standardizovaného přístupu, doplněný o soubor kontrol na místě
- Cílený přezkum složky obchodního ukazatele podporující výpočet kapitálových požadavků k operačnímu riziku
- Cílený přezkum strategie SRT a řízení rizik doplněné o cílené kontroly na místě týkající se syntetické sekuritizace SRT
Obezřetné řízení rizik spojených s klimatem a přírodou
Strategický cíl: Dohlížené subjekty by měly účinně hodnotit a řídit krátkodobá, střednědobá a dlouhodobá rizika vyplývající z různých klimatických a přírodních krizí a napravovat přetrvávající nedostatky ve svých souvisejících rámcích pro řízení rizik.
Vzhledem k tomu, že celosvětové emise CO2 z fosilních paliv dosáhly v roce 2025 rekordně vysokých hodnot a teploty nadále rostou, představují rizika související s klimatem a přírodou i nadále významné výzvy pro hospodářství eurozóny i pro banky.. Zvyšuje se četnost a závažnost mimořádných povětrnostních podmínek,[26] což vyvíjí stále větší tlak na hospodářský růst.[27] Umocněny jsou degradací biofyzikálních a hydrologických aktiv, jako jsou lesy, koryta řek a nádrže podzemních vod. Rizika nesourodé transformace zároveň zůstávají zvýšená, neboť politická nejistota a frikce ovlivňují investiční rozhodnutí a zvyšují náklady na transformaci. Konflikt na Blízkém východě a nedávné narušení dodávek ropy a zemního plynu dočasně zvýšily spotřebu fosilních paliv, přičemž některé země, včetně těch v EU, se vrátily k využívání uhlí. Ačkoli obavy o energetickou bezpečnost, hospodářské pobídky a iniciativy, jako je AccelerateEU a akční plán pro elektrifikaci, podporují dlouhodobý přechod na čistou energii, stále se nedaří dosahovat v oblasti transformace stanovených cílů. U většiny členských států se nyní má za to, že své cíle v oblasti klimatu pravděpodobně nesplní do roku 2030, a společné emisní trajektorie kotovaných společností znamenají globální oteplení o 3 °C.[28]
Poté, co v roce 2025 skončil pětiletý program ECB pro klimatická a přírodní rizika, orgány dohledu nadále sledovaly zbývající významné nedostatky. V průběhu roku 2025 orgány dohledu pečlivě sledovaly nápravu těchto nedostatků, a to i prostřednictvím cílených kontrol na místě. Přestože dohlížené subjekty celkově dosáhly významného pokroku, přístupy k řízení rizik souvisejících s klimatem a přírodou zůstávají nerovnoměrné. Obavy nadále vzbuzují nedostatky v komplexním pokrytí všech významných portfolií, expozic a kategorií rizik. Budoucí dopady zůstávají velmi nejisté a pravděpodobně budou podhodnoceny, neboť důležité zesilující faktory, přenosové kanály a zmírňující mechanismy se ve stávajících rámcích odrážejí pouze částečně.[29] V rámci své pravidelné činnosti pokračovaly orgány dohledu v následné činnosti ohledně zbývajících nedostatků. Do praxe dohledu byly postupně a cíleně zavedeny nové obezřetnostní mandáty obsažené v nařízení CRR III / CRD VI, a to spolu s regulačními očekáváními uvedenými v obecných pokynech EBA k řízení rizik ESG. Zabývají se oblastmi, které dříve nebyly zahrnuty v obecných pokynech ECB o klimatických a environmentálních rizicích. S cílem dále pomoci bankám odstranit mezery v jejich rámcích řízení rizik a řešit zranitelná místa ve vyvíjejícím se rizikovém prostředí aktualizoval bankovní dohled ECB v květnu 2026 svůj přehled osvědčených postupů pro řízení rizik souvisejících s klimatem a přírodou a zprávu o osvědčených postupech pro zátěžové testování rizik souvisejících s klimatem a přírodou.
Do budoucna se pracovníci dohledu zaměří na postupy bank s cílem posílit jejich schopnosti obezřetnostního plánování transformace a řešit přetrvávající výzvy související s řízením rizik souvisejících s klimatem a přírodou, a to se zvýšeným zaměřením na fyzická rizika. Neformální strukturované dialogy se vzorkem bank o obezřetnostním plánování transformace byly zahájeny v roce 2025 a pokračovaly i v roce 2026, a to i v rámci kontrol na místě. Cílem je podpořit společné chápání očekávání v oblasti dohledu a umožnit orgánům dohledu zhodnotit přístupy bank k plánování transformace a určit oblasti, které je třeba zlepšit. Jako další krok provede ECB v roce 2027 tematický přezkum s cílem posoudit schopnosti bank v oblasti obezřetnostního plánování transformace. Pracovníci dohledu budou rovněž pokračovat ve své analýze schopnosti bank řešit přetrvávající náročné úkoly v oblasti fyzického rizika ve vybrané skupině bank. Důraz bude kladen na posouzení příprav bank na fyzické riziko a jejich schopnosti identifikovat, měřit a reagovat na něj. Kromě střednědobého cíle plného začlenění rizik souvisejících s klimatem a přírodou do všech klasických kategorií bankovních rizik během pravidelných kontrol na místě hodlají orgány dohledu v roce 2028 provádět cílené kontroly na místě týkající se rizik souvisejících s vodou nad rámec opatření navazujících na zjištění z tematického přezkumu obezřetnostního plánování transformace.
Činnosti dohledu plánované pro tyto priority
- Tematický přezkum obezřetnostního plánování transformace bank v souladu s balíčkem CRR III / CRD VI
- Hloubková analýza schopností bank řešit stávající výzvy včetně fyzického rizika spojeného s klimatem a přírodou
- Cílené kontroly na místě se zaměřením na 1) opatření navazující na tematický přezkum plánování obezřetnostní transformace, 2) rizika související s vodou a 3) další začlenění rizik souvisejících s klimatem a přírodou do úvěrového rizika a do kontrol na místě ICAAP
2.3 Priorita č. 2: Posílení provozní odolnosti bank a podpora robustních schopností v oblasti IKT
Rychlý technologický pokrok a rostoucí kybernetické hrozby, umocněné současným geopolitickým prostředím, zdůrazňují nezbytnost toho, aby evropský bankovní sektor rozvíjel, udržoval a v případě potřeby posiloval své schopnosti v oblasti informačních a komunikačních technologií (IKT) a provozní odolnosti. Činnosti dohledu se zaměří na úsilí bank o nápravu zranitelností v jejich rámcích pro bezpečnost IKT a řízení rizik třetích stran, zejména těch, na které upozorňovaly již předchozí přezkumy. Vzhledem k tomu, že vznik pokročilých hraničních modelů umělé inteligence dále změnil rizikové prostředí a umožnil sofistikovanější kybernetické útoky a podvody založené na technologiích, nabyla včasná a účinná náprava dříve zjištěných nedostatků o to více na významu. Rychlý vývoj a zavádění modelů umělé inteligence spolu s jejich provázaností s dalšími technologickými riziky zvýšily potřebu posílit zaměření dohledu na strategie bank v oblasti umělé inteligence, řízení rizik a struktury správy a řízení. V důsledku toho byl rozsah střednědobé až dlouhodobé prioritní strategie v oblasti digitálních strategií bank, zejména těch souvisejících s umělou inteligencí, správou a řízením a řízením rizik, která byla zavedena v prioritách dohledu z loňského roku, začleněn do pravidelné činnosti dohledu týkající se rizik způsobených technologiemi. Stejně důležité je, aby banky řešily nedostatky v oblasti správy a řízení, zejména pokud jde o agregaci údajů v oblasti rizik a vykazování rizik (RDARR), neboť to zůstává jednou z klíčových oblastí pro zlepšení. Pevné základy RDARR jsou nezbytné pro efektivní dohled nad riziky a rozhodování ve stále složitějším prostředí. Toto dvojí zaměření by mělo bankám umožnit zmírnit vyvíjející se rizika a zároveň maximalizovat transformační potenciál inovací založených na AI.
Odolnost vůči technologickým rizikům
Strategický cíl: Dohlížené subjekty by měly posílit svou provozní odolnost posílením svých rámců pro bezpečnost IKT a řízení rizik třetích stran a zároveň řešit výzvy, které představují nové technologie, jako je umělá inteligence a kvantová výpočetní technika. Dohlížené subjekty by rovněž měly mít zavedeny spolehlivé digitální strategie, správní rámce a kontroly rizika s cílem vyvážit inovace s vyvíjejícími se hrozbami, a to cílem podpořit bezpečnost a udržitelnou konkurenceschopnost.
Rostoucí kybernetické hrozby a rychlý technologický pokrok jsou pro banky působící ve stále složitějším geopolitickém prostředí velmi náročné. Stejně jako mnoho kritických infrastruktur finančního trhu čelí banky častějším, cílenějším a sofistikovanějším kybernetickým útokům[30], které jsou umocněny státy podporovanou škodlivou činností a zvýšenou zranitelností dodavatelského řetězce. Závislost bank na několika poskytovatelích kritických služeb, zejména na poskytovatelích cloudových služeb ze zemí mimo EU, tato rizika zhoršuje vzhledem ke zvyšující se koncentraci, nízké zastupitelnosti, schopnostem ukončit spolupráci s takovými poskytovateli a zajistit migraci daných služeb a širším závislostem na dodavatelském řetězci. Tato provozní rizika a rizika pro finanční stabilitu dále zesilují hraniční modely AI, které jsou schopny autonomně identifikovat zranitelná místa a provádět pokročilé kybernetické útoky s nebývalou rychlostí a přesností.[31] Vedle rizik souvisejících s kybernetickou bezpečností a IKT v posledních několika letech prudce vzrostlo riziko podvodů v důsledku zranitelnosti v oblasti technologií a finanční trestné činnosti,[32] ačkoli související bankovní ztráty zůstávají velmi omezené.
Banky nyní musí zintenzivnit své úsilí o vytvoření, udržování a v případě potřeby posílení svých rámců pro řízení operačního rizika. Přezkumy orgány dohledu a výsledky procesu SREP v roce 2026 odhalují přetrvávající závažné nedostatky v řízení operačních rizik, přičemž riziko v oblasti IKT soustavně získává nízké skóre.[33] Hlavní nedostatky se týkají postupů kybernetické bezpečnosti, základní kybernetické hygieny a řízení rizik třetích stran, což ukazuje, že banky musí své postupy v těchto oblastech posílit.[34] Dopis výkonným ředitelům týkající se kybernetickobezpečnostních hrozeb, jež přináší AI, od bankovního dohledu ECB, který byl připraven vedle varování ESRB týkajícího se systémových kybernetických rizik vyplývajících z hraničních modelů umělé inteligence, zdůraznil, jaký zásadní význam má zabývat se nevyřešenými zjištěními v oblasti dohledu, vznikajícími hrozbami, jež přináší umělá inteligence, a dodržováním nařízení DORA.
V posledních několika letech bankovní dohled ECB prohloubil prostřednictvím průběžných interakcí a tematických seminářů své chápání digitálních strategií bank, případů využití AI a postupů řízení rizik. I když banky dosahují výrazného pokroku v harmonizaci iniciativ v oblasti umělé inteligence s širšími digitálními strategiemi, zlepšují své mechanismy správy a řízení a připravují se na akt EU o AI, dalšího úsilí je třeba v oblastech, jako je transparentnost, vysvětlitelnost a správa dat. Tyto nedostatky dokazují, že je třeba se i nadále zaměřovat na RDARR, aby byly zajištěny konzistentní a spolehlivé výsledky. V roce 2026 se horizontální iniciativa týkající se aplikací generativní AI zabývala příležitostmi i souvisejícími riziky AI a posoudila připravenost bank na řešení těchto výzev.
Do budoucna se priority dohledu zaměří na posílení řízení rizik v oblasti IKT a provozní odolnosti bank, jakož i na podporu úsilí bankovního sektoru o adaptaci na vznikající technologie. Velká část nadcházející interakce dohledu s bankami bude věnována nápravě nevyřešených zjištění a opatření v oblasti rizika IKT zjištěných v předchozích letech v rámci širšího procesu „změny zaměření činnosti“.[35] Tento proces zahrnuje strukturovaný přezkum otevřených zjištění a opatření, který zohledňuje několik faktorů, včetně jejich závažnosti, stáří, obezřetnostního významu a stavu nápravy, a pravděpodobnosti, že může být nutný další zásah dohledu. Vedle zavedení této celosystémové iniciativy pro nápravu se doplňkové činnosti dohledu zaměří na bezpečnostní rizika IKT, včetně pokračování souboru kontrol na místě zaměřených na řízení kybernetické bezpečnosti a penetrační testování na základě hrozeb v souladu s požadavky nařízení DORA.
Následné iniciativy dále vyhodnotí připravenost bank na přechod na postkvantovou kryptografii, s důrazem na potřebu včasné přípravy, jakož i akční plány vypracované bankami v reakci na dopis výkonným ředitelům o kybernetickobezpečnostních hrozbách, které přináší AI, s cílem identifikovat trendy, výzvy a oblasti, které je třeba zlepšit. V oblasti řízení rizik třetích stran rozšíří orgány dohledu související soubor kontrol na místě a provedou cílený přezkum závislosti na poskytovatelích cloudových služeb. Cílem je odhalit rizika spojená se závislostí bank na externích poskytovatelích kritických funkcí a posoudit, zda banky zavedly vhodná opatření k reakci na potenciální narušení služby a zotavení se z něj. Plánuje se rovněž prodloužení cíleného přezkumu řízení změn IKT v roce 2026. Bankovní dohled ECB bude navíc příslušné banky informovat o rizicích, která hlavní orgán dohledu identifikoval v doporučeních zaslaných kritickým poskytovatelům služeb IKT z řad třetích stran, aby banky tato rizika řešily také ve svých vlastních rámcích řízení rizik třetích stran.[36]
Bankovní dohled ECB zintenzivňuje úsilí o lepší porozumění rizikům souvisejícím s umělou inteligencí v celém odvětví a veřejném sektoru. Kromě probíhající spolupráce s orgány dohledu nad AI to může zahrnovat strukturované zapojení bank a orgánů dohledu s cílem podpořit výměny informací o nových otázkách, jako je obezřetnostní významnost rizik souvisejících s AI, přesnost a vysvětlitelnost modelů, kvalita vstupních údajů a kvantifikace přínosů případů použití AI. Kromě toho budou pilotní přezkumy na dálku a na místě zkoumat, jak rámce řízení a rámce správy a řízení rizik omezeného počtu bank, které jsou předmětem přezkumu, podporují zavádění AI, a posoudí, zda jsou podkladová rizika náležitě kontrolována a v souladu se strategickými cíli bank a jejich ochotou podstupovat riziko.
Činnosti dohledu plánované pro tyto priority
- Celosystémová strategie pro nápravu významných zjištění a opatření v oblasti rizik IKT, která byla identifikována během předchozích činností
- Dva soubory kontrol na místě zaměřených na řízení kybernetické bezpečnosti a řízení rizik třetích stran
- Penetrační testování na základě hrozeb, v souladu s požadavky nařízení DORA
- Cílený přezkum řízení změn IKT
- Cílený přezkum závislosti bank na poskytovatelích cloudových služeb
- Průzkum připravenosti na kvantovou výpočetní techniku s cílem posoudit připravenost bank na přechod na postkvantovou kryptografii
- Horizontální analýza akčních plánů bank týkajících se hraničních modelů AI a cílená následná opatření
- Strukturovaná spolupráce s průmyslem se zaměřením na případy použití AI a související důsledky pro řízení rizik, doplněná pilotními misemi na dálku a na místě
Řádné schopnosti podávat zprávy o rizicích a související informační systémy
Strategický cíl: V zájmu podpory řádného řízení rizik a účinného rozhodování by dohlížené subjekty měly zintenzivnit své úsilí o účinnou a rychlou nápravu významných nedostatků zjištěných v jejich rámcích RDARR. Měly by je rovněž uvést do souladu s očekáváními v oblasti dohledu stanovenými v obecných zásadách ECB pro účinnou agregaci údajů v oblasti rizik a vykazování rizik a v zásadách Basilejského výboru pro bankovní dohled pro účinnou agregaci údajů v oblasti rizik a vykazování rizik (BCBS 239).
Technologický pokrok a nejisté geopolitické prostředí zdůrazňují zásadní význam silných kapacit RDARR v bankách. Včasné a přesné vykazování, které má zásadní význam pro účinné strategické řízení bank a řízení rizik – zejména v době krize − má v současném nejistém prostředí i nadále zásadní význam. Rychlé tempo technologických inovací a rostoucí zavádění AI zároveň vytvářejí silné pobídky pro banky, aby upřednostňovaly vysoce kvalitní údaje, posílenou automatizaci a modernizaci IT architektur. Nejen, že to z RDARR činí základní prvek dodržování předpisů, ale také se jedná o pádný důvod pro mnoho institucí, aby podpořily své inovační iniciativy.
Dohlížené subjekty dosáhly významného pokroku v řešení zranitelných míst souvisejících s RDARR, částečně díky zvýšené pozornosti dohledu. Současné úsilí o nápravu je však ještě třeba posílit. Dohledové sledování pokroku bank v rámci celosystémové strategie nápravy RDARR naznačuje větší zaměření dohlížených subjektů na řešení nedostatků RDARR/BCBS 239.[37] Postupně se provádějí víceleté nápravné programy, které vykazují lepší zapojení řídících orgánů. Zároveň přetrvávají významné nedostatky, včetně IT a datových architektur, původu dat, kontrol kvality údajů, nadměrné závislosti na manuálních procesech a opakujících se problémů s podáváním zpráv orgánům dohledu. Vzhledem ke složitosti a zdlouhavým harmonogramům transformačních programů zůstávají rizika provádění vysoká. Tyto nedostatky se odrážejí také ve vytrvale slabých skóre SREP v RDARR.[38]
Do budoucna se pracovníci dohledu budou i nadále zaměřovat na zajištění účinného úsilí o nápravu. Očekává se, že toto úsilí v nadcházejícím roce zesílí, přičemž velký počet závažných opatření v oblasti dohledu v rámci RDARR má být vyřešen do konce let 2026 a 2027. V souladu s projednanými a dohodnutými lhůtami budou pracovníci dohledu i nadále pozorně sledovat pokrok bank při nápravě v rámci celosystémové strategie RDARR a zaměří se na nejzávažnější nedostatky. Některé následné kontroly na místě se rovněž zaměří na posouzení účinné nápravy složitějších zjištění z minulých přezkumů. V případě potřeby pracovníci dohledu plně využijí stávajících pravomocí dohledu, aby podpořili dodržování předpisů bankami do budoucna. Kromě toho budou některé cílené kontroly na místě prováděny u dohlížených subjektů, u nichž je třeba aktualizovat posouzení schopností RDARR nebo které dosud nebyly provedeny.
Činnosti dohledu plánované pro tyto priority
- Pokračování strategie nápravy závažných opatření v oblasti dohledu v RDARR
- Cílené kontroly na místě se zaměřily na rámce RDARR pro banky, které vyžadují další posouzení, spolu s cílenými následnými kontrolami na místě s cílem řešit dříve zjištěné závažné nedostatky
Evropská centrální banka 2026
Poštovní adresa 60640 Frankfurt am Main, Německo
Telefon +49 69 1344 0
Internetové stránky www.bankingsupervision.europa.eu
Všechna práva vyhrazena. Reprodukce pro vzdělávací a nekomerční účely je povolena za předpokladu, že je uveden zdroj.
Specifická terminologie viz glosář SSM (k dispozici pouze v angličtině).
HTML ISBN 978-92-899-8041-8, ISSN 2599-8536, doi:10.2866/4556554, QB-01-26-243-CS-Q
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.
Viz „ECB publishes results of 2026 geopolitical risk reverse stress test“, tisková zpráva, ECB, červenec 2026, a „Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk“, Blog dohledu, 11. září 2026.
Další informace týkající se pracovních programů a definice činností dohledu naleznete v „Boxu 1: Dohledový cyklus – integrované plánování dohledových činností“, Priority v oblasti dohledu 2026–2028, ECB, 2025.
Viz „Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision“, ECB, prosinec 2025.
Viz „Oil Market Report“, Mezinárodní energetická agentura, březen 2026.
Viz „Makroekonomické projekce pro eurozónu sestavené odborníky ECB, září 2026“, ECB.
Tamtéž.
Viz „Financial Stability Review“, ECB, listopad 2026.
Viz „Měnové prohlášení“, ECB, září 2026.
Viz „Financial Stability Review“, ECB, listopad 2026.
Viz Hielkema, P., „Insurance protection gaps in a changing climate“, Evropský orgán pro pojišťovnictví a zaměstnanecké penzijní pojištění, duben 2026.
Viz Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. a Zachmann, G., „Planning for the rising fiscal costs of climate disasters“, Policy Brief, 13/2026, Bruegel, 16. června 2026.
Viz „Financial Stability Review“, ECB, listopad 2026.
Tamtéž.
Tamtéž.
Viz „Addessing the impact of geopolitical risk“, internetové stránky bankovního dohledu ECB.
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.
Viz „Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, ECB, květen 2026.
Viz „Counterparty credit risk exploratory scenario exercise – Final results“, ECB, srpen 2025.
Viz „Complex exposures to private equity and credit funds require sophisticated risk management“, Supervision Newsletter, ECB, 13. listopadu 2024.
Viz „Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results“, ECB, červenec 2026.
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.
Viz „The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration“, tisková zpráva, Evropský orgán pro bankovnictví, 11. června 2026.
Viz „ECB launches fast-track assessments for capital and securitisation“, tisková zpráva, ECB, 19. Prosince 2025.
Převody syntetického rizika mohou způsobit přílišnou závislost bank na nebankovních investorech, což je vystavuje rolovacímu riziku, a propojenost s investory využívajícími pákový efekt a slabší monitorování po převodu mohou narušit skutečný převod rizik.
Viz „WMO confirms 2025 was one of warmest years on record“, tisková zpráva, Světová meteorologická organizace, 14. ledna 2026, a „European State of the Climate report“, Evropská komise, 2025.
Viz „Too hot to grow: The economic costs of extreme heat“, Allianz Research, 28. května 2026.
Viz „Transition Finance Tracker“, MSCI Institute, 2026.
Viz Trust, S. et al., „Planetary Solvency – finding our balance with nature“, Institute and Faculty of Actuaries, University of Exeter, leden 2025.
Viz Elderson, F., „Strengthening operational resilience for the age of AI“, hlavní projev na konferenci Goldman Sachs European Financials Conference 2026, 3. června 2026.
Viz Aldasoro, I., Auer, R., Frost, J. a Perez-Cruz, F., „A Mythos moment? Frontier AI and cyber risk“, BIS Bulletin, č. 129, Banka pro mezinárodní platby, červenec 2026.
Viz „Risk Assessment Report – June 2026“, Evropský orgán pro bankovnictví, červen 2026.
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.
Viz „Timely remediation for more resilient banks“, zpravodaj Supervision Newsletter, ECB, 12. srpna 2026.
V souladu s kapitolou V, oddílem II aktu EU o digitální provozní odolnosti: Rámec dohledu nad poskytovateli kritických služeb IKT z řad třetích stran.
Tato strategie byla schválena Radou dohledu v prosinci 2024 po zveřejnění všeobecných zásad ECB o účinné agregaci údajů v oblasti rizik a vykazování rizik a byla součástí pracovních programů, z nichž vycházejí priority v oblasti dohledu na období 2026–2028.
Viz „Aggregated results of the 2026 SREP“, ECB, listopad 2026.