


Prioritățile în materie de supraveghere pentru perioada 2027-2029
1 Introducere
Prioritățile în materie de supraveghere pentru perioada 2027-2029 reflectă strategia pe termen mediu a Supravegherii bancare a BCE pentru următorii trei ani. Aceste priorități sunt stabilite de Consiliul de supraveghere pe baza unei evaluări cuprinzătoare a riscurilor și sunt revizuite anual pentru a reflecta modificările intervenite în peisajul riscurilor, progresele înregistrate în raport cu obiectivele anterioare și rezultatele diferitelor activități de supraveghere, precum procesul de supraveghere și evaluare (Supervisory Review and Evaluation Process – SREP)[1]. Revizuirea anuală a priorităților asigură o abordare anticipativă, bazată pe riscuri, care facilitează alocarea eficientă a resurselor. De asemenea, aceasta sporește transparența măsurilor de supraveghere pentru bănci și oferă flexibilitatea adaptării priorităților la evoluția riscurilor.
Sectorul bancar european a manifestat, în ultimul an, o reziliență puternică, sprijinită de rezerve robuste de capital și de lichiditate, de o calitate stabilă a activelor și de o profitabilitate solidă, în pofida unor dificultăți semnificative. Evenimentele geopolitice, inclusiv conflictele militare și amplificarea barierelor comerciale, au generat influențe nefavorabile majore de natură macrofinanciară la adresa creșterii economice în zona euro, alimentând presiunile inflaționiste și accentuând incertitudinile. Fundamentele solide au permis băncilor să facă față acestor șocuri externe, susținând totodată cu eficacitate economia. Rezultatele testării la stres tematice din 2026 oferă dovezi suplimentare cu privire la capacitatea băncilor de a se pregăti pentru scenarii nefavorabile și de a le gestiona într-un context deosebit de incert. Într-adevăr, majoritatea băncilor și-au transpus în mod relevant scenariile geopolitice în factori determinanți ai riscurilor și au demonstrat o înțelegere solidă a canalelor de transmisie. Cu toate acestea, unele bănci trebuie să consolideze granularitatea și senzitivitatea scenariilor pentru a-și transpune în mod consecvent scenariile în indicatori de solvabilitate și de lichiditate și pentru a elabora proiecții bilanțiere prudente și măsuri de atenuare realiste.[2]
Cu toate acestea, băncile europene se confruntă cu dificultăți tot mai mari din cauza unui context din ce în ce mai complex și în schimbare rapidă, marcat de incertitudini ridicate și de riscuri extreme persistente, ceea ce necesită o asumare prudentă a riscurilor și o gestionare solidă a acestora. Chiar dacă sectorul s-a dovedit rezilient până în prezent, materializarea în bilanțurile băncilor a impactului șocurilor geopolitice, alături de o serie de trenduri de natură mai structurală, precum riscurile legate de schimbările climatice și de natură și progresele tehnologice, se poate produce cu un decalaj. Aceasta depinde de natura specifică a șocurilor, precum și de viteza și amploarea transmiterii acestora la nivelul economiei, al piețelor financiare sau al băncilor individuale. În același timp, băncile trebuie să aibă în vedere că o marjă de manevră bugetară în continuare limitată poate restrânge capacitatea autorităților publice de a amortiza șocurile viitoare. În acest context, o guvernanță solidă, o gestionare prudentă a riscurilor și rezerve adecvate de capital și de lichiditate sunt esențiale pentru a asigura că băncile pot absorbi șocurile viitoare, continuând, în același timp, să ofere finanțare gospodăriilor populației și companiilor. Reziliența operațională este, de asemenea, un obiectiv esențial, deoarece băncile se adaptează la transformările digitale rapide și la tehnologiile emergente, precum inteligența artificială (IA) avansată, care introduc noi vulnerabilități, inclusiv dependențe de furnizori terți și riscuri cibernetice sporite. Aceasta înseamnă că băncile trebuie să își păstreze agilitatea în soluționarea acestor dificultăți, asigurând totodată continuitatea serviciilor lor critice și conformitatea cu cerințele de reglementare, precum Actul legislativ privind reziliența operațională digitală (Digital Operational Resilience Act – DORA) al UE.
Prioritățile în materie de supraveghere pentru perioada 2027-2029 sunt, în linii mari, similare celor din anul precedent. La fel ca în anii anteriori, acestea echilibrează continuitatea cu necesitatea de a contracara riscurile emergente și vulnerabilitățile noi. Mai exact, prioritățile reflectă necesitatea ca băncile să își consolideze reziliența financiară la riscurile geopolitice și la șocurile macrofinanciare (prioritatea 1), precum și reziliența operațională și capacitățile TIC ca răspuns la amenințările emergente (prioritatea 2). Fiecare prioritate vizează vulnerabilități specifice, pentru care au fost stabilite obiective strategice distincte și au fost elaborate programe de lucru adaptate în vederea promovării unui sector bancar european rezilient, capabil să facă față unor riscuri tot mai complexe.[3]
Figura 1
Prioritățile în materie de supraveghere pentru perioada 2027-2029
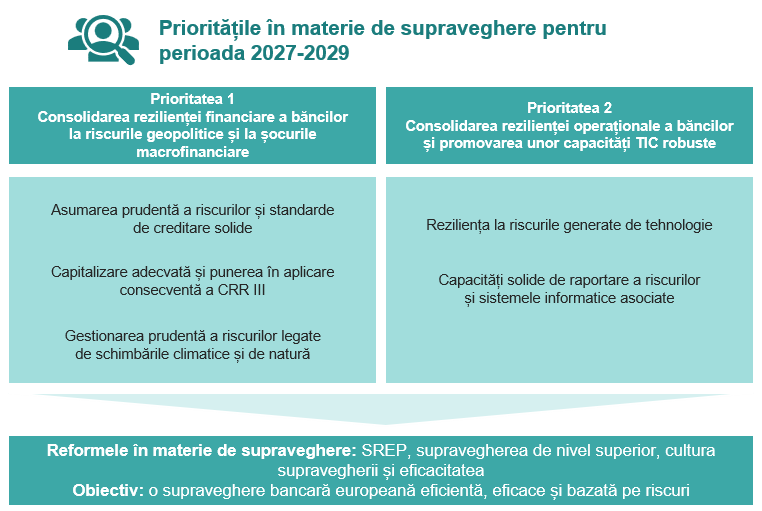
Sursa: BCE.
Prioritățile în materie de supraveghere abordează cele mai relevante vulnerabilități ale băncilor și promovează consecvența și eficacitatea planificării echipelor comune de supraveghere (ECS) în ceea ce privește riscurile transversale. Acestea pun bazele planificării supravegherii, care reflectă atât prioritățile la nivel de sistem, cât și domeniile care suscită preocupări mai idiosincratice, specifice instituției, și sprijină autoritățile de supraveghere în alocarea resurselor în conformitate cu niveluri de toleranță la risc predefinite. Pentru a promova eficacitatea și sinergiile la nivelul sectorului bancar european, prioritățile în materie de supraveghere sunt elaborate în strânsă colaborare cu autoritățile naționale competente și cu alte autorități europene, în special cu Autoritatea bancară europeană și cu Comitetul unic de rezoluție. Pentru autoritățile naționale de supraveghere care monitorizează instituțiile mai puțin semnificative, prioritățile în materie de supraveghere la nivel de sistem servesc drept referință utilă pentru stabilirea unor strategii de monitorizare proporționale. Comunicarea clară a acestor priorități este esențială în vederea încurajării transparenței și a consecvenței la nivelul supravegherii bancare europene, precum și a clarificării așteptărilor pentru bănci.
O abordare la nivel de sistem în ceea ce privește stabilirea priorităților este esențială pentru reformele în curs în materie de supraveghere și pentru a asigura că supravegherea bancară europeană rămâne eficientă, eficace și reactivă la riscurile emergente în contextul mutațiilor financiare.[4] Aceste reforme, care includ o revizuire a SREP, inițiativa „Supraveghere de nivel superior” și evaluarea culturii și eficacității supravegherii, sunt concepute pentru a reduce complexitatea și a consolida supravegherea bazată pe riscuri. Prin orientarea planificării strategice a BCE, prioritățile în materie de supraveghere contribuie în mod direct la obiectivele reformelor, întrucât se axează pe cele mai relevante riscuri, promovând gestionarea promptă și eficace a vulnerabilităților la nivelul întregului sector bancar. Atunci când transpun aceste priorități în activități concrete, precum inspecțiile la fața locului și analizele orizontale, autoritățile de supraveghere utilizează un cadru de toleranță la risc care combină aceste priorități generale cu evaluări specifice instituției. Acest echilibru între riscurile și prioritățile la nivel de sistem și cele specifice instituțiilor face posibilă raționalizarea măsurilor de supraveghere și limitarea implicațiilor pentru băncile individuale, consolidând totodată reziliența și stabilitatea generală a sectorului bancar european.
2 Evaluarea riscurilor și prioritățile în materie de supraveghere pentru perioada 2027-2029
2.1 Contextul geopolitic și macrofinanciar
Materializarea riscurilor geopolitice, amplificarea barierelor comerciale și accentuarea fragmentării pe plan mondial continuă să pună sub semnul întrebării perspectivele macroeconomice pentru zona euro și pentru sectorul său bancar. Conflictul din Orientul Mijlociu a intensificat gradul de instabilitate globală, determinând o deteriorare pronunțată a percepțiilor asupra riscurilor, o reevaluare abruptă a prețurilor pe piața financiară și incertitudini sporite privind politicile economice în Europa. Aceste evoluții se adaugă tensiunilor comerciale în curs și efectelor persistente ale războiului dus de Rusia în Ucraina. Conflictul din Orientul Mijlociu a provocat perturbări semnificative pe piețele petrolului și ale gazelor naturale, generând cel mai mare șoc la nivelul ofertei din istoria pieței petrolului.[5] Deși impactul imediat asupra sectorului bancar european a fost, până în prezent, limitat, o nouă escaladare a situației din Orientul Mijlociu și efectele întârziate de runda a doua, de exemplu prin intermediul piețelor de acțiuni și de obligațiuni, al unei accelerări a inflației și al unei creșteri economice mai lente, ar putea afecta calitatea activelor și reziliența băncilor în viitor.
Economia zonei euro s-a dovedit rezilientă la șocul energetic asociat conflictului din Orientul Mijlociu, dar persistă incertitudini, anticipându-se că inflația totală se va menține peste ținta de 2% a BCE pe termen scurt.[6] În pofida rezilienței manifestate în prima jumătate a anului, perspectivele economice pe termen scurt pentru zona euro rămân deosebit de incerte pe fondul conflictului în curs din Orientul Mijlociu și al volatilității persistente pe piețele energiei. Pe termen mediu, se estimează că cererea internă va continua să reprezinte principalul motor al creșterii economice în zona euro, susținută de redresarea veniturilor reale, de o piață rezilientă a forței de muncă și de majorarea cheltuielilor publice destinate infrastructurii și apărării, completate de investițiile legate de IA.[7] Cu toate acestea, nivelul ridicat al prețurilor produselor energetice și condițiile de finanțare mai restrictive au accentuat vulnerabilitățile fiscale, limitând capacitatea autorităților guvernamentale de a proteja gospodăriile populației și firmele împotriva șocurilor viitoare. [8] Aceste dificultăți fiscale persistente, alături de incertitudinile sporite, pot crea efecte de interacțiune negativă între emitenții suverani, piețele financiare și economia reală.
Riscurile în sensul scăderii la adresa creșterii economice în zona euro se mențin ridicate, în principal ca urmare a tensiunilor geopolitice sporite.[9] Orice perturbare suplimentară a aprovizionării cu produse energetice ar putea amplifica presiunile inflaționiste, ar putea eroda veniturile reale și ar putea limita investițiile. O deteriorare pe piețele financiare mondiale ar putea restrânge oferta de credite și ar putea diminua cererea, în timp ce recrudescența fricțiunilor comerciale ar putea exacerba perturbările la nivelul lanțurilor de aprovizionare, ar putea frâna exporturile și ar putea reduce consumul și investițiile. Incertitudinile geopolitice persistente generate de războiul dus de Rusia în Ucraina și de alte conflicte în curs, majorarea cheltuielilor destinate apărării și marja limitată de manevră bugetară obstrucționează capacitatea autorităților guvernamentale de a soluționa dificultățile structurale legate de digitalizare, de creșterea scăzută a productivității, de îmbătrânirea populației și de schimbările climatice.[10] Decalajul în ceea ce privește protecția oferită prin intermediul asigurărilor,[11] care rămâne substanțial, combinat cu stimulentele reduse pentru adaptare acordate companiilor, transferă din ce în ce mai mult pierderile generate de catastrofele naturale și de cele asociate schimbărilor climatice în bilanțurile publice, exercitând presiuni suplimentare asupra resurselor fiscale și consolidând efectele de interacțiune negativă.[12] Interacțiunea vulnerabilităților pe diferite piețe (de exemplu, ale titlurilor de îndatorare cu randament ridicat, ale finanțării prin îndatorare, ale acțiunilor legate de IA), nivelurile record ale datoriei suverane și înăsprirea condițiilor de finanțare ar putea crea instabilitate sistemică, într-un moment în care dezechilibrele bugetare structurale ar putea limita capacitatea de sprijin potențial din partea sectorului public într-o situație de criză sistemică.
Prelungirea sau chiar adâncirea tensiunilor geopolitice, dezechilibrele fiscale și riscurile emergente generate de tehnologiile disruptive, precum IA, ar putea pune la încercare încrederea pe piețele financiare.[13] Conflictul din Orientul Mijlociu a generat o reevaluare abruptă a prețurilor pe piețele financiare, mai ales pe cele ale acțiunilor, în luna martie 2026, însă piețele s-au redresat rapid. Între timp, evaluările acțiunilor s-au moderat, dar continuă să se bazeze pe anticipații ambițioase privind câștigurile, cu precădere în sectorul tehnologic.[14] Concentrarea pieței și interconexiunile dintre un număr mic de firme mari din domeniul tehnologiei s-au accentuat, ceea ce face ca piețele globale ale acțiunilor să fie mai sensibile la șocurile generate de firme individuale. Piețele financiare rămân vulnerabile la ajustările pronunțate determinate de nivelul robust al anticipațiilor privind câștigurile pentru acțiuni, la expunerile concentrate și la perturbările legate de IA, amplificate de vulnerabilitățile instituțiilor financiare nebancare (IFN). Deși interconexiunile dintre băncile din zona euro și IFN continuă să crească, riscurile asociate acestora sunt considerate în mare parte relevante numai pentru câteva bănci. Totuși, aceste expuneri interconectate ar putea amplifica vulnerabilitățile la nivel de sistem, mai ales în timpul episoadelor de tensiuni pe piețe, conducând la efecte de propagare la nivelul instituțiilor și piețelor financiare.
2.2 Prioritatea 1: Consolidarea rezilienței financiare a băncilor la riscurile geopolitice și la șocurile macrofinanciare
Influențele nefavorabile externe generate de contextul geopolitic și macrofinanciar continuă să pună sub semnul întrebării reziliența financiară a sectorului bancar european, necesitând o atenție specifică în materie de supraveghere. Întrucât perspectivele macroeconomice mai modeste în zona euro ar putea afecta calitatea activelor băncilor cu un decalaj, este esențial ca băncile să mențină standarde solide de subscriere a creditelor și practici robuste de gestionare a riscului de credit. În plus, interconexiunile tot mai strânse dintre bănci și sectorul IFN necesită o supraveghere atentă, îndeosebi pentru băncile cu expuneri semnificative la contrapartide mai riscante, de exemplu din cauza unui grad de îndatorare mai ridicat.[15] Totodată, rămâne vital ca băncile să pună în aplicare în mod eficace pachetul CRR III/CRD VI pentru a-și alinia cerințele de capital la asumarea efectivă a riscurilor. Prin urmare, autoritățile de supraveghere vor continua să se concentreze asupra calculării exacte de către bănci a activelor ponderate în funcție de risc, mai ales în cadrul abordărilor standardizate mai granulare și mai sensibile la risc. De asemenea, expunerile legate de schimbările climatice și de natură rămân o vulnerabilitate principală, în condițiile în care riscurile continuă să se intensifice, iar băncile se confruntă în continuare cu dificultăți în ceea ce privește integrarea acestor riscuri în cadrele lor de gestionare a riscurilor și în planificarea prudențială a tranziției.
Riscurile geopolitice, care s-au accentuat în ultimul an, rămân un element central al priorităților BCE în materie de supraveghere. Fiind un factor de risc transversal, riscurile geopolitice afectează atât reziliența financiară, cât și cea operațională a băncilor, deoarece se propagă prin mai multe canale simultan,[16] acestea necesitând o atenție deosebită atât în activitățile de supraveghere legate de priorități, cât și în cele periodice.
Asumarea prudentă a riscurilor și standarde de creditare solide
Obiectiv strategic: Pentru a promova o asumare prudentă a riscurilor, entitățile supravegheate ar trebui să mențină standarde de creditare solide și o stabilire a prețurilor în funcție de riscuri, să se adapteze la schimbările macrofinanciare și la circumstanțele specifice instituției și să gestioneze în mod eficace riscurile generate de expunerile semnificative la IFN cu un grad de risc mai ridicat.
În ultimul an, sectorul bancar european a raportat o calitate stabilă a activelor, în pofida provocărilor externe și a diferențelor la nivel de țară. Ponderile creditelor neperformante s-au menținut scăzute, fiind susținute de fundamentele solide ale sectorului privat și de o piață stabilă a forței de muncă. În timp ce băncile din unele țări s-au confruntat cu o deteriorare semnificativă a calității activelor, îndeosebi pe segmentul întreprinderilor mici și mijlocii, majoritatea categoriilor de active au înregistrat o îmbunătățire. Creditul de consum a constituit o excepție, ponderile creditelor neperformante și ale creditelor din Stadiul 2 crescând considerabil, în timp ce standardele de creditare au continuat să se înăsprească pe acest segment. În același timp, portofoliile de credite ipotecare au rămas reziliente, ponderile creditelor neperformante situându-se la niveluri scăzute, susținute de creșterea prețurilor locuințelor. Deși condițiile de pe piețele imobiliare comerciale au relevat indicii de stabilizare, persistă incertitudini semnificative și riscuri în sensul scăderii, în special în ceea ce privește necesarul de refinanțare, împrumuturile pentru dezvoltarea de proiecte, evaluările proprietăților și materializarea întârziată a riscurilor de credit. Privind în perspectivă, contextul geopolitic actual, marcat de un șoc energetic semnificativ și de durată, de o concurență internațională sporită și de incertitudini tarifare persistente, prezintă riscuri pentru bilanțurile companiilor, mai ales în sectoarele energointensive, cum ar fi industria prelucrătoare, inclusiv sectorul auto și cel al produselor chimice. Alte sectoare, precum transporturile și agricultura, se pot confrunta, de asemenea, cu dificultăți din cauza perturbărilor la nivelul lanțurilor de aprovizionare, a creșterii costurilor de producție, dar și a fenomenelor meteorologice extreme. Aceste evoluții subliniază necesitatea unei gestionări solide a riscului de credit, domeniu în care se impun îmbunătățiri conform rezultatelor SREP din 2026.[17] Deși impactul șocurilor recente asupra bilanțurilor băncilor încă nu s-a materializat, costul riscurilor a înregistrat deja o creștere pentru majoritatea băncilor, deși s-a menținut în apropierea mediei pe termen lung, iar șocurile suplimentare ar putea face necesară majorarea provizioanelor acestora în viitor.
Având în vedere aceste perspective dificile, este esențial ca băncile să aplice standarde prudente de subscriere a creditelor și să mențină practici robuste de gestionare a riscurilor. În anul 2026, Supravegherea bancară a BCE a efectuat o analiză tematică pentru a evalua standardele de subscriere a creditelor la nivelul entităților supravegheate, cu un accent deosebit pe împrumuturile noi. Prin urmare, băncile ar putea aplica constatările în urma acestei analize, care le-ar putea ajuta să își compare practicile cu cele ale altor bănci, să își consolideze cadrele privind apetitul pentru risc și să se alinieze într-un mod mai fidel la așteptările în materie de supraveghere. Privind în perspectivă, inițiativele de supraveghere destinate monitorizării, constând în analize țintite la distanță și la fața locului, se vor baza pe rezultatul analizei tematice pentru a interacționa cu orice bănci atipice. Activitățile la distanță vor viza, în principal, evaluările băncilor privind bonitatea debitorilor pe segmentul imobiliar rezidențial și pe cel imobiliar corporativ.
Un motiv de preocupare tot mai pregnant pentru autoritățile de supraveghere îl reprezintă expunerile băncilor la IFN mai vulnerabile și cu un grad de risc mai ridicat, chiar dacă, în această etapă, acestea ar trebui considerate semnificative numai pentru câteva bănci. Aceste expuneri provin cu precădere din servicii pe piața de capital, cum ar fi operațiunile de finanțare prin titluri de valoare și operațiunile cu instrumente financiare derivate, care generează un risc de credit al contrapartidei. Acest risc este exacerbat în perioadele de volatilitate accentuată și, în cazul în care s-ar materializa, s-ar putea propaga la nivelul pieței financiare în sens mai larg. De asemenea, băncile pot fi expuse la IFN prin intermediul canalelor de finanțare, al liniilor de credit sau al împrumuturilor directe, inclusiv al piețelor private. Volumul operațiunilor derulate de bănci cu IFN s-a majorat în ultimul an și este concentrat în mare parte în cadrul câtorva instituții, în timp ce riscul de credit al contrapartidei rămâne în mare măsură limitat la nivel sectorial. La începutul anului 2026, temerile cu privire la deteriorarea calității activelor au generat o creștere vertiginoasă a cererilor de răscumpărare din partea vehiculelor IFN semilichide, mai ales pe segmentul creditului privat, dar nu s-a observat o deteriorare generalizată, iar expunerile directe ale băncilor rămân limitate.[18]
Controlul în scopuri de supraveghere al interconexiunilor dintre bănci și IFN s-a intensificat în ultimii ani, mai multe analize relevând deficiențe în gestionarea de către bănci a riscului de credit al contrapartidei, a serviciilor de tip prime brokerage și a activităților pe piețele private. Un exercițiu de scenariu exploratoriu privind riscul de credit al contrapartidei,[19] axat pe câteva instituții selectate, a evidențiat o concentrare a expunerilor față de contrapartide situate sub ratingul „investment grade” în fonduri speculative, fonduri de capital privat și birouri familiale, în timp ce nivelurile de garantare pentru contrapartidele IFN au fost, prin comparație, ridicate. Acest exercițiu a arătat, de asemenea, că majoritatea băncilor participante nu dispuneau de cadre de testare la stres specifice IFN sau de limite de risc. O analiză suplimentară a expunerilor băncilor la fondurile de capital privat și la cele de credit privat a evidențiat vulnerabilități în gestionarea riscurilor pentru aceste segmente.[20] Prin urmare, autoritățile de supraveghere vor realiza o monitorizare țintită a eforturilor băncilor de a aplica recomandările formulate cu privire la cadrele lor de gestionare a riscurilor pentru finanțarea fondurilor.
Privind în perspectivă, autoritățile de supraveghere vor continua să monitorizeze atent aceste evoluții ale riscurilor și respectarea de către bănci a așteptărilor în materie de supraveghere pentru activitățile legate de piața privată. O nouă campanie de inspecții la fața locului se va axa pe finanțarea fondurilor, creditarea bazată pe active și expunerile la sectorul bancar paralel, în special cele legate de capitalul privat, creditul privat și investițiile fondurilor în imobilizări corporale. Eforturile de supraveghere se vor concentra asupra instituțiilor cu expuneri semnificative la contrapartide cu un grad de risc mai ridicat, și nu asupra transformării acestor expuneri într-o prioritate la nivelul întregului sistem.
Activități de supraveghere planificate pentru aceste priorități
- Analize țintite ale evaluărilor bonității băncilor, axate pe segmentul imobiliar rezidențial și pe cel imobiliar corporativ
- Campanie de inspecții la fața locului privind standardele de subscriere a creditelor și inspecții la fața locului țintite privind stabilirea prețurilor împrumuturilor
- Monitorizarea țintită a respectării de către bănci a recomandărilor cadrului de gestionare a riscurilor pentru finanțarea fondurilor
- Campanie de inspecții la fața locului privind finanțarea fondurilor, creditarea bazată pe active și expunerile la IFN
Capitalizarea adecvată și punerea în aplicare consecventă a CRR III
Obiectiv strategic: Entitățile supravegheate ar trebui să elaboreze și să mențină o planificare solidă a capitalului, care să reflecte efectele posibile ale șocurilor nefavorabile de natură macrofinanciară și geopolitică, și să asigure o punere în aplicare corespunzătoare a noilor cerințe din CRR III.
Deși o marjă de capital adecvată sprijină reziliența băncilor la șocuri nefavorabile, gestionarea anticipativă a riscurilor și planificarea solidă a capitalului rămân esențiale. După atingerea unui nivel maxim în anul 2025 pe seama unei profitabilități ridicate, ratele agregate ale fondurilor proprii pentru sectorul bancar european au rămas, în mare măsură, similare în 2026, ceea ce a condus la rezerve robuste la nivel de sistem. Cu toate acestea, probabilitatea sporită a producerii unor evenimente extreme (tail risks) în contextul incert actual subliniază necesitatea unei planificări prudente, anticipative. Testarea la stres în sens invers privind riscul geopolitic din 2026 a arătat că băncile au o înțelegere generală solidă a canalelor de transmisie care le afectează solvabilitatea, lichiditatea și sursele de venit. Acestea fiind spuse, numeroase cadre de testare la stres nu au reușit să surprindă cu exactitate interacțiunile dintre solvabilitate și lichiditate. În plus, au fost evidențiate deficiențe în ceea ce privește transpunerea scenariilor în indicatori de solvabilitate, fezabilitatea măsurilor de atenuare și ipotezele privind expansiunea bilanțurilor în timpul crizelor sistemice.[21] Rezultatele SREP din 2026 au semnalat, de asemenea, vulnerabilități persistente la nivelul cadrelor de planificare a capitalului și al acurateței proiecțiilor.[22]
Privind în perspectivă, autoritățile de supraveghere vor continua să evalueze procesele de evaluare a adecvării capitalului intern (internal capital adequacy assessment process – ICAAP) ale băncilor, concentrându-se asupra proiecțiilor privind capitalul și a gestionării scenariilor nefavorabile. Testarea la stres la nivelul UE din 2027 va evalua în continuare reziliența băncilor, încorporând pentru prima dată, alături de șocurile macrofinanciare, tranziția legată de schimbările climatice și riscurile fizice.[23]
Cadrul CRR III urmărește să consolideze capacitatea băncilor de a absorbi șocurile economice, deși punerea în aplicare exactă și consecventă a acestuia rămâne dificilă. După identificarea băncilor care necesită un control mai atent, în 2026 au fost lansate activități de supraveghere orizontale și la fața locului țintite pentru a compara practicile băncilor și pentru a evalua exactitatea și consecvența punerii în aplicare a abordărilor standardizate utilizate pentru calcularea activelor ponderate în funcție de risc în ceea ce privește riscul de credit și riscul operațional. Aceste activități vor continua în 2027 și vor fi extinse pentru a mări treptat acoperirea băncilor.
Ca parte a reformelor în materie de supraveghere, Supravegherea bancară a BCE a introdus o procedură în regim de urgență[24] în luna ianuarie 2026 pentru a raționaliza și a digitaliza evaluarea securitizărilor sintetice simple și standardizate eligibile. Având în vedere că aproximativ 30% dintre toate tranzacțiile sintetice îndeplinesc criteriile de eligibilitate, simplificarea are deja loc. Datele colectate prin intermediul procesului în regim de urgență digitalizat sunt utilizate nu numai pentru a evalua tranzacțiile individuale, ci și vulnerabilitățile specifice băncilor și cele la nivel de sistem. În paralel, este în desfășurare un proiect de digitalizare a notificărilor privind securitizările în afara procesului în regim de urgență. În ansamblu, este în continuare esențial ca autoritățile de supraveghere să evalueze strategia generală, gestionarea riscurilor și cadrele de capital ale băncilor pentru a asigura că riscurile[25] prezentate de securitizări sunt identificate, măsurate, monitorizate, raportate și gestionate în mod adecvat. În acest context, în 2027 BCE va realiza o analiză țintită a unor bănci selectate pentru a examina strategiile lor de transfer semnificativ al riscului (significant risk transfer – SRT), cadrele lor privind apetitul pentru risc, practicile lor de gestionare a tranzacțiilor de la un capăt la altul și integrarea SRT în planurile de capital și în scenariile ICAAP. Această analiză orizontală va fi completată de inspecții la fața locului țintite privind securitizarea SRT sintetică.
Activități de supraveghere planificate pentru aceste priorități
- Analiză țintită privind modul în care sunt calculate activele ponderate în funcție de riscul de credit în cadrul abordării standardizate, completată de o campanie de inspecții la fața locului
- Analiză țintită privind componenta indicatorului de activitate care sprijină calcularea cerințelor de capital pentru riscul operațional
- Analiză țintită privind strategia SRT și gestionarea riscurilor, completată de inspecții la fața locului țintite privind securitizarea SRT sintetică
Gestionarea prudentă a riscurilor legate de schimbările climatice și de natură
Obiectiv strategic: Entitățile supravegheate ar trebui să evalueze și să gestioneze în mod eficace riscurile pe termen scurt, mediu și lung care decurg din diferitele crize legate de schimbările climatice și de natură și să remedieze deficiențele persistente ale cadrelor asociate de gestionare a riscurilor.
Având în vedere că emisiile globale de CO2 generate de combustibilii fosili au atins un nivel record în anul 2025, iar temperaturile continuă să crească, riscurile legate de schimbările climatice și de natură continuă să reprezinte provocări semnificative pentru economia zonei euro și pentru bănci deopotrivă. Fenomenele meteorologice extreme sunt din ce în ce mai frecvente și mai severe,[26] exercitând presiuni sporite asupra creșterii economice.[27] Acestea sunt amplificate de degradarea activelor biofizice și hidrologice, precum pădurile, albiile râurilor și rezervoarele de apă subterană. În același timp, riscurile unei tranziții dezordonate rămân ridicate, deoarece incertitudinile și fricțiunile asociate politicilor afectează deciziile de investiții și majorează costurile de tranziție. Conflictul din Orientul Mijlociu și perturbările recente ale aprovizionării cu petrol și gaze naturale au impulsionat temporar utilizarea de combustibili fosili, unele țări, inclusiv din UE, revenind la cărbune. Deși temerile legate de securitatea energetică, stimulentele economice și inițiativele precum AccelerateEU și Planul de acțiune privind electrificarea sprijină trecerea pe termen lung la energia curată, tranziția nu este în grafic. În prezent, se consideră că este probabil ca majoritatea statelor membre să nu își îndeplinească obiectivele climatice pentru 2030, iar traiectoriile emisiilor colective ale companiilor cotate la bursă implică o încălzire globală de 3°C.[28]
După încheierea în 2025 a programului pe cinci ani al BCE privind riscurile legate de schimbările climatice și de natură, autoritățile de supraveghere au continuat să monitorizeze aplicarea măsurilor adoptate cu privire la deficiențele semnificative rămase. Pe parcursul anului 2025, autoritățile de supraveghere au monitorizat atent remedierea acestor deficiențe, inclusiv prin inspecții la fața locului țintite. Deși entitățile supravegheate au înregistrat progrese semnificative în ansamblu, abordările în materie de gestionare a riscurilor legate de schimbările climatice și de natură rămân neuniforme. Lacunele în ceea ce privește acoperirea cuprinzătoare a tuturor portofoliilor, expunerilor și categoriilor de risc semnificative continuă să genereze preocupări. Impacturile viitoare rămân deosebit de incerte și este probabil să fie subestimate, deoarece factorii de amplificare, canalele de transmisie și mecanismele de atenuare importante se reflectă doar parțial în cadrele actuale.[29] Autoritățile de supraveghere au continuat să monitorizeze vulnerabilitățile rămase ca parte a activităților lor periodice. Noile mandate prudențiale din CRR III/CRD VI, alături de așteptările în materie de reglementare prezentate în Ghidul ABE privind gestionarea riscurilor ESG, au fost introduse în practica de supraveghere în mod progresiv și țintit, abordând domenii care nu erau incluse anterior în Ghidul BCE privind riscurile legate de schimbările climatice și cele de mediu. Pentru a ajuta în continuare băncile să elimine lacunele din cadrele lor de gestionare a riscurilor și să remedieze vulnerabilitățile în contextul evoluției riscurilor, Supravegherea bancară a BCE și-a actualizat, în luna mai 2026, compendiul de bune practici pentru gestionarea riscurilor legate de schimbările climatice și de natură și raportul referitor la bunele practici pentru testările la stres privind riscurile legate de schimbările climatice și de natură.
Privind în perspectivă, autoritățile de supraveghere își vor concentra atenția asupra practicilor băncilor de a-și consolida capacitățile de planificare prudențială a tranziției și de a soluționa dificultățile persistente referitoare la gestionarea riscurilor legate de schimbările climatice și de natură, cu un accent sporit pe riscul fizic. Dialogurile structurate informale cu un eșantion de bănci privind planificarea prudențială a tranziției au început în 2025 și au continuat în 2026, inclusiv ca parte a inspecțiilor la fața locului. Scopul este de a promova o înțelegere comună a așteptărilor în materie de supraveghere și de a permite autorităților de supraveghere să facă bilanțul abordărilor băncilor privind planificarea tranziției și să identifice domeniile în care sunt necesare îmbunătățiri. În etapa următoare, BCE va efectua, în anul 2027, o analiză tematică pentru a evalua capacitățile băncilor de planificare prudențială a tranziției. Autoritățile de supraveghere vor continua, de asemenea, să analizeze capacitatea băncilor de a soluționa dificultățile persistente legate de riscul fizic într-un grup de bănci selectate. Accentul se va pune pe evaluarea preparativelor băncilor cu privire la riscul fizic și a capacităților acestora de a-l identifica, de a-l măsura și de a răspunde la acesta. Pe lângă obiectivul pe termen mediu de integrare deplină a riscurilor legate de schimbările climatice și de natură în toate categoriile clasice de risc bancar în cursul inspecțiilor la fața locului periodice, în 2028 autoritățile de supraveghere intenționează să efectueze inspecții la fața locului țintite privind riscurile legate de apă, pe lângă monitorizarea aplicării măsurilor adoptate în urma constatărilor din analiza tematică privind planificarea prudențială a tranziției.
Activități de supraveghere planificate pentru aceste priorități
- Analiză tematică privind planificarea prudențială a tranziției băncilor în conformitate cu pachetul CRR III/CRD VI
- Analiză aprofundată a capacităților băncilor de a soluționa dificultățile actuale, inclusiv riscul fizic legat de schimbările climatice și de natură
- Inspecții la fața locului țintite, axate pe: (1) măsurile adoptate în urma analizei tematice privind planificarea prudențială a tranziției, (2) riscurile legate de apă și (3) integrarea în continuare a riscurilor legate de schimbările climatice și de natură în riscul de credit și în inspecțiile la fața locului privind ICAAP
2.3 Prioritatea 2: Consolidarea rezilienței operaționale a băncilor și promovarea unor capacități TIC robuste
Progresele tehnologice rapide și intensificarea amenințărilor cibernetice, la care se adaugă mediul geopolitic actual, subliniază necesitatea ca sectorul bancar european să își dezvolte, să își mențină și, acolo unde este necesar, să își consolideze capacitățile în domeniul tehnologiei informației și comunicațiilor (TIC) și al rezilienței operaționale. Activitățile de supraveghere se vor axa pe eforturile băncilor de remediere a vulnerabilităților din cadrele lor de securitate a TIC și de gestionare a riscurilor TIC generate de terți, în special a celor semnalate în evaluările anterioare. În condițiile în care apariția modelelor avansate de IA de avangardă a transformat și mai mult peisajul riscurilor, permițând atacuri cibernetice mai sofisticate și fraude bazate pe tehnologie, remedierea în timp util și cu eficacitate a deficiențelor identificate anterior a devenit și mai importantă. Dezvoltarea și adoptarea accelerată a modelelor de IA, alături de interconexiunile acestora cu alte riscuri generate de tehnologie, au sporit necesitatea de a axa supravegherea în mai mare măsură pe strategiile, gestionarea riscurilor și structurile de guvernanță legate de IA ale băncilor. Prin urmare, sfera de aplicare a strategiei prioritare pe termen mediu și lung privind strategiile, guvernanța și gestionarea riscurilor digitale și, în special, legate de IA ale băncilor, care a fost introdusă în prioritățile în materie de supraveghere de anul trecut, a fost integrată în activitatea periodică de supraveghere privind riscurile generate de tehnologie. Este la fel de important ca băncile să remedieze vulnerabilitățile la nivel de guvernanță, mai ales în ceea ce privește agregarea datelor privind riscurile și raportarea riscurilor (risk data aggregation and risk reporting – RDARR), deoarece acest domeniu rămâne printre cele principale care necesită îmbunătățiri. Asigurarea unor baze solide pentru RDARR este esențială pentru o monitorizare eficace a riscurilor și pentru luarea deciziilor într-un mediu din ce în ce mai complex. Această dublă orientare ar trebui să permită băncilor să modereze evoluția riscurilor, valorificând totodată la maximum potențialul transformator al inovării bazate pe IA.
Reziliența la riscurile generate de tehnologie
Obiectiv strategic: Entitățile supravegheate ar trebui să își consolideze reziliența operațională prin consolidarea cadrelor lor de securitate TIC și de gestionare a riscurilor TIC generate de terți, soluționând în același timp provocările reprezentate de tehnologiile emergente, cum ar fi IA și informatica cuantică. Entitățile supravegheate ar trebui, de asemenea, să dispună de strategii digitale robuste, de cadre solide de guvernanță și de controale stricte ale riscurilor pentru a echilibra inovarea cu evoluția amenințărilor, astfel încât să promoveze securitatea și competitivitatea susținută.
Amenințările cibernetice tot mai răspândite și progresele tehnologice rapide sunt foarte dificile pentru băncile care își desfășoară activitatea într-un mediu geopolitic tot mai complex. La fel ca multe infrastructuri critice ale pieței financiare, băncile se confruntă cu atacuri cibernetice mai frecvente, mai țintite și mai sofisticate,[30] agravate de activități desfășurate cu rea intenție sponsorizate de state și de vulnerabilități sporite la nivelul lanțurilor de aprovizionare. Dependența lor de câțiva furnizori de servicii critice, îndeosebi de furnizori de servicii cloud din afara UE, exacerbează aceste riscuri pe fondul accentuării concentrării, al substituibilității scăzute, al capacităților de ieșire și de migrare, precum și al dependențelor mai mari la nivelul lanțurilor de aprovizionare. Modelele de IA de avangardă care sunt capabile să identifice în mod autonom vulnerabilitățile și să execute atacuri cibernetice avansate cu o viteză și o precizie fără precedent amplifică și mai mult aceste riscuri operaționale și la adresa stabilității financiare.[31] Pe lângă riscurile cibernetice și cele legate de TIC, riscul de fraudă a crescut abrupt în ultimii ani din cauza vulnerabilităților legate de tehnologie și a criminalității financiare,[32] deși pierderile bancare aferente rămân foarte limitate.
În prezent, băncile trebuie să își intensifice eforturile de dezvoltare, menținere și, acolo unde este necesar, consolidare a cadrelor lor de gestionare a riscului operațional. Procesele de supraveghere și rezultatele SREP din 2026 evidențiază deficiențe semnificative persistente în gestionarea riscului operațional, riscul TIC obținând în mod constant un scor slab.[33] Principalele deficiențe se referă la practicile de securitate cibernetică, la igiena cibernetică de bază și la gestionarea riscurilor generate de terți, demonstrând necesitatea ca băncile să își consolideze practicile în aceste domenii.[34] O scrisoare trimisă președinților de bănci cu privire la amenințările la adresa securității cibernetice bazate pe IA din partea Supravegherii bancare a BCE, emisă împreună cu avertismentul CERS privind riscurile cibernetice sistemice care decurg din modelele de inteligență artificială de avangardă, a subliniat importanța critică a abordării constatărilor nesoluționate în materie de supraveghere, a amenințărilor emergente bazate pe IA și a respectării DORA.
În ultimii ani, Supravegherea bancară a BCE și-a aprofundat înțelegerea strategiilor digitale ale băncilor, a cazurilor de utilizare a IA și a practicilor de gestionare a riscurilor prin interacțiuni continue și ateliere tematice. Deși băncile înregistrează progrese în ceea ce privește alinierea inițiativelor în domeniul IA la strategiile digitale mai generale, îmbunătățirea mecanismelor lor de guvernanță și pregătirea pentru Regulamentul UE privind inteligența artificială, sunt necesare eforturi suplimentare în domenii precum transparența, explicabilitatea și guvernanța datelor. Aceste deficiențe dovedesc necesitatea de a pune în continuare accentul pe RDARR pentru a asigura rezultate consecvente și fiabile. În anul 2026, o inițiativă orizontală privind aplicațiile de IA generativă a explorat atât oportunitățile, cât și riscurile asociate IA și a evaluat gradul de pregătire a băncilor pentru gestionarea unor astfel de dificultăți.
Privind în perspectivă, prioritățile în materie de supraveghere se vor axa pe consolidarea gestionării riscurilor TIC și a rezilienței operaționale a băncilor, precum și pe promovarea eforturilor sectorului bancar de a se adapta la tehnologiile emergente. O mare parte din viitoarea interacțiune în scopuri de supraveghere cu băncile va fi dedicată remedierii constatărilor și măsurilor rămase privind riscurile TIC identificate în anii precedenți ca parte a „exercițiului de reorientare” mai amplu.[35] Acest exercițiu implică o analiză structurată a constatărilor și măsurilor încă nesoluționate, care ia în considerare mai mulți factori, inclusiv gravitatea, vechimea, relevanța prudențială și stadiul remedierii acestora, precum și probabilitatea ca o intervenție suplimentară în materie de supraveghere să fie necesară. Pe lângă introducerea acestei inițiative de remediere la nivelul întregului sistem, activitățile complementare de supraveghere se vor axa pe riscul de securitate a TIC, inclusiv pe continuarea campaniei de inspecții la fața locului privind gestionarea securității cibernetice și testele de penetrare bazate pe amenințări, în conformitate cu cerințele DORA.
În plus, inițiativele destinate monitorizării vor evalua gradul de pregătire a băncilor pentru migrarea la criptografia post-cuantică, subliniind necesitatea pregătirii în timp util, precum și planurile de acțiune elaborate de bănci ca răspuns la scrisoarea trimisă președinților de bănci cu privire la amenințările la adresa securității cibernetice bazate pe IA, în vederea identificării trendurilor, a provocărilor și a domeniilor în care sunt necesare îmbunătățiri. În domeniul gestionării riscurilor generate de terți, autoritățile de supraveghere vor extinde campania de inspecții la fața locului aferentă și vor efectua o analiză țintită a dependențelor de furnizori de servicii cloud. Obiectivul este de a descoperi riscurile asociate dependenței băncilor de furnizori externi pentru funcții critice și de a evalua dacă băncile au introdus măsuri adecvate pentru a răspunde unei posibile perturbări a serviciului și pentru a se redresa în urma acesteia. De asemenea, este planificată o extindere a analizei țintite din 2026 privind gestionarea modificărilor aferente TIC. În plus, Supravegherea bancară a BCE va informa băncile relevante cu privire la riscurile identificate de supraveghetorul principal în recomandările trimise furnizorilor terți esențiali de servicii TIC, astfel încât băncile să abordeze aceste riscuri și în propriile cadre de gestionare a riscurilor generate de terți.[36]
Supravegherea bancară a BCE își intensifică eforturile pentru a-și consolida înțelegerea riscurilor legate de IA la nivelul întregului sector și în sectorul public. Dincolo de cooperarea în curs cu autoritățile de monitorizare a IA, acest demers poate implica o interacțiune structurată între bănci și autoritățile de supraveghere pentru a încuraja schimburile cu privire la aspecte emergente, precum importanța prudențială a riscurilor legate de IA, acuratețea și explicabilitatea modelelor, calitatea datelor de intrare și cuantificarea beneficiilor cazurilor de utilizare a IA. În plus, o serie de analize-pilot la distanță și la fața locului vor examina modul în care cadrele de guvernanță și de gestionare a riscurilor ale numărului limitat de bănci analizate sprijină implementarea IA, evaluând dacă riscurile asociate sunt controlate și aliniate în mod adecvat la apetitul pentru risc și obiectivele strategice ale băncilor.
Activități de supraveghere planificate pentru aceste priorități
- Strategie la nivel de sistem privind remedierea constatărilor și măsurilor privind riscurile TIC semnificative identificate în activitățile anterioare
- Două campanii de inspecții la fața locului privind gestionarea securității cibernetice și a riscurilor generate de terți
- Teste de penetrare bazate pe amenințări, în conformitate cu cerințele DORA
- Analiză țintită a gestionării modificărilor aferente TIC
- Analiză țintită a dependențelor băncilor de furnizori de servicii cloud
- Sondaj privind gradul de pregătire pentru informatica cuantică în vederea evaluării gradului de pregătire a băncilor pentru migrarea la criptografia post-cuantică
- Analiză orizontală a planurilor de acțiune ale băncilor privind modelele de IA de avangardă și acțiuni ulterioare țintite
- Interacțiune structurată cu sectorul, axată pe cazurile de utilizare a IA și pe implicațiile conexe în materie de guvernanță și de gestionare a riscurilor, completată de misiuni-pilot la distanță și la fața locului
Capacități solide de raportare a riscurilor și sistemele informatice asociate
Obiectiv strategic: Pentru a promova o bună gestionare a riscurilor și un proces decizional eficace, entitățile supravegheate ar trebui să își intensifice eforturile pentru a remedia cu eficacitate și promptitudine vulnerabilitățile semnificative identificate în cadrele lor RDARR. Acestea ar trebui, de asemenea, să le alinieze la așteptările în materie de supraveghere prevăzute în Ghidul BCE privind agregarea eficace a datelor referitoare la riscuri și raportarea riscurilor și în principiile privind agregarea eficace a datelor referitoare la riscuri și raportarea riscurilor ale Comitetului de la Basel pentru supraveghere bancară (BCBS 239).
Progresele tehnologice și contextul geopolitic incert subliniază importanța fundamentală a unor capacități RDARR robuste în cadrul băncilor. Raportarea cu acuratețe și în timp util, esențială pentru eficacitatea coordonării strategice și a gestionării riscurilor la nivelul băncilor, mai ales în perioade de criză, prezintă în continuare o importanță vitală în contextul incert actual. În același timp, ritmul rapid al inovării tehnologice și adoptarea pe scară tot mai largă a IA creează stimulente puternice pentru ca băncile să acorde prioritate datelor de înaltă calitate, automatizării sporite și modernizării arhitecturilor informatice. Acest aspect nu numai că plasează RDARR printre elementele esențiale ale asigurării conformității, ci prezintă și argumente economice solide pentru ca numeroase instituții să își sprijine inițiativele în materie de inovare.
Entitățile supravegheate au înregistrat progrese notabile în soluționarea vulnerabilităților legate de RDARR, determinate parțial de o atenție sporită din partea autorităților de supraveghere. Cu toate acestea, este în continuare necesar ca eforturile actuale de remediere să fie consolidate. Monitorizarea în scopuri de supraveghere a progreselor înregistrate de bănci în cadrul strategiei de remediere la nivel de sistem destinată RDARR relevă că entitățile supravegheate pun un accent mai mare pe remedierea deficiențelor legate de RDARR/BCBS 239.[37] Programele multianuale de remediere sunt puse în aplicare de o manieră progresivă și demonstrează o mai bună implicare din partea organelor de conducere. În același timp, persistă deficiențe semnificative, inclusiv în ceea ce privește arhitecturile informatice și ale datelor, trasabilitatea datelor, controalele calității datelor, dependența excesivă de procesele manuale și problemele recurente de raportare în scopuri de supraveghere. Riscurile de execuție rămân ridicate, având în vedere complexitatea și termenele îndelungate ale programelor de transformare. Aceste deficiențe se reflectă, de asemenea, în persistența unor scoruri SREP slabe în ceea ce privește RDARR.[38]
Privind în perspectivă, autoritățile de supraveghere vor continua să se axeze pe asigurarea eficacității eforturilor de remediere. Se anticipează că aceste eforturi se vor intensifica în anul următor, un număr mare de măsuri de supraveghere severe în ceea ce privește RDARR urmând să fie soluționate până la sfârșitul anilor 2026 și 2027. Autoritățile de supraveghere vor continua să monitorizeze atent progresele înregistrate de bănci în materie de remediere ca parte a strategiei RDARR la nivel de sistem, concentrându-se asupra celor mai semnificative deficiențe, în conformitate cu termenele discutate și convenite. O serie de inspecții la fața locului destinate monitorizării vor viza, de asemenea, evaluarea remedierii eficace a constatărilor mai complexe identificate în cursul analizelor anterioare. Acolo unde este necesar, autoritățile de supraveghere vor utiliza integral competențele de supraveghere existente pentru a încuraja conformarea băncilor în viitor. În plus, unele inspecții la fața locului țintite vor fi derulate la entități supravegheate în cazul cărora evaluarea capacităților RDARR trebuie actualizată sau nu a fost efectuată până în prezent.
Activități de supraveghere planificate pentru aceste priorități
- Continuarea strategiei de remediere privind măsurile severe de supraveghere destinate RDARR
- Inspecții la fața locului țintite, axate pe cadrele RDARR pentru băncile care necesită o evaluare suplimentară, alături de inspecții la fața locului țintite destinate monitorizării pentru a soluționa deficiențele severe identificate anterior
Banca Centrală Europeană 2026
Adresa poștală 60640 Frankfurt pe Main, Germania
Telefon +49 69 1344 0
Website www.bankingsupervision.europa.eu
Toate drepturile rezervate. Reproducerea informațiilor în scopuri educative și necomerciale este permisă numai cu indicarea sursei.
Pentru terminologia specifică, vă rugăm să consultați glosarul MUS .
HTML ISBN 978-92-899-8060-9, ISSN 2599-8633, doi:10.2866/2830423, QB-01-26-243-RO-Q
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.
A se vedea „ECB publishes results of 2026 geopolitical risk reverse stress test”, comunicat de presă, BCE, iulie 2026, și „Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, The Supervision Blog, 11 septembrie 2026.
Pentru mai multe informații privind programele de lucru și definirea activităților de supraveghere, a se vedea „Caseta 1: Ciclul de supraveghere – planificarea integrată a activităților de supraveghere”, Prioritățile în materie de supraveghere pentru perioada 2026-2028, BCE, 2025.
A se vedea „Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, BCE, decembrie 2025.
A se vedea „Oil Market Report”, Agenția Internațională a Energiei, martie 2026.
A se vedea „Proiecțiile macroeconomice pentru zona euro ale experților BCE”, septembrie 2026, BCE.
Ibidem.
A se vedea „Financial Stability Review”, BCE, noiembrie 2026.
A se vedea „Monetary policy statement”, BCE, septembrie 2026.
A se vedea „Financial Stability Review”, BCE, noiembrie 2026.
A se vedea Hielkema, P., „Insurance protection gaps in a changing climate”, Autoritatea Europeană de Asigurări și Pensii Ocupaționale, aprilie 2026.
A se vedea Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. și Zachmann, G., „Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16 iunie 2026.
A se vedea „Financial Stability Review”, BCE, noiembrie 2026.
Ibidem.
Ibidem.
A se vedea „Addressing the impact of geopolitical risk” pe website-ul BCE privind supravegherea bancară.
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.
A se vedea „Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, BCE, mai 2026.
A se vedea „Counterparty credit risk exploratory scenario exercise – Final results”, BCE, august 2025.
A se vedea „Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, BCE, 13 noiembrie 2024.
A se vedea „Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, BCE, iulie 2026.
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.
A se vedea „The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, comunicat de presă, Autoritatea bancară europeană, 11 iunie 2026.
A se vedea „ECB launches fast-track assessments for capital and securitisation”, comunicat de presă, BCE, 19 decembrie 2025.
Transferurile semnificative ale riscului pot face ca băncile să devină excesiv de dependente de investitori nebancari, expunându-le la riscul de reînnoire a datoriei, iar interconexiunea cu investitori cu un nivel ridicat al efectului de levier și o monitorizare post-transfer mai slabă pot submina transferul real de risc.
A se vedea „WMO confirms 2025 was one of warmest years on record”, comunicat de presă, Organizația Meteorologică Mondială, 14 ianuarie 2026, și „ European State of the Climate report”, Comisia Europeană, 2025.
A se vedea „Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28 mai 2026.
A se vedea „Transition Finance Tracker”, MSCI Institute, 2026.
A se vedea Trust, S. et al., „Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, ianuarie 2025.
A se vedea Elderson, F., „Strengthening operational resilience for the age of AI”, discurs programatic susținut cu ocazia ediției din 2026 a Goldman Sachs European Financials Conference, 3 iunie 2026.
A se vedea Aldasoro, I., Auer, R., Frost, J. și Perez-Cruz, F., „A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin nr. 129, Banca Reglementelor Internaționale, iulie 2026.
A se vedea „Risk Assessment Report – June 2026”, Autoritatea bancară europeană, iunie 2026.
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.
A se vedea „Timely remediation for more resilient banks”, Supervision Newsletter, BCE, 12 august 2026.
În conformitate cu capitolul V secțiunea II din Actul legislativ al UE privind reziliența operațională digitală: Cadrul de supraveghere a furnizorilor terți esențiali de servicii TIC.
Strategia a fost aprobată de Consiliul de supraveghere în luna decembrie 2024, în urma publicării Ghidului BCE privind agregarea eficace a datelor referitoare la riscuri și raportarea riscurilor, și a făcut parte din programele de lucru care au stat la baza priorităților în materie de supraveghere pentru perioada 2026-2028.
A se vedea „Aggregated results of the 2026 SREP”, BCE, noiembrie 2026.