


Εποπτικές προτεραιότητες για την περίοδο 2027-29
1 Εισαγωγή
Οι εποπτικές προτεραιότητες για την περίοδο 2027-29 αντανακλούν τη μεσοπρόθεσμη στρατηγική της Τραπεζικής Εποπτείας της ΕΚΤ για την επόμενη τριετία. Οι προτεραιότητες αυτές καθορίζονται από το Εποπτικό Συμβούλιο με βάση μια συνολική αξιολόγηση κινδύνων. Οι προτεραιότητες επανεξετάζονται ετησίως ώστε να αντανακλούν τις μεταβολές στο τοπίο κινδύνων, την πρόοδο που έχει συντελεστεί σε σχέση με τους προηγούμενους στόχους, καθώς και τα αποτελέσματα εποπτικών δραστηριοτήτων, όπως της διαδικασίας εποπτικού ελέγχου και αξιολόγησης (Supervisory Review and Evaluation Process – SREP)[1]. Αυτή η ετήσια επανεξέταση διασφαλίζει μια προσέγγιση προσανατολισμένη προς το μέλλον που βασίζεται στον κίνδυνο και διευκολύνει την αποτελεσματική κατανομή των πόρων. Ενισχύει επίσης τη διαφάνεια των εποπτικών ενεργειών για τις τράπεζες και παρέχει την ευελιξία ώστε οι προτεραιότητες να προσαρμόζονται σε ένα μεταβαλλόμενο περιβάλλον κινδύνων.
Ο ευρωπαϊκός τραπεζικός τομέας επέδειξε ισχυρή ανθεκτικότητα το προηγούμενο έτος, υποβοηθούμενος από υψηλά αποθέματα ασφαλείας κεφαλαίου και ρευστότητας, σταθερή ποιότητα των στοιχείων ενεργητικού και στιβαρή κερδοφορία, παρά τις σημαντικές προκλήσεις. Τα γεωπολιτικά γεγονότα, μεταξύ άλλων οι στρατιωτικές συγκρούσεις και οι αυξανόμενοι εμπορικοί φραγμοί, προκάλεσαν σοβαρές μακροχρηματοπιστωτικές αντιξοότητες στην οικονομική ανάπτυξη της ζώνης του ευρώ, με αποτέλεσμα την πυροδότηση των πληθωριστικών πιέσεων και την ένταση της αβεβαιότητας. Τα εύρωστα θεμελιώδη μεγέθη επέτρεψαν στις τράπεζες να αντιμετωπίσουν αυτές τις εξωτερικές διαταραχές, στηρίζοντας παράλληλα αποτελεσματικά την οικονομία. Τα αποτελέσματα της θεματικής άσκησης προσομοίωσης ακραίων καταστάσεων του 2026 παρέχουν περαιτέρω ενδείξεις για την ικανότητά τους να διασφαλίζουν την ετοιμότητά τους σε δυσμενή σενάρια και να τα αντιμετωπίζουν σε ένα εξαιρετικά αβέβαιο περιβάλλον. Πράγματι, οι περισσότερες τράπεζες μετέτρεψαν ουσιαστικά τα γεωπολιτικά τους σενάρια σε παράγοντες κινδύνου και έδειξαν ορθή κατανόηση των διαύλων μετάδοσης. Ωστόσο, ορισμένες τράπεζες πρέπει να ενισχύσουν τη λεπτομέρεια και την ευαισθησία των σεναρίων προκειμένου να τα μετατρέπουν με συνέπεια σε δείκτες μέτρησης της φερεγγυότητας και της ρευστότητας, να αναπτύσσουν συνετές προβλέψεις ισολογισμού και να καταρτίζουν ρεαλιστικά μέτρα μετριασμού.[2]
Ωστόσο, οι ευρωπαϊκές τράπεζες αντιμετωπίζουν αυξανόμενες προκλήσεις από ένα ολοένα πιο σύνθετο και ταχέως μεταβαλλόμενο περιβάλλον που χαρακτηρίζεται από αυξημένες αβεβαιότητες και επίμονους ακραίους κινδύνους, γεγονός που απαιτεί συνετή ανάληψη κινδύνων και ορθή διαχείριση κινδύνων. Παρόλο που ο τομέας έχει αποδειχθεί ανθεκτικός μέχρι στιγμής, μπορεί να χρειαστεί κάποιος χρόνος για να εκδηλωθεί στους ισολογισμούς των τραπεζών η επίδραση των γεωπολιτικών διαταραχών, σε συνδυασμό με πιο διαρθρωτικές τάσεις, όπως οι κίνδυνοι που σχετίζονται με το κλίμα και τη φύση και οι τεχνολογικές εξελίξεις. Αυτό εξαρτάται από τη συγκεκριμένη φύση των διαταραχών, καθώς και από την ταχύτητα και την έκταση της μετάδοσής τους στην οικονομία, τις χρηματοπιστωτικές αγορές ή τις μεμονωμένες τράπεζες. Ταυτόχρονα, οι τράπεζες πρέπει να λάβουν υπόψη ότι ο περαιτέρω περιορισμένος δημοσιονομικός χώρος ενδέχεται να επηρεάσει αρνητικά την ικανότητα των δημόσιων αρχών να απορροφούν μελλοντικές διαταραχές. Στο πλαίσιο αυτό, η ισχυρή διακυβέρνηση, η συνετή διαχείριση κινδύνων και τα επαρκή αποθέματα ασφαλείας κεφαλαίου και ρευστότητας είναι απαραίτητα προκειμένου να διασφαλιστεί ότι οι τράπεζες μπορούν να απορροφήσουν μελλοντικές διαταραχές, συνεχίζοντας παράλληλα να παρέχουν χρηματοδότηση στα νοικοκυριά και τις επιχειρήσεις. Η επιχειρησιακή ανθεκτικότητα αποτελεί επίσης κρίσιμο στοιχείο, καθώς οι τράπεζες προσαρμόζονται στον ταχύ ψηφιακό μετασχηματισμό και στις αναδυόμενες τεχνολογίες, όπως η προηγμένη τεχνητή νοημοσύνη, οι οποίες εισάγουν νέες ευπάθειες, συμπεριλαμβανομένων των εξαρτήσεων από τρίτους παρόχους και των αυξημένων κινδύνων στον κυβερνοχώρο. Αυτό σημαίνει ότι οι τράπεζες πρέπει να παραμείνουν ευέλικτες όσον αφορά την αντιμετώπιση αυτών των προκλήσεων, διασφαλίζοντας παράλληλα τη συνέχεια των κρίσιμων υπηρεσιών τους και τη συμμόρφωση με τις κανονιστικές απαιτήσεις, όπως με τη νομοθετική πράξη της ΕΕ για την ψηφιακή επιχειρησιακή ανθεκτικότητα (Digital Operational Resilience Act – DORA).
Οι εποπτικές προτεραιότητες για την περίοδο 2027-29 είναι σε γενικές γραμμές παρόμοιες με το προηγούμενο έτος. Όπως και τα προηγούμενα έτη, εξισορροπούν τη συνέχεια με την ανάγκη αντιμετώπισης αναδυόμενων κινδύνων και νέων ευπαθειών. Πιο συγκεκριμένα, οι προτεραιότητες αντανακλούν την ανάγκη οι τράπεζες να ενισχύσουν τη χρηματοπιστωτική τους ανθεκτικότητα σε γεωπολιτικούς κινδύνους και μακροχρηματοπιστωτικές διαταραχές (Προτεραιότητα 1), καθώς και να ενισχύσουν την επιχειρησιακή τους ανθεκτικότητα και τις ικανότητες ΤΠΕ για την αντιμετώπιση αναδυόμενων απειλών (Προτεραιότητα 2). Κάθε προτεραιότητα στοχεύει σε συγκεκριμένες ευπάθειες, για τις οποίες έχουν καθοριστεί ειδικοί στρατηγικοί στόχοι και έχουν αναπτυχθεί ειδικά προσαρμοσμένα προγράμματα εργασίας με σκοπό την προώθηση ενός ανθεκτικού ευρωπαϊκού τραπεζικού τομέα ικανού να αντεπεξέλθει στις απαιτήσεις ενός ολοένα και πιο σύνθετου τοπίου κινδύνων.[3]
Σχήμα 1
Εποπτικές προτεραιότητες για την περίοδο 2027-29
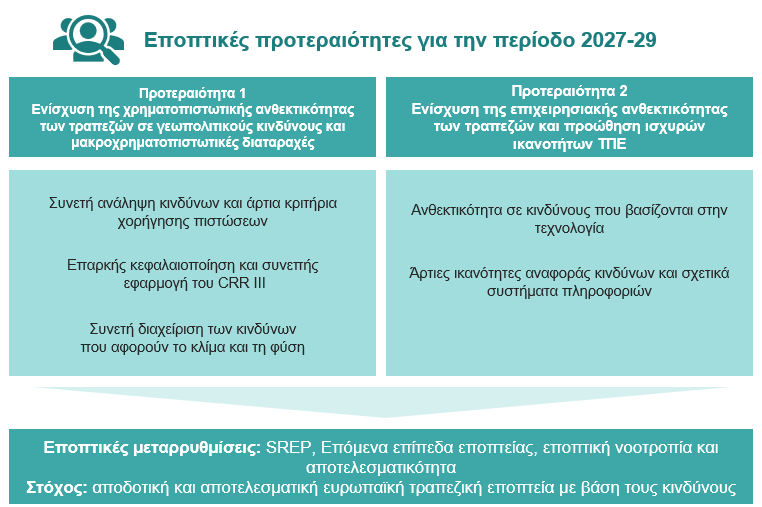
Πηγή: ΕΚΤ.
Οι εποπτικές προτεραιότητες εξετάζουν τις πιο σημαντικές ευπάθειες των τραπεζών και προάγουν τη συνέπεια και την αποτελεσματικότητα στον σχεδιασμό των μεικτών εποπτικών ομάδων (ΜΕΟ) για τους διατομεακούς κινδύνους. Παρέχουν τη βάση για τον εποπτικό σχεδιασμό, ο οποίος αντανακλά τόσο τις προτεραιότητες σε επίπεδο συστήματος όσο και πιο ιδιοσυγκρασιακούς τομείς που αποτελούν πηγή ανησυχίας και αφορούν συγκεκριμένα ιδρύματα. Επίσης, στηρίζουν τις εποπτικές αρχές στην κατανομή των πόρων σύμφωνα με προκαθορισμένα επίπεδα ανοχής κινδύνων. Προκειμένου να ενισχυθεί η αποτελεσματικότητα και οι συνέργειες σε επίπεδο ευρωπαϊκού τραπεζικού τομέα, οι εποπτικές προτεραιότητες αναπτύσσονται σε στενή συνεργασία με τις εθνικές αρμόδιες αρχές και άλλες ευρωπαϊκές αρχές, ειδικότερα την Ευρωπαϊκή Αρχή Τραπεζών και το Ενιαίο Συμβούλιο Εξυγίανσης. Για τις εθνικές εποπτικές αρχές που επιβλέπουν λιγότερο σημαντικά ιδρύματα, οι εποπτικές προτεραιότητες σε επίπεδο συστήματος αποτελούν χρήσιμο σημείο αναφοράς για τον καθορισμό αναλογικών στρατηγικών επίβλεψης. Η σαφής επικοινωνία σχετικά με αυτές τις προτεραιότητες είναι κρίσιμης σημασίας για την προώθηση της διαφάνειας και της συνέπειας στην ευρωπαϊκή τραπεζική εποπτεία και την αποσαφήνιση των προσδοκιών για τις τράπεζες.
Μια προσέγγιση σε επίπεδο συστήματος όσον αφορά τον καθορισμό προτεραιοτήτων είναι καίριας σημασίας για τις εν εξελίξει εποπτικές μεταρρυθμίσεις και για τη διασφάλιση ότι η ευρωπαϊκή τραπεζική εποπτεία παραμένει αποδοτική, αποτελεσματική και σε θέση να ανταποκρίνεται στους αναδυόμενους κινδύνους σε ένα εξελισσόμενο χρηματοπιστωτικό τοπίο.[4] Οι μεταρρυθμίσεις αυτές –οι οποίες περιλαμβάνουν την αναθεώρηση της SREP, την πρωτοβουλία «Επόμενα επίπεδα εποπτείας» και την αξιολόγηση της εποπτικής νοοτροπίας και αποτελεσματικότητας– αποσκοπούν στη μείωση της πολυπλοκότητας και στην ενίσχυση της εποπτείας βάσει κινδύνων. Καθώς αποτελούν γνώμονα για τον στρατηγικό σχεδιασμό της ΕΚΤ, οι εποπτικές προτεραιότητες συμβάλλουν άμεσα στην επίτευξη των στόχων των μεταρρυθμίσεων, όπως επικεντρώνονται στους πιο σημαντικούς κινδύνους, προωθώντας την έγκαιρη και αποτελεσματική διαχείριση των ευπαθειών σε ολόκληρο τον τραπεζικό τομέα. Κατά τη μετατροπή αυτών των προτεραιοτήτων σε συγκεκριμένες δραστηριότητες, όπως επιτόπιες επιθεωρήσεις και οριζόντιους ελέγχους, οι επόπτες χρησιμοποιούν ένα πλαίσιο ανοχής κινδύνων που συνδυάζει αυτές τις πρωταρχικές προτεραιότητες με αξιολογήσεις συγκεκριμένες για κάθε ίδρυμα. Αυτή η ισορροπία μεταξύ κινδύνων και προτεραιοτήτων σε επίπεδο συστήματος και σε επίπεδο συγκεκριμένων ιδρυμάτων καθιστά δυνατό τον εξορθολογισμό των εποπτικών ενεργειών και περιορίζει τις επιπτώσεις για τις επιμέρους τράπεζες, ενώ παράλληλα ενισχύει τη συνολική ανθεκτικότητα και σταθερότητα του ευρωπαϊκού τραπεζικού τομέα.
2 Αξιολόγηση κινδύνων και εποπτικές προτεραιότητες για την περίοδο 2027-29
2.1 Γεωπολιτικό και μακροχρηματοπιστωτικό περιβάλλον
Η υλοποίηση των γεωπολιτικών κινδύνων, η αύξηση των εμπορικών φραγμών και ο αυξανόμενος κατακερματισμός της παγκόσμιας οικονομίας εξακολουθούν να θέτουν υπό αμφισβήτηση τις μακροοικονομικές προοπτικές για τη ζώνη του ευρώ και τον τραπεζικό της τομέα. Η σύγκρουση στη Μέση Ανατολή έχει εντείνει την παγκόσμια αστάθεια κι έχει προκαλέσει έξαρση των εκτιμήσεων για τους κινδύνους, απότομη ανατιμολόγηση στις χρηματοπιστωτικές αγορές και αυξημένη αβεβαιότητα της οικονομικής πολιτικής στην Ευρώπη. Έτσι επιτείνονται οι συνεχιζόμενες εμπορικές εντάσεις και οι επίμονες επιδράσεις του πολέμου της Ρωσίας κατά της Ουκρανίας. Η σύγκρουση στη Μέση Ανατολή έχει προκαλέσει σημαντικές διαταράξεις στις αγορές πετρελαίου και φυσικού αερίου, με αποτέλεσμα τη μεγαλύτερη διαταραχή της προσφοράς στην ιστορία της αγοράς πετρελαίου.[5] Ενώ οι άμεσες επιδράσεις στον ευρωπαϊκό τραπεζικό τομέα είναι μέχρι στιγμής περιορισμένες, η περαιτέρω κλιμάκωση της κατάστασης στη Μέση Ανατολή και οι καθυστερημένες δευτερογενείς επιδράσεις, για παράδειγμα μέσω των αγορών μετοχών και ομολόγων, του υψηλότερου πληθωρισμού και της βραδύτερης οικονομικής ανάπτυξης, θα μπορούσαν να επηρεάσουν ανασταλτικά την ποιότητα των στοιχείων ενεργητικού και την ανθεκτικότητα των τραπεζών στο μέλλον.
Η οικονομία της ζώνης του ευρώ αποδείχθηκε ανθεκτική στη διαταραχή της ενέργειας στη Μέση Ανατολή, αλλά η αβεβαιότητα εξακολουθεί να υφίσταται, καθώς ο γενικός πληθωρισμός αναμένεται να παραμείνει πάνω από τον στόχο της ΕΚΤ του 2% βραχυπρόθεσμα.[6] Παρά την ανθεκτικότητα που επέδειξε το α΄ εξάμηνο του έτους, οι βραχυπρόθεσμες οικονομικές προοπτικές για τη ζώνη του ευρώ παραμένουν εξαιρετικά αβέβαιες εν μέσω της εν εξελίξει σύγκρουσης στη Μέση Ανατολή και της συνεχιζόμενης μεταβλητότητας των ενεργειακών αγορών. Μεσοπρόθεσμα, η εγχώρια ζήτηση αναμένεται να συνεχίσει να αποτελεί τον κύριο προωθητικό παράγοντα της οικονομικής ανάπτυξης στη ζώνη του ευρώ, υποβοηθούμενη από την ανάκαμψη των πραγματικών εισοδημάτων, την ανθεκτική αγορά εργασίας και την αύξηση των δημόσιων δαπανών για τις υποδομές και την άμυνα, σε συνδυασμό με τις επενδύσεις που σχετίζονται με την τεχνητή νοημοσύνη.[7] Ωστόσο, εξαιτίας των υψηλών τιμών της ενέργειας και των αυστηρότερων συνθηκών χρηματοδότησης έχουν αυξηθεί οι ευπάθειες στον δημοσιονομικό τομέα κι έτσι έχει περιοριστεί η ικανότητα των κυβερνήσεων να θωρακίζουν τα νοικοκυριά και τις επιχειρήσεις έναντι μελλοντικών διαταραχών.[8] Αυτές οι συνεχιζόμενες δημοσιονομικές προκλήσεις, σε συνδυασμό με την αυξημένη αβεβαιότητα, μπορεί να δημιουργήσουν αρνητικές αλληλεπιδράσεις μεταξύ των κρατών, των χρηματοπιστωτικών αγορών και της πραγματικής οικονομίας.
Οι καθοδικοί κίνδυνοι για την οικονομική ανάπτυξη της ζώνης του ευρώ παραμένουν αυξημένοι, κυρίως λόγω των κλιμακούμενων γεωπολιτικών εντάσεων.[9] Τυχόν περαιτέρω διατάραξη του ενεργειακού εφοδιασμού θα μπορούσε να εντείνει τις πληθωριστικές πιέσεις, να διαβρώσει τα πραγματικά εισοδήματα και να μειώσει τις επενδύσεις. Η επιδείνωση των παγκόσμιων χρηματοπιστωτικών αγορών θα μπορούσε να περιορίσει την προσφορά πιστώσεων και να εξασθενήσει τη ζήτηση, ενώ η αναζωπύρωση των εμπορικών τριβών θα μπορούσε να επιτείνει τη διατάραξη των αλυσίδων εφοδιασμού, να επιδράσει ανασταλτικά στις εξαγωγές και να περιορίσει την κατανάλωση και τις επενδύσεις. Οι επίμονες γεωπολιτικές αβεβαιότητες που απορρέουν από τον πόλεμο της Ρωσίας κατά της Ουκρανίας και άλλες εν εξελίξει συγκρούσεις, η αύξηση των αμυντικών δαπανών και ο περιορισμένος δημοσιονομικός χώρος παρακωλύουν την ικανότητα των κυβερνήσεων να αντιμετωπίσουν τις διαρθρωτικές προκλήσεις που σχετίζονται με τον ψηφιακό μετασχηματισμό, τη χαμηλή αύξηση της παραγωγικότητας, τη γήρανση του πληθυσμού και την κλιματική αλλαγή.[10] Το κενό ασφαλιστικής προστασίας,[11] το οποίο παραμένει σημαντικό, σε συνδυασμό με τα περιορισμένα κίνητρα προσαρμογής για τις εταιρείες, μετατοπίζει ολοένα και περισσότερο τις ζημίες που προέρχονται από τις κλιματικές και φυσικές καταστροφές στους δημόσιους ισολογισμούς, ασκώντας περαιτέρω πίεση στους δημοσιονομικούς πόρους και ενισχύοντας τις αρνητικές αλληλεπιδράσεις.[12] Η αλληλεπίδραση των ευπαθειών σε διάφορες αγορές (π.χ. χρέος υψηλής απόδοσης, μοχλευμένη χρηματοδότηση, μετοχές τομέων που σχετίζονται με την τεχνητή νοημοσύνη), τα ιστορικώς υψηλά επίπεδα δημόσιου χρέους και οι αυστηρότερες συνθήκες χρηματοδότησης θα μπορούσαν να δημιουργήσουν συστημική αστάθεια, σε μια περίοδο κατά την οποία οι διαρθρωτικές δημοσιονομικές ανισορροπίες θα μπορούσαν να περιορίσουν την ικανότητα δυνητικής στήριξης του δημόσιου τομέα σε μια συστημική κρίση.
Οι παρατεταμένες ή ακόμη και επιδεινούμενες γεωπολιτικές εντάσεις, οι δημοσιονομικές ανισορροπίες και οι αναδυόμενοι κίνδυνοι από ανατρεπτικές τεχνολογίες, όπως η τεχνητή νοημοσύνη, θα μπορούσαν να αποτελέσουν δοκιμασία για το κλίμα στις χρηματοπιστωτικές αγορές.[13] Η σύγκρουση στη Μέση Ανατολή προκάλεσε απότομες ανατιμολογήσεις στις χρηματοπιστωτικές αγορές –και ιδίως των μετοχών– τον Μάρτιο του 2026, ωστόσο, οι αγορές ανέκαμψαν γρήγορα. Παράλληλα, οι αποτιμήσεις των μετοχών υποχώρησαν, αλλά εξακολουθούν να βασίζονται σε φιλόδοξες προσδοκίες για τα κέρδη, ιδίως στον τομέα της τεχνολογίας.[14] Η συγκέντρωση της αγοράς και οι διασυνδέσεις μεταξύ μικρού αριθμού τεχνολογικών κολοσσών έχουν αυξηθεί, καθιστώντας τις παγκόσμιες αγορές μετοχών πιο ευαίσθητες σε διαταραχές που προέρχονται από μεμονωμένες επιχειρήσεις. Οι χρηματοπιστωτικές αγορές παραμένουν ευάλωτες σε απότομες προσαρμογές λόγω των προσδοκιών για υψηλή κερδοφορία όσον αφορά τις μετοχές, της συγκέντρωσης ανοιγμάτων και των διαταράξεων που σχετίζονται με την τεχνητή νοημοσύνη, σε συνδυασμό με τις ευπάθειες των μη τραπεζικών χρηματοπιστωτικών ιδρυμάτων (ΜΤΧΙ). Ενώ οι διασυνδέσεις μεταξύ των τραπεζών της ζώνης του ευρώ και των ΜΤΧΙ εξακολουθούν να αυξάνονται, οι υποκείμενοι κίνδυνοι θεωρούνται ως επί το πλείστον σημαντικοί για λίγες μόνο τράπεζες. Ωστόσο, αυτά τα αλληλένδετα ανοίγματα θα μπορούσαν να επιτείνουν τις ευπάθειες σε επίπεδο συστήματος, ιδίως στη διάρκεια επεισοδίων ακραίων καταστάσεων στην αγορά, οδηγώντας σε δευτερογενείς επιδράσεις μεταξύ χρηματοπιστωτικών ιδρυμάτων και αγορών.
2.2 Προτεραιότητα 1: Ενίσχυση της χρηματοπιστωτικής ανθεκτικότητας των τραπεζών σε γεωπολιτικούς κινδύνους και μακροχρηματοπιστωτικές διαταραχές
Εξωτερικοί αντίξοοι παράγοντες από το γεωπολιτικό και το μακροχρηματοπιστωτικό περιβάλλον εξακολουθούν να θέτουν υπό αμφισβήτηση τη χρηματοπιστωτική ανθεκτικότητα του ευρωπαϊκού τραπεζικού τομέα, γεγονός που απαιτεί στοχευμένη εποπτική εστίαση. Δεδομένου ότι οι ασθενέστερες μακροοικονομικές προοπτικές της ζώνης του ευρώ ενδέχεται να χρειαστούν χρόνο για να επηρεάσουν την ποιότητα των στοιχείων ενεργητικού των τραπεζών, είναι σημαντικό οι τράπεζες να διατηρήσουν υγιή κριτήρια έγκρισης πιστώσεων και ισχυρές πρακτικές διαχείρισης του πιστωτικού κινδύνου. Επιπλέον, οι αυξανόμενες διασυνδέσεις των τραπεζών με τον τομέα των ΜΤΧΙ απαιτούν στενό εποπτικό έλεγχο, ιδίως για τράπεζες με σημαντικά ανοίγματα σε αντισυμβαλλομένους υψηλότερου κινδύνου, λόγω, για παράδειγμα, της υψηλότερης μόχλευσης.[15] Επιπλέον, εξακολουθεί να είναι ζωτικής σημασίας οι τράπεζες να εφαρμόσουν αποτελεσματικά τη δέσμη CRR III/CRD VI για να ευθυγραμμίσουν τις κεφαλαιακές απαιτήσεις τους με την πραγματική ανάληψη κινδύνων. Ως εκ τούτου, οι εποπτικές αρχές θα συνεχίσουν να επικεντρώνονται στον ακριβή υπολογισμό των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού των τραπεζών, ιδίως στο πλαίσιο των πιο αναλυτικών και ευαίσθητων ως προς τον κίνδυνο τυποποιημένων προσεγγίσεων. Επιπλέον, τα ανοίγματα που σχετίζονται με το κλίμα και τη φύση εξακολουθούν να αποτελούν βασική ευπάθεια, καθώς οι κίνδυνοι εξακολουθούν να αυξάνονται και οι τράπεζες εξακολουθούν να αντιμετωπίζουν προκλήσεις όσον αφορά την ενσωμάτωση των εν λόγω κινδύνων στα πλαίσια διαχείρισης κινδύνων και στον προληπτικό σχεδιασμό της μετάβασης.
Οι γεωπολιτικοί κίνδυνοι, οι οποίοι αυξήθηκαν το προηγούμενο έτος, παραμένουν στο επίκεντρο των εποπτικών προτεραιοτήτων της ΕΚΤ. Ως εγκάρσιος παράγοντας κινδύνου, οι γεωπολιτικοί κίνδυνοι επηρεάζουν τόσο την οικονομική όσο και τη λειτουργική ανθεκτικότητα των τραπεζών, καθώς διαδίδονται ταυτόχρονα μέσω πολλαπλών διαύλων,[16] γεγονός που τους καθιστά βασική παράμετρο τόσο στις εποπτικές δραστηριότητες που σχετίζονται με τις προτεραιότητες όσο και στις τακτικές εποπτικές δραστηριότητες.
Συνετή ανάληψη κινδύνων και άρτια κριτήρια χορήγησης πιστώσεων
Στρατηγικός στόχος: Για την προώθηση της συνετής ανάληψης κινδύνων, οι εποπτευόμενες οντότητες θα πρέπει να διατηρούν εύλογα πιστοδοτικά κριτήρια και τιμολόγηση βάσει κινδύνου, να προσαρμόζονται στις μακροχρηματοπιστωτικές μεταβολές και στις ειδικές περιστάσεις κάθε ιδρύματος και να διαχειρίζονται αποτελεσματικά τους κινδύνους από σημαντικά ανοίγματα σε ΜΤΧΙ υψηλότερου κινδύνου.
Το τελευταίο έτος, η ποιότητα των στοιχείων ενεργητικού του ευρωπαϊκού τραπεζικού τομέα αναφέρεται σταθερή παρά τις εξωτερικές προκλήσεις και τις διαφορές σε επίπεδο χωρών. Τα ποσοστά των μη εξυπηρετούμενων δανείων (ΜΕΔ) παρέμειναν χαμηλά, υποστηριζόμενα από τα ισχυρά θεμελιώδη μεγέθη του ιδιωτικού τομέα και τη σταθερή αγορά εργασίας. Ενώ οι τράπεζες σε ορισμένες χώρες παρουσίασαν σημαντική επιδείνωση της ποιότητας των στοιχείων ενεργητικού, ιδίως στον τομέα των μικρών και μεσαίων επιχειρήσεων, οι περισσότερες κατηγορίες στοιχείων ενεργητικού παρουσίασαν βελτίωση. Εξαίρεση αποτέλεσε η καταναλωτική πίστη, όπου οι δείκτες ΜΕΔ και σταδίου 2 αυξήθηκαν σημαντικά, ενώ τα πιστοδοτικά κριτήρια συνέχισαν να γίνονται αυστηρότερα σε αυτό το τμήμα. Ταυτόχρονα, τα χαρτοφυλάκια ενυπόθηκων στεγαστικών δανείων παρέμειναν ανθεκτικά και οι δείκτες ΜΕΔ σε χαμηλά επίπεδα, υποβοηθούμενοι από την άνοδο των τιμών των κατοικιών. Ενώ οι συνθήκες στις αγορές εμπορικών ακινήτων έχουν δώσει ενδείξεις σταθεροποίησης, εξακολουθεί να υπάρχει σημαντική αβεβαιότητα και καθοδικοί κίνδυνοι, ιδίως σε σχέση με τις ανάγκες αναχρηματοδότησης, τον δανεισμό για την ανάπτυξη έργων, τις αποτιμήσεις ακινήτων και την καθυστερημένη υλοποίηση πιστωτικών κινδύνων. Όσον αφορά το μέλλον, το τρέχον γεωπολιτικό περιβάλλον – το οποίο χαρακτηρίζεται από σημαντική και διαρκή διαταραχή της ενέργειας, αυξημένο διεθνή ανταγωνισμό και παρατεταμένες δασμολογικές αβεβαιότητες – ενέχει κινδύνους για τους ισολογισμούς των επιχειρήσεων, ιδίως σε τομείς έντασης ενέργειας όπως η μεταποίηση, συμπεριλαμβανομένων των τομέων της αυτοκινητοβιομηχανίας και των χημικών προϊόντων. Άλλοι τομείς, όπως οι μεταφορές και η γεωργία, ενδέχεται επίσης να αντιμετωπίσουν προκλήσεις λόγω διαταράξεων στην αλυσίδα εφοδιασμού, αυξανόμενου κόστους συντελεστών παραγωγής, αλλά και ακραίων καιρικών φαινομένων. Οι εξελίξεις αυτές υπογραμμίζουν την ανάγκη για χρηστή διαχείριση του πιστωτικού κινδύνου, έναν τομέα που έχει υποδειχτεί προς βελτίωση στα αποτελέσματα της SREP του 2026.[17] Ενώ ο αντίκτυπος των πρόσφατων διαταραχών δεν έχει ακόμη υλοποιηθεί στους ισολογισμούς των τραπεζών, το κόστος κινδύνου έχει ήδη αυξηθεί για τις περισσότερες τράπεζες, αν και παραμένει κοντά στον μακροπρόθεσμο μέσο όρο του, και πρόσθετες διαταραχές θα μπορούσαν να καταστήσουν αναγκαία την αύξηση των προβλέψεων τους στο μέλλον.
Δεδομένης αυτής της δύσκολης προοπτικής, είναι σημαντικό οι τράπεζες να εφαρμόζουν συνετά κριτήρια έγκρισης πιστώσεων και να διατηρούν ισχυρές πρακτικές διαχείρισης κινδύνων. Το 2026 η Τραπεζική Εποπτεία της ΕΚΤ διενήργησε θεματική εξέταση με σκοπό την αξιολόγηση των κριτηρίων έγκρισης πιστώσεων σε όλες τις εποπτευόμενες οντότητες, με ιδιαίτερη έμφαση στα νέα δάνεια. Ως εκ τούτου, οι τράπεζες θα μπορούσαν να χρησιμοποιήσουν τα ευρήματα αυτής της εξέτασης για να τις βοηθήσουν να συγκρίνουν τις πρακτικές τους με εκείνες των ομολόγων τους, να ενισχύσουν τα πλαίσια τους που αφορούν τη διάθεση για ανάληψη κινδύνων και να ευθυγραμμιστούν καλύτερα με τις εποπτικές προσδοκίες. Σε επόμενα στάδια, επακόλουθες εποπτικές πρωτοβουλίες, οι οποίες συνίστανται σε στοχευμένες επιτόπιες και μη επιτόπιες αξιολογήσεις, θα αξιοποιήσουν το αποτέλεσμα της θεματικής εξέτασης για να καλύψουν τράπεζες που παρουσιάζουν ακραία αποτελέσματα. Οι μη επιτόπιες δραστηριότητες θα στοχεύουν κυρίως στις αξιολογήσεις των τραπεζών σχετικά με την πιστοληπτική ικανότητα των δανειοληπτών στους τομείς των οικιστικών ακινήτων και των επιχειρήσεων.
Ένας τομέας που προκαλεί αυξανόμενη ανησυχία στις εποπτικές αρχές είναι τα ανοίγματα των τραπεζών σε πιο ευάλωτα και υψηλότερου κινδύνου ΜΤΧΙ, παρόλο που σε αυτό το στάδιο θα πρέπει να θεωρούνται σημαντικά μόνο για μερικές τράπεζες. Τα ανοίγματα αυτά απορρέουν κυρίως από υπηρεσίες κεφαλαιαγορών, όπως οι συναλλαγές χρηματοδότησης τίτλων και οι συναλλαγές παραγώγων, οι οποίες δημιουργούν πιστωτικό κίνδυνο αντισυμβαλλομένου. Ο κίνδυνος αυτός επιδεινώνεται σε περιόδους έντονης μεταβλητότητας και θα μπορούσε να επεκταθεί στην ευρύτερη χρηματοπιστωτική αγορά, εάν υλοποιηθεί. Επιπλέον, οι τράπεζες ενδέχεται να είναι εκτεθειμένες σε ΜΤΧΙ μέσω διαύλων χρηματοδότησης, πιστωτικών ορίων ή άμεσης δανειοδότησης, συμπεριλαμβανομένων των ιδιωτικών αγορών. Ο όγκος των συναλλαγών που διενεργούν οι τράπεζες με ΜΤΧΙ αυξήθηκε το προηγούμενο έτος και συγκεντρώνεται σε μεγάλο βαθμό σε ορισμένα ιδρύματα, ενώ ο πιστωτικός κίνδυνος αντισυμβαλλομένου παραμένει σε μεγάλο βαθμό συγκρατημένος σε τομεακό επίπεδο. Νωρίτερα το 2026, οι ανησυχίες σχετικά με την επιδείνωση της ποιότητας των στοιχείων ενεργητικού προκάλεσαν απότομη αύξηση των αιτημάτων εξαγοράς από ημίρρευστα επενδυτικά σχήματα ΜΤΧΙ, ιδίως στον χώρο των ιδιωτικών πιστώσεων, αλλά δεν έχει παρατηρηθεί εκτεταμένη επιδείνωση και τα άμεσα ανοίγματα των τραπεζών παραμένουν συγκρατημένα.[18]
Ο διεξοδικός εποπτικός έλεγχος των διασυνδέσεων τραπεζών-ΜΤΧΙ έχει ενταθεί τα τελευταία έτη, και αρκετές αξιολογήσεις αποκαλύπτουν ελλείψεις στη διαχείριση του πιστωτικού κινδύνου αντισυμβαλλομένου από τις τράπεζες, στις υπηρεσίες βασικών διαπραγματευτών και στις δραστηριότητες στις ιδιωτικές αγορές. Μια άσκηση διερευνητικού σεναρίου σχετικά με τον πιστωτικό κίνδυνο αντισυμβαλλομένου[19] που επικεντρώθηκε σε κάποια επιλεγμένα ιδρύματα αποκάλυψε συγκέντρωση ανοιγμάτων έναντι αντισυμβαλλομένων κάτω του επενδυτικού βαθμού σε αμοιβαία κεφάλαια αντιστάθμισης κινδύνου, ιδιωτικά επενδυτικά κεφάλαια και εταιρείες διαχείρισης οικογενειακής περιουσίας, ενώ τα επίπεδα εξασφάλισης για τους αντισυμβαλλομένους ΜΤΧΙ ήταν συγκριτικά υψηλά. Η άσκηση αυτή κατέδειξε επίσης ότι η πλειονότητα των συμμετεχουσών τραπεζών δεν διέθεταν ειδικά πλαίσια προσομοίωσης ακραίων καταστάσεων ή όρια κινδύνου για τα ΜΤΧΙ. Μια περαιτέρω ανάλυση των ανοιγμάτων των τραπεζών σε ιδιωτικά επενδυτικά και πιστοδοτικά κεφάλαια αποκάλυψε αδυναμίες στη διαχείριση κινδύνων για αυτά τα τμήματα.[20] Ως εκ τούτου, οι εποπτικές αρχές θα αναλάβουν στοχευμένη παρακολούθηση των προσπαθειών των τραπεζών να εφαρμόσουν τις συστάσεις που διατυπώθηκαν σχετικά με τα οικεία πλαίσια διαχείρισης κινδύνων για τη χρηματοδότηση επενδυτικών ταμείων.
Στα επόμενα στάδια, οι εποπτικές αρχές θα συνεχίσουν να παρακολουθούν στενά αυτές τις εξελίξεις κινδύνου και τη συμμόρφωση των τραπεζών με τις εποπτικές προσδοκίες για τις δραστηριότητες που σχετίζονται με την ιδιωτική αγορά. Μια νέα εκστρατεία επιτόπιων επιθεωρήσεων θα επικεντρωθεί στη χρηματοδότηση επενδυτικών ταμείων, στον δανεισμό βάσει περιουσιακών στοιχείων και στα ανοίγματα στο σκιώδες τραπεζικό σύστημα, ιδίως όσα συνδέονται με ιδιωτικά επενδυτικά κεφάλαια, ιδιωτικά πιστοδοτικά κεφάλαια που επενδύουν σε ενσώματα περιουσιακά στοιχεία. Οι εποπτικές προσπάθειες θα επικεντρωθούν σε ιδρύματα με σημαντικά ανοίγματα έναντι αντισυμβαλλομένων υψηλότερου κινδύνου χωρίς να καταστήσουν τη σχετική δράση προτεραιότητα για ολόκληρο το σύστημα.
Εποπτικές δραστηριότητες που προγραμματίζονται για αυτές τις προτεραιότητες
- Στοχευμένοι έλεγχοι των αξιολογήσεων πιστοληπτικής ικανότητας που διενεργούν οι τράπεζες, με έμφαση στα οικιστικά ακίνητα και τις επιχειρήσεις
- Εκστρατεία επιτόπιων επιθεωρήσεων σχετικά με τα κριτήρια έγκρισης πιστώσεων και στοχευμένες επιτόπιες επιθεωρήσεις σχετικά με την τιμολόγηση δανείων
- Στοχευμένη παρακολούθηση της συμμόρφωσης των τραπεζών με τις συστάσεις όσον αφορά το πλαίσιο διαχείρισης κινδύνων σε σχέση με τη χρηματοδότηση επενδυτικών ταμείων
- Εκστρατεία επιτόπιων επιθεωρήσεων για τη χρηματοδότηση επενδυτικών ταμείων, τη δανειοδότηση βάσει περιουσιακών στοιχείων και τα ανοίγματα σε ΜΤΧΙ
Επαρκής κεφαλαιοποίηση και συνεπής εφαρμογή του CRR ΙΙΙ
Στρατηγικός στόχος: Οι εποπτευόμενες οντότητες θα πρέπει να αναπτύσσουν και να διατηρούν υγιή κεφαλαιακό προγραμματισμό, ο οποίος θα αντικατοπτρίζει τις πιθανές επιπτώσεις δυσμενών μακροχρηματοπιστωτικών και γεωπολιτικών διαταραχών, και να διασφαλίζουν την κατάλληλη εφαρμογή των νέων απαιτήσεων του CRR ΙΙΙ.
Ενώ τα κατάλληλα περιθώρια κεφαλαιακής επάρκειας στηρίζουν την ανθεκτικότητα των τραπεζών σε δυσμενείς διαταραχές, η μελλοντοστραφής διαχείριση κινδύνων και ο υγιής κεφαλαιακός προγραμματισμός εξακολουθούν να έχουν ζωτική σημασία. Μετά την κορύφωσή τους το 2025 λόγω της ισχυρής κερδοφορίας, οι συνολικοί δείκτες κεφαλαίου για τον ευρωπαϊκό τραπεζικό τομέα παρέμειναν σε μεγάλο βαθμό οι ίδιοι το 2026, με αποτέλεσμα ισχυρά αποθέματα ασφαλείας σε επίπεδο συστήματος. Ωστόσο, η αυξημένη πιθανότητα επεισοδίων ακραίου κινδύνου στο τρέχον αβέβαιο περιβάλλον υπογραμμίζει την ανάγκη για συνετό προγραμματισμό με προσανατολισμό στο μέλλον. Από την αντίστροφη άσκηση προσομοίωσης ακραίων καταστάσεων του 2026 σε σχέση με τον γεωπολιτικό κίνδυνο προέκυψε ότι οι τράπεζες είχαν ορθή συνολική αντίληψη των διαύλων μετάδοσης που επηρεάζουν τη φερεγγυότητα, τη ρευστότητα και τις πηγές εισοδήματός τους. Ωστόσο, πολλά πλαίσια διενέργειας ασκήσεων προσομοίωσης ακραίων καταστάσεων δεν κατόρθωσαν να αποτυπώσουν με ακρίβεια τις αλληλεπιδράσεις φερεγγυότητας-ρευστότητας. Επιπλέον, διαπιστώθηκαν ανεπάρκειες όσον αφορά τη μετατροπή των σεναρίων σε δείκτες μέτρησης φερεγγυότητας, τη σκοπιμότητα των δράσεων μετριασμού και τις υποθέσεις σχετικά με την επέκταση των ισολογισμών στη διάρκεια συστημικών κρίσεων.[21] Στα αποτελέσματα της SREP του 2026 επισημάνθηκαν επίσης επίμονες αδυναμίες στα πλαίσια κεφαλαιακού προγραμματισμού και στην ακρίβεια των προβλέψεων.[22]
Στα επόμενα στάδια, οι εποπτικές αρχές θα συνεχίσουν να αξιολογούν τις εσωτερικές διαδικασίες αξιολόγησης της κεφαλαιακής επάρκειας (ICAAP) των τραπεζών, εστιάζοντας στις κεφαλαιακές προβλέψεις και στη διαχείριση δυσμενών σεναρίων. Η άσκηση προσομοίωσης ακραίων καταστάσεων σε επίπεδο ΕΕ για το 2027 θα αξιολογήσει περαιτέρω την ανθεκτικότητα των τραπεζών, ενσωματώνοντας για πρώτη φορά την κλιματική μετάβαση και τους φυσικούς κινδύνους παράλληλα με τις μακροχρηματοπιστωτικές διαταραχές.[23]
Το πλαίσιο του CRR III αποσκοπεί στην ενίσχυση της ικανότητας των τραπεζών να απορροφούν οικονομικές διαταραχές, αν και η ακριβής και συνεπής εφαρμογή του εν λόγω πλαισίου εξακολουθεί να αποτελεί πρόκληση. Μετά τον εντοπισμό των τραπεζών που χρήζουν διεξοδικότερου ελέγχου, το 2026 ξεκίνησαν στοχευμένες οριζόντιες και επιτόπιες εποπτικές δραστηριότητες για τη συγκριτική αξιολόγηση των πρακτικών των τραπεζών και την αξιολόγηση της ακριβούς και συνεπούς εφαρμογής των τυποποιημένων προσεγγίσεων που χρησιμοποιούνται για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού όσον αφορά τον πιστωτικό κίνδυνο και τον λειτουργικό κίνδυνο. Οι δραστηριότητες αυτές θα συνεχιστούν και το 2027 και θα επεκταθούν ώστε να αυξηθεί σταδιακά ο αριθμός των τραπεζών που καλύπτουν.
Στο πλαίσιο των εποπτικών μεταρρυθμίσεων, η Τραπεζική Εποπτεία της ΕΚΤ θέσπισε ταχεία διαδικασία[24] τον Ιανουάριο του 2026 για τον εξορθολογισμό και τον ψηφιακό μετασχηματισμό της αξιολόγησης επιλέξιμων απλών και τυποποιημένων σύνθετων τιτλοποιήσεων. Δεδομένου ότι περίπου το 30% του συνόλου των σύνθετων συναλλαγών πληρούν τα κριτήρια επιλεξιμότητας, πραγματοποιείται ήδη απλούστευση. Τα δεδομένα που συλλέγονται μέσω της ταχείας διαδικασίας ψηφιακού μετασχηματισμού χρησιμοποιούνται για την αξιολόγηση όχι μόνο επιμέρους συναλλαγών, αλλά και των ευπαθειών σε επίπεδο τραπεζών και συστήματος. Παράλληλα, βρίσκεται σε εξέλιξη έργο που αφορά τον ψηφιακό μετασχηματισμό των κοινοποιήσεων για συναλλαγές τιτλοποίησης εκτός της ταχείας διαδικασίας. Συνολικά, εξακολουθεί να είναι ζωτικής σημασίας οι εποπτικές αρχές να αξιολογούν τη συνολική στρατηγική, το πλαίσιο διαχείρισης κινδύνων και το πλαίσιο κεφαλαιακής επάρκειας των τραπεζών, ώστε να διασφαλίζεται η επαρκής αναγνώριση, μέτρηση, παρακολούθηση, αναφορά και διαχείριση των κινδύνων[25] που ενέχουν οι τιτλοποιήσεις. Στο πλαίσιο αυτό, το 2027 η ΕΚΤ θα διενεργήσει στοχευμένη αξιολόγηση επιλεγμένων τραπεζών προκειμένου να εξετάσει τις στρατηγικές τους για τη μεταφορά σημαντικού κινδύνου (significant risk transfer - SRT), τα πλαίσια που αφορούν τη διάθεση ανάληψης κινδύνου, τις πρακτικές διαχείρισης συναλλαγών από το ένα άκρο στο άλλο (end-to-end) και την ενσωμάτωση της SRT στα σχέδια κεφαλαιακής επάρκειας και στα σενάρια ICAAP. Η εν λόγω οριζόντια εξέταση θα συμπληρωθεί από στοχευμένες επιτόπιες επιθεωρήσεις σχετικά με τις σύνθετες τιτλοποιήσεις με SRT.
Εποπτικές δραστηριότητες που προγραμματίζονται για αυτές τις προτεραιότητες
- Στοχευμένη αξιολόγηση του τρόπου υπολογισμού των σταθμισμένων ως προς τον πιστωτικό κίνδυνο στοιχείων ενεργητικού βάσει της τυποποιημένης προσέγγισης, η οποία θα συμπληρωθεί από εκστρατεία επιτόπιων επιθεωρήσεων
- Στοχευμένη αξιολόγηση της συνιστώσας του επιχειρηματικού δείκτη που υποστηρίζει τον υπολογισμό των κεφαλαιακών απαιτήσεων για λειτουργικό κίνδυνο
- Στοχευμένη αξιολόγηση της στρατηγικής και της διαχείρισης κινδύνων σε σχέση με την SRT, η οποία θα συμπληρωθεί από στοχευμένες επιτόπιες επιθεωρήσεις για τις σύνθετες τιτλοποιήσεις με SRT
Συνετή διαχείριση των κινδύνων που αφορούν το κλίμα και τη φύση
Στρατηγικός στόχος: Οι εποπτευόμενες οντότητες θα πρέπει να αξιολογούν και να διαχειρίζονται αποτελεσματικά τους βραχυπρόθεσμους, μεσοπρόθεσμους και μακροπρόθεσμους κινδύνους που απορρέουν από τις διάφορες κρίσεις που αφορούν το κλίμα και τη φύση και να διορθώνουν τις επίμονες ελλείψεις στα οικεία πλαίσια διαχείρισης κινδύνων.
Δεδομένου ότι οι παγκόσμιες εκπομπές CO2 από τα ορυκτά καύσιμα έφθασαν σε πρωτοφανή υψηλά επίπεδα το 2025 και οι θερμοκρασίες εξακολουθούν να αυξάνονται, οι κίνδυνοι που σχετίζονται με το κλίμα και τη φύση εξακολουθούν να θέτουν σημαντικές προκλήσεις τόσο για την οικονομία της ζώνης του ευρώ όσο και για τις τράπεζες. Τα ακραία καιρικά φαινόμενα αυξάνονται σε συχνότητα και σοβαρότητα,[26] ασκώντας ολοένα μεγαλύτερη πίεση στην οικονομική ανάπτυξη.[27] Τα φαινόμενα αυτά ενισχύονται από την υποβάθμιση των βιοφυσικών και υδρολογικών πόρων, όπως τα δάση, οι κοίτες ποταμών και οι υδροφόροι ορίζοντες. Ταυτόχρονα, οι κίνδυνοι μη ομαλής μετάβασης παραμένουν αυξημένοι, καθώς η αβεβαιότητα και οι τριβές από την πλευρά της πολιτικής επηρεάζουν τις επενδυτικές αποφάσεις και αυξάνουν το κόστος της μετάβασης. Η σύγκρουση στη Μέση Ανατολή και οι πρόσφατες διαταράξεις του εφοδιασμού με πετρέλαιο και φυσικό αέριο ενίσχυσαν προσωρινά τη χρήση ορυκτών καυσίμων, και ορισμένες χώρες, μεταξύ άλλων στην ΕΕ, στράφηκαν ξανά στον άνθρακα. Μολονότι οι ανησυχίες για την ενεργειακή ασφάλεια, οικονομικά κίνητρα και πρωτοβουλίες, όπως η πρωτοβουλία AccelerateEU και το σχέδιο δράσης για την ηλεκτροκίνηση, στηρίζουν τη μακροπρόθεσμη στροφή προς την καθαρή ενέργεια, η μετάβαση παραμένει εκτός τροχιάς. Τα περισσότερα κράτη μέλη θεωρείται πλέον πιθανόν να μην επιτύχουν τους κλιματικούς στόχους τους για το 2030 και οι συλλογικές τροχιές εκπομπών των εισηγμένων εταιρειών συνεπάγονται αύξηση της θερμοκρασίας του πλανήτη κατά 3°C.[28]
Μετά τη λήξη του πενταετούς προγράμματος της ΕΚΤ για τους κινδύνους που σχετίζονται με το κλίμα και τη φύση το 2025, οι εποπτικές αρχές συνέχισαν να παρακολουθούν τις εναπομένουσες σημαντικές ελλείψεις. Καθ’ όλη τη διάρκεια του 2025, οι εποπτικές αρχές παρακολούθησαν στενά την αποκατάσταση των εν λόγω ελλείψεων, μεταξύ άλλων μέσω στοχευμένων επιτόπιων επιθεωρήσεων. Μολονότι οι εποπτευόμενες οντότητες έχουν σημειώσει σημαντική πρόοδο συνολικά, οι προσεγγίσεις όσον αφορά τη διαχείριση κινδύνων που σχετίζονται με το κλίμα και τη φύση παραμένουν ανομοιόμορφες. Τα κενά στη συνολική κάλυψη όλων των σημαντικών χαρτοφυλακίων, ανοιγμάτων και κατηγοριών κινδύνου εξακολουθούν να εγείρουν ανησυχίες. Οι μελλοντικές επιπτώσεις παραμένουν εξαιρετικά αβέβαιες και είναι πιθανόν να υποεκτιμηθούν, καθώς σημαντικοί ενισχυτικοί παράγοντες, δίαυλοι μετάδοσης και μηχανισμοί μετριασμού αντικατοπτρίζονται μόνο εν μέρει στα ισχύοντα πλαίσια.[29] Οι εποπτικές αρχές συνέχισαν να παρακολουθούν τις εναπομένουσες ευπάθειες στο πλαίσιο των τακτικών δραστηριοτήτων τους. Νέα καθήκοντα προληπτικής εποπτείας στο πλαίσιο του CRR III/της CRD VI, παράλληλα με τις ρυθμιστικές προσδοκίες που περιγράφονται στις κατευθυντήριες γραμμές της ΕΑΤ σχετικά με τη διαχείριση κινδύνων που αφορούν το περιβάλλον, τα κοινωνικά θέματα και τη διακυβέρνηση (ΠΚΔ), εισήχθησαν στην εποπτική πρακτική με σταδιακό και στοχευμένο τρόπο, αντιμετωπίζοντας τομείς που προηγουμένως δεν καλύπτονταν από τον οδηγό της ΕΚΤ σχετικά με τους κλιματικούς και περιβαλλοντικούς κινδύνους. Προκειμένου να βοηθήσει περαιτέρω τις τράπεζες να καλύψουν τα κενά στα πλαίσια διαχείρισης κινδύνων τους και να αντιμετωπίσουν τις ευπάθειες στο εξελισσόμενο περιβάλλον κινδύνων, η Τραπεζική Εποπτεία της ΕΚΤ επικαιροποίησε τη συλλογή ορθών πρακτικών για τη διαχείριση κινδύνων που σχετίζονται με το κλίμα και τη φύση και την έκθεση σχετικά με τις ορθές πρακτικές για τις ασκήσεις προσομοίωσης ακραίων καταστάσεων όσον αφορά κινδύνους που σχετίζονται με το κλίμα και τη φύση τον Μάιο του 2026.
Όσον αφορά το μέλλον, οι εποπτικές αρχές θα επικεντρωθούν στις πρακτικές των τραπεζών για την ενίσχυση των ικανοτήτων τους όσον αφορά τον προληπτικό σχεδιασμό της μετάβασης και την αντιμετώπιση των επίμονων προκλήσεων που συνδέονται με τη διαχείριση κινδύνων σε σχέση με το κλίμα και τη φύση, με αυξημένη έμφαση στον φυσικό κίνδυνο. Οι άτυποι διαρθρωμένοι διάλογοι με δείγμα τραπεζών σχετικά με τον προληπτικό σχεδιασμό της μετάβασης ξεκίνησαν το 2025 και συνεχίστηκαν το 2026, μεταξύ άλλων στο πλαίσιο επιτόπιων επιθεωρήσεων. Στόχος είναι να ενισχυθεί η κοινή αντίληψη των εποπτικών προσδοκιών και να δοθεί η δυνατότητα στις εποπτικές αρχές να προβούν σε απολογισμό των προσεγγίσεων των τραπεζών όσον αφορά τον προληπτικό σχεδιασμό της μετάβασης και να εντοπίσουν τομείς που επιδέχονται βελτίωση. Ως επόμενο βήμα, η ΕΚΤ θα διενεργήσει θεματική εξέταση το 2027 για την αξιολόγηση των ικανοτήτων των τραπεζών όσον αφορά τον προληπτικό σχεδιασμό της μετάβασης. Οι εποπτικές αρχές θα συνεχίσουν επίσης την ανάλυσή τους σχετικά με την ικανότητα των τραπεζών να αντιμετωπίζουν επίμονες προκλήσεις που συνδέονται με φυσικούς κινδύνους σε επιλεγμένη ομάδα τραπεζών. Θα δοθεί έμφαση στην αξιολόγηση των προετοιμασιών και των ικανοτήτων των τραπεζών να εντοπίζουν, να μετρούν και να αντιμετωπίζουν τους φυσικούς κινδύνους. Εκτός από τον μεσοπρόθεσμο στόχο της πλήρους ενσωμάτωσης των κινδύνων που σχετίζονται με το κλίμα και τη φύση σε όλες τις κλασικές κατηγορίες τραπεζικών κινδύνων στη διάρκεια των τακτικών επιτόπιων επιθεωρήσεων, το 2028 οι εποπτικές αρχές σκοπεύουν να διενεργήσουν στοχευμένες επιτόπιες επιθεωρήσεις με επίκεντρο τους κινδύνους που σχετίζονται με το νερό, επιπλέον της παρακολούθησης των ευρημάτων της θεματικής εξέτασης που αφορά τον προληπτικό σχεδιασμό της μετάβασης.
Εποπτικές δραστηριότητες που προγραμματίζονται για αυτές τις προτεραιότητες
- Θεματική εξέταση του προληπτικού σχεδιασμού των τραπεζών για τη μετάβαση σύμφωνα με τη δέσμη CRR III/CRD VI
- Σε βάθος ανάλυση (deep dive) των ικανοτήτων των τραπεζών να αντιμετωπίζουν τις εξελισσόμενες προκλήσεις, συμπεριλαμβανομένων των φυσικών κινδύνων που σχετίζονται με το κλίμα και τη φύση
- Στοχευμένες επιτόπιες επιθεωρήσεις που επικεντρώνονται 1) στην ανάληψη ενεργειών κατόπιν της θεματικής εξέτασης του προληπτικού σχεδιασμού της μετάβασης, 2) στους κινδύνους που σχετίζονται με το νερό και 3) στην περαιτέρω ενσωμάτωση των κινδύνων που σχετίζονται με το κλίμα και τη φύση στον πιστωτικό κίνδυνο και στις επιτόπιες επιθεωρήσεις της ICAAP
2.3 Προτεραιότητα 2: Ενίσχυση της επιχειρησιακής ανθεκτικότητας των τραπεζών και προώθηση ισχυρών ικανοτήτων ΤΠΕ
Οι ταχείες τεχνολογικές εξελίξεις και οι αυξανόμενες κυβερνοαπειλές, σε συνδυασμό με το τρέχον γεωπολιτικό περιβάλλον, υπογραμμίζουν την ανάγκη ο ευρωπαϊκός τραπεζικός τομέας να αναπτύξει, να διατηρήσει και, όπου χρειάζεται, να ενισχύσει τις ικανότητές του στον τομέα της τεχνολογίας πληροφοριών και επικοινωνιών (ΤΠΕ) και της επιχειρησιακής ανθεκτικότητας. Οι εποπτικές δραστηριότητες θα επικεντρωθούν στις διορθωτικές προσπάθειες των τραπεζών για την αντιμετώπιση των ευπαθειών στα οικεία πλαίσια ασφάλειας ΤΠΕ και διαχείρισης κινδύνων τρίτων, ιδίως όσων έχουν επισημανθεί σε προηγούμενες αξιολογήσεις. Καθώς η εμφάνιση προηγμένων μοντέλων τεχνητής νοημοσύνης (ΤΝ) αιχμής έχει μεταμορφώσει περαιτέρω το τοπίο των κινδύνων, καθιστώντας δυνατές πιο εξελιγμένες κυβερνοεπιθέσεις και απάτες βασιζόμενες στην τεχνολογία, η έγκαιρη και αποτελεσματική αποκατάσταση των ελλείψεων που είχαν εντοπιστεί προηγουμένως είναι πλέον ακόμη πιο κρίσιμης σημασίας. Η ραγδαία ανάπτυξη και υιοθέτηση μοντέλων ΤΝ, παράλληλα με τη διασύνδεσή τους με άλλους κινδύνους που βασίζονται στην τεχνολογία, έχουν αυξήσει την ανάγκη να ενισχυθεί η εποπτική εστίαση στις στρατηγικές ΤΝ, τη διαχείριση κινδύνων και τις δομές διακυβέρνησης των τραπεζών. Ως εκ τούτου, το πεδίο εφαρμογής της μεσομακροπρόθεσμης στρατηγικής προτεραιότητας για τις ψηφιακές στρατηγικές των τραπεζών και, ειδικότερα, τις στρατηγικές, τη διακυβέρνηση και τη διαχείριση κινδύνων που σχετίζονται με την ΤΝ, η οποία εισήχθη στις εποπτικές προτεραιότητες του περασμένου έτους, ενσωματώθηκε στο τακτικό εποπτικό έργο σχετικά με τους κινδύνους που απορρέουν από την τεχνολογία. Είναι εξίσου σημαντικό οι τράπεζες να αντιμετωπίσουν τις αδυναμίες της διακυβέρνησης, ιδίως όσον αφορά τη συγκέντρωση δεδομένων κινδύνου και την αναφορά κινδύνων (RDARR), καθώς αυτό εξακολουθεί να αποτελεί βασικό τομέα προς βελτίωση. Οι σταθερές βάσεις RDARR είναι απαραίτητες για την αποτελεσματική επίβλεψη κινδύνων και τη λήψη αποφάσεων σε ένα ολοένα πιο περίπλοκο περιβάλλον. Αυτή η διπλή εστίαση θα πρέπει να δώσει στις τράπεζες τη δυνατότητα να μετριάσουν τους εξελισσόμενους κινδύνους, μεγιστοποιώντας παράλληλα το μετασχηματιστικό δυναμικό της καινοτομίας που βασίζεται στην ΤΝ.
Ανθεκτικότητα σε κινδύνους που βασίζονται στην τεχνολογία
Στρατηγικός στόχος: Οι εποπτευόμενες οντότητες θα πρέπει να ενδυναμώσουν την επιχειρησιακή ανθεκτικότητά τους ενισχύοντας τα οικεία πλαίσια ασφάλειας ΤΠΕ και διαχείρισης κινδύνων τρίτων, αντιμετωπίζοντας παράλληλα τις προκλήσεις που θέτουν οι αναδυόμενες τεχνολογίες, όπως η ΤΝ και η κβαντική υπολογιστική. Οι εποπτευόμενες οντότητες θα πρέπει επίσης να διαθέτουν ισχυρές ψηφιακές στρατηγικές, πλαίσια διακυβέρνησης και ελέγχους κινδύνου έτσι ώστε να εξισορροπούν την καινοτομία με τις εξελισσόμενες απειλές, με σκοπό να προάγουν την ασφάλεια και τη βιώσιμη ανταγωνιστικότητα.
Οι αυξανόμενες κυβερνοαπειλές και οι ραγδαίες τεχνολογικές εξελίξεις αποτελούν πολύ μεγάλη πρόκληση για τις τράπεζες που δραστηριοποιούνται σε ένα ολοένα και πιο περίπλοκο γεωπολιτικό περιβάλλον. Όπως πολλές κρίσιμες υποδομές των χρηματοπιστωτικών αγορών, οι τράπεζες αντιμετωπίζουν πιο συχνές, στοχευμένες και εξελιγμένες κυβερνοεπιθέσεις,[30] σε συνδυασμό με κρατικά χρηματοδοτούμενες κακόβουλες δραστηριότητες και αυξημένες ευπάθειες στις αλυσίδες εφοδιασμού. Η εξάρτησή τους από ορισμένους παρόχους κρίσιμων υπηρεσιών, ιδίως παρόχους υπηρεσιών υπολογιστικού νέφους εκτός ΕΕ, επιδεινώνει τους κινδύνους αυτούς υπό συνθήκες αυξανόμενης συγκέντρωσης, χαμηλής δυνατότητας υποκατάστασης, περιορισμένων δυνατοτήτων αποχώρησης και μετάβασης, και ευρύτερων εξαρτήσεων σε επίπεδο εφοδιαστικών αλυσίδων. Τα μοντέλα ΤΝ αιχμής που είναι ικανά να εντοπίζουν αυτόνομα ευπάθειες και να εκτελούν προηγμένες κυβερνοεπιθέσεις με πρωτοφανή ταχύτητα και ακρίβεια ενισχύουν περαιτέρω αυτούς τους λειτουργικούς κινδύνους και τους κινδύνους για τη χρηματοπιστωτική σταθερότητα.[31] Παράλληλα με τους κινδύνους που σχετίζονται με τον κυβερνοχώρο και τις ΤΠΕ, ο κίνδυνος απάτης έχει αυξηθεί απότομα τα τελευταία έτη λόγω των ευπαθειών που σχετίζονται με την τεχνολογία και του οικονομικού εγκλήματος,[32] αν και οι σχετικές τραπεζικές ζημίες παραμένουν πολύ περιορισμένες.
Οι τράπεζες πρέπει τώρα να εντείνουν τις προσπάθειές τους για την ανάπτυξη, τη διατήρηση και, όπου χρειάζεται, την ενίσχυση των πλαισίων διαχείρισης λειτουργικού κινδύνου. Οι εποπτικοί έλεγχοι και τα αποτελέσματα της SREP του 2026 αποκαλύπτουν επίμονες ουσιώδεις ανεπάρκειες στη διαχείριση λειτουργικού κινδύνου, ενώ ο κίνδυνος ΤΠΕ λαμβάνει διαρκώς ανεπαρκή βαθμολογία.[33] Οι κύριες ελλείψεις αφορούν τις πρακτικές κυβερνοασφάλειας, τη βασική κυβερνοϋγιεινή και τη διαχείριση κινδύνου τρίτων, γεγονός που καταδεικνύει την ανάγκη οι τράπεζες να ενισχύσουν τις πρακτικές τους σε αυτούς τους τομείς.[34] Σε επιστολή απευθυνόμενη σε διευθύνοντες συμβούλους σχετικά με απειλές κυβερνοασφάλειας βασιζόμενες στην ΤΝ, την οποία απέστειλε η Τραπεζική Εποπτεία της ΕΚΤ και η οποία εκδόθηκε παράλληλα με την προειδοποίηση του ΕΣΣΚ σχετικά με τους συστημικούς κινδύνους στον κυβερνοχώρο που απορρέουν από τα μοντέλα τεχνητής νοημοσύνης αιχμής, τονίστηκε η κρίσιμη σημασία της αντιμετώπισης των ανεπίλυτων εποπτικών ευρημάτων, των αναδυόμενων απειλών που προάγει η ΤΝ και της συμμόρφωσης με τον κανονισμό DORA.
Τα τελευταία έτη, η Τραπεζική Εποπτεία της ΕΚΤ έχει εμβαθύνει την κατανόησή της σχετικά με τις ψηφιακές στρατηγικές των τραπεζών, τις περιπτώσεις χρήσης ΤΝ και τις πρακτικές διαχείρισης κινδύνων μέσω συνεχών αλληλεπιδράσεων και θεματικών εργαστηρίων. Ενώ οι τράπεζες σημειώνουν άλματα προόδου όσον αφορά την ευθυγράμμιση των πρωτοβουλιών για την ΤΝ με ευρύτερες ψηφιακές στρατηγικές, τη βελτίωση των ρυθμίσεων διακυβέρνησής τους και την προετοιμασία για τον κανονισμό της ΕΕ για την ΤΝ, απαιτούνται περαιτέρω εργασίες σε τομείς όπως η διαφάνεια, η εξηγησιμότητα και η διακυβέρνηση δεδομένων. Οι ελλείψεις αυτές αποδεικνύουν την ανάγκη να συνεχιστεί η εστίαση στην RDARR, ώστε να εξασφαλιστούν συνεπή και αξιόπιστα αποτελέσματα. Το 2026 μια οριζόντια πρωτοβουλία σχετικά με τις εφαρμογές παραγωγικής ΤΝ διερεύνησε τόσο τις ευκαιρίες όσο και τους συναφείς κινδύνους της ΤΝ και αξιολόγησε την ετοιμότητα των τραπεζών να διαχειριστούν τέτοιες προκλήσεις.
Σε επόμενα στάδια, οι εποπτικές προτεραιότητες θα επικεντρωθούν στην ενίσχυση της διαχείρισης κινδύνων ΤΠΕ και της επιχειρησιακής ανθεκτικότητας των τραπεζών, καθώς και στην ενίσχυση των προσπαθειών του τραπεζικού τομέα να προσαρμοστεί στις αναδυόμενες τεχνολογίες. Μεγάλο μέρος της επικείμενης εποπτικής συνεργασίας με τις τράπεζες θα αφιερωθεί στην αποκατάσταση εκκρεμών ευρημάτων και μέτρων σε σχέση με κινδύνους ΤΠΕ που προσδιορίστηκαν τα προηγούμενα έτη στο πλαίσιο της ευρύτερης «διαδικασίας επανεστίασης».[35] Η άσκηση αυτή περιλαμβάνει δομημένη αξιολόγηση εκκρεμών ευρημάτων και μέτρων, η οποία λαμβάνει υπόψη διάφορους παράγοντες, συμπεριλαμβανομένης της σοβαρότητας, της ηλικίας, της συνάφειας με την προληπτική εποπτεία και του καθεστώτος αποκατάστασης, καθώς και την πιθανότητα να απαιτηθεί περαιτέρω εποπτική παρέμβαση. Παράλληλα με την ανάπτυξη αυτής της πρωτοβουλίας αποκατάστασης σε επίπεδο συστήματος, οι συμπληρωματικές εποπτικές δραστηριότητες θα επικεντρωθούν στους κινδύνους για την ασφάλεια των ΤΠΕ, συμπεριλαμβανομένης της συνέχισης της εκστρατείας επιτόπιων επιθεωρήσεων για τη διαχείριση της κυβερνοασφάλειας και τις δοκιμές παρείσδυσης βάσει απειλών σύμφωνα με τις απαιτήσεις του κανονισμού DORA.
Επιπλέον, οι πρωτοβουλίες παρακολούθησης θα αξιολογήσουν την ετοιμότητα των τραπεζών για μετάβαση στη μετακβαντική κρυπτογραφία, με έμφαση στην ανάγκη έγκαιρης προετοιμασίας, καθώς και τα σχέδια δράσης που καταρτίστηκαν από τις τράπεζες ως απάντηση στην επιστολή προς διευθύνοντες συμβούλους σχετικά με τις απειλές κατά της κυβερνοασφάλειας που βασίζονται στην ΤΝ, με σκοπό τον εντοπισμό τάσεων, προκλήσεων και τομέων προς βελτίωση. Στον τομέα της διαχείρισης κινδύνων τρίτων, οι εποπτικές αρχές θα επεκτείνουν τη σχετική εκστρατεία επιτόπιων επιθεωρήσεων και θα προβούν σε στοχευμένη αξιολόγηση των εξαρτήσεων από παρόχους υπηρεσιών υπολογιστικού νέφους. Στόχος εδώ είναι να αποκαλυφθούν οι κίνδυνοι που συνδέονται με την εξάρτηση των τραπεζών από εξωτερικούς παρόχους κρίσιμων λειτουργιών και να αξιολογηθεί κατά πόσον οι τράπεζες έχουν θεσπίσει επαρκή μέτρα για την αντιμετώπιση πιθανής διατάραξης της παροχής υπηρεσιών και ανάκαμψης από αυτήν. Προγραμματίζεται επίσης επέκταση της στοχευμένης αξιολόγησης της διαχείρισης αλλαγών ΤΠΕ του 2026. Επιπλέον, η Τραπεζική Εποπτεία της ΕΚΤ θα ενημερώσει τις ενδιαφερόμενες τράπεζες σχετικά με τους κινδύνους που εντόπισε ο επικεφαλής επιβλέπων φορέας στις συστάσεις που απεστάλησαν σε κρίσιμους τρίτους παρόχους υπηρεσιών ΤΠΕ, ώστε οι τράπεζες να αντιμετωπίσουν τους εν λόγω κινδύνους και εντός των δικών τους πλαισίων διαχείρισης κινδύνων από τρίτους.[36]
Η Τραπεζική Εποπτεία της ΕΚΤ εντείνει τις προσπάθειές της για ενίσχυση της κατανόησης των κινδύνων που σχετίζονται με την ΤΝ σε ολόκληρο τον κλάδο και τον δημόσιο τομέα. Πέραν της συνεχιζόμενης συνεργασίας με τις αρχές επίβλεψης της ΤΝ, αυτό μπορεί να συνεπάγεται δομημένη συνεργασία μεταξύ τραπεζών και εποπτικών αρχών για την προώθηση ανταλλαγών σχετικά με αναδυόμενα ζητήματα, όπως η προληπτική σημαντικότητα των κινδύνων που σχετίζονται με την ΤΝ, η ακρίβεια και η εξηγησιμότητα των μοντέλων, η ποιότητα των δεδομένων εισόδου και η ποσοτικοποίηση των οφελών των περιπτώσεων χρήσης ΤΝ. Επιπλέον, πιλοτικές επιτόπιες και μη επιτόπιες αξιολογήσεις θα εξετάσουν πώς τα πλαίσια διακυβέρνησης και διαχείρισης κινδύνων του περιορισμένου αριθμού τραπεζών υπό αξιολόγηση στηρίζουν την ανάπτυξη της ΤΝ, εκτιμώντας κατά πόσον οι υποκείμενοι κίνδυνοι ελέγχονται επαρκώς και ευθυγραμμίζονται με τους στρατηγικούς στόχους και τη διάθεση ανάληψης κινδύνων των τραπεζών.
Εποπτικές δραστηριότητες που προγραμματίζονται για αυτές τις προτεραιότητες
- Στρατηγική σε επίπεδο συστήματος για την αποκατάσταση σημαντικών ευρημάτων και μέτρων σχετικά με κινδύνους ΤΠΕ που εντοπίστηκαν σε προηγούμενες δραστηριότητες
- Δύο εκστρατείες επιτόπιων επιθεωρήσεων σχετικά με τη διαχείριση της κυβερνοασφάλειας και τη διαχείριση κινδύνων τρίτων
- Δοκιμές παρείσδυσης βάσει απειλών, σύμφωνα με τις απαιτήσεις του κανονισμού DORA
- Στοχευμένη αξιολόγηση της διαχείρισης αλλαγών ΤΠΕ
- Στοχευμένη αξιολόγηση των εξαρτήσεων των τραπεζών από παρόχους υπηρεσιών υπολογιστικού νέφους
- Έρευνα ετοιμότητας κβαντικής υπολογιστικής με σκοπό την αξιολόγηση της ετοιμότητας των τραπεζών για τη μετάβασή τους στη μετακβαντική κρυπτογραφία
- Οριζόντια ανάλυση των σχεδίων δράσης των τραπεζών σχετικά με μοντέλα ΤΝ αιχμής και στοχευμένες επακόλουθες ενέργειες
- Δομημένη συνεργασία με τον κλάδο με επίκεντρο τις περιπτώσεις χρήσης ΤΝ και τις σχετικές επιπτώσεις στη διακυβέρνηση και τη διαχείριση κινδύνων, η οποία συμπληρώνεται από πιλοτικές επιτόπιες και μη επιτόπιες αποστολές
Εύρωστες ικανότητες αναφοράς κινδύνων και σχετικά συστήματα πληροφόρησης
Στρατηγικός στόχος: Για την προώθηση της χρηστής διαχείρισης κινδύνων και της αποτελεσματικής λήψης αποφάσεων, οι εποπτευόμενες οντότητες θα πρέπει να εντείνουν τις προσπάθειές τους για την αποτελεσματική και ταχεία αποκατάσταση των ουσιωδών αδυναμιών που εντοπίζονται στα οικεία πλαίσια RDARR. Θα πρέπει επίσης να τις ευθυγραμμίσουν με τις εποπτικές προσδοκίες που περιγράφονται στον οδηγό της ΕΚΤ σχετικά με την αποτελεσματική συγκεντρωτική καταγραφή και αναφορά κινδύνων και στις αρχές της Επιτροπής της Βασιλείας για την Τραπεζική Εποπτεία για την αποτελεσματική συγκεντρωτική καταγραφή και αναφορά κινδύνων (BCBS 239).
Η τεχνολογική πρόοδος και το αβέβαιο γεωπολιτικό περιβάλλον υπογραμμίζουν την κρίσιμη σημασία των ισχυρών ικανοτήτων RDARR στις τράπεζες. Η έγκαιρη και η ακριβής υποβολή αναφορών, οι οποίες είναι απαραίτητες για την αποτελεσματική στρατηγική καθοδήγηση και διαχείριση κινδύνων των τραπεζών – ιδίως σε περιόδους κρίσης, − εξακολουθούν να έχουν ζωτική σημασία στο τρέχον αβέβαιο περιβάλλον. Ταυτόχρονα, ο ταχύς ρυθμός της τεχνολογικής καινοτομίας και η αυξανόμενη υιοθέτηση της ΤΝ δημιουργούν ισχυρά κίνητρα για τις τράπεζες ώστε να δίνουν προτεραιότητα σε δεδομένα υψηλής ποιότητας, στην ενίσχυση της αυτοματοποίησης και στον εκσυγχρονισμό των αρχιτεκτονικών ΤΠ. Αυτό όχι μόνο καθιστά το πλαίσιο RDARR ουσιαστικό στοιχείο συμμόρφωσης, αλλά αποτελεί και ισχυρό επιχειρηματικό κίνητρο για πολλά ιδρύματα να υποστηρίξουν τις πρωτοβουλίες καινοτομίας τους.
Οι εποπτευόμενες οντότητες έχουν σημειώσει αξιοσημείωτη πρόοδο στην αντιμετώπιση των ευπαθειών που σχετίζονται με το πλαίσιο RDARR, εν μέρει λόγω της αυξημένης εποπτικής προσοχής. Ωστόσο, υπάρχει ακόμη ανάγκη να ενισχυθούν οι τρέχουσες διορθωτικές προσπάθειες. Η εποπτική παρακολούθηση της προόδου των τραπεζών στο πλαίσιο της στρατηγικής διορθωτικών ενεργειών σε επίπεδο συστήματος για το πλαίσιο RDARR δείχνει ότι οι εποπτευόμενες οντότητες εστιάζουν περισσότερο στην αντιμετώπιση των ελλείψεων RDARR/BCBS 239.[37] Τα πολυετή διορθωτικά προγράμματα εφαρμόζονται σταδιακά και παρουσιάζουν βελτιωμένη συμμετοχή των διοικητικών οργάνων. Ταυτόχρονα, εξακολουθούν να υπάρχουν σημαντικές ελλείψεις, μεταξύ άλλων όσον αφορά τις αρχιτεκτονικές ΤΠ και δεδομένων, την ιστορική καταγωγή των δεδομένων, τους ελέγχους ποιότητας των δεδομένων, την υπερβολική εξάρτηση από μη αυτοματοποιημένες διαδικασίες και επαναλαμβανόμενα ζητήματα υποβολής εποπτικών αναφορών. Οι κίνδυνοι εκτέλεσης παραμένουν υψηλοί, δεδομένης της πολυπλοκότητας των προγραμμάτων μετασχηματισμού και της μεγάλης διάρκειας των σχετικών χρονοδιαγραμμάτων. Οι ανεπάρκειες αυτές αντικατοπτρίζονται επίσης στις σταθερά χαμηλές βαθμολογίες SREP όσον αφορά το πλαίσιο RDARR.[38]
Στα επόμενα στάδια, οι εποπτικές αρχές θα συνεχίσουν να επικεντρώνονται στη διασφάλιση αποτελεσματικών διορθωτικών προσπαθειών. Οι προσπάθειες αυτές αναμένεται να ενταθούν το επόμενο έτος, και μεγάλος αριθμός σοβαρών εποπτικών μέτρων στο πλαίσιο RDARR αναμένεται να αντιμετωπιστούν έως το τέλος του 2026 και το 2027. Οι εποπτικές αρχές θα συνεχίσουν να παρακολουθούν στενά την πρόοδο των τραπεζών ως προς τις διορθωτικές ενέργειες στο πλαίσιο της στρατηγικής RDARR σε επίπεδο συστήματος, εστιάζοντας στις σημαντικότερες ανεπάρκειες, σύμφωνα με τις συζητηθείσες και συμφωνηθείσες προθεσμίες. Ορισμένες επακόλουθες επιτόπιες επιθεωρήσεις θα επικεντρωθούν επίσης στην αξιολόγηση της αποτελεσματικής διόρθωσης των πιο σύνθετων ευρημάτων που εντοπίστηκαν σε προηγούμενες αξιολογήσεις. Όπου απαιτείται, οι εποπτικές αρχές θα κάνουν πλήρη χρήση των υφιστάμενων εποπτικών εξουσιών για να ενθαρρύνουν τη συμμόρφωση των τραπεζών στο μέλλον. Επιπλέον, ορισμένες στοχευμένες επιτόπιες επιθεωρήσεις θα διενεργούνται σε εποπτευόμενες οντότητες στις οποίες η αξιολόγηση των ικανοτήτων RDARR πρέπει να επικαιροποιηθεί ή δεν έχει διενεργηθεί μέχρι στιγμής.
Εποπτικές δραστηριότητες που προγραμματίζονται για αυτές τις προτεραιότητες
- Συνέχιση της στρατηγικής διορθωτικών ενεργειών για τα αυστηρά εποπτικά μέτρα στο πλαίσιο της RDARR
- Στοχευμένες επιτόπιες επιθεωρήσεις με επίκεντρο τα πλαίσια RDARR για τις τράπεζες που απαιτούν περαιτέρω αξιολόγηση, μαζί με στοχευμένες επιτόπιες επιθεωρήσεις παρακολούθησης για την αντιμετώπιση σοβαρών ελλείψεων που είχαν εντοπιστεί προηγουμένως
Ευρωπαϊκή Κεντρική Τράπεζα 2026
Ταχυδρομική διεύθυνση 60640 Frankfurt am Main, Germany
Τηλέφωνο +49 69 1344 0
Δικτυακός τόπος www.bankingsupervision.europa.eu
Με την επιφύλαξη παντός δικαιώματος. Επιτρέπεται η αναπαραγωγή για εκπαιδευτικούς και μη εμπορικούς σκοπούς εφόσον αναφέρεται η πηγή.
Για την εξειδικευμένη ορολογία, μπορείτε να συμβουλευθείτε το γλωσσάριο του ΕΕΜ (διαθέσιμο μόνο στα αγγλικά).
HTML ISBN 978-92-899-8044-9, ISSN 2599-8463, doi:10.2866/4250549, QB-01-26-243-EL-Q
Βλ. «Aggregated results of the 2026 SREP», ΕΚΤ, Νοέμβριος 2026.
Βλ. «Η ΕΚΤ δημοσιεύει τα αποτελέσματα της αντίστροφης άσκησης προσομοίωσης ακραίων καταστάσεων του 2026 για τον γεωπολιτικό κίνδυνο», δελτίο Τύπου, ΕΚΤ, Ιούλιος 2026, και «Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk», The Supervision Blog, 11 Σεπτεμβρίου 2026.
Για περισσότερες πληροφορίες σχετικά με τα προγράμματα εργασίας και τον ορισμό των εποπτικών δραστηριοτήτων, βλ. «Πλαίσιο 1: Ο εποπτικός κύκλος – ολοκληρωμένος σχεδιασμός εποπτικών δραστηριοτήτων», Εποπτικές προτεραιότητες 2026-2028, ΕΚΤ, 2025.
Βλ. «Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision», ΕΚΤ, Δεκέμβριος 2025.
Βλ. «Oil Market Report», International Energy Agency, Μάρτιος 2026.
Βλ. «Μακροοικονομικές προβολές των εμπειρογνωμόνων της ΕΚΤ για τη ζώνη του ευρώ, Σεπτέμβριος 2026», ΕΚΤ.
Όπως παραπάνω.
Βλ. «Financial Stability Review», ΕΚΤ, Νοέμβριος 2026.
Βλ. «Δήλωση νομισματικής πολιτικής», ΕΚΤ, Σεπτέμβριος 2026.
Βλ. «Financial Stability Review», ΕΚΤ, Νοέμβριος 2026.
Βλ. Hielkema, P., «Insurance protection gaps in a changing climate», Ευρωπαϊκή Αρχή Ασφαλίσεων και Επαγγελματικών Συντάξεων, Απρίλιος 2026.
Βλ. Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. και Zachmann, G., «Planning for the increasing fiscal costs of climate disasters», Policy Brief, 13/2026, Bruegel, 16 Ιουνίου 2026.
Βλ. «Financial Stability Review», ΕΚΤ, Νοέμβριος 2026.
Όπως παραπάνω.
Όπως παραπάνω.
Βλ. «Αντιμετώπιση των επιπτώσεων του γεωπολιτικού κινδύνου» στον δικτυακό τόπο της ΕΚΤ για την τραπεζική εποπτεία.
Βλ. «Aggregated results of the 2026 SREP», EKT, Νοέμβριος 2026.
Βλ. «Stress in global private credit markets and its implications for euro area financial stability», Financial Stability Review, ΕΚΤ, Μάιος 2026.
Βλ. «Counterparty credit risk exploratory scenario exercise – Final results», ΕΚΤ, Αύγουστος 2025.
Βλ. «Complex exposures to private equity and credit funds require sophisticated risk management», Supervision Newsletter, ΕΚΤ, 13 Νοεμβρίου 2024.
Βλ. «Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results», ΕΚΤ, Ιούλιος 2026.
Βλ. «Aggregated results of the 2026 SREP», ΕΚΤ, Νοέμβριος 2026.
Βλ. «The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration», δελτίο Τύπου, Ευρωπαϊκή Αρχή Τραπεζών, 11 Ιουνίου 2026.
Βλ. «ECB launches fast-track assessments for capital and securitisation», δελτίο Τύπου, ΕΚΤ, 19 Δεκεμβρίου 2025.
Οι μεταφορές σημαντικού κινδύνου μπορούν να καταστήσουν τις τράπεζες υπερβολικά εξαρτημένες από μη τραπεζικούς επενδυτές, εκθέτοντάς τις σε κίνδυνο που απορρέει από την ανάγκη αναχρηματοδότησης (rollover risk), ενώ η διασύνδεση με μοχλευμένους επενδυτές και η ασθενέστερη παρακολούθηση μετά τη μεταφορά ενδέχεται να υπονομεύσουν την πραγματική μεταφορά κινδύνου.
Βλ. «WMO confirms 2025 was one of warmest years on record», δελτίο Τύπου, The World Meteorological Organization, 14 Ιανουαρίου 2026, και «European State of the Climate report», Ευρωπαϊκή Επιτροπή, 2025.
Βλ. «Too hot to grow: The economic costs of extreme heat», Allianz Research, 28 Μαΐου 2026.
Βλ. «Transition Finance Tracker», MSCI Institute, 2026.
Βλ. Trust, S. et al., «Planetary Solvency – finding our balance with nature», Institute and Faculty of Actuaries, University of Exeter, Ιανουάριος 2025.
Βλ. Elderson, F., «Strengthening operational resilience for the age of AI», κεντρική ομιλία στο συνέδριο Goldman Sachs European Financials Conference 2026, 3 Ιουνίου 2026.
Βλ. Aldasoro, I., Auer, R., Frost, J. and Perez-Cruz, F., «A Mythos moment?Frontier AI and cyber risk », BIS Bulletin, αριθ. 129, Τράπεζα Διεθνών Διακανονισμών, Ιούλιος 2026.
Βλ. «Risk Assessment Report – June 2026», Ευρωπαϊκή Αρχή Τραπεζών, Ιούνιος 2026.
Βλ. «Aggregated results of the 2026 SREP», ΕΚΤ, Νοέμβριος 2026.
Βλ. «Aggregated results of the 2026 SREP», ΕΚΤ, Νοέμβριος 2026.
Βλ. «Timely remediation for more resilient banks», Supervision Newsletter, ΕΚΤ, 12 Αυγούστου 2026.
Σύμφωνα με τη νομοθετική πράξη της ΕΕ για την ψηφιακή επιχειρησιακή ανθεκτικότητα, κεφάλαιο V τμήμα II: Πλαίσιο εποπτείας των κρίσιμων τρίτων παρόχων υπηρεσιών ΤΠΕ.
Η στρατηγική εγκρίθηκε από το Εποπτικό Συμβούλιο τον Δεκέμβριο του 2024 μετά τη δημοσίευση του οδηγού της ΕΚΤ σχετικά με την αποτελεσματική συγκεντρωτική καταγραφή και αναφορά κινδύνων και αποτελούσε μέρος των προγραμμάτων εργασίας στα οποία βασίζονται οι εποπτικές προτεραιότητες για την περίοδο 2026-28.
Βλ. «Aggregated results of the 2026 SREP», ΕΚΤ, Νοέμβριος 2026.