


Tilsynsprioriteter 2027-2029
1 Indledning
Tilsynsprioriteterne for 2027-29 afspejler ECB Banktilsyns mellemfristede strategi for de næste tre år. Disse prioriteter fastsættes af Tilsynsrådet på grundlag af en omfattende risikovurdering. De gennemgås en gang om året for at afspejle ændringer i risikobilledet, fremskridt i forhold til tidligere mål og resultatet af forskellige tilsynsaktiviteter, fx tilsynskontrol- og vurderingsprocessen (Supervisory Review and Evaluation Process SREP)[1]. Den årlige gennemgang sikrer en fremadrettet, risikobaseret tilgang, der letter en effektiv fordeling af ressourcerne. Den gør også tilsynshandlinger mere gennemsigtige for bankerne og giver fleksibilitet til at tilpasse prioriteterne til et skiftende risikobillede.
Den europæiske banksektor har udvist stærk modstandsdygtighed i det seneste år, understøttet af robuste kapital- og likviditetsbuffere, stabil aktivkvalitet og solid rentabilitet på trods af betydelige udfordringer. Geopolitiske begivenheder, herunder militære konflikter og stigende handelshindringer, har skabt væsentlig makrofinansiel modvind for den økonomiske vækst i euroområdet, givet næring til inflationspres og øget usikkerheden. Stærke grundlæggende faktorer har gjort det muligt for bankerne at navigere i disse eksterne stød, samtidig med at de effektivt støtter økonomien. Resultaterne af den tematiske stresstest i 2026 bekræfter yderligere deres evne til at forberede sig på og håndtere negative scenarier i et meget usikkert miljø. Faktisk omsatte de fleste banker på meningsfuld vis deres geopolitiske scenarier til risikofaktorer og viste en god forståelse af transmissionskanalerne. Nogle banker er dog nødt til at styrke detaljeringsgraden og scenariefølsomheden for konsekvent at omsætte deres scenarier til solvens- og likviditetsparametre, udarbejde forsvarlige balancefremskrivninger og udarbejde realistiske afbødende foranstaltninger[2].
Ikke desto mindre står de europæiske banker over for voksende udfordringer som følge af et stadig mere komplekst og hurtigt skiftende miljø præget af stor usikkerhed og vedvarende halerisici, hvilket kræver forsvarlig risikotagning og forsvarlig risikostyring. Selvom sektoren hidtil har vist sig at være modstandsdygtig, kan det tage tid, før virkningerne af geopolitiske stød samt mere strukturelle tendenser såsom klima- og naturrisici og teknologiske fremskridt slår igennem på bankernes balancer. Dette afhænger af de enkelte støds karakter samt hastigheden og omfanget af deres transmission til økonomien, de finansielle markeder eller de enkelte banker. Samtidig er bankerne nødt til at tage i betragtning, at et yderligere begrænset finanspolitisk råderum kan mindske de offentlige myndigheders kapacitet til at afbøde fremtidige stød. I den forbindelse er stærk ledelse, forsvarlig risikostyring og tilstrækkelige kapital- og likviditetsbuffere afgørende for at sikre, at bankerne kan absorbere fremtidige stød, samtidig med at de fortsat yder finansiering til husholdninger og virksomheder. Operationel modstandsdygtighed er også et kritisk fokuspunkt, da bankerne tilpasser sig den hurtige digitale omstilling og nye teknologier såsom avanceret kunstig intelligens (AI), som skaber nye sårbarheder, herunder afhængighed af tredjepartsudbydere og øgede cyberrisici. Det betyder, at bankerne fortsat skal være fleksible med hensyn til at tackle disse udfordringer og samtidig sikre kontinuiteten i deres kritiske tjenester og overholdelse af lovgivningsmæssige krav såsom EU's forordning om digital operationel modstandsdygtighed (DORA).
Tilsynsprioriteterne for 2027-29 svarer stort set til sidste år. Som i de foregående år skaber de balance mellem kontinuitet og behovet for at imødegå nye risici og nye sårbarheder. Prioriteterne afspejler navnlig behovet for, at bankerne styrker deres finansielle modstandsdygtighed over for geopolitiske risici og makrofinansielle stød (prioritet 1) samt styrker deres operationelle modstandsdygtighed og IKT-kapacitet som reaktion på nye trusler (prioritet 2). Hver prioritet er rettet mod specifikke sårbarheder, for hvilke der er fastsat særlige strategiske mål, og der er udviklet skræddersyede arbejdsprogrammer med henblik på at fremme en modstandsdygtig europæisk banksektor, der er i stand til at navigere i et stadig mere komplekst risikolandskab[3].
Diagram 1
Tilsynsprioriteter for 2027-29
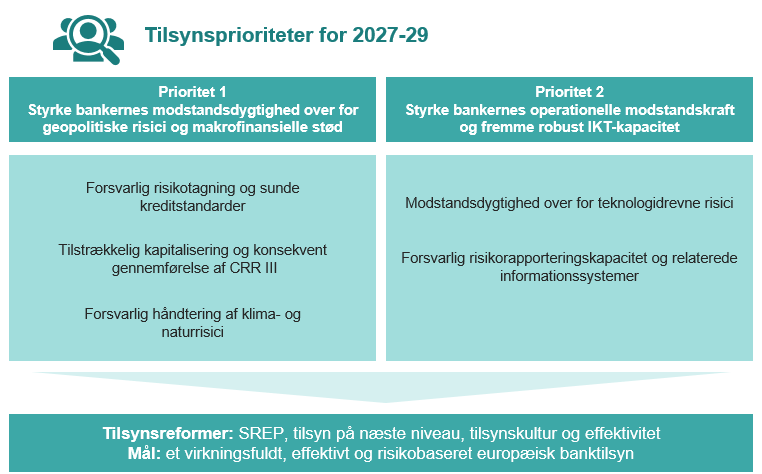
Kilde: ECB.
Tilsynsprioriteterne er målrettet bankernes mest relevante sårbarheder og fremmer sammenhæng og mere effektiv planlægning i de fælles tilsynsteam for tværgående risici. De danner grundlag for tilsynsplanlægning, som afspejler både systemdækkende prioriteter og mere idiosynkratiske, institutspecifikke problemområder og støtter tilsynsmyndighederne i at fordele ressourcerne i overensstemmelse med foruddefinerede risikotoleranceniveauer. For at fremme effektivitet og synergi i den europæiske banksektor udvikles tilsynsprioriteterne i tæt samarbejde med de kompetente nationale myndigheder og andre europæiske myndigheder, navnlig Den Europæiske Banktilsynsmyndighed og Den Fælles Afviklingsinstans. For nationale tilsynsmyndigheder, der overvåger mindre signifikante institutter, tjener de systemdækkende tilsynsprioriteter som en nyttig reference for fastsættelse af forholdsmæssige overvågningsstrategier. Tydelig kommunikation om disse prioriteter er afgørende for at fremme gennemsigtighed og konsekvens i det europæiske banktilsyn og afklare forventningerne til bankerne.
En systemdækkende tilgang til fastsættelse af prioriteter er afgørende for de igangværende tilsynsreformer og for at sikre, at det europæiske banktilsyn forbliver virkningsfuldt, effektivt og lydhørt over for nye risici i et finansielt landskab under udvikling[4]. Disse reformer – som omfatter en revision af SREP, tilsynsinitiativet på næste niveau ("Next-level supervision") og vurderingen af tilsynskulturen og -effektiviteten – har til formål at mindske kompleksiteten og styrke det risikobaserede tilsyn. Ved at styre ECB's strategiske planlægning bidrager tilsynsprioriteterne direkte til reformernes mål, da de fokuserer på de mest relevante risici og fremmer rettidig og effektiv styring af sårbarheder i hele banksektoren. Når tilsynsmyndighederne omsætter disse prioriteter til konkrete aktiviteter såsom inspektioner på stedet og horisontale gennemgange, anvender de en risikotoleranceramme, der kombinerer disse overordnede prioriteter med institutspecifikke vurderinger. Denne balance mellem systemdækkende og institutspecifikke risici og prioriteter gør det muligt at strømline tilsynshandlinger og begrænse konsekvenserne for de enkelte banker, samtidig med at den generelle modstandsdygtighed og stabilitet i den europæiske banksektor forstærkes.
2 Risikovurdering og tilsynsprioriteter for 2027-29
2.1 De geopolitiske og makrofinansielle forhold
Opståede geopolitiske risici, stigende handelshindringer og voksende global fragmentering udfordrer fortsat de makroøkonomiske udsigter for euroområdet og dets banksektor. Konflikten i Mellemøsten har intensiveret den globale ustabilitet og udløst en markant stigning i risikoopfattelsen, kraftige prisjusteringer på de finansielle markeder og øget usikkerhed om den økonomiske politik i Europa. Det forværrer de igangværende handelsspændinger og de vedvarende virkninger af Ruslands krig mod Ukraine. Konflikten i Mellemøsten har forårsaget betydelige forstyrrelser på olie- og gasmarkederne, hvilket har resulteret i det største forsyningsstød i oliemarkedets historie[5]. Selvom den umiddelbare indvirkning på den europæiske banksektor hidtil har været begrænset, kan en yderligere optrapning af situationen i Mellemøsten og forsinkede anden runde-effekter, fx gennem aktie- og obligationsmarkederne, højere inflation og langsommere økonomisk vækst, tynge bankernes aktivkvalitet og modstandsdygtighed i fremtiden.
Euroområdets økonomi har vist sig at være modstandsdygtig over for energistødet fra Mellemøsten, men der er fortsat usikkerhed, og den samlede inflation forventes at forblive over ECB's 2 pct.-mål på kort sigt[6]. Trods modstandsdygtigheden i 1. halvår er de kortsigtede økonomiske udsigter for euroområdet fortsat meget usikre på baggrund af den igangværende konflikt i Mellemøsten og den fortsatte volatilitet på energimarkederne. På mellemlangt sigt forventes den indenlandske efterspørgsel fortsat at være den vigtigste drivkraft for den økonomiske vækst i euroområdet, understøttet af et opsving i realindkomsten, et robust arbejdsmarked og stigende offentlige udgifter til infrastruktur og forsvar suppleret med investeringer i forbindelse med kunstig intelligens[7]. Højere energipriser og strammere finansieringsvilkår har øget de finanspolitiske sårbarheder, hvilket har begrænset regeringernes kapacitet til at beskytte husholdninger og virksomheder mod fremtidige stød. [8] Disse vedvarende finanspolitiske udfordringer kan, sammen med øget usikkerhed, skabe negative feedbackspiraler mellem stater, de finansielle markeder og realøkonomien.
De nedadrettede risici for den økonomiske vækst i euroområdet er fortsat høje, primært som følge af de øgede geopolitiske spændinger[9]. Enhver yderligere forstyrrelse af energiforsyningen kan forstærke inflationspresset, udhule realindkomsten og begrænse investeringerne. En forværring på de globale finansielle markeder kan stramme kreditudbuddet og svække efterspørgslen, mens genopblussen af handelsgnidninger kan forværre forstyrrelser i forsyningskæden, dæmpe eksporten og begrænse forbrug og investeringer. Vedvarende geopolitisk usikkerhed som følge af Ruslands krig mod Ukraine og andre igangværende konflikter, stigende forsvarsudgifter og begrænset finanspolitisk råderum hindrer regeringernes evne til at tackle strukturelle udfordringer i forbindelse med digitalisering, lav produktivitetsvækst, befolkningsaldring og klimaændringer[10]. Forsikringskløften[11], som fortsat er betydelig, kombineret med begrænsede tilpasningsincitamenter for virksomheder, flytter i stigende grad tab fra klimarelaterede katastrofer og naturkatastrofer over på de offentlige balancer, hvilket yderligere belaster de finanspolitiske ressourcer og forstærker de negative feedbackmekanismer[12]. Samspillet mellem sårbarheder på forskellige markeder (fx højt forrentet gæld, gearet finansiering, AI-relaterede aktier), historisk høje statsgældsniveauer og strammere finansieringsvilkår kan skabe systemisk ustabilitet på et tidspunkt, hvor strukturelle finanspolitiske ubalancer kan begrænse kapaciteten til potentiel støtte fra den offentlige sektor i en systemisk krise.
Langvarige eller endda dybere geopolitiske spændinger, finanspolitiske ubalancer og nye risici fra disruptive teknologier såsom AI kan sætte stemningen på de finansielle markeder under pres[13]. Konflikten i Mellemøsten udløste en kraftig prisjustering på de finansielle markeder – navnlig på aktiemarkederne – i marts 2026, men markederne kom sig hurtigt igen. Samtidig er aktieværdiansættelserne aftaget, men afhænger fortsat af ambitiøse indtjeningsforventninger, især i teknologisektoren[14]. Markedskoncentrationen og de indbyrdes forbindelser mellem et lille antal store teknologivirksomheder er steget, hvilket har gjort de globale aktiemarkeder mere følsomme over for stød fra individuelle virksomheder. De finansielle markeder er fortsat sårbare over for kraftige justeringer som følge af stærke indtjeningsforventninger for aktier, koncentrerede eksponeringer og AI-relaterede forstyrrelser, forværret af sårbarheder i ikke-banker (NBFI'er). Selvom de indbyrdes forbindelser mellem banker i euroområdet og NBFI'er fortsætter med at vokse, anses de underliggende risici for at være mest relevante for nogle få banker. Disse indbyrdes forbundne eksponeringer kan imidlertid forstærke sårbarheder på systemniveau, navnlig i perioder med markedsstress, hvilket kan føre til afsmittende virkninger på tværs af finansielle institutioner og markeder.
2.2 Prioritet 1: Styrke bankernes modstandsdygtighed over for geopolitiske risici og makrofinansielle stød
Den eksterne modvind fra de geopolitiske og makrofinansielle forhold udfordrer fortsat den europæiske banksektors finansielle modstandsdygtighed, hvilket kræver et målrettet tilsynsmæssigt fokus. Da de svagere makroøkonomiske udsigter for euroområdet kan være længe om at påvirke bankernes aktivkvalitet, er det afgørende, at bankerne opretholder sunde kreditbevillingsstandarder og en robust praksis for kreditrisikostyring. Desuden kræver bankernes voksende forbindelser med NBFI-sektoren nøje tilsynskontrol, navnlig for banker med betydelige eksponeringer mod mere risikobetonede modparter, fx på grund af højere gearing[15]. Desuden er det fortsat afgørende, at bankerne effektivt gennemfører CRR III/CRD VI-pakken for at tilpasse deres kapitalkrav til den faktiske risikotagning. Tilsynsmyndighederne vil derfor fortsat fokusere på bankernes nøjagtige beregning af risikovægtede aktiver, navnlig efter de mere granulære og risikofølsomme standardmetoder. Desuden er klima- og naturrelaterede eksponeringer fortsat en vigtig sårbarhed, da risiciene fortsat stiger, og bankerne stadig står over for udfordringer med hensyn til at integrere disse risici i deres risikostyringsrammer og tilsynsmæssige overgangsplanlægning.
Geopolitiske risici, som er vokset i løbet af det seneste år, er fortsat et fokusområde i ECB's tilsynsprioriteter. Som en tværgående risikofaktor påvirker geopolitiske risici bankernes finansielle og operationelle modstandsdygtighed, da de spredes gennem flere kanaler samtidigt[16], hvilket gør dem til et centralt emne i både prioritetsrelaterede og regelmæssige tilsynsaktiviteter.
Forsvarlig risikotagning og sunde kreditstandarder
Strategisk mål: For at fremme forsvarlig risikotagning bør enheder under tilsyn opretholde sunde kreditstandarder og risikobaseret prissætning, tilpasse sig makrofinansielle ændringer og institutspecifikke omstændigheder og effektivt styre risici fra væsentlige eksponeringer mod NBFI'er med højere risiko.
I løbet af det seneste år har den europæiske banksektor rapporteret om stabil aktivkvalitet på trods af eksterne udfordringer og forskelle på landeniveau. Andelen af misligholdte lån er fortsat lav, understøttet af stærke grundlæggende forhold i den private sektor og et stabilt arbejdsmarked. Mens bankerne i nogle lande oplevede en væsentlig forringelse af aktivkvaliteten, især i segmentet for små og mellemstore virksomheder, viste de fleste aktivklasser en forbedring. Forbrugerkredit var en undtagelse, idet andelen af misligholdte lån og fase 2-andelen steg betydeligt, mens kreditstandarderne fortsat blev strammet inden for dette segment. Samtidig var realkreditporteføljerne fortsat robuste, idet andelen af misligholdte lån var lav, understøttet af stigende boligpriser. Selvom forholdene på markederne for erhvervsejendomme har vist tegn på stabilisering, er der fortsat betydelig usikkerhed og nedadrettede risici, navnlig med hensyn til refinansieringsbehov, udlån til projektudvikling, ejendomsvurderinger og den forsinkede realisering af kreditrisici. Fremadrettet udgør de nuværende geopolitiske forhold – der er præget af et betydeligt og vedvarende energistød, øget international konkurrence og vedvarende toldusikkerhed – en risiko for virksomhedernes balancer, navnlig i energiintensive sektorer såsom fremstillingssektoren, herunder bilindustrien og den kemiske sektor. Andre sektorer, fx transport og landbrug, kan også stå over for udfordringer som følge af forstyrrelser i forsyningskæden, stigende inputomkostninger, men også ekstreme vejrforhold. Denne udvikling understreger behovet for forsvarlig kreditrisikostyring, et område, der er udpeget til forbedring i SREP-resultaterne for 2026[17]. Selvom virkningen af de seneste stød endnu ikke er slået igennem på bankernes balancer, er risikoomkostningerne allerede steget for de fleste banker, om end de fortsat ligger tæt på det langsigtede gennemsnit, og yderligere stød kan gøre det nødvendigt for dem at øge deres hensættelser fremover.
I lyset af disse udfordrende udsigter er det afgørende, at bankerne anvender forsvarlige kreditbevillingsstandarder og opretholder en robust risikostyringspraksis. I 2026 gennemførte ECB Banktilsyn en tematisk gennemgang for at vurdere kreditbevillingsstandarder på tværs af enheder under tilsyn – med særligt fokus på ny långivning. Som følge heraf kan bankerne anvende konklusionerne fra denne gennemgang til at hjælpe med at benchmarke deres praksis i forhold til sammenlignelige institutter, styrke deres rammer for risikovillighed og bedre tilpasse sig tilsynsforventningerne. Fremover vil opfølgende tilsynsinitiativer, der består af målrettede eksterne gennemgange og gennemgange på stedet, bygge på resultatet af den tematiske gennemgang for at samarbejde med eventuelle outlier-banker. De eksterne aktiviteter vil primært være rettet mod bankernes vurderinger af låntagernes kreditværdighed i bolig- og erhvervssegmenterne.
Et område, der giver anledning til stigende bekymring for tilsynsmyndighederne, er bankernes eksponeringer mod mere sårbare og mere risikobetonede NBFI'er, selvom de på nuværende tidspunkt kun bør betragtes som væsentlige for nogle få banker. Disse eksponeringer stammer primært fra kapitalmarkedstjenester, såsom værdipapirfinansieringstransaktioner og derivattransaktioner, som giver anledning til modpartskreditrisiko. Denne risiko forværres i perioder med markant volatilitet og kan brede sig til det bredere finansielle marked, hvis den bliver til virkelighed. Desuden kan bankerne blive eksponeret for NBFI'er gennem finansieringskanaler, kreditlinjer eller direkte udlån, herunder private markeder. Omfanget af bankernes transaktioner med NBFI'er er steget i løbet af det seneste år og er stort set koncentreret hos nogle få institutter, mens modpartskreditrisikoen fortsat stort set er begrænset på sektorniveau. Tidligere i 2026 udløste bekymringer over forringelsen af aktivkvaliteten en kraftig stigning i indfrielsesanmodninger fra semilikvide NBFI-instrumenter, navnlig på det private kreditområde, men der er ikke observeret nogen udbredt forringelse, og bankernes direkte eksponeringer er fortsat begrænsede[18].
Tilsynskontrollen af indbyrdes forbindelser mellem banker og NBFI'er er blevet intensiveret i de senere år, og flere gennemgange har afsløret mangler i bankernes styring af modpartskreditrisiko, mæglervirksomhed og aktiviteter på de private markeder. En sonderende scenarieøvelse vedrørende modpartskreditrisiko[19] med fokus på nogle få udvalgte institutter afslørede en koncentration af eksponeringer mod modparter under "investment grade" i hedgefonde, private equity-fonde og family offices, mens niveauet for sikkerhedsstillelse for NBFI-modparter var forholdsvis højt. Denne øvelse viste også, at størstedelen af de deltagende banker ikke havde indført NBFI-specifikke rammer for stresstest eller risikogrænser. En yderligere analyse af bankernes eksponeringer mod private equity- og kreditfonde afslørede svagheder i risikostyringen for disse segmenter[20]. Som følge heraf vil tilsynsmyndighederne foretage en målrettet opfølgning på bankernes bestræbelser på at anvende de henstillinger, der er fremsat vedrørende deres risikostyringsrammer for finansiering af fonde.
Fremadrettet vil tilsynsmyndighederne fortsat nøje overvåge denne risikoudvikling og bankernes overholdelse af tilsynsforventningerne til aktiviteterne relateret til de private markeder. En ny kampagne med inspektioner på stedet vil fokusere på finansiering af fonde, aktivbaseret långivning og skyggebankeksponeringer, navnlig dem, der er knyttet til private equity-fonde, private kreditfonde og fonde, der investerer i materielle aktiver. Tilsynsindsatsen vil blive koncentreret om institutter med betydelige eksponeringer mod mere risikobetonede modparter frem for at gøre det til en prioritet for hele systemet.
Planlagte tilsynsaktiviteter i forbindelse med disse prioriteter
- Målrettede gennemgange af bankernes vurderinger af kreditværdighed med fokus på boligejendoms- og erhvervssegmenterne
- Kampagne med inspektioner på stedet om kreditbevillingsstandarder og målrettede inspektioner på stedet om prissætning af lån
- Målrettet opfølgning på bankernes overholdelse af henstillingerne vedrørende rammen for risikostyring i forbindelse med finansiering af fonde
- Kampagne med inspektioner på stedet om finansiering af fonde, aktivbaseret långivning og NBFI-eksponeringer
Tilstrækkelig kapitalisering og konsekvent gennemførelse af CRR III
Strategisk mål: Enheder under tilsyn bør udvikle og opretholde en forsvarlig kapitalplanlægning, der afspejler potentielle virkninger af negative makrofinansielle og geopolitiske stød, og sikre en passende gennemførelse af de nye CRR III-krav.
Selvom et tilstrækkeligt kapitalråderum understøtter bankernes modstandsdygtighed over for negative stød, er fremadrettet risikostyring og forsvarlig kapitalplanlægning fortsat afgørende. Efter at have toppet i 2025 på baggrund af en stærk rentabilitet forblev den samlede kapitalprocent for den europæiske banksektor stort set den samme i 2026, hvilket resulterede i robuste stødpuder på systemniveau. Den øgede sandsynlighed for halerisikobegivenheder i den nuværende usikre situation understreger imidlertid behovet for en forsvarlig fremadrettet planlægning. Den omvendte stresstest for geopolitisk risiko i 2026 viste, at bankerne havde en solid overordnet forståelse af de transmissionskanaler, der påvirkede deres solvens, likviditet og indtægtskilder. Når det er sagt, tog mange rammer for stresstest dog ikke nøjagtigt højde for samspillet mellem solvens og likviditet. Desuden blev der afsløret mangler i omsætningen af scenarier til solvensparametre, gennemførligheden af afbødende foranstaltninger og antagelser vedrørende udvidelse af balancer under systemiske kriser[21]. SREP-resultaterne for 2026 viste også vedvarende svagheder i rammerne for kapitalplanlægning og prognosenøjagtigheden[22].
Fremadrettet vil tilsynsmyndighederne fortsat vurdere bankernes interne procedurer til vurdering af kapitalgrundlaget (ICAAP) med fokus på kapitalfremskrivninger og styring af negative scenarier. Den EU-dækkende stresstest for 2027 vil for første gang yderligere evaluere bankernes modstandsdygtighed og indarbejde klimarelateret omstilling og fysiske risici sammen med makrofinansielle stød[23].
CRR III-rammen har til formål at forbedre bankernes evne til at absorbere økonomiske stød, selvom det fortsat er en udfordring at gennemføre denne ramme præcist og konsekvent. Efter at have identificeret de banker, der kræver nærmere kontrol, blev der i 2026 iværksat målrettede horisontale tilsynsaktiviteter og tilsynsaktiviteter på stedet for at benchmarke bankernes praksis og vurdere den nøjagtige og konsekvente gennemførelse af de standardmetoder, der anvendes til at beregne risikovægtede aktiver i kreditrisiko og operationel risiko. Disse aktiviteter vil fortsætte ind i 2027 og blive udvidet for gradvist at øge bankdækningen.
Som led i tilsynsreformerne indførte ECB Banktilsyn en hasteprocedure[24] i januar 2026 for at strømline og digitalisere vurderingen af godkendte simple og standardiserede syntetiske securitiseringer. Da ca. 30 pct. af alle syntetiske transaktioner opfylder godkendelseskriterierne, er forenklingen allerede i gang. De data, der indsamles gennem den digitaliserede hasteprocedure, anvendes ikke kun til at vurdere de enkelte transaktioner, men også til at vurdere bankspecifikke sårbarheder og sårbarheder på systemniveau. Sideløbende hermed er der et projekt i gang vedrørende digitalisering af securitiseringsmeddelelser uden for hasteproceduren. Samlet set er det fortsat afgørende, at tilsynsmyndighederne vurderer bankernes overordnede strategi, risikostyring og kapitalrammer for at sikre, at risici[25] i forbindelse med securitiseringer identificeres, måles, overvåges, indberettes og styres på passende vis. På denne baggrund vil ECB i 2027 foretage en målrettet gennemgang af udvalgte banker for at undersøge deres strategier for væsentlige risikooverførsler (SRT-strategier), rammer for risikovillighed, praksis for end-to-end transaktionsstyring og integration af SRT i kapitalplaner og ICAAP-scenarier. Denne horisontale gennemgang suppleres med målrettede inspektioner på stedet om syntetisk SRT-securitisering.
Planlagte tilsynsaktiviteter i forbindelse med disse prioriteter
- Målrettet gennemgang af, hvordan kreditrisikovægtede aktiver beregnes efter standardmetoden, suppleret med en kampagne med inspektioner på stedet
- Målrettet gennemgang af den forretningsindikatorkomponent, der understøtter beregningen af kapitalkrav for operationel risiko
- Målrettet gennemgang af SRT-strategien og risikostyringen, suppleret med målrettede inspektioner på stedet om syntetisk SRT-securitisering
Forsvarlig håndtering af klima- og naturrisici
Strategisk mål: Enhederne under tilsyn bør effektivt vurdere og styre kort-, mellem- og langsigtede risici, der skyldes de forskellige klima- og naturkriser, og afhjælpe vedvarende mangler i de relaterede rammer for risikostyring.
Da de globale CO2-emissioner fra fossile brændstoffer nåede et rekordhøjt niveau i 2025, og temperaturerne fortsat stiger, udgør klima- og naturrisici fortsat betydelige udfordringer for både euroområdets økonomi og bankerne. Ekstreme vejrbegivenheder stiger i hyppighed og alvor[26] med et stigende pres på den økonomiske vækst[27]. Disse forstærkes af nedbrydningen af biofysiske og hydrologiske aktiver såsom skove, flodlejer og grundvandsreservoirer. Samtidig er risikoen for en ukontrolleret omstilling fortsat høj, da politisk usikkerhed og gnidninger påvirker investeringsbeslutningerne og øger omstillingsomkostningerne. Konflikten i Mellemøsten og de seneste forstyrrelser af olie- og gasforsyningen har midlertidigt øget forbruget af fossile brændstoffer, idet nogle lande, herunder i EU, er vendt tilbage til kul. Selvom bekymringer vedrørende energisikkerheden, økonomiske incitamenter og initiativer såsom AccelerateEU og handlingsplanen for elektrificering støtter skiftet til ren energi på langt sigt, er omstillingen stadig ikke på rette spor. De fleste medlemsstater vil nu sandsynligvis ikke nå deres klimamål for 2030, og børsnoterede selskabers kollektive emissionsforløb indebærer en global opvarmning på 3 °C[28].
Efter at ECB's femårige klima- og naturrisikoprogram udløb i 2025, fortsatte tilsynsmyndighederne med at følge op på de resterende væsentlige mangler. I hele 2025 overvågede tilsynsmyndighederne nøje afhjælpningen af disse mangler, også gennem målrettede inspektioner på stedet. Selvom enheder under tilsyn generelt har gjort betydelige fremskridt, er tilgangen til klima- og naturrisikostyring fortsat uensartet. Mangler i den omfattende dækning af alle væsentlige porteføljer, eksponeringer og risikokategorier giver fortsat anledning til bekymring. De fremtidige virkninger er fortsat meget usikre og vil sandsynligvis blive undervurderet, da vigtige forstærkende faktorer, transmissionskanaler og afbødningsmekanismer kun delvis afspejles i de nuværende rammer[29]. Tilsynsmyndighederne fortsatte med at følge op på de resterende sårbarheder som led i deres regelmæssige aktiviteter. Nye tilsynsmandater i CRR III/CRD VI er sammen med de lovgivningsmæssige forventninger, der er skitseret i EBA's Guidelines on the management of ESG risks, blevet indført gradvist og målrettet i tilsynspraksis på områder, der tidligere ikke var omfattet af ECB's Guide on climate-related and environmental risks. For yderligere at hjælpe bankerne med at lukke huller i deres risikostyringsrammer og afhjælpe sårbarheder i det skiftende risikomiljø opdaterede ECB Banktilsyn sit kompendium om god praksis for klima- og naturrisikostyring og sin rapport om god praksis for klima- og naturrelaterede risikostresstest i maj 2026.
Fremadrettet vil tilsynsmyndighederne fokusere på bankernes praksis med hensyn til at forbedre deres kapacitet til at planlægge den tilsynsmæssige overgang og tackle vedvarende udfordringer i forbindelse med klima- og naturrisikostyring med øget fokus på fysiske risici. En uformel struktureret dialog med et udsnit af banker om tilsynsmæssig overgangsplanlægning begyndte i 2025 og er fortsat ind i 2026, herunder som led i inspektioner på stedet. Målet er at fremme en fælles forståelse af tilsynsforventningerne og give tilsynsmyndighederne mulighed for at gøre status over bankernes tilgang til overgangsplanlægning og identificere forbedringsområder. Som det næste skridt vil ECB foretage en tematisk gennemgang i 2027 for at vurdere bankernes kapacitet til at planlægge den tilsynsmæssige overgang. Tilsynsmyndighederne vil også fortsætte deres analyse af bankernes evne til at håndtere vedvarende udfordringer med fysiske risici i en udvalgt gruppe banker. Fokus vil være på at vurdere bankernes forberedelser til og kapacitet til at identificere, måle og reagere på fysiske risici. Ud over det mellemfristede mål om fuldt ud at integrere klima- og naturrisici i alle klassiske bankrisikokategorier under regelmæssige inspektioner på stedet har tilsynsmyndighederne til hensigt at gennemføre målrettede inspektioner på stedet i 2028 af vandrelaterede risici ud over at følge op på konklusionerne fra den tematiske gennemgang af tilsynsmæssig overgangsplanlægning.
Planlagte tilsynsaktiviteter i forbindelse med disse prioriteter
- Tematisk gennemgang af bankernes tilsynsmæssige overgangsplanlægning i overensstemmelse med CRR III/CRD VI-pakken
- Dybdegående undersøgelse af bankernes evne til at tackle de løbende udfordringer, herunder fysiske klima- og naturrisici
- Målrettede inspektioner på stedet med fokus på 1) opfølgning på den tematiske gennemgang af den tilsynsmæssige overgangsplanlægning, 2) vandrelaterede risici og 3) yderligere integration af klima- og naturrisici i inspektioner på stedet om kreditrisiko og ICAAP
2.3 Prioritet 2: Styrke bankernes operationelle modstandskraft og fremme robust IKT-kapacitet
Hurtige teknologiske fremskridt og voksende cybertrusler, der forværres af den nuværende geopolitiske situation, understreger behovet for, at den europæiske banksektor udvikler, vedligeholder og om nødvendigt forbedrer sin kapacitet inden for informations- og kommunikationsteknologi (IKT) og operationel modstandsdygtighed. Tilsynsaktiviteterne vil fokusere på bankernes afhjælpningsindsats for at håndtere sårbarheder i deres rammer for IKT-sikkerhed og tredjepartsrisikostyring, navnlig dem, der blev konstateret i tidligere gennemgange. Efterhånden som fremkomsten af avancerede banebrydende AI-modeller har ændret risikobilledet yderligere og muliggjort mere sofistikerede cyberangreb og teknologidrevet svig, spiller rettidig og effektiv afhjælpning af tidligere identificerede mangler en endnu mere kritisk rolle. Den hurtige udvikling og indførelse af AI-modeller har, sammen med indbyrdes forbindelser med andre teknologidrevne risici, øget behovet for at styrke det tilsynsmæssige fokus på bankernes AI-strategier, risikostyring og ledelsesstrukturer. Som følge heraf er anvendelsesområdet for den mellem- til langsigtede prioritetsstrategi med fokus på bankernes digitale og navnlig AI-relaterede strategier, ledelse og risikostyring, som blev indført i sidste års tilsynsprioriteter, blevet integreret i det regelmæssige tilsynsarbejde med teknologidrevne risici. Det er lige så vigtigt, at bankerne afhjælper ledelsesmæssige svagheder, navnlig i forbindelse med aggregering af risikodata og risikorapportering (RDARR), da dette fortsat er et centralt område, hvor der kan ske forbedringer. Et solidt RDARR-fundament er afgørende for effektivt risikotilsyn og beslutningstagning i et stadig mere komplekst miljø. Dette dobbelte fokus bør sætte bankerne i stand til at afbøde nye risici og samtidig maksimere det transformative potentiale i AI-drevet innovation.
Modstandsdygtighed over for teknologidrevne risici
Strategisk mål: Enheder under tilsyn bør styrke deres operationelle modstandsdygtighed ved at forbedre deres rammer for IKT-sikkerhed og tredjepartsrisikostyring og samtidig tackle udfordringer i forbindelse med nye teknologier såsom kunstig intelligens og kvantedatabehandling. Enheder under tilsyn bør også have robuste digitale strategier, ledelsesrammer og risikokontrol for at skabe balance mellem innovation og nye trusler for at fremme sikkerhed og vedvarende konkurrenceevne.
Stigende cybertrusler og hurtige teknologiske fremskridt er meget udfordrende for banker, der opererer i et stadig mere komplekst geopolitisk miljø. Ligesom mange kritiske finansielle markedsinfrastrukturer står bankerne over for hyppigere, mere målrettede og mere sofistikerede cyberangreb[30], forværret af statsstøttet ondsindet aktivitet og øgede sårbarheder i forsyningskæden. Deres afhængighed af nogle få kritiske tjenesteudbydere, navnlig cloududbydere uden for EU, forværrer disse risici i en situation med stigende koncentration, lav substituerbarhed, exit- og migrationskapacitet og bredere afhængighed af forsyningskæden. Banebrydende AI-modeller, der er i stand til autonomt at identificere sårbarheder og udføre avancerede cyberangreb med hidtil uset hastighed og præcision, forstærker disse operationelle risici og risici for den finansielle stabilitet yderligere[31]. Sideløbende med cyberrisici og IKT-relaterede risici er risikoen for svig vokset kraftigt i de seneste år på grund af teknologirelaterede sårbarheder og økonomisk kriminalitet[32], selvom bankernes tab i den forbindelse fortsat er meget begrænsede.
Bankerne er nu nødt til at øge deres indsats for at udvikle, vedligeholde og om nødvendigt forbedre deres rammer for operationel risikostyring. Tilsynsgennemgange og SREP-konklusionerne for 2026 afslører vedvarende væsentlige mangler i den operationelle risikostyring, og IKT-risikoen scorer konsekvent dårligt[33]. De største mangler vedrører cybersikkerhedspraksis, grundlæggende cyberhygiejne og tredjepartsrisikostyring, hvilket viser, at bankerne er nødt til at styrke deres praksis på disse områder[34]. I et brev til bankernes administrerende direktører om AI-baserede cybersikkerhedstrusler fra ECB Banktilsyn, der blev udsendt sammen med ESRB's advarsel om systemiske cyberrisici, der stammer fra banebrydende AI-modeller, blev det understreget, at det er af afgørende betydning at håndtere udestående tilsynskonklusioner, nye AI-baserede trusler og overholdelse af DORA.
I de seneste år har ECB Banktilsyn uddybet sin forståelse af bankernes digitale strategier, tilfælde af brug af AI og risikostyringspraksis gennem løbende interaktioner og tematiske workshopper. Selvom bankerne gør fremskridt med hensyn til at tilpasse AI-initiativer til bredere digitale strategier, forbedre deres ledelsesordninger og forberede sig på EU's AI-forordning, er der behov for yderligere arbejde på områder som gennemsigtighed, forklarlighed og datastyring. Disse mangler viser, at der er behov for fortsat fokus på RDARR for at sikre konsekvente og pålidelige resultater. I 2026 blev der i et horisontalt initiativ om generative AI-applikationer undersøgt både mulighederne og de dermed forbundne risici ved AI, og bankernes beredskab til at håndtere sådanne udfordringer blev vurderet.
Fremover vil tilsynsprioriteterne fokusere på at styrke bankernes IKT-risikostyring og operationelle modstandsdygtighed samt at fremme banksektorens bestræbelser på at tilpasse sig nye teknologier. En stor del af det kommende tilsynssamarbejde med bankerne vil være helliget afhjælpning af udestående konklusioner om IKT-risici og foranstaltninger, der er identificeret i de foregående år som led i den bredere "refokusering"[35]. Denne øvelse omfatter en struktureret gennemgang af åbne konklusioner og foranstaltninger, som tager hensyn til flere faktorer, herunder deres alvor, alder, tilsynsmæssige relevans og afhjælpningsstatus, og sandsynligheden for, at der kan være behov for yderligere tilsynsmæssige indgreb. Sideløbende med udrulningen af dette systemdækkende afhjælpningsinitiativ vil supplerende tilsynsaktiviteter fokusere på IKT-sikkerhedsrisici, herunder fortsættelsen af kampagnen med inspektioner på stedet om cybersikkerhedsstyring og trusselsstyret penetrationstest i overensstemmelse med DORA-kravene.
Desuden vil opfølgende initiativer evaluere bankernes parathed til post-kvantekryptografisk migration (post-quantum cryptography migration), hvilket understreger behovet for rettidig forberedelse samt de handlingsplaner, som bankerne har udarbejdet som reaktion på brevet til bankernes administrerende direktører om AI-baserede cybersikkerhedstrusler med henblik på at identificere tendenser, udfordringer og forbedringsområder. Inden for tredjepartsrisikostyring vil tilsynsmyndighederne udvide den relaterede kampagne med inspektioner på stedet og foretage en målrettet gennemgang af afhængigheden af udbydere af cloudtjenester. Målet er her at afdække de risici, der er forbundet med bankernes afhængighed af eksterne udbydere af kritiske funktioner, og at vurdere, om bankerne har truffet passende foranstaltninger til at reagere på og komme på fode igen efter en potentiel driftsforstyrrelse. Der er også planlagt en forlængelse af den målrettede gennemgang af IKT-ændringsstyringen i 2026. ECB Banktilsyn vil desuden informere de relevante banker om de risici, som den ledende tilsynsførende har identificeret i henstillingerne til kritiske tredjepartsudbydere af IKT-tjenester, således at bankerne også imødegår sådanne risici inden for deres egne rammer for tredjepartsrisikostyring[36].
ECB Banktilsyn intensiverer indsatsen for at styrke sin forståelse af AI-relaterede risici på tværs af banksektoren og den offentlige sektor. Ud over det igangværende samarbejde med AI-overvågningsmyndighederne kan dette indebære et struktureret samarbejde mellem banker og tilsynsmyndigheder for at fremme udvekslinger om nye spørgsmål såsom den tilsynsmæssige væsentlighed af AI-relaterede risici, modelnøjagtighed og forklarlighed, kvaliteten af inputdata og kvantificering af fordelene ved AI-brugstilfælde. Desuden undersøges det i eksterne gennemgange og gennemgange på stedet, hvordan ledelses- og risikostyringsrammerne i det begrænsede antal banker, som undersøges, understøtter udbredelsen af AI, mens det vurderes, om de underliggende risici er tilstrækkeligt kontrolleret og i overensstemmelse med bankernes strategiske mål og risikovillighed.
Planlagte tilsynsaktiviteter i forbindelse med disse prioriteter
- Systemdækkende strategi for afhjælpning af væsentlige konklusioner vedrørende IKT-risici og foranstaltninger, der er identificeret i tidligere aktiviteter
- To kampagner med inspektioner på stedet om cybersikkerhedsforvaltning og tredjepartsrisikostyring
- Trusselsstyret penetrationstest i overensstemmelse med DORA-kravene
- Målrettet gennemgang af styring af IKT-ændringer
- Målrettet gennemgang af bankernes afhængighed af cloudtjenesteudbydere
- Undersøgelse af parathed i kvantedatabehandling med henblik på at vurdere bankernes parathed til post-kvantekryptografisk migration
- Horisontal analyse af bankernes handlingsplaner for banebrydende AI-modeller og målrettede opfølgninger
- Struktureret samarbejde med banksektoren med fokus på AI-brugstilfælde og relaterede ledelses- og risikostyringskonsekvenser, suppleret med eksterne pilotmissioner og pilotmissioner på stedet
Forsvarlig risikorapporteringskapacitet og relaterede informationssystemer
Strategisk mål: For at fremme forsvarlig risikostyring og effektiv beslutningstagning bør enheder under tilsyn styrke deres bestræbelser på effektivt og hurtigt at afhjælpe de væsentlige svagheder, der er konstateret i deres RDARR-rammer. De bør også bringe dem i overensstemmelse med de tilsynsforventninger, der er fastsat i ECB's Guide on effective risk data aggregation and risk reporting og Baselkomiteen for Banktilsyns principles for effective risk data aggregation and risk reporting (BCBS 239).
Teknologiske fremskridt og den usikre geopolitiske situation understreger den afgørende betydning af en stærk RDARR-kapacitet i bankerne. Rettidig og nøjagtig rapportering, som er afgørende for bankernes effektive strategiske styring og risikostyring – især i krisetider – er fortsat afgørende under de nuværende usikre forhold. Samtidig skaber den hurtige teknologiske innovation og den stigende indførelse af kunstig intelligens (AI) stærke incitamenter for bankerne til at prioritere data af høj kvalitet, øget automatisering og modernisering af IT-arkitekturer. Dette placerer ikke blot RDARR som et væsentligt element i overholdelsen, men giver også et stærkt forretningsmæssigt grundlag for, at mange institutioner støtter deres innovationsinitiativer.
Enheder under tilsyn har gjort bemærkelsesværdige fremskridt med hensyn til at håndtere RDARR-relaterede sårbarheder, hvilket delvis skyldes øget tilsynsmæssig opmærksomhed. Der er dog stadig behov for at styrke den nuværende afhjælpningsindsats. Tilsynet med bankernes fremskridt inden for rammerne af den systemdækkende afhjælpningsstrategi for RDARR viser, at enheder under tilsyn har større fokus på at afhjælpe mangler vedrørende RDARR/BCBS 239[37]. Flerårige afhjælpningsprogrammer gennemføres gradvist og viser et forbedret engagement fra ledelsesorganernes side. Samtidig er der fortsat væsentlige mangler, herunder i IT- og dataarkitekturer, dataoprindelse, datakvalitetskontrol, overdreven afhængighed af manuelle processer og tilbagevendende problemer med tilsynsrapportering. Gennemførelsesrisiciene er fortsat høje i betragtning af omstillingsprogrammernes kompleksitet og lange tidsplaner. Disse mangler afspejles også i vedvarende lave SREP-scorer i RDARR[38].
Fremover vil tilsynsmyndighederne fortsat fokusere på at sikre en effektiv afhjælpningsindsats. Disse bestræbelser forventes at blive intensiveret i løbet af det kommende år, idet et stort antal alvorlige tilsynsforanstaltninger i RDARR skal håndteres inden udgangen af 2026 og 2027. Tilsynsmyndighederne vil fortsat nøje overvåge bankernes fremskridt med afhjælpning som led i RDARR-strategien for hele systemet med fokus på de væsentligste mangler i overensstemmelse med de drøftede og aftalte frister. Nogle opfølgende inspektioner på stedet vil også fokusere på en vurdering af effektiv afhjælpning af mere komplekse konklusioner, som er identificeret i tidligere gennemgange. Hvor det er nødvendigt, vil tilsynsmyndighederne gøre fuld brug af de eksisterende tilsynsbeføjelser for at tilskynde bankerne til fremover at overholde reglerne. Derudover vil der blive gennemført nogle målrettede inspektioner på stedet hos enheder under tilsyn, hvor vurderingen af RDARR-kapaciteten skal ajourføres eller endnu ikke er blevet foretaget.
Planlagte tilsynsaktiviteter i forbindelse med disse prioriteter
- Fortsættelse af afhjælpningsstrategien for alvorlige tilsynsforanstaltninger i RDARR
- Målrettede inspektioner på stedet med fokus på RDARR-rammerne for banker, der kræver yderligere vurdering, sammen med målrettede opfølgende inspektioner på stedet for at afhjælpe tidligere konstaterede alvorlige mangler
Den Europæiske Centralbank, 2026
Postadresse 60640 Frankfurt am Main, Tyskland
Telefon +49 69 1344 0
Websted www.bankingsupervision.europa.eu
Alle rettigheder forbeholdt. Kopiering til uddannelsesformål eller i ikke-kommercielt øjemed er tilladt, såfremt kilden angives.
For så vidt angår terminologi og forkortelser henvises til SSM glossary (findes kun på engelsk).
HTML ISBN 978-92-899-8042-5, ISSN 2599-8447, doi:10.2866/7445168, QB-01-26-243-DA-Q
Se "Aggregated results of the 2026 SREP", ECB, november 2026.
Se "ECB publishes results of 2026 geopolitical risk reverse stress test", pressemeddelelse, ECB, juli 2026, og "Preparing for the unknown: lessons from the ECB's reverse stress test on geopolitical risk", The Supervision Blog, 11. september 2026.
Yderligere oplysninger om arbejdsprogrammerne og definitionen af tilsynsaktiviteter findes i "Boks 1: Tilsynscyklen – integreret planlægning af tilsynsaktiviteter", Tilsynsprioriteter 2026-2028, ECB, 2025.
Se "Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision", ECB, december 2025.
Se "Oil Market Report", Det Internationale Energiagentur, marts 2026.
Se "ECB's stabs makroøkonomiske fremskrivninger for euroområdet, september 2026", ECB.
Ibid.
Se "Financial Stability Review", ECB, november 2026.
Se "Pengepolitisk erklæring", ECB, september 2026.
Se "Financial Stability Review", ECB, november 2026.
Se P. Hielkema, "Insurance protection gaps in a changing climate", Den Europæiske Tilsynsmyndighed for Forsikrings- og Arbejdsmarkedspensionsordninger, april 2026.
Se H. Grabbe, U. Keliauskaitė, M.-S. Lappe, I. Monasterolo, M. Tavoni og G. Zachmann, "Planning for the rising fiscal costs of climate disasters", Policy Brief, 13/2026, Bruegel, 16. juni 2026.
Se "Financial Stability Review", ECB, november 2026.
Ibid.
Ibid.
Se "Addressing the impact of geopolitical risk" på ECB Banktilsyns websted.
Se "Aggregated results of the 2026 SREP", ECB, november 2026.
Se "Stress in global private credit markets and its implications for euro area financial stability", Financial Stability Review, ECB, maj 2026.
Se "Counterparty credit risk exploratory scenario exercise – Final results", ECB, august 2025.
Se "Complex exposures to private equity and credit funds require sophisticated risk management" Supervision Newsletter, ECB, 13. november 2024.
Se "Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results", ECB, juli 2026.
Se "Aggregated results of the 2026 SREP", ECB, november 2026.
Se "The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration", pressemeddelelse, Den Europæiske Banktilsynsmyndighed, 11. juni 2026.
Se "ECB launches fast-track assessments for capital and securitisation", pressemeddelelse ECB, 19. december 2025.
Syntetiske risikooverførsler kan gøre bankerne alt for afhængige af investorer, der ikke er banker, og udsætte dem for rollover-risiko, og forbundethed med gearede investorer og svagere overvågning efter overførsler kan underminere en reel risikooverførsel.
Se "WMO confirms 2025 was one of warmest years on record", pressemeddelelse, Den Meteorologiske Verdensorganisation, 14. januar 2026, og "European State of the Climate report", Europa-Kommissionen, 2025.
Se "Too hot to grow: The economic costs of extreme heat", Allianz Research, 28. maj 2026.
Se "Transition Finance Tracker", MSCI Institute, 2026.
Se S. Trust et al., "Planetary Solvency – finding our balance with nature", Institute and Faculty of Actuaries, University of Exeter, januar 2025.
Se F. Elderson, "Strengthening operational resilience for the age of AI", hovedtale på Goldman Sachs European Financials Conference 2026, 3. juni 2026.
Se I. Aldasoro, R. Auer, J. Frost, J. og F. Perez-Cruz, "A Mythos moment? Frontier AI and cyber risk", BIS Bulletin, nr. 129, Den Internationale Betalingsbank, juli 2026.
Se "Risk Assessment Report – June 2026", Den Europæiske Banktilsynsmyndighed, juni 2026.
Se "Aggregated results of the 2026 SREP", ECB, november 2026.
Se "Aggregated results of the 2026 SREP", ECB, november 2026.
Se "Timely remediation for more resilient banks", Supervision Newsletter, ECB, 12. august 2026.
I overensstemmelse med kapitel V, afdeling II, i EU's forordning om digital operationel modstandsdygtighed: Tilsynsramme for kritiske tredjepartsudbydere af IKT-tjenester.
Strategien blev godkendt af Tilsynsrådet i december 2024 efter offentliggørelsen af ECB's Guide on effective risk data aggregation and risk reporting og indgik i de arbejdsprogrammer, der ligger til grund for tilsynsprioriteterne for 2026-28.
Se "Aggregated results of the 2026 SREP", ECB, november 2026.