


Valvontaprioriteetit 2027–2029
1 Johdanto
Vuosien 2027–2029 valvontaprioriteettien taustalla on EKP:n pankkivalvonnan keskipitkän aikavälin strategia, joka kattaa seuraavat kolme vuotta. Valvontaelin määrittää valvontaprioriteetit kattavan riskiarvion perusteella. Ne tarkistetaan vuosittain riskiympäristön muutosten, aiempien tavoitteiden edistymisen ja valvontatoimista, kuten vakavaraisuuden kokonaisarvioinnista (SREP), saatujen tulosten pohjalta.[1] Vuosittainen arviointi tukee ennakoivaa ja riskiperusteista strategiaa, jolla edistetään valvontaresurssien tehokasta kohdentamista. Sillä myös lisätään valvontatoimien läpinäkyvyyttä pankeille ja varmistetaan, että valvontaprioriteetteja voidaan mukauttaa riskiympäristön muutoksiin joustavasti.
Euroopan pankkisektori on osoittanut vahvaa kestokykyä kuluneen vuoden aikana huomattavista haasteista huolimatta. Sitä ovat tukeneet voimakkaat pääoma- ja likviditeettipuskurit, vakaa omaisuuserien laatu ja vankka kannattavuus. Euroalueen talouskasvun tiellä on ollut suuria makrotaloudellisia esteitä sotilaallisten konfliktien, kaupanesteiden lisääntymisen ja muiden geopoliittisten tapahtumien vuoksi. Tapahtumat ovat myös lisänneet inflaatiopaineita ja epävarmuutta. Pankit ovat kyenneet luovimaan hyvin näiden ulkoisten sokkien keskellä ja tukemaan samalla taloutta tehokkaasti vahvojen perustekijöiden ansiosta. Vuoden 2026 temaattisen stressitestin tulokset antoivat lisänäyttöä pankkien kyvystä valmistautua epäsuotuisiin skenaarioihin ja selviytyä niistä erittäin epävarmassa ympäristössä. Useimmat pankit muunsivatkin geopoliittiset skenaarionsa uskottavasti riskitekijöiksi ja osoittivat ymmärtävänsä välittymiskanavat hyvin. Joidenkin pankkien on kuitenkin parannettava skenaarioidensa yksityiskohtaisuutta ja herkkyyttä, jotta ne kykenevät johtamaan skenaarioista vakavaraisuuden ja maksuvalmiuden tunnuslukuja johdonmukaisesti sekä laatimaan varovaisia tasearvioita ja realistisia riskien vähentämistoimia.[2]
Eurooppalaisten pankkien haasteet ovat kuitenkin kasvussa yhä monimutkaisemmassa ja nopeasti muuttuvassa ympäristössä, jota leimaavat suuret epävarmuustekijät ja sitkeät häntäriskit. Tämä edellyttää pankeilta harkittua riskinottoa ja luotettavaa riskienhallintaa. Sektori on tähän mennessä osoittautunut vahvaksi, mutta voi kestää jonkin aikaa ennen kuin geopoliittisten sokkien ja rakenteellisempien trendien – kuten ilmasto- ja luontoriskien ja tekniikan kehityksen – vaikutukset näkyvät pankkien taseissa. Tämä riippuu sokkien luonteesta sekä siitä, miten nopeasti ja voimakkaasti ne välittyvät talouteen, rahoitusmarkkinoihin tai yksittäisiin pankkeihin. Pankkien on kuitenkin otettava huomioon, että entisestään kaventuva finanssipoliittinen liikkumavara voi rajoittaa julkishallinnon mahdollisuuksia lieventää uusien sokkien vaikutuksia. Siksi onkin olennaisen tärkeää, että pankkien hallinto- ja ohjausjärjestelmät ovat vahvat, riskienhallinta harkittua ja pääoma- ja likviditeettipuskurit riittäviä, jotta ne pystyvät selviytymään uusista sokeista ja tarjoamaan jatkossakin rahoitusta kotitalouksille ja yrityksille. Operatiivinen häiriönsietokyky on myös kriittinen näkökohta, sillä pankkien mukautuminen nopeaan digitalisaatioon sekä kehittyneeseen tekoälyyn ja muuhun kehitteillä olevaan tekniikkaan tuo mukanaan uusia haavoittuvuustekijöitä, kuten riippuvuuksia kolmansista osapuolista ja suurempia kyberriskejä. Pankkien onkin pysyttävä ketterinä näiden haasteiden edessä ja varmistettava samalla kriittisten palvelujensa jatkuvuus sekä EU:n digitaalista häiriönsietokykyä koskevan säädöksen (eli DORA-asetuksen) ja muiden sääntelyvaatimusten noudattaminen.
Vuosien 2027–2029 valvontaprioriteetit ovat jokseenkin samanlaiset kuin edelliset valvontaprioriteetit. Aiempien vuosien tapaan niissä otetaan tasapuolisesti huomioon jatkuvuus ja tarve puuttua kehittymässä oleviin riskeihin ja uusiin haavoittuvuustekijöihin. Prioriteeteissä painotetaan, että pankkien tulisi vahvistaa kykyään selviytyä geopoliittisista riskeistä ja makrotalouden sokeista (prioriteetti 1) ja myös vahvistaa operatiivista häiriönsietokykyään sekä lisätä tieto- ja viestintäteknisiä valmiuksiaan kehittymässä olevien uhkien vuoksi (prioriteetti 2). Jokaisessa valvontaprioriteetissa tarkastellaan tiettyjä haavoittuvuustekijöitä, joille on määritetty strategiset tavoitteet ja toimenpidesuunnitelmat. Tarkoituksena on edistää EU:n pankkisektorin resilienssiä ja kykyä luovia entistä monimutkaisemmassa riskiympäristössä.[3]
Kaavio 1
Valvontaprioriteetit 2027–2029
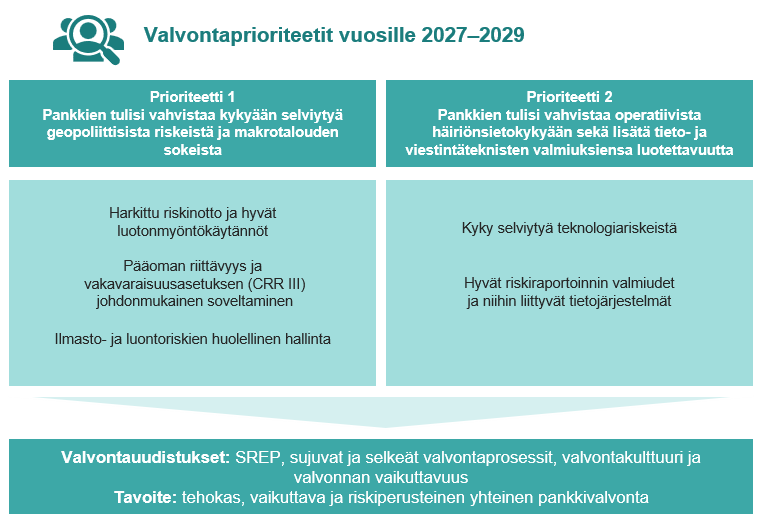
Lähde: EKP.
Valvontaprioriteeteissä tarkastellaan pankkien tärkeimpiä haavoittuvuustekijöitä sekä yhtenäistetään ja tehostetaan yhteisten valvontaryhmien suunnittelua pankkien yleisten riskien osalta. Ne muodostavat perustan valvontasuunnittelulle, jossa otetaan huomioon sekä koko järjestelmän laajuiset prioriteetit että idiosynkraattisemmat pankkikohtaiset heikkoudet. Lisäksi valvontaprioriteetit auttavat valvojia kohdentamaan resurssit määritettyjen riskinsietotasojen mukaisesti. Valvontaprioriteetit laaditaan tiiviissä yhteistyössä kansallisten toimivaltaisten viranomaisten ja EU:n muiden viranomaisten, etenkin Euroopan pankkiviranomaisen ja yhteisen kriisinratkaisuneuvoston, kanssa. Tavoitteena on lisätä vaikuttavuutta ja synergioita EU:n pankkisektorin tasolla. Vähemmän merkittäviä laitoksia valvoville kansallisille valvontaviranomaisille järjestelmänlaajuiset valvontaprioriteetit ovat hyödyllinen viitekehys oikeasuhtaisten valvontastrategioiden laatimiseen. Selkeä viestintä valvontaprioriteeteistä on erittäin tärkeää, jotta yhteisestä pankkivalvonnasta tulee läpinäkyvämpää ja yhtenäisempää ja pankkeihin kohdistuvia odotuksia voidaan selventää.
Koko järjestelmän laajuinen lähestymistapa prioriteettien asettamiseen on keskeisessä asemassa pankkivalvonnan tämänhetkisissä uudistuksissa ja sen varmistamisessa, että yhteinen pankkivalvonta pysyy tehokkaana ja vaikuttavana ja reagoi kehittymässä oleviin riskeihin muuttuvassa rahoitusympäristössä.[4] Uudistuksilla pyritään yksinkertaistamaan ja vahvistamaan riskiperusteista valvontaa. Niihin kuuluvat muun muassa SREP-uudistus, sujuvat ja selkeät valvontaprosessit sekä valvontakulttuurin ja valvonnan vaikuttavuuden arviointi. Valvontaprioriteetit ohjaavat EKP:n strategista suunnittelua ja edistävät siten omalta osaltaan uudistusten tavoitteita, sillä prioriteeteissa keskitytään tärkeimpiin riskeihin ja edistetään haavoittuvuustekijöiden oikea-aikaista ja tehokasta hallintaa koko pankkisektorilla. Paikalla tehtävissä tarkastuksissa, vertailuarvioinneissa ja muissa konkreettisissa valvontatoimissa pankkivalvojat käyttävät riskitoleranssijärjestelmää, jossa nämä yhteiset prioriteetit yhdistetään pankkikohtaisiin arviointeihin. Tämä järjestelmänlaajuisten ja pankkikohtaisten riskien ja prioriteettien tasapuolinen tarkastelu mahdollistaa sekä valvontatoimien virtaviivaistamisen että yksittäisiin pankkeihin kohdistuvien vaikutusten rajoittamisen, mikä vahvistaa EU:n pankkisektorin yleistä kestokykyä ja vakautta.
2 Riskiarvio ja valvontaprioriteetit vuosille 2027–2029
2.1 Geopoliittinen ja makrotaloudellinen ympäristö
Geopoliittisten riskien toteutuminen sekä kaupanesteiden ja maailmanlaajuisen pirstaloitumisen lisääntyminen asettavat edelleen haasteita euroalueen makrotalouden ja sen pankkisektorin näkymille. Lähi-idän konflikti on pahentanut maailmanlaajuista epävakautta, mikä on vahvistanut käsityksiä riskien huomattavasta suurenemisesta, lisännyt voimakkaasti uudelleenhinnoittelua rahoitusmarkkinoilla ja suurentanut talouspoliittista epävarmuutta Euroopassa. Tämä pahentaa entisestään kaupan jännitteitä ja Venäjän Ukrainaa vastaan käymän sodan pitkäkestoisia vaikutuksia. Lähi-idän konflikti on aiheuttanut merkittäviä häiriöitä öljy- ja kaasumarkkinoilla ja johtanut öljymarkkinoiden historian suurimpaan tarjontahäiriöön.[5] Välittömät vaikutukset EU:n pankkisektoriin ovat toistaiseksi olleet vähäisiä, mutta Lähi-idän tilanteen kärjistyminen entisestään ja viipeellä välittyvät kerrannaisvaikutukset – esimerkiksi osake- ja joukkolainamarkkinoiden, nopeamman inflaation ja hitaamman talouskasvun kautta – voivat heikentää pankkien varojen laatua ja kestokykyä tulevaisuudessa.
Euroalueen talous on pitänyt pintansa Lähi-idän energiasokin keskellä, mutta epävarmuus jatkuu ja kokonaisinflaation odotetaan pysyvän EKP:n 2 prosentin tavoitetta nopeampana lyhyellä aikavälillä.[6] Vaikka talous piti pintansa vuoden alkupuoliskolla, euroalueen lyhyen aikavälin talousnäkymät ovat edelleen erittäin epävarmat Lähi-idän konfliktin ja energiamarkkinoiden jatkuvan volatiliteetin vuoksi. Keskipitkällä aikavälillä kotimaisen kysynnän odotetaan edelleen olevan tärkein euroalueen talouskasvua vauhdittava tekijä. Kysyntää tukevat reaalitulojen elpyminen, vahvat työmarkkinat, julkisten infrastruktuuri- ja puolustusmenojen lisäykset sekä tekoälyinvestoinnit.[7] Energian kallistuminen ja tiukemmat rahoitusehdot ovat kuitenkin lisänneet julkisen talouden haavoittuvuustekijöitä heikentäen valtioiden kykyä suojata kotitalouksia ja yrityksiä uusien sokkien vaikutuksilta. [8] Nämä jatkuvat finanssipoliittiset haasteet yhdistettynä suureen epävarmuuteen voivat luoda noidankehän, jossa valtioiden, rahoitusmarkkinoiden ja reaalitalouden vaikeudet ruokkivat toisiaan.
Euroalueen talouskasvuun kohdistuvat odotettua hitaamman kasvun riskit ovat edelleen suuria pääasiassa geopoliittisten jännitteiden kiristymisen vuoksi.[9] Energiatarjonnan lisähäiriöt voisivat voimistaa inflaatiopaineita, nakertaa reaalituloja ja vähentää investointeja. Maailman rahoitusmarkkinoiden heikkeneminen voisi vähentää luotontarjontaa ja vaimentaa kysyntää, kun taas kaupan kitkan uusi voimistuminen voisi pahentaa toimitusketjun häiriöitä, vaimentaa vientiä sekä hillitä kulutusta ja investointeja. Venäjän Ukrainaa vastaan käymästä sodasta ja muista konflikteista johtuvat jatkuvat geopoliittiset epävarmuustekijät, puolustusmenojen kasvu ja julkisen talouden rajallinen liikkumavara heikentävät valtioiden kykyä vastata digitalisaatioon, tuottavuuden hitaaseen kasvuun, väestön ikääntymiseen ja ilmastonmuutokseen liittyviin rakenteellisiin haasteisiin.[10] Ilmastoon liittyvistä katastrofeista ja luonnonkatastrofeista aiheutuvat tappiot siirtyvät yhä enemmän julkisen talouden taseisiin, koska vakuutusturvan vaje[11] on edelleen huomattava ja yrityksille on tarjolla vain vähän kannustimia sopeuttaa toimintaansa ilmastonmuutokseen. Tämä kuormittaa entisestään julkisen talouden resursseja ja vahvistaa negatiivisia kierteitä.[12] Eri markkinoiden haavoittuvuustekijöiden (esim. korkeatuottoinen velka, riskipitoinen velkarahoitus, tekoälyyn liittyvät osakkeet), valtioiden ennätyksellisen suuren velkaantuneisuuden ja kiristyvien rahoitusehtojen keskinäiset vaikutukset voisivat aiheuttaa järjestelmän laajuista epävakautta tilanteessa, jossa julkisen talouden rakenteellinen epätasapaino voi rajoittaa julkisen sektorin kykyä antaa tukea järjestelmäkriisissä.
Rahoitusmarkkinoiden ilmapiiriä voivat koetella geopoliittisten jännitteiden pitkittyminen tai jopa kiristyminen, julkisen talouden epätasapaino sekä tekoälyn ja muiden murroksellisten teknologioiden myötä kehittyvät riskit.[13] Lähi-idän konflikti johti rahoitusmarkkinoiden – ja etenkin osakemarkkinoiden – rajuun uudelleenhinnoitteluun maaliskuussa 2026, mutta markkinat elpyivät nopeasti. Samaan aikaan osakkeiden arvostukset ovat maltillistuneet, mutta ne perustuvat edelleen kunnianhimoisiin tulosodotuksiin erityisesti teknologiasektorilla.[14] Markkinoiden keskittyminen ja muutamien suurten teknologiayritysten keskinäiset kytkökset ovat lisääntyneet, mikä tekee maailman osakemarkkinoista herkemmät yksittäisten yritysten aiheuttamille sokeille. Rahoitusmarkkinat ovat edelleen alttiit rajuille uudelleenhinnoitteluille, joiden taustalla ovat osakkeiden suuret tulosodotukset, riskien keskittyminen ja tekoälyyn liittyvät häiriöt. Taustasyiden vaikutuksia voimistavat pankkisektorin ulkopuolisten rahoituslaitosten haavoittuvuustekijät. Vaikka euroalueen pankkien ja pankkisektorin ulkopuolisten rahoituslaitosten keskinäiset kytkökset lisääntyvät edelleen, vain muutamaan pankkiin katsotaan kohdistuvan niihin liittyviä riskejä. Nämä toisiinsa sidoksissa olevat riskit voivat kuitenkin pahentaa järjestelmän haavoittuvuuksia etenkin markkinoiden stressitilanteissa, mikä voi heijastua rahoituslaitoksiin ja -markkinoihin.
2.2 Prioriteetti 1: Pankkien tulisi vahvistaa kykyään selviytyä geopoliittisista riskeistä ja makrotalouden sokeista
Geopoliittisesta ja makrotaloudellisesta ympäristöstä johtuvat pankkisektorin ulkopuoliset haasteet koettelevat edelleen EU:n pankkisektorin kestokykyä, mikä edellyttää kohdennettua pankkivalvontaa. Euroalueen makrotalousnäkymien heikkeneminen voi vaikuttaa pankkien varojen laatuun viipeellä. Siksi on erittäin tärkeää, että pankit ylläpitävät hyviä luotonmyöntökäytäntöjä ja vankkoja luottoriskinhallinnan käytäntöjä. Lisäksi pankkien ja pankkisektorin ulkopuolisten rahoituslaitosten keskinäisten kytkösten lisääntyminen edellyttää tiivistä valvontaa erityisesti sellaisten pankkien osalta, joihin kohdistuu merkittäviä velkaantuneisiin tai muutoin riskialttiimpiin vastapuoliin liittyviä riskejä.[15] Lisäksi on edelleen erittäin tärkeää, että pankit ottavat tehokkaasti käyttöön vakavaraisuusasetuksen ja -direktiivin (CRR III/CRD VI) mukaiset pääomavaatimukset, jotta ne vastaisivat todellista riskinottoa. Siksi valvojat kiinnittävät jatkossakin erityistä huomiota siihen, että pankit laskevat riskipainotetut saamiset tarkasti varsinkin silloin, kun saamiset lasketaan yksityiskohtaisempien ja riskiherkempien standardimenetelmien avulla. Myös ilmasto- ja luontoriskit ovat yhä keskeinen haavoittuvuustekijä, sillä ne lisääntyvät jatkuvasti ja pankeilla on edelleen vaikeuksia ottaa ne huomioon riskienhallintajärjestelyissään ja siirtymäsuunnittelussaan.
Geopoliittiset riskit, jotka ovat kasvaneet kuluneen vuoden aikana, ovat edelleen EKP:n valvontaprioriteettien keskiössä. Geopoliittiset riskit vaikuttavat sekä pankkien taloudelliseen että operatiiviseen häiriönsietokykyyn monialaisen luonteensa vuoksi ja siksi, että ne leviävät useiden kanavien kautta samanaikaisesti.[16] Niitä tarkastellaankin tärkeänä osana sekä valvontaprioriteetteihin pohjautuvia toimia että säännöllisiä valvontatoimia.
Harkittu riskinotto ja hyvät luotonmyöntökäytännöt
Strateginen tavoite: Harkitun riskinoton edistämiseksi pankeilla tulisi olla käytössä hyvät luotonmyöntökäytännöt ja riskiperusteinen hinnoittelu, ja niiden tulisi sopeutua makrotalouden ja omien olosuhteidensa muutoksiin sekä hallittava tehokkaasti riskejä, joita aiheutuu huomattavista vastuista suuririskisemmille pankkisektorin ulkopuolisille rahoituslaitoksille.
Kuluneen vuoden aikana EU:n pankkisektorin varojen laatu on pysynyt vakaana ulkoisista haasteista ja maakohtaisista eroista huolimatta. Järjestämättömien lainojen osuudet ovat pysyneet pieninä yksityisen sektorin vahvojen perustekijöiden ja vakaiden työmarkkinoiden tukemana. Vaikka joissakin maissa pankkien varojen laatu heikkeni merkittävästi etenkin pienten ja keskisuurten yritysten segmentissä, useimmissa omaisuusluokissa laatu parani. Poikkeuksena olivat kulutusluotot: järjestämättömien lainojen ja vaiheen 2 lainojen osuudet suurenivat merkittävästi, kun taas luotonantokriteerit tiukentuivat edelleen. Samaan aikaan asuntolainasalkut pysyivät vahvoina ja järjestämättömien lainojen osuudet olivat pieniä asuntojen hintojen nousun ansiosta. Vaikka liikekiinteistömarkkinoilla on näkynyt vakautumisen merkkejä, niillä esiintyy edelleen merkittävää epävarmuutta ja odotettua huonomman kehityksen riskejä etenkin uudelleenrahoitustarpeiden, rakennuttamishankkeiden luotonannon, kiinteistöarvostusten ja viipeellä toteutuvien luottoriskien vuoksi. Nykyinen geopoliittinen ympäristö – jota leimaavat suuri ja pitkäaikainen energiasokki, kiristynyt kansainvälinen kilpailu ja tuontitulleihin liittyvä pitkittynyt epävarmuus – aiheuttaa riskejä yritysten taseille etenkin tehdasteollisuudessa ja muilla energiaintensiivisillä aloilla, myös auto- ja kemianteollisuuden aloilla. Maataloudella, kuljetusalalla ja muilla aloilla voi lisäksi olla haasteita toimitusketjujen häiriöiden, tuotantokustannusten nousun ja äärisään kanssa. Tämä kehitys korostaa tarvetta vankalle luottoriskin hallinnalle, jota pankkien on määrä parantaa vuoden 2026 vakavaraisuuden kokonaisarvioinnissa.[17] Viimeaikaiset sokit eivät ole vielä vaikuttaneet pankkien taseisiin. Useimpien pankkien riskikustannukset ovat jo kasvaneet, mutta ne ovat pysyneet lähellä pitkän aikavälin keskiarvoaan. Pankit voivat joutua kasvattamaan varauksia, jos uusia sokkeja syntyy.
Haasteellisten näkymien vuoksi on erittäin tärkeää, että pankit noudattavat hyviä luotonmyöntökäytäntöjä ja pitävä yllä vankkoja luottoriskinhallinnan käytäntöjä. Vuonna 2026 EKP:n pankkivalvonta toteutti temaattisen arvioinnin, jossa tarkasteltiin valvottavien laitosten luotonmyöntökäytäntöjä etenkin uudessa luotonannossa. Hyödyntämällä arvioinnin tuloksia pankit voisivat siis vertailla omia käytäntöjään muihin pankkeihin, vahvistaa riskitoleranssijärjestelmiään ja mukautua paremmin valvontaodotuksiin. Jos temaattinen arviointi osoittaa joidenkin pankkien kehityksen poikkeavan odotetusta, valvojat kohdistavat kyseisiin pankkeihin arviointitulosten pohjalta jatkohankkeita, joita ovat pankeissa ja muutoin tehtävät erityisarvioinnit. Jälkimmäisen arvioinnin kohteena ovat pääasiassa pankkien arviot lainanottajien luottokelpoisuudesta asuinkiinteistö- ja yrityssegmenteissä.
Valvojien kasvava huolenaihe ovat pankkien riskit, jotka johtuvat niiden kytköksistä haavoittuviin ja riskialttiisiin pankkisektorin ulkopuolisiin rahoituslaitoksiin. Tosin nämä riskit ovat tässä vaiheessa merkittäviä vain muutaman pankin tapauksessa. Riskit johtuvat pääasiassa pääomamarkkinapalveluista, kuten arvopapereilla toteutettavista rahoitustoimista ja johdannaistransaktioista, joista voi aiheutua vastapuoliriski. Tämä riski pahenee voimakkaan volatiliteetin aikana ja voi toteutuessaan levitä laajemmin rahoitusmarkkinoille. Lisäksi pankit voivat altistua pankkisektorin ulkopuolisten rahoituslaitosten riskeille rahoituskanavien, luottolimiittien tai suoran luotonannon kautta, myös yksityisillä markkinoilla. Pankkien ja pankkisektorin ulkopuolisten rahoituslatoisten välisten liiketoimien määrä on kasvanut kuluneen vuoden aikana ja keskittyy lähinnä muutamaan laitokseen, kun taas vastapuoliriski on pysynyt pitkälti sektoritasolla. Aiemmin vuonna 2026 huoli varojen laadun heikkenemisestä sai aikaan sen, että pankkisektorin ulkopuolisiin puolilikvideihin sijoitusrahastoihin kohdistui erittäin paljon etenkin yksityistä luotonantoa koskevia lunastustoimeksiantoja, mutta laaja-alaista heikkenemistä ei ole havaittu ja pankkien suorat riskit ovat edelleen hallinnassa.[18]
Pankkien ja pankkisektorin ulkopuolisten rahoituslaitosten keskinäisten kytkösten valvontaa on tehostettu viime vuosina. Useissa arvioinneissa on havaittu puutteita pankkien vastapuoliriskin hallinnassa, riskirahastojen palveluntarjonnassa ja yksityisten markkinoiden toimissa. Vastapuoliriskiä tutkittiin skenaarioanalyysilla[19], johon osallistui muutama valittu laitos. Siinä paljastui riskikeskittymiä, jotka liittyivät sijoitusluokan alittaviin vastapuoliin riskirahastoissa, pääomasijoitusrahastoissa ja sukujen omaisuudenhoitoyhteisöissä. Vastapuolina toimivilta pankkisektorin ulkopuolisilta rahoituslaitoksilta sen sijaan vaadittiin verrattain korkeita vakuustasoja. Analyysi osoitti myös, että suurimmalla osalla siihen osallistuneista pankeista ei ollut käytössä pankkisektorin ulkopuolisia rahoituslaitoksia koskevia stressitestausjärjestelyjä tai riskilimiittejä. Pankkien pääomasijoitusrahasto- ja lainarahastovastuiden tarkempi analyysi paljasti heikkouksia näiden segmenttien riskienhallinnassa.[20] Tämän seurauksena toteutetaan kohdennettuja seurantatoimia. Niissä tarkastellaan, noudattavatko pankit rahastojensa rahoituksen riskienhallintajärjestelyille annettuja suosituksia.
Valvojat seuraavat jatkossakin tarkasti näiden riskien kehitystä ja sitä, miten pankit noudattavat valvontaodotuksia yksityisiin markkinoihin liittyvistä toimista. Uudessa paikalla tehtävien tarkastusten kampanjassa keskitytään rahastojen rahoitukseen, omaisuusvakuudelliseen luotonantoon ja pankkisektorin ulkopuolisiin rahoituslaitoksiin liittyviin vastuisiin, erityisesti niihin, jotka liittyvät pääomasijoituksiin, yksityiseen luotonantoon ja aineelliseen omaisuuteen sijoittaviin rahastoihin. Valvontatoimet kohdennetaan laitoksiin, joilla on merkittäviä riskialttiimpiin vastapuoliin liittyviä vastuita, sen sijaan, että tästä tehtäisiin koko järjestelmän laajuinen prioriteetti.
Näitä prioriteetteja varten suunnitellut valvontatoimet
- Tehdään erityisarviointeja pankkien luottokelpoisuusarvioinneista etenkin asuinkiinteistö- ja yrityssegmenteissä.
- Toteutetaan luotonmyöntökäytäntöjä koskeva paikalla tehtävien tarkastusten kampanja ja lainojen hinnoittelua koskevia kohdennettuja paikalla tehtäviä tarkastuksia.
- Harjoitetaan kohdennettua seurantaa siitä, noudattavatko pankit rahastojen rahoituksen riskienhallintajärjestelyille annettuja suosituksia.
- Toteutetaan paikalla tehtävien tarkastusten kampanja, jossa tarkastellaan rahastojen rahoitukseen, omaisuusvakuudelliseen luotonantoon ja pankkisektorin ulkopuolisiin rahoituslaitoksiin liittyviä vastuita.
Pääoman riittävyys ja vakavaraisuusasetuksen (CRR III) johdonmukainen soveltaminen
Strateginen tavoite: Pankkien tulisi kehittää ja ylläpitää hyvää pääomasuunnittelua, jossa otetaan huomioon makrotaloudellisten ja geopoliittisten sokkien mahdolliset vaikutukset. Niiden tulisi myös huolehtia siitä, että vakavaraisuusasetuksen uudet vaatimukset täytetään asianmukaisesti.
Kun pankilla on käytettävissään sääntelyvaatimuksia enemmän pääomaa, se kykenee selviytymään paremmin haitallisista sokeista. Sen on kuitenkin tärkeää huolehtia ennakoivasta riskienhallinnasta ja hyvästä pääomasuunnittelusta. EU:n pankkisektorin yhteenlasketut vakavaraisuussuhteet olivat huipussaan vuonna 2025 hyvän kannattavuuden ansiosta. Vuonna 2026 ne pysyivät pitkälti ennallaan, joten puskurit ovat vankat järjestelmän tasolla. Häntäriskitapahtumien todennäköisyys on kuitenkin kasvanut nykyisessä epävarmassa ympäristössä, mikä korostaa harkitun ja ennakoivan suunnittelun tarvetta. Vuonna 2026 tehdyn geopoliittisten riskien käänteisen stressitestin mukaan pankeilla on hyvä kokonaiskäsitys välittymiskanavista, jotka vaikuttavat niiden vakavaraisuuteen, maksuvalmiuteen ja tuottolähteisiin. Monissa stressitestausjärjestelyissä ei otettu kuitenkaan tarkasti huomioon vakavaraisuuden ja maksuvalmiuden keskinäisiä vaikutuksia. Lisäksi havaittiin puutteita skenaarioiden muuntamisessa vakavaraisuuden tunnusluvuiksi, riskejä lieventävien toimien toteutettavuudessa ja oletuksissa, jotka koskevat taseiden laajentamista järjestelmäkriisien aikana.[21] Myös SREP-arvioinnin 2026 tulosten mukaan pääomasuunnittelussa ja ennusteiden tarkkuudessa on jatkuvia heikkouksia.[22]
Valvojat keskittyvät jatkossakin pankkien sisäisen pääoman riittävyyden arviointimenettelyissä (ICAAP) pääomaennusteisiin ja epäsuotuisten skenaarioiden hallintaan. Lisäksi pankkien häiriönsietokykyä arvioidaan vuonna 2027 tehtävässä EU:n laajuisessa stressitestissä, jossa makrotaloudellisten sokkien ohella otetaan nyt ensimmäistä kertaa huomioon ilmastonmuutoksen siirtymäriskit ja fyysiset riskit.[23]
Vakavaraisuusasetuksen uusien säännösten tavoitteena on parantaa pankkien kykyä selviytyä talouden sokeista, mutta säännösten tarkassa ja johdonmukaisessa soveltamisessa on edelleen haasteita. Vuonna 2026 käynnistettiin tarkempaa silmälläpitoa vaativissa pankeissa kohdennettuja valvontatoimia, joissa vertailtiin pankkien käytäntöjä ja arvioitiin, käyttävätkö ne standardimenetelmiä tarkasti ja johdonmukaisesti luottoriskillä ja operatiivisella riskillä painotettujen saamisten laskennassa. Näitä toimia jatketaan vuoteen 2027, ja niiden piiriin otetaan vähitellen lisää pankkeja.
EKP:n pankkivalvonta otti uudistustensa osana tammikuussa 2026 käyttöön nopeutetun menettelyn[24], jolla sujuvoitetaan ja digitaalistetaan kriteerit täyttävien yksinkertaisten ja standardoitujen synteettisten arvopaperistamisten arviointia. Noin 30 prosenttia kaikista synteettiseen arvopaperistamiseen liittyvistä transaktioista täyttää hyväksyttävyyskriteerit, joten yksinkertaistaminen on jo käynnissä. Nopeutetussa digitaalisessa menettelyssä kerättyjä tietoja käytetään paitsi yksittäisten transaktioiden myös pankkikohtaisten ja järjestelmätason haavoittuvuustekijöiden arviointiin. Samaan aikaan on käynnissä hanke arvopaperistamisilmoitusten digitaalistamiseksi nopeutetun menettelyn ulkopuolella. Kaiken kaikkiaan valvojien on tärkeää arvioida pankkien kokonaisstrategia, riskienhallinta ja pääomajärjestelyt sen varmistamiseksi, että arvopaperistamisesta johtuvien riskien[25] tunnistaminen, arviointi, seuranta, raportointi ja hallinta ovat asianmukaisia. Vuonna 2027 EKP tekee valitsemilleen pankeille erityisarvioinnin, jossa tarkastellaan niiden merkittävän riskinsiirron strategioita, riskitoleranssijärjestelmiä, transaktioiden hallintaa alusta loppuun sekä merkittävän riskinsiirron sisällyttämistä pääomasuunnitelmiin ja ICAAP-skenaarioihin. Tätä vertailuarviointia täydennetään pankeissa tehtävillä kohdennetuilla tarkastuksilla, jotka koskevat merkittävän riskinsiirron sisältävää synteettistä arvopaperistamista.
Näitä prioriteetteja varten suunnitellut valvontatoimet
- Tehdään erityisarviointi siitä, miten luottoriskillä painotetut saamiset lasketaan standardimenetelmällä, ja toteutetaan lisäksi paikalla tehtävä tarkastuskampanja.
- Tehdään erityisarviointi liiketoimintaindikaattorikomponentista, jota käytetään operatiivisen riskin pääomavaatimusten laskennan tukena.
- Tehdään merkittävää riskinsiirtoa koskevan strategian ja riskienhallinnan erityisarviointi, ja täydennetään sitä pankeissa tehtävillä kohdennetuilla tarkastuksilla, jotka koskevat merkittävän riskinsiirron sisältävää synteettistä arvopaperistamista.
Ilmasto- ja luontoriskien huolellinen hallinta
Strateginen tavoite: Pankkien tulisi arvioida ja hallita tehokkaasti erilaisista ilmasto- ja luontokriiseistä aiheutuvia lyhyen, keskipitkän ja pitkän aikavälin riskejä sekä korjata riskienhallintajärjestelyjen pitkään jatkuneet puutteet.
Fossiilisten polttoaineiden globaalit hiilidioksidipäästöt olivat ennätyksellisen suuret vuonna 2025, ja lämpötilat jatkavat nousuaan. Ilmasto- ja luontoriskit aiheuttavat siis edelleen merkittäviä haasteita sekä euroalueen taloudelle että pankeille. Sään ääri-ilmiöt yleistyvät ja pahenevat[26] lisäten talouskasvuun kohdistuvia paineita.[27] Metsien, joenuomien ja pohjavesivarastojen sekä muiden biofyysisten ja hydrologisten resurssien tilan heikkeneminen voimistaa tätä kehitystä. Samaan aikaan hallitsemattoman siirtymän riskit ovat yhä suuret, sillä poliittinen epävarmuus ja kitkatekijät vaikuttavat investointipäätöksiin ja kohottavat siirtymäkustannuksia. Lähi-idän konflikti sekä öljy- ja kaasutoimitusten viimeaikaiset häiriöt ovat tilapäisesti lisänneet fossiilisten polttoaineiden käyttöä, ja joissakin – myös EU:n – maissa on palattu hiilen käyttöön. Siirtymistä puhtaaseen energiaan tukevat pitkällä aikavälillä energiaturvallisuuteen liittyvät ongelmat, taloudelliset kannustimet ja hankkeet, kuten AccelerateEU ja sähköistämistä edistävä toimintasuunnitelma. Siirtyminen ei ole kuitenkaan edennyt suunnitellusti. Useimpien jäsenvaltioiden katsotaan nyt todennäköisesti jäävän vuoden 2030 ilmastotavoitteistaan, ja pörssiyhtiöiden päästökehitysennusteet viittaavat ilmaston lämpenemiseen 3 celsiusasteella.[28]
EKP:n viisivuotinen ilmasto- ja luontoriskiohjelma päättyi vuonna 2025, minkä jälkeen valvojat ovat jatkaneet jäljellä olevien olennaisten puutteiden seurantaa. Valvojat seurasivat vuoden 2025 aikana tiiviisti näiden puutteiden korjaamista myös paikalla tehtävien kohdennettujen tarkastusten yhteydessä. Vaikka pankit ovat yleisesti ottaen edistyneet merkittävästi, ilmasto- ja luontoriskien hallintakäytännöissä on yhä eroja. Kaikkien olennaisten salkkujen, vastuiden ja riskilajien kattavan hallinnan puutteet herättävät edelleen huolta. Riskien tuleviin vaikutuksiin liittyy suurta epävarmuutta. Vaikutuksia todennäköisesti aliarvioidaan, sillä niitä merkittävästi voimistavat tekijät, välittymiskanavat ja lieventämismekanismit otetaan vain osittain huomioon nykyisissä järjestelmissä.[29] Valvojat ovatkin seuranneet jäljellä olevien puutteiden korjaamista osana jatkuvaa valvontaa. Vakavaraisuusasetuksen ja ‑direktiivin uudet säännökset (CRR III/CRD VI) sekä ESG-riskien hallintaa koskeviin EPV:n ohjeisiin sisältyvät sääntelyodotukset on otettu huomioon valvontakäytännöissä asteittain ja kohdennetusti. Niissä käsitellään osa-alueita, jotka eivät sisälly ilmasto- ja ympäristöriskien hallintaa koskevaan EKP:n oppaaseen. EKP:n pankkivalvonta on tarjonnut pankeille lisätukea riskienhallintaan liittyvien puutteiden korjaamiseen ja muuttuvasta riskiympäristöstä johtuvien haavoittuvuustekijöiden käsittelyyn. Toukokuussa 2026 se päivitti laatimansa koosteen ilmasto- ja ympäristöriskien hallinnan hyvistä käytännöistä ja raportin ilmasto- ympäristöriskien stressitestauksen hyvistä käytännöistä.
Jatkossa valvojat keskittyvät pankkien käytäntöihin, joilla parannetaan vakavaraisuussääntelyn mukaisen siirtymäsuunnittelun valmiuksia sekä vastataan ilmasto- ja ympäristöriskien ja etenkin fyysisten ilmastoriskien hallintaan liittyviin jatkuviin haasteisiin. Vuonna 2025 käynnistettiin otannan perusteella valittujen pankkien kanssa epävirallinen strukturoitu vuoropuhelu vakavaraisuussääntelyn mukaisesta siirtymäsuunnittelusta. Vuoropuhelu on jatkunut myös vuonna 2026 paikalla tehtävien tarkastusten yhteydessä. Tavoitteena on, että valvojilla ja pankeilla on yhteinen käsitys valvontaodotuksista ja että valvojat voivat arvioida pankkien siirtymäsuunnittelun käytäntöjä sekä löytää parannuskohteita. Vuonna 2027 EKP tekee pankkien siirtymäsuunnittelun valmiuksien temaattisen arvioinnin. Lisäksi valvojat jatkavat analyyseja, joissa selvitetään otokseen kuuluvien pankkien kykyä vastata fyysisten riskien aiheuttamiin pitkäaikaisiin haasteisiin. Analyysien painopisteenä on pankkien valmistautuminen ja valmiudet fyysisten riskien tunnistamiseen, mittaamiseen ja käsittelyyn. Keskipitkän aikavälin tavoitteena on sisällyttää ilmasto- ja luontoriskit kaikkiin perinteisiin pankkitoiminnan riskilajeihin paikalla tehtävien säännöllisten tarkastusten yhteydessä. Vuonna 2028 valvojat aikovat harjoittaa siirtymäsuunnittelun temaattisen arvioinnin tulosten pohjalta seurantaa ja tehdä myös kohdennetusti vesiriskien hallintaa koskevia tarkastuksia.
Näitä prioriteetteja varten suunnitellut valvontatoimet
- Tehdään temaattinen arviointi vakavaraisuussääntelyn (CRR II / CRD VI) mukaisesta pankkien siirtymäsuunnittelusta.
- Tehdään syväanalyysi pankkien valmiuksista vastata jatkuviin haasteisiin, joita muun muassa fyysiset ilmasto- ja luontoriskit aiheuttavat.
- Tehdään pankeissa kohdennettuja tarkastuksia, joissa keskitytään 1) siirtymäsuunnittelun temaattisen arvioinnin tulosten seurantaan, 2) vesiriskeihin sekä 3) ilmasto- ja ympäristöriskien parempaan huomioimiseen luottoriskiä ja ICAAP-menettelyä koskevissa tarkastuksissa.
2.3 Prioriteetti 2: Pankkien tulisi vahvistaa operatiivista häiriönsietokykyään sekä lisätä tieto- ja viestintäteknisten valmiuksiensa luotettavuutta
Tekniikan nopea kehitys ja kasvavat kyberuhat, joita nykyinen geopoliittinen ympäristö voimistaa, korostavat Euroopan pankkisektorin tarvetta kehittää, ylläpitää ja mahdollisesti myös parantaa tieto- ja viestintätekniikkaan (TVT) sekä operatiiviseen häiriönsietokykyyn liittyviä valmiuksiaan. Valvontatoimissa keskitytään pankkien hankkeisiin, joilla vähennetään TVT-turvallisuuteen ja kolmansiin osapuoliin liittyvän riskienhallinnan haavoittuvuustekijöitä ja etenkin ennakkoarvioinneissa havaittuja tekijöitä. Aiemmin havaittujen puutteiden ripeästä ja tehokkaasta korjaamisesta on tullut entistäkin tärkeämpää, koska kehittyneet etulinjan tekoälymallit ovat muuttaneet riskiympäristöä entisestään ja mahdollistaneet monimutkaiset kyberhyökkäykset ja teknologialähtöiset petokset. Tekoälymallien nopea kehitys ja käyttöönotto sekä niiden kytkeytyminen muihin teknologialähtöisiin riskeihin ovat lisänneet valvojien tarvetta keskittyä pankkien tekoälystrategioihin, riskienhallintaan ja hallintorakenteisiin. Niinpä viime vuoden valvontaprioriteetteihin sisältyvä keskipitkän ja pitkän aikavälin strategia, jossa painopisteenä ovat pankkien digitaaliset ja erityisesti tekoälyyn liittyvät strategiat, hallinto ja riskienhallinta, on otettu osaksi teknologialähtöisiä riskejä koskevaa säännöllistä valvontatyötä. On myös tärkeää, että pankit korjaavat hallinto- ja ohjausjärjestelmiensä heikkoudet varsinkin riskitietojen koonnissa ja riskien raportoinnissa, jotka ovat edelleen keskeinen parannuskohde. Riskitietojen vakaat koonti- ja raportointijärjestelyt ovat tehokkaan riskienvalvonnan ja päätöksenteon kannalta olennaisen tärkeitä, kun toimintaympäristö muuttuu yhä monimutkaisemmaksi. Tämän kaksitahoisen painopisteen katsotaan antavan pankeille mahdollisuuden lieventää muuttuvia riskejä ja maksimoida tekoälyvetoisen innovoinnin muutospotentiaali.
Kyky selviytyä teknologiariskeistä
Strateginen tavoite: Valvottavien yhteisöjen tulisi vahvistaa operatiivista häiriönsietokykyään parantamalla TVT-turvallisuuteen ja kolmansiin osapuoliin liittyvien riskien hallintaa ja vastata samalla tekoälyn ja kvanttilaskennan kaltaisten uusien teknologioiden asettamiin haasteisiin. Pankeilla tulisi myös olla vankat digitaalistrategiat, hallinto- ja ohjausjärjestelmät sekä riskienvalvontajärjestelyt, jotta innovaatioissa voidaan ottaa huomioon kehittyvät uhat turvallisuuden ja pitkäaikaisen kilpailukyvyn edistämiseksi.
Kyberuhkien lisääntyminen ja tekniikan nopea kehitys ovat hyvin haastavia pankeille, jotka toimivat yhä monimutkaisemmassa geopoliittisessa ympäristössä. Pankkeihin ja moniin kriittisiin rahoitusmarkkinainfrastruktuureihin kohdistuu usein kohdennettuja ja monimutkaisia kyberhyökkäyksiä,[30] joita valtion tukema vihamielinen toiminta ja toimitusketjujen haavoittuvuustekijät pahentavat. Pankkien riippuvuus muutamasta kriittisestä palveluntarjoajasta ja varsinkin EU:n ulkopuolisista pilvipalveluntarjoajista, pahentaa näitä riskejä, kun palvelut keskittyvät entisestään ja ovat huonosti korvattavissa, niistä on vaikea irtautua ja siirtyä pois ja kun toimitusketjujen riippuvuudet laajenevat. Etulinjan tekoälymallit, jotka pystyvät havaitsemaan haavoittuvuustekijöitä itsenäisesti ja toteuttamaan edistyneitä kyberhyökkäyksiä ennennäkemättömän nopeasti ja tarkasti, suurentavat näitä operatiivisia ja rahoitusvakauteen liittyviä riskejä entisestään.[31] Kyberriskien ja TVT-riskien lisäksi petosten riski on kasvanut viime vuosina voimakkaasti teknisten haavoittuvuustekijöiden ja talousrikollisuuden vuoksi.[32] Petoksista on tosin aiheutunut pankeille tappioita hyvin vähän.
Pankkien on nyt tehostettava toimiaan operatiivisten riskien hallintajärjestelyjen kehittämiseksi, ylläpitämiseksi ja tarvittaessa parantamiseksi. Valvojien tekemät arvioinnit ja SREP-tulokset vuodelta 2026 osoittavat, että operatiivisten riskien hallinnassa ilmenee jatkuvasti olennaisia puutteita, ja TVT-riskin osalta SREP-pistemäärä on johdonmukaisesti heikko.[33] Suurimmat puutteet liittyvät kyberturvallisuuden käytäntöihin, perustason kyberhygieniaan ja kolmansiin osapuoliin liittyvien riskien hallintaan. Pankkien täytyykin vahvistaa käytäntöjään näillä osa-alueilla.[34] EKP:n pankkivalvonta lähetti pankeille tekoälyä hyödyntävistä kyberturvallisuusuhkista kirjeen, joka julkaistiin samaan aikaan kuin EJRK:n varoitus etulinjan tekoälymalleista johtuvista systeemisistä kyberriskeistä. Kirjeessä korostettiin, että pankkien on erittäin tärkeää käsitellä valvojien havaitsemat ratkaisemattomat puutteet, käsitellä tekoälyä hyödyntäviä uusia uhkia ja huolehtia DORA-asetuksen noudattamisesta.
EKP:n pankkivalvonta on viime vuosina hankkinut lisätietoa pankkien digitaalistrategioista, tekoälyn käyttötapauksista ja riskienhallintakäytännöistä jatkuvan vuoropuhelun ja temaattisten työpajojen avulla. Pankit ovat edistyneet toimissa, joilla ne linjaavat tekoälyhankkeitaan laajempien digitaalistrategioiden mukaisiksi, parantavat hallintojärjestelyjään ja valmistautuvat EU:n tekoälysäädökseen. Lisätoimia tarvitaan kuitenkin vielä esimerkiksi tekoälyn läpinäkyvyyden ja selitettävyyden sekä datanhallinnan aloilla. Edellä mainitut puutteet osoittavat, että riskitietojen koonti- ja raportointijärjestelyt vaativat jatkuvaa huomiota johdonmukaisten ja luotettavien tulosten varmistamiseksi. Vuonna 2026 toteutettiin generatiivisia tekoälysovelluksia koskeva vertailuhanke, jossa tarkasteltiin sekä tekoälyn mahdollisuuksia että siihen liittyviä riskejä ja arvioitiin pankkien valmiutta selviytyä tällaisista haasteista.
Valvontaprioriteeteissa keskitytään jatkossa pankkien TVT-riskien hallinnan ja operatiivisen häiriönsietokyvyn vahvistamiseen sekä tukemaan pankkisektorin pyrkimyksiä sopeutua uusiin teknologioihin. Pankkivalvonnan ja pankkien välisessä yhteydenpidossa keskitytään jatkossa lähinnä korjaamatta oleviin puutteisiin, joita valvojat ovat havainneet TVT-riskien hallinnassa, ja toimenpiteisiin, joita on aiempina vuosina määritetty laajemman uudelleentarkastelun yhteydessä.[35] Siinä käydään järjestelmällisesti läpi valvojien havaitsemat puutteet, jotka ovat vielä korjaamatta, ja niistä johtuvat valvontatoimenpiteet. Siinä otetaan myös huomioon useita tekijöitä, kuten puutteiden vakavuus, kesto, merkitys pankin vakauden kannalta ja korjaustoimien tilanne sekä mahdollisten uusien valvontatoimenpiteiden todennäköisyys. Tätä koko järjestelmän laajuista korjaushanketta täydennetään valvontatoimilla, joissa keskitytään TVT-turvallisuusriskiin, kuten kyberturvallisuuden hallintaa koskevan tarkastuskampanjan jatkamiseen, ja DORA-asetuksen vaatimusten mukaiseen uhkaperusteiseen tunkeutumistestaukseen.
Lisäksi käynnistetään jatkohankkeita, joissa arvioidaan pankkien valmiutta siirtyä kvanttiturvalliseen salaukseen ja painotetaan oikea-aikaisen valmistautumisen tarvetta. Niissä arvioidaan myös toimintasuunnitelmia, joita pankit ovat laatineet tekoälyä hyödyntäviä kyberturvallisuusuhkia koskevan kirjeen perusteella. Tavoitteena on havaita suuntauksia, haasteita ja parannuskohteita. Kolmansiin osapuoliin liittyvien riskien hallinnassa valvojat laajentavat paikalla tehtävien tarkastusten kampanjaa ja tekevät erityisarvioinnin pilvipalveluntarjoajiin liittyvistä riippuvuuksista. Tavoitteena on kartoittaa riskejä, jotka liittyvät pankkien riippuvuuteen ulkoistamiensa kriittisten toimintojen tarjoajista, ja arvioida, onko pankeilla riittävät toimenpiteet, joilla ne voivat reagoida mahdollisiin palveluhäiriöihin ja palautua niistä. Suunnitteilla on myös TVT-muutoksen hallintaa koskevan vuoden 2026 erityisarvioinnin jatkaminen. Lisäksi EKP:n pankkivalvonta tiedottaa pankeille riskeistä, jotka päävalvoja on havainnut kriittisille TVT-palveluja tarjoaville kolmansille osapuolille lähetetyissä suosituksissa, jotta pankit voivat käsitellä näitä riskejä myös omissa kolmansiin osapuoliin liittyvän riskin hallintajärjestelyissään.[36]
EKP:n pankkivalvonta pyrkii saamaan paremman käsityksen riskeistä, joita tekoälyyn liittyy koko toimialalla ja julkisella sektorilla. Tämä voi edellyttää paitsi jatkuvaa yhteistyötä tekoälyä valvovien viranomaisten kanssa myös pankkien ja valvojien järjestelmällistä yhteydenpitoa. Tavoitteena on edistää tietojenvaihtoa uusista kysymyksistä, jotka koskevat muun muassa tekoälyriskien olennaisuutta pankkien vakaudelle, mallien tarkkuutta ja selitettävyyttä, syötetietojen laatua ja tekoälyn käyttötapausten hyötyjen kvantifiointia. Lisäksi EKP:ssä ja pankeissa tehdään pilottiarviointeja, joissa selvitetään, miten joidenkin pankkien hallinto- ja riskienhallintajärjestelyt tukevat tekoälyn käyttöönottoa. Pilottiarvioinneissa selvitetään myös, valvotaanko tekoälyn taustalla olevia riskejä riittävästi ja ovatko ne linjassa pankin strategisten tavoitteiden ja riskinottohalun kanssa.
Näitä prioriteetteja varten suunnitellut valvontatoimet
- Laaditaan järjestelmänlaajuinen strategia TVT-riskien osalta havaittujen olennaisten puutteiden korjaamisesta ja aiempien valvontatoimien yhteydessä määritetyistä toimenpiteistä.
- Toteutetaan kaksi paikalla tehtävien tarkastusten kampanjaa, joista toinen koskee kyberturvallisuuden hallintaa ja toinen kolmansiin osapuoliin liittyvän riskin hallintaa.
- Tehdään uhkaperusteinen tunkeutumistestaus DORA-asetuksen vaatimusten mukaisesti.
- Tehdään TVT-muutoksen hallintaa koskeva erityisarviointi.
- Tehdään erityisarviointi, joka koskee pankkien riippuvuutta pilvipalveluntarjoajista.
- Toteutetaan kvanttilaskentaa koskeva kysely, jolla arvioidaan pankkien valmiutta siirtyä kvanttiturvalliseen salaukseen.
- Laaditaan vertailuanalyysi etulinjan tekoälymalleja koskevista pankkien toimintasuunnitelmista ja toteutetaan kohdennettuja jatkotoimia.
- Pidetään järjestelmällisesti yhteyttä toimialan edustajiin keskittyen tekoälyn käyttötapauksiin ja tarkastellen niiden vaikutuksia hallintoon ja ohjaukseen sekä riskienhallintaan. Täydennetään näitä toimia paikalla tehtävillä ja muilla pilottitarkastuksilla.
Hyvät riskiraportoinnin valmiudet ja niihin liittyvät tietojärjestelmät
Strateginen tavoite: Pankkien tulisi edistää luotettavaa riskienhallintaa ja vaikuttavaa päätöksentekoa voimistamalla toimia, joilla riskitietojen koonti- ja raportointijärjestelyissä havaitut olennaiset puutteet korjataan tehokkaasti ja ripeästi. Niiden tulisi myös noudattaa järjestelyissään valvontaodotuksia, jotka esitetään EKP.n oppaassa Guide on effective risk data aggregation and risk reporting sekä Baselin pankkivalvontakomitean asiakirjassa Principles for effective risk data aggregation and risk reporting (BCBS 239).
Tekniikan kehitys ja epävarma geopoliittinen ympäristö korostavat riskitietojen tehokkaiden koonti- ja raportointivalmiuksien merkitystä pankeissa. Ajantasainen ja tarkka raportointi on pankkien tehokkaan strategisen ohjauksen ja riskienhallinnan kannalta olennaisen tärkeää – varsinkin kriisiaikoina. Sen merkitys korostuu nykyisessä epävarmassa toimintaympäristössä. Samaan aikaan teknisten innovaatioiden nopea kehitys ja tekoälyn yleistyminen ovat pankeille vahva kannustin asettaa etusijalle laadukas data, tehostettu automaatio ja tietojärjestelmäarkkitehtuurin nykyaikaistaminen. Siksi riskitietojen koonti ja raportointi on olennainen osa vaatimusten noudattamista, mutta se antaa lisäksi monille pankeille vahvan liiketaloudellisen perusteen tukea innovaatiohankkeitaan.
Pankit ovat edistyneet merkittävästi riskitietojen koontiin ja raportointiin liittyvien haavoittuvuustekijöiden korjaamisessa – osittain siksi, että valvojat ovat kiinnittäneet asiaan aiempaa enemmän huomiota. Nykyisiä korjaavia toimia on kuitenkin vielä tehostettava. Valvojat seuraavat pankkien edistymistä riskitietojen koontia ja raportointia koskevan järjestelmänlaajuisen korjausstrategian mukaisesti. Seuranta osoittaa, että pankit keskittyvät aiempaa enemmän riskitietojen koontiin ja raportointiin ja niitä koskeviin periaatteisiin (BCBS 239) liittyvien puutteiden korjaamiseen.[37] Pankit ottavat vähitellen käyttöön monivuotisia korjausohjelmia, ja niiden ylimmät hallintoelimet ovat aiempaa sitoutuneempia puutteiden korjaamiseen. Olennaisia puutteita ilmenee kuitenkin edelleen. Ne koskevat muun muassa tietojärjestelmä- ja data-arkkitehtuuria, datan jäljitettävyyttä ja laadunvalvontaa, manuaalisten prosessien liikakäyttöä ja toistuvia valvontaraportoinnin ongelmia. Toteutusriskit ovat edelleen suuret, sillä muutosohjelmat ovat monimutkaisia ja kestävät pitkään. Nämä puutteet näkyvät myös jatkuvasti heikkoina riskitietojen koonnin ja raportoinnin SREP-pistemäärinä.[38]
Valvojat keskittyvät jatkossakin tehokkaiden korjaavien toimien varmistamiseen. Korjaustoimien odotetaan tehostuvan tulevan vuoden aikana, ja suuri osa ankarien valvontatoimenpiteiden kohteina olevista riskitietojen koonnin ja raportoinnin puutteista on määrä korjata vuosien 2026 ja 2027 loppuun mennessä. Valvojat seuraavat edelleen tarkasti pankkien korjaustoimien edistymistä osana riskitietojen koonnin ja raportoinnin järjestelmänlaajuista strategiaa. Seuranta perustuu korjaustoimien neuvoteltuihin ja sovittuihin määräaikoihin, ja siinä keskitytään olennaisimpiin puutteisiin. Joissakin pankeissa tehtävissä seurantatarkastuksissa keskitytään myös arvioimaan, onko aiemmissa tarkastuksissa havaitut monimutkaisemmat puutteet todella korjattu. Valvojat käyttävät tarvittaessa kaikkia nykyisiä valvontavaltuuksiaan kannustaakseen pankkeja noudattamaan sääntelyä jatkuvasti. Lisäksi valvojat toteuttavat joitakin kohdennettuja tarkastuksia pankeissa, joissa riskitietojen koonti- ja raportointivalmiuksien arviointia on päivitettävä tai sitä ei ole tähän mennessä tehty.
Näitä prioriteetteja varten suunnitellut valvontatoimet
- Jatketaan korjausstrategiaa, joka koskee riskitietojen koonnin ja raportoinnin puutteisiin liittyviä ankaria valvontatoimenpiteitä.
- Tehdään paikalla kohdennettuja tarkastuksia, joissa keskitytään lisäarviointia edellyttävien pankkien riskitietojen koonti- ja raportointikehyksiin, sekä kohdennettuja seurantatarkastuksia aiemmin havaittujen vakavien puutteiden korjaamiseksi.
Euroopan keskuspankki 2026
Postiosoite 60640 Frankfurt am Main, Germany
Puhelin +49 69 1344 0
Internet www.bankingsupervision.europa.eu
Kaikki oikeudet pidätetään. Kopiointi on sallittu opetuskäyttöön ja ei-kaupallisiin tarkoituksiin, kunhan lähde mainitaan.
Termien selityksiä on EKP:n pankkivalvontasivuilla olevassa (englanninkielisessä) sanastossa.
HTML ISBN 978-92-899-8049-4, ISSN 2599-851X, doi:10.2866/8227282, QB-01-26-243-FI-Q
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.
Ks. ” EKP julkaisee geopoliittisia riskejä koskevan vuoden 2026 käänteisen stressitestin tulokset”, EKP:n lehdistötiedote, heinäkuu 2026, ja ”Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, Valvontablogi, 11.9.2026.
Lisätietoa toimenpidesuunnitelmista ja valvontatoimien määrittelystä on kohdassa ”Kehikko 1: Valvontasykli – valvontatoimien kokonaisvaltainen suunnittelu”, Valvontaprioriteetit 2026–2028, EKP, 2025.
Ks. ”Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, EKP, joulukuu 2025.
Ks. ”Oil Market Report”, Kansainvälinen energiajärjestö, maaliskuu 2026.
Ks. ”Euroalueen talousnäkymiä koskevat EKP:n asiantuntijoiden arviot, syyskuu 2026”, EKP.
Ks. edellinen alaviite.
Ks. ”Financial Stability Review”, EKP, marraskuu 2026.
Ks. ”Rahapoliittinen katsaus”, EKP, syyskuu 2026.
Ks. ””, EKP, marraskuu 2026.
Ks. P. Hielkema ”Insurance protection gaps in a changing climate”, Euroopan vakuutus- ja lisäeläkeviranomainen, huhtikuu 2026.
Ks. H. Grabbe, U. Keliauskaitė, M.-S. Lappe, I. Monasterolo, M. Tavoni, ja G. Zachmann, ” Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16.6.2026.
Ks. ””, EKP, marraskuu 2026.
Ks. edellinen alaviite.
Ks. edellinen alaviite.
Ks. ”Geopoliittinen riski ja sen vaikutus” EKP:n pankkivalvontasivuilla.
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.
Ks. ”Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, EKP, toukokuu 2026.
Ks. ”Counterparty credit risk exploratory scenario exercise – Final results”, EKP, elokuu 2025.
Ks. ”Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, EKP, 13.11.2024.
Ks. ”Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, EKP, heinäkuu 2026.
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.
Ks. ”The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, Euroopan pankkiviranomaisen lehdistötiedote, 11.6.2026.
Ks. ”ECB launches fast-track assessments for capital and securitisation”, EKP:n lehdistötiedote, 19.12.2025.
Merkittävät riskinsiirrot saattavat tehdä pankeista liian riippuvaisia pankkisektorin ulkopuolisista sijoittajista, mikä altistaa ne rollover-riskille. Lisäksi pankkien yhteys velkavipua käyttäviin sijoittajiin ja riskinsiirron jälkeisen seurannan heikkous saattavat heikentää todellista riskinsiirtoa.
Ks. “WMO confirms 2025 was one of warmest years on record”, Maailman ilmatieteellisen järjestön lehdistötiedote, 14.1.2026, ja “European State of the Climate report”, Euroopan komissio, 2025.
Ks. “Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28.5.2026.
Ks. “Transition Finance Tracker”, MSCI Institute, 2026.
Ks. S. Trust ym., ”Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, tammikuu 2025.
Ks. F. Eldersonin puhe, “Strengthening operational resilience for the age of AI”, Goldman Sachs European Financials Conference 2026, 3.6.2026.
Ks. I. Aldasoro, R. Auer, J. Frost, ja F. Perez-Cruz, “A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin, nro 129, Kansainvälinen järjestelypankki, heinäkuu 2026.
Ks. “Risk Assessment Report – June 2026”, Euroopan pankkiviranomainen, kesäkuu 2026.
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.
Ks. “Timely remediation for more resilient banks”, Supervision Newsletter, EKP, 12.82026.
Ks. EU:n digitaalista häiriönsietokykyä koskevan säädöksen V luvun II jakso: Kriittisten TVT-palveluntarjoajina olevien kolmansien osapuolten valvontakehys.
EKP:n valvontaelin hyväksyi strategian joulukuussa 2024 sen jälkeen, kun EKP oli julkaissut riskitietojen koontia ja raportointia koskevan oppaan Guide on effective risk data aggregation and risk reporting. Strategia oli osa valvontaprioriteettien 2026–2028 pohjana olevaa toimenpidesuunnitelmaa.
Ks. ”Aggregated results of the 2026 SREP”, EKP, marraskuu 2026.