


Tillsynsprioriteringar 2027–2029
1 Inledning
Tillsynsprioriteringarna för 2027–2029 återspeglar ECB:s banktillsyns strategi på medellång sikt för de kommande tre åren. Dessa prioriteringar fastställs av tillsynsnämnden på grundval av en omfattande riskbedömning. De ses över årligen för att återspegla förändringar i risklandskapet, framsteg i förhållande till tidigare mål samt resultatet av olika tillsynsinsatser, såsom översyns- och utvärderingsprocessen (ÖUP)[1]. Denna årliga översyn säkerställer en framåtblickande, riskbaserad strategi som främjar en effektiv resursfördelning. Den gör även tillsynsåtgärderna mer transparenta för bankerna och ger flexibilitet att anpassa prioriteringarna till en föränderlig riskmiljö.
Trots betydande utmaningar har den europeiska banksektorn visat stark motståndskraft under det senaste året, tack vare robusta kapital- och likviditetsbuffertar, stabil tillgångskvalitet och solid lönsamhet. Geopolitiska händelser, bland annat militära konflikter och stigande handelshinder, har orsakat kraftiga makroekonomiska motvindar för den ekonomiska tillväxten i euroområdet, eldat på inflationstrycket och ökat osäkerheten. Starka fundamenta har gjort det möjligt för bankerna att hantera dessa externa chocker och samtidigt effektivt stödja ekonomin. Resultaten av 2026 års tematiska stresstest ger ytterligare belägg för bankernas förmåga att förbereda sig för och hantera negativa scenarier i en mycket osäker miljö. De flesta banker har på ett ändamålsenligt sätt omsatt sina geopolitiska scenarier i riskfaktorer och visade en god förståelse av överföringskanalerna. Vissa banker behöver dock stärka detaljnivån och scenariokänsligheten för att på ett konsekvent sätt omsätta sina scenarier i solvens- och likviditetsmått, utveckla försiktiga balansräkningsprognoser och upprätta realistiska korrigerande åtgärder.[2]
De europeiska bankerna står dock inför allt större utmaningar till följd av en alltmer komplex och snabbföränderlig miljö som präglas av förhöjd osäkerhet och bestående svansrisker, vilket kräver ett försiktigt risktagande och en sund riskhantering. Även om sektorn hittills har visat sig motståndskraftig kan det ta tid innan effekterna av geopolitiska chocker samt mer strukturella trender, såsom klimat- och naturrelaterade risker och tekniska framsteg, börjar synas i bankernas balansräkningar. Detta beror på chockernas specifika karaktär samt hur snabbt och i vilken omfattning de överförs till ekonomin, finansmarknaderna eller de enskilda bankerna. Samtidigt behöver bankerna beakta att de offentliga myndigheterna kan få sämre förmåga att dämpa framtida chocker om det finanspolitiska utrymmet begränsas ytterligare. I detta sammanhang är en stark styrning, en försiktig riskhantering och tillräckliga kapital- och likviditetsbuffertar avgörande för att säkerställa att bankerna kan absorbera framtida chocker och samtidigt fortsätta att tillhandahålla finansiering till hushåll och företag. Operativ motståndskraft är också ett viktigt fokusområde efterhand som bankerna anpassar sig till den snabba digitala omställningen och framväxande teknik, såsom avancerad artificiell intelligens (AI), som medför nya sårbarheter, inbegripet beroenden av tredjepartsleverantörer och ökade cyberrisker. Detta innebär att bankerna måste fortsätta ta itu med dessa utmaningar på ett flexibelt sätt och samtidigt säkerställa att de kan upprätthålla sina kritiska tjänster och efterleva lagstadgade krav, såsom EU-förordningen om digital operativ motståndskraft (DORA).
Tillsynsprioriteringarna för 2027–2029 är i stort sett desamma som förra året. Liksom tidigare år görs det en avvägning mellan kontinuitet och behovet av att ta itu med framväxande risker och nya sårbarheter. Prioriteringarna återspeglar framför allt bankernas behov av att stärka sin finansiella motståndskraft mot geopolitiska risker och makroekonomiska chocker (prioritering 1) samt stärka sin operativa motståndskraft och IKT-kapacitet för att bemöta framväxande hot (prioritering 2). Varje prioritering är inriktad på specifika sårbarheter, för vilka särskilda strategiska mål har fastställts och skräddarsydda arbetsprogram utarbetats i syfte att främja en motståndskraftig europeisk banksektor som kan navigera i ett alltmer komplext risklandskap.[3]
Figur 1
Tillsynsprioriteringar för 2027–2029
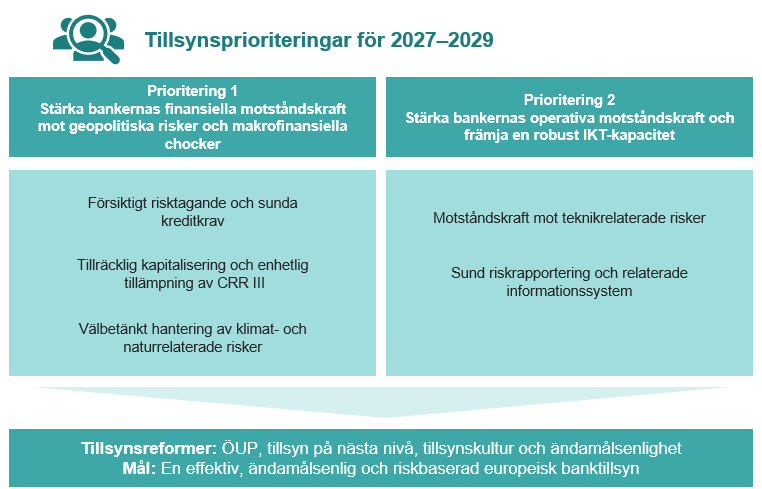
Källa: ECB.
Tillsynsprioriteringarna inriktas på bankernas mest relevanta sårbarheter och främjar en konsekvent och effektiv planering av de gemensamma tillsynsgrupperna för övergripande risker. De utgör grunden för tillsynsplaneringen, som återspeglar både systemomfattande prioriteringar och mer idiosynkratiska, institutspecifika problemområden, och hjälper tillsynsmyndigheterna att fördela resurser i linje med fördefinierade risktoleransnivåer. För att främja effektivitet och synergier inom den europeiska banksektorn utarbetas tillsynsprioriteringarna i nära samarbete med de nationella behöriga myndigheterna och andra europeiska myndigheter, särskilt Europeiska bankmyndigheten och den gemensamma resolutionsnämnden. För nationella tillsynsmyndigheter som övervakar mindre betydande institut utgör de systemomfattande tillsynsprioriteringarna en användbar referens för att fastställa proportionerliga tillsynsstrategier. En tydlig kommunikation om dessa prioriteringar är avgörande för att främja öppenhet och konsekvens i den europeiska banktillsynen och klargöra förväntningarna för bankerna.
Ett systemövergripande arbetssätt för att fastställa prioriteringar är avgörande för de pågående tillsynsreformerna och säkerställa att den europeiska banktillsynen förblir effektiv, ändamålsenlig och lyhörd för framväxande risker i ett föränderligt finansiellt landskap.[4] Dessa reformer – som omfattar en översyn av ÖUP, initiativet för tillsyn på nästa nivå och bedömningen av tillsynskulturen och ändamålsenligheten – är utformade för att minska komplexiteten och stärka den riskbaserade tillsynen. Genom att styra ECB:s strategiska planering bidrar tillsynsprioriteringarna på ett direkt sätt till reformmålen, eftersom de är inriktade på de mest relevanta riskerna och främjar en snabb och effektiv hantering av sårbarheter i hela banksektorn. När tillsynsmyndigheterna omsätter dessa prioriteringar i konkret verksamhet, såsom inspektioner på plats och övergripande granskningar, använder de ett ramverk för risktolerans som kombinerar dessa övergripande prioriteringar med institutspecifika bedömningar. Denna avvägning mellan systemomfattande och institutspecifika risker och prioriteringar gör det möjligt att effektivisera tillsynsåtgärderna och begränsa konsekvenserna för enskilda banker samtidigt som den övergripande motståndskraften och stabiliteten i den europeiska banksektorn stärks.
2 Riskbedömning och tillsynsprioriteringar för 2027–2029
2.1 Geopolitisk och makrofinansiell miljö
Materialiserande geopolitiska risker, stigande handelshinder och ökande global fragmentering fortsätter att vara en utmaning vad gäller de makroekonomiska utsikterna för euroområdet och dess banksektor. Konflikten i Mellanöstern har intensifierat den globala instabiliteten, vilket har lett till en ökad upplevd risk, en kraftig prisjustering på finansmarknaderna och förhöjd osäkerhet om den ekonomiska politiken i Europa. Detta förvärrar de fortsatta handelsspänningarna och de ihållande effekterna av Rysslands krig mot Ukraina. Konflikten i Mellanöstern har orsakat betydande störningar på olje- och gasmarknaderna, vilket har lett till den största utbudschocken i oljemarknadens historia.[5] Även om de omedelbara effekterna på den europeiska banksektorn hittills har varit begränsade skulle en ytterligare upptrappning av situationen i Mellanöstern och fördröjda följdeffekter, t.ex. genom aktie- och obligationsmarknader, högre inflation och långsammare ekonomisk tillväxt, kunna påverka bankernas tillgångskvalitet och motståndskraft framöver.
Euroområdets ekonomi har visat sig kunna stå emot energichocken i Mellanöstern, men osäkerheten består och den totala inflationen väntas ligga kvar över ECB:s tvåprocentsmål på kort sikt.[6] Trots den motståndskraft som uppvisades under första halvåret är de kortsiktiga ekonomiska utsikterna för euroområdet fortfarande mycket osäkra mot bakgrund av den pågående konflikten i Mellanöstern och den fortsatta volatiliteten på energimarknaderna. På medellång sikt förväntas den inhemska efterfrågan fortsätta att vara den främsta drivkraften för den ekonomiska tillväxten i euroområdet, understödd av en återhämtning av realinkomsterna, en motståndskraftig arbetsmarknad och ökade offentliga utgifter för infrastruktur och försvar, kompletterat med AI-relaterade investeringar.[7] Högre energipriser och stramare finansieringsvillkor har dock lett till ökade finanspolitiska sårbarheter, vilket gör att regeringarna har begränsad förmåga att skydda hushåll och företag mot framtida chocker.[8] Dessa fortsatta finanspolitiska utmaningar i kombination med den ökade osäkerheten kan leda till negativ återkoppling mellan stater, finansmarknader och den reala ekonomin.
Nedåtriskerna för den ekonomiska tillväxten i euroområdet är fortfarande förhöjda, främst på grund av de ökade geopolitiska spänningarna.[9] Ytterligare störningar av energiförsörjningen skulle kunna förstärka inflationstrycket, urholka realinkomsterna och begränsa investeringarna. Om läget på de globala finansmarknaderna försämras skulle det kunna resultera i att kredittillgången stramas åt och efterfrågan försvagas, samtidigt som tilltagande handelsfriktioner skulle kunna leda till ökade störningar i leveranskedjorna, mindre export och lägre konsumtions- och investeringsnivåer. Ihållande geopolitisk osäkerhet till följd av Rysslands krig mot Ukraina och andra pågående konflikter, stigande försvarsutgifter och begränsat finanspolitiskt utrymme hindrar regeringarna från att ta itu med strukturella utmaningar relaterade till digitalisering, låg produktivitetstillväxt, en åldrande befolkning och klimatförändringar.[10] Den alltjämt betydande luckan i försäkringsskyddet[11] i kombination med företagens begränsade incitament till anpassning leder till att förlusterna från klimat- och naturkatastrofer i allt högre grad läggs över på de offentliga balansräkningarna, vilket ytterligare begränsar de finanspolitiska resurserna och förstärker den negativa återkopplingen.[12] Samverkande sårbarheter på olika marknader (t.ex. högavkastande obligationer, lånefinansiering och AI-relaterade aktier), historiskt höga statsskuldsnivåer och stramare finansieringsvillkor skulle kunna skapa systeminstabilitet vid en tidpunkt då strukturella finanspolitiska obalanser skulle kunna begränsa den offentliga sektorns förmåga att tillhandahålla potentiellt stöd i händelse av en systemkris.
Långvariga eller till och med fördjupade geopolitiska spänningar, obalanser i de offentliga finanserna och framväxande risker till följd av omstörtande teknik såsom AI skulle kunna sätta stämningsläget på finansmarknaden på prov.[13] Konflikten i Mellanöstern utlöste en kraftig prisjustering på finansmarknaderna – och i synnerhet på aktiemarknaden – i mars 2026, men marknaderna återhämtade sig snabbt. Samtidigt har aktievärderingarna dämpats men bygger även fortsatt på ambitiösa vinstförväntningar, särskilt inom tekniksektorn.[14] Marknadskoncentrationen och sammanlänkningarna mellan ett fåtal stora teknikföretag har ökat, vilket har gjort de globala aktiemarknaderna känsligare för chocker från enskilda företag. Finansmarknaderna är fortfarande sårbara för kraftiga justeringar kopplade till starka vinstförväntningar på aktier, koncentrerade exponeringar och AI-relaterade störningar, vilket förvärras av sårbarheter i finansinstitut som inte är banker (NBFI). Även om sammankopplingarna mellan banker i euroområdet och finansinstitut som inte är banker fortsätter att öka, anses de underliggande riskerna främst vara relevanta för ett fåtal banker. Dessa sammanlänkade exponeringar skulle dock kunna förstärka sårbarheterna på systemnivå, särskilt under perioder av marknadsstress, vilket skulle leda till spridningseffekter mellan finansinstitut och marknader.
2.2 Prioritering 1: Stärka bankernas finansiella motståndskraft mot geopolitiska risker och makrofinansiella chocker
Extern motvind från den geopolitiska och makroekonomiska miljön fortsätter att vara en utmaning för den europeiska banksektorns finansiella motståndskraft, vilket kräver ett riktat tillsynsfokus. Eftersom det kan dröja innan de svagare makroekonomiska utsikterna i euroområdet påverkar bankernas tillgångskvalitet är det viktigt att bankerna upprätthåller sunda kreditgivningsprinciper och robusta rutiner för kreditriskhantering. Vidare innebär bankernas växande sammanlänkning med NBFI-sektorn att det krävs en noggrann tillsyn, särskilt för banker med betydande exponeringar mot mer riskfyllda motparter, t.ex. på grund av högre skuldsättningsgrad.[15] Det är dessutom fortfarande mycket viktigt att bankerna genomför CRR III/CRD VI-paketet på ett effektivt sätt för att anpassa sina kapitalkrav till det faktiska risktagandet. Tillsynsmyndigheterna kommer därför att fortsätta att fokusera på att bankerna gör en korrekt beräkning av riskvägda tillgångar, särskilt enligt de mer detaljerade och riskkänsliga schablonmetoderna. Dessutom är klimat- och naturrelaterade exponeringar alltjämt en viktig sårbarhet, eftersom riskerna fortsätter att öka och bankerna fortfarande står inför utmaningar när det gäller att integrera dessa risker i sina ramverk för riskhantering och sin försiktiga omställningsplanering.
De geopolitiska riskerna, som har ökat under det senaste året, står fortfarande i fokus för ECB:s tillsynsprioriteringar. De geopolitiska riskerna utgör en övergripande riskfaktor som påverkar både bankernas finansiella och operativa motståndskraft, eftersom de sprids via flera kanaler samtidigt.[16] Detta gör dem till en viktig faktor att beakta i både prioriteringsrelaterad och regelbunden tillsynsverksamhet.
Försiktigt risktagande och sunda kreditstandarder
Strategiskt mål: För att främja ett försiktigt risktagande bör enheter under tillsyn upprätthålla sunda kreditkrav och riskbaserad prissättning, anpassa sig till makrofinansiella förändringar och institutspecifika omständigheter och effektivt hantera risker från väsentliga exponeringar mot mer riskfyllda finansinstitut som inte är banker.
Under det senaste året har den europeiska banksektorn rapporterat en stabil tillgångskvalitet trots externa utmaningar och skillnader på landsnivå. Andelen nödlidande lån har förblivit låg, med stöd av starka fundamenta i den privata sektorn och en stabil arbetsmarknad. Även om bankerna i vissa länder upplevde en väsentlig försämring av tillgångskvaliteten, särskilt inom segmentet små och medelstora företag, uppvisade de flesta tillgångsklasser en förbättring. Konsumentkrediter var ett undantag, där andelen nödlidande lån och andelen lån i steg 2 ökade betydligt, medan utlåningskraven fortsatte att stramas åt i det segmentet. Samtidigt var bolåneportföljerna fortsatt motståndskraftiga och andelen nödlidande lån på låga nivåer, med stöd av stigande bostadspriser. Även om marknaderna för kommersiella fastigheter har visat tecken på stabilisering kvarstår betydande osäkerhet och nedåtrisker, särskilt när det gäller refinansieringsbehov, utlåning för projektutveckling, fastighetsvärderingar och den fördröjda realiseringen av kreditrisker. Den nuvarande geopolitiska miljön – som kännetecknas av en betydande och varaktig energichock, ökad internationell konkurrens och kvardröjande osäkerheter kring tullarna – medför risker för företagens balansräkningar, särskilt inom energiintensiva sektorer såsom tillverkningsindustrin, inbegripet fordons- och kemikaliesektorerna. Andra sektorer, såsom transport och jordbruk, kan också ställas inför utmaningar till följd av störningar i leveranskedjorna, stigande insatskostnader, men även extrema väderhändelser. Denna utveckling understryker behovet av sund kreditriskhantering, ett område som bör förbättras i ÖUP-resultaten för 2026.[17] Effekterna av den senaste tidens chocker har visserligen inte slagit igenom i bankernas balansräkningar ännu, men riskkostnaderna har redan ökat för de flesta banker, även om de fortfarande ligger nära sitt långsiktiga genomsnitt. Ytterligare chocker kan leda till att bankerna måste öka sina avsättningar framöver.
Med tanke på dessa utmanande utsikter är det viktigt att bankerna tillämpar försiktiga kreditgivningsprinciper och upprätthåller robusta rutiner för riskhantering. Under 2026 genomförde ECB:s banktillsyn en tematisk granskning för att bedöma kreditgivningsprinciper för enheter under tillsyn, med särskilt fokus på ny utlåning. Detta innebär att bankerna skulle kunna använda resultaten från denna granskning för att jämföra sin praxis med liknande företag, stärka sina ramverk för riskaptit och bättre uppfylla tillsynsförväntningarna. Framöver kommer uppföljande tillsynsinitiativ, bestående av riktade skrivbordsgranskningar och inspektioner på plats, att bygga vidare på resultaten av den tematiska granskningen genom kontakter med eventuella avvikande banker. Skrivbordsgranskningarna kommer främst att inriktas på bankernas bedömningar av låntagarnas kreditvärdighet inom segmenten bostadsfastigheter och företag.
Något som oroar tillsynsmyndigheterna alltmer är bankernas exponeringar mot mer sårbara och riskfyllda finansinstitut som inte är banker, även om de i nuläget endast bör anses vara väsentliga för ett fåtal banker. Dessa exponeringar härrör främst från kapitalmarknadstjänster, såsom transaktioner för värdepappersfinansiering och derivattransaktioner, som ger upphov till motpartsrisk. Denna risk förvärras under perioder med markant volatilitet och skulle kunna sprida sig till den bredare finansmarknaden om den förverkligas. Dessutom kan banker exponeras mot finansinstitut som inte är banker genom finansieringskanaler, kreditlinor eller direktutlåning, inklusive privata marknader. Bankernas transaktionsvolym med finansinstitut som inte är banker har ökat under det senaste året och koncentreras mestadels till ett fåtal institut, medan motpartskreditrisken fortfarande till stor del är begränsad på sektorsnivå. Tidigare under 2026 ledde farhågor om försämrad tillgångskvalitet till en kraftig ökning av begäranden om inlösen från halvlikvida NBFI-instrument, särskilt vad gäller privatkrediter. Ingen omfattande försämring har dock observerats och bankernas direkta exponeringar är fortsatt begränsade.[18]
Tillsynsgranskningen av bankernas sammanlänkning med finansinstitut som inte är banker har intensifierats under de senaste åren, och flera granskningar har visat på brister i bankernas hantering av motpartskreditrisk, prime brokerage och verksamheten på den privata marknaden. En sonderande analys av motpartskreditrisk[19] med fokus på ett fåtal utvalda institut visade att exponeringarna koncentrerades till motparter under investment grade vad gäller hedgefonder, private equity och family offices, medan säkerheterna för NBFI-motparter låg på en jämförelsevis hög nivå. Denna analys visade också att majoriteten av de deltagande bankerna inte hade några särskilda ramverk för stresstester eller riskgränser vad gäller finansinstitut som inte är banker. En ytterligare analys av bankernas exponeringar mot private equity- och kreditfonder visade på brister i riskhanteringen för dessa segment.[20] Tillsynsmyndigheterna kommer därför att göra en riktad uppföljning av bankernas insatser för att tillämpa rekommendationerna om deras ramverk för riskhantering av fondfinansiering.
Framöver kommer tillsynsmyndigheterna att fortsätta att noga övervaka denna riskutveckling och bankernas efterlevnad av tillsynsförväntningarna på privat marknadsrelaterad verksamhet. En ny kampanj med inspektioner på plats kommer att inriktas på fondfinansiering, tillgångsbaserad utlåning och exponeringar mot skuggbanker, särskilt sådana med koppling till private equity, private credit och fonder som investerar i materiella tillgångar. Tillsynsinsatserna kommer att inriktas på institut med betydande exponeringar mot mer riskfyllda motparter snarare än att göra det till en systemomfattande prioritering.
Planerad tillsynsverksamhet för dessa prioriteringar
- Riktade granskningar av bankernas kreditvärdighetsbedömningar, med fokus på segmenten bostadsfastigheter och företag
- Kampanj med inspektioner på plats om kreditgivningsprinciper och riktade kampanjer med inspektioner på plats om prissättning på lån
- Riktad uppföljning av bankernas efterlevnad av rekommendationerna om ramverket för riskhantering för fondfinansiering
- Kampanj med inspektioner på plats om fondfinansiering, tillgångsbaserad utlåning och exponeringar mot finansinstitut som inte är banker
Tillräcklig kapitalisering och enhetlig tillämpning av CRR III
Strategiskt mål: Enheter under tillsyn bör utveckla och upprätthålla en sund kapitalplanering som återspeglar potentiella effekter av negativa makroekonomiska och geopolitiska chocker och säkerställa att de nya kraven i CRR III genomförs på lämpligt sätt.
Även om det fortfarande finns tillräckligt kapitalutrymme för att stödja bankernas motståndskraft mot negativa chocker, är det fortfarande viktigt med en framåtblickande riskhantering och sund kapitalplanering. Efter att ha nått en topp 2025 på grund av stark lönsamhet var de aggregerade kapitalkvoterna för den europeiska banksektorn i stort sett desamma under 2026, vilket ledde till robusta buffertar på systemnivå. Den ökade sannolikheten för svansriskhändelser i den nuvarande osäkra miljön understryker dock behovet av en försiktig och framåtblickande planering. Det omvända stresstestet för geopolitiska risker 2026 visade att bankerna hade en god övergripande förståelse av de överföringskanaler som påverkar deras solvens, likviditet och inkomstkällor. Många ramverk för stresstestning lyckades dock inte ge en rättvisande bild av samspelet mellan solvens och likviditet. Dessutom avslöjades brister i omsättandet av scenarier i solvensmått, genomförbarheten av riskreducerande åtgärder och antaganden om växande balansräkningar under systemkriser.[21] Resultaten från översyns- och utvärderingsprocessen för 2026 visade också på bestående svagheter i ramverken för kapitalplanering och prognosernas tillförlitlighet.[22]
Framöver kommer tillsynsmyndigheterna att fortsätta att bedöma bankernas interna bedömningar av kapitaltäckningen (IKU), med fokus på kapitalprognoser och hantering av negativa scenarier. Det EU-omfattande stresstestet 2027 kommer att ytterligare utvärdera bankernas motståndskraft och för första gången införliva klimatrelaterade omställningsrisker och fysiska risker vid sidan av makroekonomiska chocker.[23]
CRR III-ramverket syftar till att förbättra bankernas förmåga att absorbera ekonomiska chocker, även om det fortfarande är en utmaning att genomföra detta ramverk på ett korrekt och konsekvent sätt. Efter att ha identifierat vilka banker som behövde granskas närmare inleddes en riktad övergripande tillsyn och tillsyn på plats 2026 för att jämföra bankernas praxis och bedöma så att de schablonmetoder som används för att beräkna riskvägda tillgångar i kreditrisk och operativ risk genomförs på ett korrekt och enhetligt sätt. Denna verksamhet kommer att fortsätta under 2027 och utvidgas för att gradvis öka banktäckningen.
Som en del av tillsynsreformerna införde ECB:s banktillsyn ett snabbförfarande[24] i januari 2026 för att effektivisera och digitalisera bedömningen av godtagbara enkla och standardiserade syntetiska värdepapperiseringar. Omkring 30 procent av alla syntetiska transaktioner uppfyller godtagbarhetskriterierna, och förenklingar pågår redan. De uppgifter som samlas in genom det digitaliserade snabbförfarandet används inte bara för att bedöma enskilda transaktioner utan även för bankspecifika sårbarheter och sårbarheter på systemnivå. Parallellt pågår ett projekt för att digitalisera värdepapperiseringsanmälningar utanför snabbförfarandet. På det hela taget är det fortfarande mycket viktigt att tillsynsmyndigheterna bedömer bankernas övergripande ramverk för strategi, riskhantering och kapital för att säkerställa att de risker[25] som värdepapperiseringar innebär identifieras, mäts, övervakas, rapporteras och hanteras på lämpligt sätt. Mot denna bakgrund kommer ECB under 2027 att genomföra en riktad granskning av utvalda banker för att undersöka deras strategier för betydande risköverföring, ramverk för riskaptit, transaktionshantering från början till slut och integrering av betydande risköverföring i kapitalplaner och IKU-scenarier. Denna övergripande översyn kommer att kompletteras med riktade inspektioner på plats av syntetisk värdepapperisering av betydande risköverföring.
Planerad tillsynsverksamhet för dessa prioriteringar
- En riktad granskning av hur kreditriskvägda tillgångar beräknas enligt schablonmetoden, kompletterad med en kampanj med inspektioner på plats
- En riktad granskning av den verksamhetsindikatorkomponent som ligger till grund för beräkningen av kapitalkrav för operativ risk
- En riktad granskning av strategin för betydande risköverföring och riskhantering, kompletterad med riktade inspektioner på plats av syntetisk värdepapperisering av betydande risköverföring
Försiktig hantering av klimat- och naturrelaterade risker
Strategiskt mål: Enheterna under tillsyn bör effektivt bedöma och hantera kort-, medel- och långsiktiga risker som härrör från olika klimat- och naturkriser och åtgärda kvarvarande brister i sina ramverk för riskhantering.
Eftersom de globala koldioxidutsläppen från fossila bränslen nådde en rekordhög nivå 2025 och temperaturerna fortsätter att stiga, utgör klimat- och naturrelaterade risker alltjämt betydande utmaningar både för euroområdets ekonomi och för bankerna. Extrema väderhändelser blir allt vanligare och allvarligare,[26] och trycket på den ekonomiska tillväxten ökar.[27] Dessa förstärks av nedbrytningen av biofysiska och hydrologiska tillgångar som skogar, flodbäddar och grundvattenreservoarer. Samtidigt är riskerna för en okontrollerad omställning fortfarande höga, eftersom politisk osäkerhet och friktioner påverkar investeringsbesluten och ökar omställningskostnaderna. Konflikten i Mellanöstern och den senaste tidens störningar i olje- och gasförsörjningen har tillfälligt ökat användningen av fossila bränslen, och vissa länder, bland annat i EU, har återgått till kol. Även om frågor som rör energitrygghet, ekonomiska incitament och initiativ såsom AccelerateEU och handlingsplanen för elektrifiering stöder den långsiktiga övergången till ren energi, är omställningen fortfarande på efterkälken. De flesta medlemsstater bedöms nu sannolikt missa sina klimatmål för 2030, och de börsnoterade företagens kollektiva utsläppsbanor innebär en global uppvärmning på 3 °C.[28]
Efter att ECB:s femåriga program för klimat- och naturrisker löpte ut 2025 fortsatte tillsynsmyndigheterna att följa upp de kvarstående väsentliga bristerna. Under hela 2025 övervakade tillsynsmyndigheterna noggrant hur dessa brister åtgärdades, även genom riktade inspektioner på plats. Enheterna som står under tillsyn har överlag gjort betydande framsteg, men hanteringen av klimat- och naturrelaterade risker är fortfarande ojämn. Brister i den omfattande täckningen av alla väsentliga portföljer, exponeringar och riskkategorier fortsätter att ge upphov till oro. De framtida effekterna är fortfarande mycket osäkra och kommer sannolikt att underskattas, eftersom viktiga förstärkningsfaktorer, överföringskanaler och begränsningsmekanismer endast delvis återspeglas i de nuvarande ramverken.[29] Tillsynsmyndigheterna fortsatte att följa upp de kvarvarande bristerna som en del av sin regelbundna tillsyn. Nya tillsynsmandat i CRR III/CRD VI, tillsammans med tillsynsförväntningar som beskrivs i EBA:s riktlinjer för hantering av ESG-risker, har gradvis och målinriktat införts i tillsynspraxisen och gäller områden som tidigare inte omfattades av ECB:s vägledning om klimat- och miljörelaterade risker. För att ytterligare hjälpa bankerna att täppa till luckor i sina ramverk för riskhantering och ta itu med sårbarheter i den föränderliga riskmiljön uppdaterade ECB:s banktillsyn sitt kompendium med god praxis för hantering av klimat- och naturrisker och sin rapport om god praxis för stresstester avseende klimat- och naturrelaterade risker i maj 2026.
Framöver kommer tillsynsmyndigheterna att fokusera på bankernas praxis för att förbättra sin förmåga att genomföra en försiktig omställningsplanering och ta itu med kvarstående utmaningar i samband med hanteringen av klimat- och naturrelaterade risker, med ökat fokus på fysisk risk. Informella strukturerade dialoger med ett urval banker om en försiktig omställningsplanering inleddes 2025 och har fortsatt under 2026, bland annat inom ramen för inspektioner på plats. Syftet är att främja en samsyn kring tillsynsförväntningarna och göra det möjligt för tillsynsmyndigheterna att utvärdera bankernas strategier för omställningsplanering och identifiera områden som kan förbättras. Som ett nästa steg kommer ECB att genomföra en tematisk granskning 2027 för att bedöma bankernas förmåga att genomföra en försiktig omställningsplanering. Tillsynsmyndigheterna kommer också att fortsätta sin analys av bankernas förmåga att hantera de fortsatta utmaningarna med fysiska risker i en utvald grupp av banker. Fokus kommer att ligga på att bedöma bankernas förberedelser för och förmåga att identifiera, mäta och reagera på fysiska risker. Vid sidan av det medelfristiga målet att fullt ut integrera klimat- och naturrelaterade risker i alla traditionella kategorier av bankrisker vid regelbundna inspektioner på plats avser tillsynsmyndigheterna att under 2028 genomföra riktade inspektioner på plats av vattenrelaterade risker, utöver att följa upp resultaten från den tematiska granskningen av den försiktiga omställningsplaneringen.
Planerad tillsynsverksamhet för dessa prioriteringar
- Tematisk granskning av bankers omställningsplanering i linje med CRR III/CRD VI-paketet
- En djupgående analys av bankernas förmåga att hantera aktuella utmaningar, inklusive klimat- och naturrelaterade fysiska risker
- Riktade inspektioner på plats med fokus på 1) uppföljningar av den tematiska granskningen av den försiktiga omställningsplaneringen, 2) vattenrelaterade risker och 3) ytterligare integrering av klimat- och naturrelaterade risker i kreditrisker och i inspektioner på plats inom ramen för IKU.
2.3 Prioritering 2: Stärka bankernas operativa motståndskraft och främja en robust IKT-kapacitet
Snabba tekniska framsteg och växande cyberhot i kombination med den nuvarande geopolitiska miljön understryker behovet av att den europeiska banksektorn utvecklar, upprätthåller och vid behov förbättrar sin förmåga inom informations- och kommunikationsteknik (IKT) och operativ motståndskraft. Tillsynsverksamheten kommer att inriktas på bankernas insatser för att ta itu med sårbarheter i sina ramverk för att hantera risker kopplade till IKT-säkerhet och tredje parter, särskilt de som tagits upp i tidigare granskningar. Eftersom framväxten av avancerade AI-modeller i framkant ytterligare har förändrat risklandskapet och möjliggjort mer sofistikerade cyberattacker och teknikrelaterade bedrägerier har det blivit ännu viktigare att snabbt och effektivt åtgärda tidigare identifierade brister. Den snabba utvecklingen och det snabba införandet av AI-modeller i kombination med deras sammanlänkningar med andra teknikrelaterade risker har ökat behovet av att lägga ett starkare tillsynsfokus på bankernas AI-strategier, riskhantering och styrningsstrukturer. Till följd av detta har tillämpningsområdet för strategin för prioriteringar på medellång till lång sikt med fokus på bankernas digitala och framför allt AI-relaterade strategier, styrning och riskhantering, som infördes i förra årets tillsynsprioriteringar, integrerats i det regelbundna tillsynsarbetet om teknikrelaterade risker. Det är lika viktigt att bankerna tar itu med svagheter i styrningen, särskilt när det gäller riskdataaggregering och riskrapportering (RDARR), eftersom detta fortfarande är ett viktigt förbättringsområde. En stabil bas för riskdataaggregering och riskrapportering är avgörande för effektiv riskövervakning och beslutsfattande i en alltmer komplex miljö. Detta dubbla fokus bör göra det möjligt för bankerna att minska de föränderliga riskerna och samtidigt maximera den AI-drivna innovationens omvälvande potential.
Motståndskraft mot teknikrelaterade risker
Strategiskt mål: De enheter som står under tillsyn bör stärka sin operativa motståndskraft genom att förbättra sina ramverk för hantering av risker kopplade till IKT-säkerhet och tredje parter och samtidigt ta itu med de utmaningar som ny teknik, såsom AI och kvantdatabehandling, utgör. Enheter under tillsyn bör också ha gedigna digitala strategier, styrningsramar och riskkontroller som vid innovation kan verka som motvikt mot föränderliga hot i syfte att främja säkerhet och varaktig konkurrenskraft.
Ökande cyberhot och snabba tekniska framsteg är en mycket stor utmaning för banker som är verksamma i en alltmer komplex geopolitisk miljö. Liksom många kritiska finansmarknadsinfrastrukturer utsätts bankerna allt oftare för riktade och sofistikerade cyberattacker,[30] som förvärras av statligt sponsrad skadlig verksamhet och ökade sårbarheter i leveranskedjorna. Deras beroende av ett fåtal kritiska tjänsteleverantörer, särskilt molnleverantörer utanför EU, förvärrar dessa risker mot bakgrund av en ökande koncentration, låg kapacitet för utbytbarhet, avveckling och migrering samt bredare beroenden i leveranskedjorna. Dessa operativa och finansiella stabilitetsrisker förstärks ytterligare av avancerade AI-modeller som självständigt kan identifiera sårbarheter och utföra avancerade cyberattacker med oöverträffad hastighet och precision.[31] Vid sidan av cyber- och IKT-relaterade risker har risken för bedrägerier ökat kraftigt under senare år på grund av teknikrelaterade sårbarheter och ekonomisk brottslighet,[32] även om de relaterade bankförlusterna fortfarande är mycket begränsade.
Bankerna måste nu öka sina ansträngningar för att utveckla, upprätthålla och vid behov förbättra sina ramverk för hantering av operativa risker. Tillsynsgranskningar och ÖUP-resultaten för 2026 visar på fortsatta väsentliga brister i hanteringen av operativa risker, där IKT-risken konsekvent får dåliga betyg.[33] De största bristerna rör cybersäkerhetspraxis, grundläggande cyberhygien och hantering av tredjepartsrisker, vilket visar att bankerna behöver stärka sin praxis inom dessa områden.[34] I ett brev till de verkställande direktörerna om de AI-baserade cybersäkerhetshoten från ECB:s banktillsyn, som utfärdades tillsammans med ESRB:s varning om systemiska cyberrisker som härrör från avancerade AI-modeller, underströks hur viktigt det är att man tar itu med olösta tillsynsresultat, framväxande AI-baserade hot och efterlevnaden av DORA-förordningen.
Under de senaste åren har ECB:s banktillsyn fördjupat sin förståelse av bankernas digitala strategier, AI-användningsfall och riskhanteringsmetoder genom fortlöpande samverkan och tematiska workshoppar. Bankerna gör framsteg när det gäller att anpassa AI-initiativ till bredare digitala strategier, förbättra sina styrningsformer och förbereda sig för EU:s AI-förordning, men det krävs ytterligare arbete inom områden som transparens, förklarbarhet och datastyrning. Dessa brister visar att det behövs ett fortsatt fokus på riskdataaggregering och riskrapportering för att säkerställa konsekventa och tillförlitliga resultat. Inom ramen för ett övergripande initiativ om generativa AI-tillämpningar undersöktes under 2026 både möjligheterna och riskerna med AI, och bankernas beredskap att hantera dessa utmaningar bedömdes.
Framöver kommer tillsynsprioriteringarna att inriktas på att stärka bankernas IKT-riskhantering och operativa motståndskraft samt på att främja banksektorns insatser för att anpassa sig till ny teknik. En stor del av den kommande tillsynen av banker kommer att ägnas åt insatser för att komma till rätta med kvarvarande konstaterade IKT-risker samt åtgärder som identifierats under tidigare år som en del av den bredare ”omfokuseringen”.[35] Detta inbegriper en strukturerad översyn av oavslutade resultat och åtgärder där flera faktorer beaktas, bland annat deras allvarlighetsgrad, ålder, tillsynsrelevans och korrigeringsstatus, och sannolikheten för att ytterligare tillsynsåtgärder kan krävas. Parallellt med införandet av detta systemomfattande korrigeringsinitiativ kommer kompletterande tillsynsverksamhet att inriktas på IKT-säkerhetsrisker, inbegripet en fortsatt kampanj med inspektioner på plats om cybersäkerhetshantering och hotbildsstyrd penetrationstestning i linje med DORA-kraven.
Inom ramen för uppföljningsinitiativ kommer man dessutom att utvärdera bankernas beredskap inför omställningen till postkvantkryptografi, med fokus på behovet av snabba förberedelser, samt de handlingsplaner som bankerna utarbetat som svar på brevet till de verkställande direktörerna om de AI-baserade cybersäkerhetshoten i syfte att identifiera trender, utmaningar och områden som kan förbättras. När det gäller hantering av tredjepartsrisker kommer tillsynsmyndigheterna att förlänga den relaterade kampanjen med inspektioner på plats och genomföra en riktad granskning av molntjänstleverantörernas beroenden. Målet här är att upptäcka risker i samband med bankernas utnyttjande av externa leverantörer för kritiska funktioner och bedöma om bankerna har infört lämpliga åtgärder för att reagera på och återhämta sig från en potentiell driftstörning. Det planeras också en förlängning av 2026 års riktade granskning av hanteringen av IKT-förändringar. Dessutom kommer ECB:s banktillsyn att informera berörda banker om de risker som har identifierats av den ledande tillsynsmyndigheten i de rekommendationer som har skickats till kritiska tredjepartsleverantörer av IKT-tjänster, så att bankerna även hanterar sådana risker inom sina egna ramverk för hantering av tredjepartsrisker.[36]
ECB:s banktillsyn intensifierar sina insatser för att öka sin förståelse av AI-relaterade risker inom branschen och den offentliga sektorn. Utöver det pågående samarbetet med AI-relaterade tillsynsmyndigheter kan detta innebära ett strukturerat samarbete mellan banker och tillsynsmyndigheter för att främja utbyten om nya frågor, såsom den tillsynsmässiga väsentligheten av AI-relaterade risker, modellens noggrannhet och förklarbarhet, kvaliteten på indata och kvantifiering av fördelarna med AI-användningsfall. Genom pilotverksamhet med skrivbordsgranskningar och inspektioner på plats kommer man dessutom att undersöka hur ramverken för styrning och riskhantering i det begränsade antalet granskade banker stöder införandet av AI samt bedöma om de underliggande riskerna kontrolleras på lämpligt sätt och är i linje med bankernas strategiska mål och riskaptit.
Planerad tillsynsverksamhet för dessa prioriteringar
- Systemomfattande strategi för att komma till rätta med konstaterade väsentliga IKT-risker samt åtgärder som identifierats i tidigare verksamhet
- Två kampanjer med inspektioner på plats om hantering av cybersäkerhet och tredjepartsrisker
- Hotbildsstyrd penetrationstestning i linje med DORA-kraven
- En riktad granskning av hanteringen av IKT-förändringar
- En riktad granskning av bankernas beroenden av molntjänstleverantörer
- Undersökning av beredskapen inför kvantdatabehandling för att bedöma bankernas beredskap inför omställningen till postkvantkryptografi
- Övergripande analys av bankernas handlingsplaner för avancerade AI-modeller och riktade uppföljningar
- Ett strukturerat samarbete med branschen med fokus på AI-användningsfall och relaterade konsekvenser för styrning och riskhantering, kompletterat med pilotverksamhet i form av skrivbordsgranskningar och inspektioner på plats
Sund riskrapportering och relaterade informationssystem
Strategiskt mål: För att främja sund riskhantering och ändamålsenliga beslut bör enheterna under tillsyn intensifiera sitt arbete med att på ett verkningsfullt sätt och utan dröjsmål åtgärda väsentliga brister som har upptäckts i deras ramverk för riskdataaggregering och riskrapportering. De bör också anpassa dem till tillsynsförväntningarna i ECB:s vägledning om effektiv riskdataaggregering och riskrapportering och Baselkommitténs principer för effektiv riskdataaggregering och riskrapportering (BCBS 239).
De tekniska framstegen och den osäkra geopolitiska miljön understryker hur viktigt det är att bankerna har en stark kapacitet för riskdataaggregering och riskrapportering i bankerna. En snabb och korrekt rapportering är mycket viktig för att bankerna ska kunna ha en effektiv strategisk styrning och riskhantering – särskilt i kristider – och är fortsatt betydelsefull i den nuvarande osäkra miljön. Samtidigt skapar den snabba tekniska innovationen och den ökande AI-användningen starka incitament för bankerna att prioritera högkvalitativa uppgifter, ökad automatisering och modernisering av it-arkitekturen. Riskdataaggregering och riskrapportering utgör därför inte bara en viktig del av efterlevnaden, utan också ett starkt affärsunderslag för att många institut stöder deras innovationsinitiativ.
De enheter som står under tillsyn har gjort betydande framsteg när det gäller att ta itu med sårbarheter i samband med riskdataaggregering och riskrapportering, delvis på grund av ökad tillsyn. De nuvarande korrigerande insatserna behöver dock stärkas ytterligare. Tillsynsgranskningen av bankernas framsteg inom ramen för den systemomfattande korrigeringsstrategin för riskdataaggregering och riskrapportering visar att enheter under tillsyn i högre grad fokuserar på att åtgärda brister som rör riskdataaggregering och riskrapportering/BCBS 239.[37] Fleråriga korrigeringsprogram håller gradvis på att genomföras och visar på ett ökat engagemang från ledningsorganens sida. Samtidigt förekommer det fortfarande väsentliga brister, bland annat när det gäller it- och dataarkitektur, datahärkomst, kontroller av uppgifternas kvalitet, alltför stort beroende av manuella processer och återkommande problem med tillsynsrapporteringen. Utföranderiskerna är fortfarande höga med tanke på omställningsprogrammens komplexitet och långa tidsramar. Dessa brister återspeglas också i fortsatt svaga ÖUP-betyg för riskdataaggregering och riskrapportering.[38]
Framöver kommer tillsynsmyndigheterna att fortsätta att fokusera på att säkerställa effektiva korrigerande insatser. Dessa insatser väntas kunna intensifieras under det kommande året, med ett stort antal omfattande tillsynsåtgärder i fråga om riskdataaggregering och riskrapportering som ska vidtas senast i slutet av 2026 och 2027. Tillsynsmyndigheterna kommer att fortsätta att noga övervaka bankernas framsteg med korrigerande insatser som en del av den systemomfattande strategin för riskdataaggregering och riskrapportering. Fokus kommer att ligga på de mest väsentliga bristerna, i linje med de diskuterade och överenskomna tidsfristerna. Vissa uppföljande inspektioner på plats kommer också att inriktas på att bedöma den effektiva korrigeringen av mer komplexa resultat som har identifierats vid tidigare granskningar. Vid behov kommer tillsynsmyndigheterna att fullt ut utnyttja de befintliga tillsynsbefogenheterna för att uppmuntra bankerna till efterlevnad framöver. Dessutom kommer vissa riktade inspektioner på plats att genomföras vid enheter under tillsyn där bedömningen av kapaciteten för riskdataaggregering och riskrapportering behöver uppdateras eller ännu inte har utförts.
Planerad tillsynsverksamhet för dessa prioriteringar
- En fortsättning på den korrigerande strategin för omfattande tillsynsåtgärder i fråga om riskdataaggregering och riskrapportering
- Riktade inspektioner på plats med fokus på ramverken för riskdataaggregering och riskrapportering behöver bedömas ytterligare, liksom riktade uppföljningar av inspektioner på plats för att ta itu med tidigare identifierade allvarliga brister
Europeiska centralbanken, 2026
Postadress 60640 Frankfurt am Main, Tyskland
Telefon +49 69 1344 0
Webbplats www.bankingsupervision.europa.eu
Alla rättigheter förbehålls. Återgivning för undervisningsändamål och icke-kommersiella syften är tillåten, under förutsättning att källan anges.
För specifik terminologi hänvisas till SSM glossary (finns endast på engelska).
HTML ISBN 978-92-899-8063-0, ISSN 2599-8528, doi:10.2866/2298595, QB-01-26-243-SV-Q
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.
Se ”ECB publicerar resultaten från det omvända stresstestet för geopolitiska risker 2026”, pressmeddelande, ECB, juli 2026, och ”Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, The Supervision Blog, 11 september 2026.
Mer information om arbetsprogrammen och definitionen av tillsynsverksamhet finns i ”Ruta 1: Tillsynscykeln – integrerad planering av tillsynsverksamheten”, Tillsynsprioriteringar 2026–2028, ECB, 2025.
Se ”Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, ECB, december 2025.
Se ”Oil Market Report”, Internationella energiorganet, mars 2026.
Se ”ECB:s makroekonomiska prognoser för euroområdet, september 2026”, ECB.
ibid.
Se ”Financial Stability Review”, ECB, november 2026.
Se ”Penningpolitiskt utlåtande”, ECB, september 2026.
Se ”Financial Stability Review”, ECB, november 2026.
Se Hielkema, P., ”Insurance protection gaps in a changing climate”, Europeiska försäkrings- och tjänstepensionsmyndigheten, april 2026.
Se Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. och Zachmann, G., ”Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16 juni 2026.
Se ”Financial Stability Review”, ECB, november 2026.
ibid.
ibid.
Se ”Hantera effekterna av geopolitisk risk” på webbplatsen för ECB:s banktillsyn.
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.
Se ”Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, ECB, maj 2026.
Se ”Counterparty credit risk exploratory scenario exercise – Final results”, ECB, augusti 2025.
Se ”Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, ECB, 13 november 2024.
Se ”Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, ECB, juli 2026.
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.
Se ”The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, pressmeddelande, Europeiska bankmyndigheten, 11 juni 2026.
Se ”ECB launches fast-track assessments for capital and securitisation”, pressmeddelande, ECB, 19 december 2025.
Betydande risköverföringar kan göra banker alltför beroende av investerare som inte är banker, exponera dem för omsättningsrisk och sammanlänkning med investerare med hög skuldsättning. En svagare övervakning efter överföringen kan undergräva en verklig risköverföring.
Se ”WMO confirms 2025 was one of warmest years on record”, pressmeddelande, Meteorologiska världsorganisationen, 14 januari 2026, och ”European State of the Climate report”, Europeiska kommissionen, 2025.
Se ”Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28 maj 2026.
Se ”Transition Finance Tracker”, MSCI Institute, 2026.
Se Trust, S. m.fl., ”Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, januari 2025.
Se Elderson, F., ”Strengthening operational resilience for the age of AI”, huvudanförande vid Goldman Sachs European Financials-konferensen 2026, 3 juni 2026.
Se Aldasoro, I., Auer, R., Frost, J. och Perez-Cruz, F., ”A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin, nr 129, Banken för internationell betalningsutjämning, juli 2026.
Se ”Risk Assessment Report – June 2026”, Europeiska bankmyndigheten, juni 2026.
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.
Se ”Timely remediation for more resilient banks”, Supervision Newsletter, ECB, 12 augusti 2026.
I enlighet med kapitel V avsnitt II i EU-förordningen om digital operativ motståndskraft: Tillsynsram för kritiska tredjepartsleverantörer av IKT-tjänster.
Strategin godkändes av tillsynsnämnden i december 2024 efter offentliggörandet av ECB:s vägledning om effektiv riskdataaggregering och riskrapportering och ingick i de arbetsprogram som låg till grund för tillsynsprioriteringarna för 2026–2028.
Se ”Aggregated results of the 2026 SREP”, ECB, november 2026.