


Felügyeleti prioritások 2027–2029
1 Bevezetés
A 2027 és 2029 közötti időszakra vonatkozó felügyeleti prioritásokban az EKB bankfelügyeletének a következő három évre vonatkozó középtávú stratégiája nyilvánul meg. Ezeket a prioritásokat a Felügyeleti Testület átfogó kockázatértékelés alapján határozza meg. Éves felülvizsgálat tárgyát képezik, hogy tükrözzék a kockázati környezet mozgásait, a korábbi célkitűzésekhez képest tett előrelépést és a felügyeleti tevékenységek, például a felügyeleti felülvizsgálati és értékelési eljárás (SREP) eredményeit[1]. Ez az éves felülvizsgálat előretekintő, kockázatalapú megközelítést biztosít, amely megkönnyíti az erőforrások hatékony elosztását. Emellett átláthatóbbá teszi a felügyeleti intézkedéseket a bankok számára, és rugalmasságot biztosít a prioritásoknak a változó kockázati környezethez igazításához.
Az európai bankszektor az elmúlt évben a számottevő kihívások ellenére erőteljes rezilienciát mutatott, amit tekintélyes tőke- és likviditási pufferek, stabil eszközminőség és szilárd jövedelmezőség támogatott. A geopolitikai események, többek között a katonai konfliktusok és az egyre nagyobb kereskedelmi akadályok jelentős makropénzügyi hatásai visszafogták az euroövezet gazdasági növekedését, fokozva az inflációs nyomást és a bizonytalanságot. Az erős fundamentumoknak köszönhetően a bankok sikeresen megbirkóztak ezekkel a külső sokkhatásokkal, egyúttal a gazdaságot is hatékonyan támogatták. A 2026. évi tematikus stresszteszt eredményei szintén alátámasztották, hogy a bankok rendkívül bizonytalan környezetben is képesek felkészülni kedvezőtlen forgatókönyvekre, és kezelni ezeket a helyzeteket. Tulajdonképpen a legtöbb banknak sikerült a geopolitikai forgatókönyveiből érdemben kockázati tényezőket leszűrnie, és a transzmissziós csatornák alapos ismeretéről tett tanúbizonyságot. Mindazonáltal egyes bankoknak nagyobb hangsúlyt kell fektetniük a részletességre és a forgatókönyvek érzékenységére, hogy forgatókönyveik alapján következetesen képezzenek fizetőképességi és likviditási mérőszámokat, körültekintő mérlegprognózisokat készítsenek, és reális kockázatcsökkentő intézkedéseket dolgozzanak ki.[2]
Mindazonáltal az európai bankok növekvő kihívásokkal szembesülnek az egyre összetettebb és gyorsan változó környezet miatt, amelyet fokozott bizonytalanság és extrém eseményekhez fűződő tartós kockázatok jellemeznek, emiatt pedig körültekintő kockázatvállalásra és átgondolt kockázatkezelésre van szükség. Noha az ágazat eddig reziliensnek bizonyult, eltarthat egy ideig, amíg a geopolitikai sokkok hatása az inkább strukturális jellegű tendenciákkal, például az éghajlati és természeti vonatkozású kockázatokkal és a technológiai fejlődéssel párosulva a bankok mérlegében is megnyilvánul. Ez a sokkok sajátos jellegétől, valamint a gazdaságra, a pénzügyi piacokra vagy magukra az egyes bankokra való átterjedésük gyorsaságától és nagyságrendjétől függ. Ugyanakkor a bankoknak figyelembe kell venniük, hogy a tovább szűkülő költségvetési mozgástér korlátozhatja a hatóságok képességét a jövőbeli sokkok tompítására. Ebben az összefüggésben az erős irányítás, a körültekintő kockázatkezelés és a megfelelő tőke- és likviditási pufferek elengedhetetlenek ahhoz, hogy a bankok közömbösíteni tudják a jövőbeli sokkokat, miközben továbbra is finanszírozást biztosítanak a háztartásoknak és a vállalkozásoknak. A működési reziliencia abban is kritikus fontosságú, ahogy a bankok a gyors digitális átalakuláshoz és azokhoz a kialakulóban lévő technológiákhoz – például a fejlett mesterséges intelligenciához (MI) – alkalmazkodnak, amelyek új sebezhetőségeket, köztük külső szolgáltatóktól való függőséget és fokozott kiberkockázatokat hoznak magukkal. A bankoknak tehát továbbra is agilisan kell kezelniük ezeket a kihívásokat, egyúttal gondoskodniuk kell kritikus szolgáltatásaik folytonosságáról és a szabályozási követelmények – például a digitális működési rezilienciáról szóló uniós rendelet (DORA) – betartásáról.
A 2027–2029 közötti időszakra vonatkozó felügyeleti prioritások nagyrészt hasonlók, mint a tavalyi évben. A korábbi évekhez hasonlóan egyensúlyt teremtenek a folytonosság, illetve a felmerülő kockázatok és az új sebezhetőségek kezelésének szükségessége között. A prioritásokban különösen az nyilvánul meg, hogy a bankoknak meg kell erősíteniük a geopolitikai kockázatokkal és makropénzügyi sokkhatásokkal szembeni pénzügyi rezilienciájukat (1. prioritás), valamint a felmerülő fenyegetésekre való reagáláshoz szükséges működési rezilienciájukat és IKT-képességeiket (2. prioritás). Mindegyik prioritás konkrét sebezhetőségeket céloz meg, amelyekre külön stratégiai célkitűzések vonatkoznak, és egyedi munkaprogramok készültek annak elmozdítása érdekében, hogy a reziliens európai bankszektor képes legyen eligazodni az egyre összetettebb kockázati környezetben.[3]
1. ábra
A 2027–2029 közötti időszak felügyeleti prioritásai
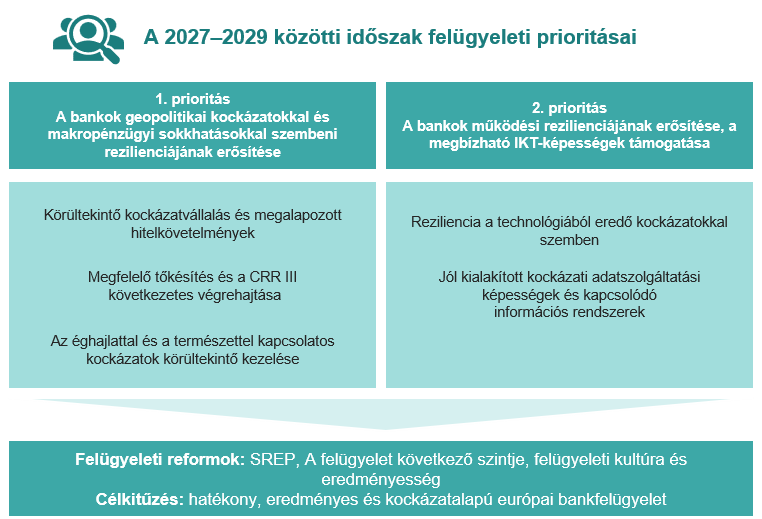
Forrás: EKB.
A felügyeleti prioritások a bankok legfontosabb sebezhetőségeivel foglalkoznak, és előmozdítják a következetességet és a hatékonyságot a horizontális kockázatokkal foglalkozó közös felügyeleti csoportok tervezése során. A rendszerszintű prioritásokat és az egyedibb, intézményspecifikus érintett területeket egyaránt tükröző felügyeleti tervezés alapját képezik, és támogatják a felügyeleti hatóságokat az erőforrások előre meghatározott kockázattűrési szinteknek megfelelő elosztásában. Az európai bankszektor szintjén elérendő eredményesség és szinergiák támogatása érdekében a felügyeleti prioritásokat az illetékes nemzeti hatóságokkal és más európai hatóságokkal, különösen az Európai Bankhatósággal és az Egységes Szanálási Testülettel szoros együttműködésben dolgozzák ki. A kevésbé jelentős pénzintézeteket felvigyázó nemzeti felügyeletek számára a rendszerszintű felügyeleti prioritások hasznos kiindulási alapként szolgálnak arányos felvigyázási stratégiák kialakításához. A prioritások egyértelmű kommunikálása elengedhetetlen az európai bankfelügyelet átláthatóságának és következetességének előmozdításához, valamint a bankokkal szembeni elvárások egyértelművé tételéhez.
A prioritások meghatározása iránti rendszerszintű megközelítés döntő fontosságú a folyamatban lévő felügyeleti reformokhoz és annak biztosításához is, hogy az európai bankfelügyelet hatékony és eredményes maradjon, valamint képes legyen reagálni a változó pénzügyi környezetben felmerülő kockázatokra.[4] E reformok – köztük a SREP felülvizsgálata, „A felügyelet következő szintje” kezdeményezés, valamint a felügyeleti kultúra és eredményesség értékelése – célja az egyszerűsítés és a kockázatalapú felügyelet erősítése. A felügyeleti prioritások meghatározzák az EKB stratégiai tervezésének irányát, ezzel közvetlenül előmozdítják a reformok célkitűzéseinek elérését azáltal, hogy a legfontosabb kockázatokra összpontosítanak, miközben támogatják a bankszektoron beüli sebezhetőségek időben történő és eredményes kezelését. E prioritások konkrét tevékenységek – például helyszíni ellenőrzések és horizontális felülvizsgálatok – formájában történő végrehajtásakor a felügyeletek kockázattűrési keretet alkalmaznak, amely ezeket az átfogó prioritásokat intézményspecifikus értékelésekkel ötvözi. Ez a rendszerszintű és intézményspecifikus kockázatok és prioritások közötti egyensúly lehetővé teszi a felügyeleti intézkedések észszerűsítését és az egyes bankokat érintő következmények korlátozását, egyúttal megerősíti az európai bankszektor általános rezilienciáját és stabilitását.
2 A 2027–2029 közötti időszak kockázatértékelése és felügyeleti prioritásai
2.1 Geopolitikai és makropénzügyi környezet
A geopolitikai kockázatok realizálódása, az egyre nagyobb kereskedelmi akadályok és a fokozódó globális széttagoltság továbbra is kihívásokat tartogatnak az euroövezet és bankszektora makrogazdasági kilátásai szempontjából. A közel-keleti konfliktus felerősítette a globális instabilitást, ami az érzékelt kockázatok hirtelen megélénkülését, drasztikus pénzügyi piaci átárazást és a gazdaságpolitikai bizonytalanság fokozódását váltotta ki Európában. Mindez súlyosbítja fennálló kereskedelmi feszültségeket és Oroszország Ukrajna elleni háborújának tartós hatásait. A közel-keleti konfliktus jelentős zavarokat okozott az olaj- és gázpiacokon, ami az olajpiac történetének legnagyobb kínálati sokkját idézte elő.[5] Noha az európai bankszektorra gyakorolt közvetlen hatás eddig korlátozott volt, a közel-keleti helyzet további eszkalálódása és a késleltetett másodlagos hatások – például a részvény- és kötvénypiacok, a magasabb infláció és a lassabb gazdasági növekedés révén – ronthatják a bankok eszközminőségét és rezilienciáját a jövőben.
Az euroövezeti gazdaság ellenállónak bizonyult a közel-keleti energiasokkokkal szemben, de a bizonytalanság továbbra is fennáll, ugyanis a teljes infláció rövid távon várhatóan az EKB 2%-os célja felett marad.[6] Az év első felében mutatott reziliencia ellenére az euroövezet rövid távú gazdasági kilátásai a Közel-Keleten zajló konfliktus és az energiapiacok folyamatos volatilitása mellett továbbra is rendkívül bizonytalanok. Középtávon továbbra is arra lehet számítani, hogy a belső kereslet lesz az euroövezet gazdasági növekedésének fő hajtóereje, amire kedvezően ha a reáljövedelmek élénkülése, a reziliens munkaerőpiac, valamint az infrastruktúrára és a védelemre fordított állami kiadások növekedése, mesterséges intelligenciával kapcsolatos beruházásokkal kiegészülve.[7] Azonban a megemelkedett energiaárak és a szigorúbb finanszírozási feltételek miatt felfokozódtak a költségvetési sebezhetőségek, emiatt pedig a kormányok csak korlátozottan tudják megvédeni a háztartásokat és a vállalatokat a jövőbeli sokkoktól. [8] Ezek a tartós költségvetési kihívások a fokozott bizonytalansággal párosulva negatív visszacsatolási hurkokat hozhatnak létre az államok, a pénzügyi piacok és a reálgazdaság között.
Az euroövezet gazdasági növekedésére nézve lefelé mutató kockázatok továbbra is jelentősek, elsősorban a felfokozott geopolitikai feszültségek miatt.[9] Az energiaellátás bármilyen további zavara felerősítheti az inflációs nyomást, erodálhatja a reáljövedelmeket és visszafoghatja a beruházásokat. A globális pénzügyi piacok romlása miatt szűkülhet a hitelkínálat és gyengülhet a hitelkereslet, míg az újra feléledő kereskedelmi súrlódások súlyosbíthatják az ellátási lánc zavarait, mérsékelhetik az exportot, valamint visszafoghatják a fogyasztást és a beruházásokat. Az Oroszország Ukrajna elleni háborújából és más, jelenleg zajló konfliktusokból eredő tartós geopolitikai bizonytalanságok, a növekvő védelmi kiadások és a beszűkült költségvetési mozgástér akadályozza a kormányokat abban, hogy kezeljék a digitalizációval, az alacsony termelékenységnövekedéssel, a népesség elöregedésével és az éghajlatváltozással kapcsolatos strukturális kihívásokat.[10] A továbbra is jelentős biztosítási védelmi rés[11] a vállalatoknak az alkalmazkodáshoz nyújtott ösztönzők szűkülésével párosulva egyre inkább az állami mérlegekre terheli az éghajlati vonatkozású és természeti katasztrófákból származó veszteségeket, ezzel még nagyobb terhet ró a költségvetési forrásokra, és megerősíti a negatív visszacsatolási hurkokat.[12] A különböző piacok sebezhetőségeinek (pl. magas hozamú adósság, tőkeáttételes finanszírozás, mesterséges intelligenciával kapcsolatos részvények), az államadósságok minden eddiginél magasabb szintjének és a szigorodó finanszírozási feltételeknek az egymásra hatása rendszerszintű instabilitást idézhet elő olyan időszakban, amikor a strukturális költségvetési egyensúlyhiány korlátozhatja az esetleges állami szektorbeli támogatás képességét rendszerszintű válság esetén.
Az elhúzódó vagy akár elmélyülő geopolitikai feszültségek, költségvetési egyensúlyhiányok és a forradalmi technológiákból, például a mesterséges intelligenciából eredő kockázatok próbára tehetik a pénzügyi piaci hangulatot.[13] A közel-keleti konfliktus 2026 márciusában hirtelen átárazást váltott ki a pénzügyi piacokon, különösen a részvénypiacokon, azonban a piacok gyorsan magukhoz tértek. Eközben a részvényértékelések mérséklődtek, de továbbra is ambiciózus nyereségvárakozásokra támaszkodnak, különösen a technológiai ágazatban.[14] Kisszámú technológiai nagyvállalat körében fokozódott a piaci koncentráció és az összekapcsolódás, ami kiszolgáltatottabbá tette a globális részvénypiacokat az egyes vállalatoktól eredő sokkhatásokra. A pénzügyi piacok továbbra is sebezhetők a részvényekkel szembeni erőteljes nyereségvárakozások, a koncentrált kitettségek és a mesterséges intelligenciával kapcsolatos zavarok miatti hirtelen kiigazításokkal szemben, amit súlyosbítanak a nem banki pénzintézetek sebezhetőségei. Miközben tovább fokozódik az euroövezeti bankok és nem banki pénzintézetek közötti összekapcsolódás, a mögöttes kockázatok többnyire csak néhány bank számára tekinthetők lényegesnek. Ezek az összekapcsolódó kitettségek azonban rendszerszinten felerősíthetik a sebezhetőségeket, különösen piaci stresszhelyzetekben, ami átgyűrűző hatásokhoz vezethet a pénzügyi intézmények és piacok körében.
2.2 1. prioritás: A bankok geopolitikai kockázatokkal és makropénzügyi sokkhatásokkal szembeni rezilienciájának erősítése
A geopolitikai és makropénzügyi környezetből eredő kedvezőtlen külső hatások továbbra is kihívásokat tartogatnak az európai bankszektor pénzügyi rezilienciájára nézve, ami célzott felügyeleti odafigyelést igényel. Mivel némi időbe telhet, hogy a borúsabb euroövezeti makrogazdasági kilátások befolyásolják a bankok eszközminőségét, alapvető fontosságú, hogy a bankok megalapozott hitelbírálati normákat és megbízható hitelkockázat-kezelési gyakorlatokat tartsanak fenn. Ezen túlmenően a bankok nem banki pénzügyi közvetítő szektorral való egyre erősebb összekapcsolódása szoros felügyeleti ellenőrzést tesz szükségessé, különösen a kockázatosabb partnerekkel szemben jelentős kitettséggel rendelkező bankok esetében, például a nagyobb tőkeáttétel miatt.[15] Emellett továbbra is alapvető fontosságú, hogy a bankok eredményesen végrehajtsák a CRR III-/CRD VI-csomagot annak érdekében, hogy tőkekövetelményeiket összehangolják a tényleges kockázatvállalással. Ezért a felügyeletek továbbra is arra összpontosítanak, hogy a bankok pontosan számítsák ki a kockázattal súlyozott eszközöket, különösen a részletesebb és kockázatérzékenyebb szabványosított módszerek alapján. Emellett az éghajlati és természeti vonatkozású kitettségek változatlanul a legfontosabb sebezhetőségek közé tartoznak, mivel a kockázatok egyre nagyobbak, a bankok pedig még mindig kihívásokkal szembesülnek e kockázatoknak a kockázatkezelési keretükbe és körültekintő átállástervezésükbe való beépítése során.
Az elmúlt évben megnövekedett geopolitikai kockázatok továbbra is kiemelt helyet foglalnak el az EKB felügyeleti prioritásaiban. A geopolitikai kockázatok – horizontális kockázati tényezőként – a bankok pénzügyi és működési rezilienciáját egyaránt érintik, mivel egyidejűleg több csatornán keresztül terjednek[16], így a prioritásokkal kapcsolatos és a rendes felügyeleti tevékenységek során egyaránt a döntő fontosságú szempontok közé tartoznak.
Körültekintő kockázatvállalás és megalapozott hitelkövetelmények
Stratégiai cél: A körültekintő kockázatvállalás előmozdítása érdekében a felügyelt szervezeteknek megalapozott hitelkövetelményeket és kockázatalapú árképzést kell fenntartaniuk, alkalmazkodniuk kell a makropénzügyi változásokhoz és az intézményspecifikus körülményekhez, és eredményesen kell kezelniük a nagy kockázatú nem banki pénzintézetekkel szembeni lényeges kitettségekből eredő kockázatokat.
Az európai bankszektor az elmúlt év során a külső kihívások és az országszintű különbségek ellenére stabil eszközminőségről számolt be. A nemteljesítő hitelek aránya továbbra is alacsony, ami a magánszektor erős fundamentumainak és a stabil munkaerőpiacnak tudható be. Míg egyes országokban a bankok eszközminősége – különösen a kis- és középvállalkozások szegmensében – lényegesen romlott, a legtöbb eszközosztály javulást mutatott. Kivételt képeztek a fogyasztói hitelek, ugyanis a nemteljesítő hitelek aránya és a 2. szakaszos mutatók jelentősen emelkedtek, miközben a hitelezési követelmények tovább szigorodtak ebben a szegmensben. Ugyanakkor a jelzálogportfóliók a nemteljesítő hitelek aránya alacsony szintjének köszönhetően reziliensek maradtak, amit a lakásárak emelkedése is támogatott. Noha a kereskedelmiingatlan-piaci feltételek stabilizálódás jeleit mutatták, a jelentős bizonytalanság és a lefelé mutató kockázatok tartósnak bizonyultak, különösen a refinanszírozási igényekkel, a projektfejlesztési hitelezéssel, az ingatlanértékelésekkel és a hitelkockázatok késedelmes realizálódásával kapcsolatban. Ami a jövőt illeti, a jelentős és tartós energiasokk, fokozott nemzetközi verseny és elhúzódó vámbizonytalanság által jellemzett jelenlegi geopolitikai környezet a vállalati mérlegek szempontjából kockázatokat tartogat, különösen az olyan energiaigényes ágazatokban, mint a feldolgozóipar, valamint a gépjárműipar és a vegyipar. Más ágazatok, például a közlekedés és a mezőgazdaság is kihívásokkal szembesülhetnek nemcsak az ellátási lánc zavarai, a növekvő ráfordítási költségek, de a szélsőséges időjárási események miatt is. Ezek a fejlemények rávilágítanak a megalapozott hitelkockázat-kezelés szükségességére, amely a 2026. évi SREP eredményei alapján javítására kijelölt terület.[17] A közelmúltbeli sokkok hatása ugyan még nem nyilvánult meg a bankok mérlegében, a kockázati költség a legtöbb bank esetében már emelkedett, noha így is közel maradt a hosszú távú átlaghoz, további sokkhatások pedig szükségessé tehetik, hogy a jövőben növeljék céltartalékaikat.
E kihívásokkal teli kilátásokra tekintettel alapvető fontosságú, hogy a bankok körültekintő hitelbírálati normákat alkalmazzanak, és megbízható kockázatkezelési gyakorlatokat tartsanak fenn. Az EKB bankfelügyelete 2026-ban tematikus felülvizsgálatot végzett a felügyelt szervezetek hitelbírálati normáinak értékelésére, különös tekintettel az új hitelezésre. Ennek eredményeként a bankok felhasználhatják e felülvizsgálat megállapításait, hogy segítségükkel összehasonlítsák gyakorlataikat a többi bankéval, megerősítsék a kockázatvállalási hajlandósági kereteiket, és jobban igazodjanak a felügyeleti elvárásokhoz. A jövőben a célzott, helyszínen kívüli és helyszíni felülvizsgálatokból álló nyomonkövetési felügyeleti kezdeményezések a tematikus felülvizsgálat eredményeire épülnek a kiugró értékeket mutató bankok bevonása érdekében. A helyszínen kívüli tevékenységek elsősorban a hitelfelvevői hitelképesség bankok általi értékelésére irányulnak majd a lakóingatlan- és a vállalati szegmensben.
A felügyeletek számára egyre nagyobb aggodalomra ad okot a bankok sérülékenyebb és kockázatosabb nem banki pénzintézetekkel szembeni kitettsége, noha jelenleg csak néhány bank esetében tekintendő lényegesnek. Ezek a kitettségek elsősorban tőkepiaci szolgáltatásokból, például értékpapír-finanszírozási ügyletekből és származtatott ügyletekből származnak, amelyek partner-hitelkockázatot eredményeznek. Ez a kockázat jelentős volatilitás idején súlyosbodik, realizálódása esetén pedig a szélesebb pénzügyi piacra is begyűrűzhetnek a hatásai. Ezenkívül a bankok finanszírozási csatornák, hitelkeretek vagy közvetlen hitelezés révén is kitettséggel rendelkezhetnek nem banki pénzintézetekkel szemben, többek között magánpiacokon. A bankok által a nem banki pénzintézetekkel bonyolított ügyletek volumene az elmúlt évben nőtt, és nagyrészt néhány pénzintézeten belül összpontosul, míg a partner-hitelkockázat továbbra is nagyrészt ágazati szintre korlátozódik. Az eszközminőség romlásával kapcsolatos aggályok miatt 2026-ban már megugrott a visszaváltási kérelmek száma a nem banki pénzintézetek félig likvid eszközeinél, különösen a magánhitelezés terén, széles körű romlás azonban nem volt megfigyelhető, a bankok közvetlen kitettségei pedig még mindig visszafogottak.[18]
A bankok és a nem banki pénzintézetek közötti kapcsolatok felügyeleti ellenőrzése az elmúlt években intenzívebbé vált, és számos felülvizsgálat hiányosságokat tárt fel a bankok partnerhitelkockázat-kezelési, kiemelt brókerszolgáltatási és magánpiaci tevékenységeiben. A néhány kiválasztott pénzintézetre összpontosító, partner-hitelkockázatot feltáró forgatókönyv-elemzés[19] kimutatta, hogy a fedezeti alapokban, a magántőke-befektetési alapokban és a családi vagyonkezelőkben koncentrálódnak a befektetésre ajánlottnál alacsonyabb minősítésű partnerekkel szembeni kitettségek, míg a nem banki pénzintézeti partnerek esetében a biztosítékkal történő fedezés szintje viszonylag magas volt. Ez az elemzés azt is feltárta, hogy a részt vevő bankok többsége nem rendelkezett kifejezetten a nem banki pénzintézetekre vonatkozó stressztesztelési kerettel vagy kockázati korlátokkal. A bankok magántőkével és hitelalapokkal szembeni kitettségének további elemzése hiányosságokat mutatott ki e szegmensek kockázatkezelésében.[20] Ennek eredményeként a felügyeletek célzottan nyomon követik majd a bankok arra irányuló erőfeszítéseit az alapok finanszírozására vonatkozó kockázatkezelési keretükkel kapcsolatban tett ajánlások alkalmazása terén.
A felügyeletek a jövőben is szorosan figyelemmel kísérik a kockázatok alakulását és azt, hogy a bankok megfelelnek-e a magánpiaccal kapcsolatos tevékenységekre vonatkozó felügyeleti elvárásoknak. Új helyszíni ellenőrzési kampány összpontosít majd az alapok finanszírozására, az eszközalapú hitelezésre és az árnyékbanki – különösen a magántőkéhez, a magánhitelekhez és a tárgyi eszközökbe befektető alapokhoz kapcsolódó – kitettségekre. A kockázatosabb partnerekkel szemben jelentős kitettséggel rendelkező pénzintézetek felügyeleti tevékenységek homlokterébe kerülnek helyett, hogy rendszerszintű prioritás tárgyát képeznék.
Az említett prioritásokhoz tervezett felügyeleti tevékenységek
- A bankok hitelképességi értékeléseinek célzott felülvizsgálata a lakóingatlan- és a vállalati szegmenssel a középpontban
- A hitelbírálati normákra vonatkozó helyszíni ellenőrzési kampány és hitelárazásra vonatkozó célzott helyszíni ellenőrzések
- Az alapfinanszírozásra vonatkozó kockázatkezelési keretajánlások bankok általi betartásának célzott nyomon követése
- Az alapfinanszírozásra, az eszközalapú hitelezésre és a nem banki pénzintézeteknek való kitettségekre vonatkozó helyszíni ellenőrzési kampány
Megfelelő tőkésítés és a CRR III következetes végrehajtása
Stratégiai cél: A felügyelt szervezeteknek a kedvezőtlen makropénzügyi és geopolitikai sokkok lehetséges hatásait tükröző, megalapozott tőketervezést kell kidolgozniuk és fenntartaniuk, és gondoskodniuk kell a CRR III szerinti új követelmények megfelelő végrehajtásáról.
Noha az elegendő tőketöbblet reziliensebbé teszi a bankokat a kedvezőtlen sokkhatásokkal szemben, az előretekintő kockázatkezelés és a megalapozott tőketervezés döntő fontosságú marad. Miután az erőteljes jövedelmezőségnek köszönhetően 2025-ben tetőztek, az európai bankszektor összesített tőkemegfelelési mutatói 2026-ban nagyrészt változatlanok maradtak, ami rendszerszinten tekintélyes puffereket eredményezett. A jelenlegi bizonytalan környezetben azonban nagyobb az extrém kockázati események bekövetkezésének valószínűsége, ami rávilágít az átgondolt, előretekintő tervezés szükségességére. A 2026. évi geopolitikai kockázati fordított stresszteszt feltárta, hogy a bankok általában véve alapos ismeretekkel rendelkeznek a fizetőképességüket, likviditásukat és bevételi forrásaikat befolyásoló transzmissziós csatornákról. Ennek ellenére sok stressztesztelési keret nem tudta pontosan megragadni a fizetőképesség és a likviditás egymásra hatását. Hiányosságokra derült fény továbbá a forgatókönyvek fizetőképességi mérőszámokban való leképezése, a kockázatcsökkentő intézkedések megvalósíthatósága és a mérlegek rendszerszintű válságok alatti bővítésével kapcsolatos feltevések terén.[21] A 2026. évi SREP eredményei a tőketervezési kereteket és a prognózisok pontosságát érintő tartós hiányosságokat is jeleztek.[22]
A felügyeletek a jövőben is értékelik a bankok belső tőkemegfelelés-értékelési eljárásait (ICAAP), kiemelt figyelmet fordítva a tőkeprognózisokra és a kedvezőtlen forgatókönyvek kezelésére. A 2027. évi uniós szintű stresszteszt folytatja a bankok rezilienciájának értékelését, és első alkalommal épít be a makropénzügyi sokkok mellett az éghajlattal kapcsolatos átállási és fizikai kockázatokat.[23]
A CRR III-keret célja, hogy javítsa a bankok képességét a gazdasági sokkok semlegesítésére, noha e keret pontos és következetes megvalósítása továbbra is nehézségekbe ütközik. A szigorúbb ellenőrzést igénylő bankok azonosítását követően célzott horizontális és helyszíni felügyeleti tevékenységek indultak 2026-ban a bankok gyakorlatainak összehasonlítása, valamint a hitelkockázattal és működési kockázattal súlyozott eszközök kiszámításához alkalmazott szabványos megközelítések pontos és következetes végrehajtásának értékelése érdekében. Ezek a tevékenységek 2027-ben is folytatódnak, és a bankok lefedettségének fokozatos növelése érdekében kibővülnek.
A felügyeleti reformok részeként az EKB bankfelügyelete 2026 januárjában gyorsított eljárást[24] vezetett be az elfogadható egyszerű és szabványosított szintetikus értékpapírosítások értékelésének észszerűsítése és digitalizálása érdekében. Mivel a szintetikus ügyletek mintegy 30%-a megfelel az elfogadhatósági kritériumoknak, az egyszerűsítés már folyamatban van. A digitalizált gyorsított eljárás keretében gyűjtött adatok nemcsak az egyes ügyletek, hanem a bankspecifikus és rendszerszintű sebezhetőségek értékelésére is felhasználhatók. Ezzel egyidejűleg folyamatban van az értékpapírosítási bejelentések gyorsított eljáráson kívüli digitalizálására irányuló projekt. Összességében véve továbbra is döntő fontosságú, hogy a felügyeletek értékeljék a bankok átfogó stratégiáját, kockázatkezelési és tőkekereteit annak biztosítása érdekében, hogy az értékpapírosítások jelentette kockázatokat[25] megfelelően feltárják, mérjék, nyomon kövessék, jelentsék és kezeljék. Ennek fényében az EKB 2027-ben célzottan felülvizsgálatot végez kiválasztott bankok körében, hogy megvizsgálja a jelentős hitelkockázat átruházására vonatkozó stratégiáikat, kockázatvállalási hajlandósági kereteiket, teljes körű ügyletkezelési gyakorlataikat, valamint a jelentős hitelkockázat átruházásának a tőketervekbe és ICAAP-forgatókönyvekbe való beépítését. Ezt a horizontális felülvizsgálatot a jelentős hitelkockázat átruházására irányuló szintetikus értékpapírosításra vonatkozó célzott helyszíni ellenőrzések egészítik ki.
Az említett prioritásokhoz tervezett felügyeleti tevékenységek
- Célzott felülvizsgálat a hitelkockázattal súlyozott eszközök szabványos megközelítés szerinti kiszámításának módjáról, helyszíni ellenőrzési kampánnyal kiegészítve
- A működési kockázatra vonatkozó tőkekövetelmények kiszámítását támogató üzletimutató-összetevő célzott felülvizsgálata
- A jelentős hitelkockázat átruházására vonatkozó stratégia és a kockázatkezelés célzott felülvizsgálata, a jelentős hitelkockázat átruházására irányuló szintetikus értékpapírosításra vonatkozó célzott helyszíni ellenőrzésekkel kiegészítve
Az éghajlattal és a természettel kapcsolatos kockázatok körültekintő kezelése
Stratégiai cél: A felügyelt szervezeteknek eredményesen fel kell mérniük és kezelniük kell a különféle éghajlati és természeti válságokból eredő rövid, közép- és hosszú távú kockázatokat, és orvosolniuk kell a kapcsolódó kockázatkezelési rendszereikben tartósan fennálló hiányosságokat.
Mivel a fosszilis tüzelőanyagokból származó globális CO2-kibocsátás 2025-ben rekordmagasságot ért el, és a hőmérséklet továbbra is emelkedik, az éghajlattal és a természettel kapcsolatos kockázatok változatlanul jelentős kihívások elé állítják az euroövezeti gazdaságot és bankokat egyaránt. A szélsőséges időjárási események egyre gyakoribbá és súlyosabbá válnak[26], a gazdasági növekedésre nehezedő nyomás pedig növekszik.[27] Ezeket a körülményeket súlyosbítja a biofizikai és hidrológiai erőforrások, például az erdők, folyómedrek és felszín alatti víztározók pusztulása. Ugyanakkor továbbra is nagy a rendezetlen átállás kockázata, mivel szakpolitikai bizonytalanság és súrlódások befolyásolják a befektetési döntéseket, és növelik az átállás költségeit. A közel-keleti konfliktus, valamint az olaj- és gázellátás közelmúltbeli zavarai átmenetileg fokozták a fosszilis tüzelőanyagok felhasználását: egyes országok – többek között az EU-ban is – visszatértek a szénhez. Noha az energiabiztonsági aggályok, a gazdasági ösztönzők, valamint az AccelerateEU, a villamosítási cselekvési terv és hasonló kezdeményezések támogatják a tiszta energiára való hosszú távú átállást, az átállás továbbra sem halad jó úton. Immár valószínűsíthető, hogy a legtöbb tagállam nem teljesíti a 2030-as éghajlat-politikai céljait, a tőzsdén jegyzett vállalatok együttes kibocsátási pályái pedig 3 °C-os globális felmelegedést vetítenek előre.[28]
Miután az EKB ötéves éghajlati és természeti kockázati programja 2025-ben véget ért, a felügyeletek folytatták a megmaradt lényeges hiányosságok nyomon követését. 2025 folyamán a felügyeletek szorosan figyelemmel kísérték az említett hiányosságok korrigálását, többek között célzott helyszíni ellenőrzések keretében. Noha a felügyelt szervezetek összességében véve jelentős előrelépést tettek, az éghajlattal és a természettel kapcsolatos kockázatok kezelésére vonatkozó megközelítések között továbbra is vannak egyenlőtlenségek. Az összes lényeges portfólió, kitettség és kockázati kategória átfogó lefedettségének hiányosságai továbbra is aggályokat vetnek fel. A jövőbeli hatások továbbra is rendkívül bizonytalanok, és valószínűleg alábecsültek, mivel a fontos erősítő tényezők, transzmissziós csatornák és kockázatcsökkentő mechanizmusok csak részben tükröződnek a jelenlegi keretekben.[29] A felügyeletek rendszeres tevékenységük részeként folytatták a megmaradt hiányosságok nyomon követését. A CRR III/CRD VI szerinti új prudenciális felhatalmazások az EBH ESG-kockázatok kezelésére vonatkozó iránymutatásában foglalt szabályozási elvárásokkal együtt fokozatosan és célzottan kerültek be a felügyeleti gyakorlatba olyan területekre kiterjedően, amelyekre korábban nem vonatkozott az EKB éghajlattal kapcsolatos és környezeti kockázatokról szóló útmutatója. Az EKB bankfelügyelete további segítséget nyújtott a bankoknak a kockázatkezelési kereteik hiányosságainak megszüntetésében és a változó kockázati környezettel összefüggő sebezhetőségek kezelésében azzal, hogy 2026 májusában naprakésszé tette az éghajlattal és természettel kapcsolatos kockázatok kezelésére vonatkozó bevált gyakorlatok gyűjteményét, valamint az éghajlattal és a természettel kapcsolatos kockázati stressztesztelés bevált gyakorlatairól szóló jelentést.
A felügyeletek a jövőben kiemelt figyelmet fordítanak a bankok gyakorlataira, hogy javítsák prudenciális átállástervezési képességeiket, és leküzdjék az éghajlattal és a természettel kapcsolatos kockázatkezeléssel összefüggő tartós kihívásokat, fokozott hangsúlyt fektetve a fizikai kockázatokra. 2025-ben informális strukturált párbeszédek kezdődtek mintavétel útján kiválasztott bankokkal a prudenciális átállástervezésről, és 2026-ban is folytatódtak, többek között a helyszíni ellenőrzések keretében. A cél a felügyeleti elvárások közös értelmezésének előmozdítása és annak lehetővé tétele, hogy a felügyeletek számba vegyék a bankok átállástervezési megközelítéseit, és feltárják a javításra szoruló területeket. Következő lépésként az EKB 2027-ben tematikus felülvizsgálatot végez, hogy értékelje a bankok prudenciális átállástervezési képességeit. A felügyeletek folytatják annak elemzését is bankok kiválasztott csoportjában, hogy a bankok képesek-e leküzdeni a tartós fizikai kockázati kihívásokat. A középpontban a bankok fizikai kockázatok azonosítására, mérésére és az azokra való reagálásra irányuló előkészületeinek és képességeinek értékelése lesz. Azon középtávú cél mellett, hogy az éghajlattal és a természettel kapcsolatos kockázatok teljes mértékben beépüljenek minden hagyományos banki kockázati kategóriába a rendszeres helyszíni ellenőrzések során, a felügyeletek 2028-ban a prudenciális átállástervezés tematikus felülvizsgálatából származó megállapítások nyomon követésén túlmenően célzott helyszíni ellenőrzéseket terveznek végezni a vízzel kapcsolatos kockázatok tekintetében.
Az említett prioritásokhoz tervezett felügyeleti tevékenységek
- A bankok prudenciális átállástervezésének tematikus felülvizsgálata a CRR III-/CRD VI-csomaggal összhangban
- Mélyreható elemzés a bankok képességeiről a folyamatban lévő kihívások, köztük az éghajlattal és a természettel kapcsolatos fizikai kockázatok kezelésére
- Célzott helyszíni ellenőrzések a következőkre összpontosítva: (1) a prudenciális átállástervezés tematikus felülvizsgálatának nyomon követése, (2) vízzel kapcsolatos kockázatok, valamint (3) az éghajlattal és a természettel kapcsolatos kockázatok további beépítése a hitelkockázattal és az ICAAP-pal kapcsolatos helyszíni ellenőrzésekbe
2.3 2. prioritás: A bankok működési rezilienciájának erősítése, a megbízható IKT-képességek támogatása
A gyors technológiai fejlődés és a fokozódó kiberveszélyek – a jelenlegi geopolitikai környezettel súlyosbítva – rávilágítanak annak szükségességére, hogy az európai bankszektor fejlessze, fenntartsa és szükség esetén fokozza képességeit az információs és kommunikációs technológia (IKT) és a működési reziliencia terén. A felügyeleti tevékenységek középpontjában a bankok által a az IKT-biztonsági és külső kockázatkezelési kereteikben a – különösen az előzetes felülvizsgálatok során jelzett – sebezhetőségek korrigálására tett erőfeszítések állnak. Mivel a fejlett, élvonalbeli MI-modellek megjelenése még jobban átalakította a kockázati környezetet, lehetővé téve kifinomultabb kibertámadások és technológiai alapú csalások végrehajtását, a korábban feltárt hiányosságok időben történő és eredményes korrigálása még kritikusabbá vált. Az MI-modellek gyors ütemű fejlesztése és bevezetése az egyéb, technológiai eredetű kockázatokkal való összekapcsolódásukkal együtt fokozta annak szükségességét, hogy a felügyelet még nagyobb figyelmet fordítson a bankok MI-stratégiáira, kockázatkezelésére és irányítási struktúráira. Ennek eredményeként a bankok digitális és különösen MI-vel kapcsolatos stratégiáira, irányítására és kockázatkezelésére vonatkozóan a tavalyi felügyeleti prioritásokban bevezetett közép- és hosszú távú kiemelt stratégia beépült a technológiai eredetű kockázatokkal kapcsolatos rendes felügyeleti munkába. Ugyanilyen fontos, hogy a bankok orvosolják az irányítási hiányosságokat, különösen a kockázati adatösszevonás és adatszolgáltatás terén, mivel ez továbbra is a javításra szoruló kulcsterületek közé tartozik. A szilárd kockázati adatösszevonási és adatszolgáltatási alapok elengedhetetlenek az eredményes kockázatfi felvigyázáshoz és döntéshozatalhoz az egyre összetettebb környezetben. Ennek a kettős fókusznak lehetővé kell tennie, hogy a bankok mérsékeljék a kialakuló kockázatokat, egyúttal messzemenőkig kiaknázzák az Mi-alapú innovációban rejlő átalakító potenciált.
Reziliencia a technológiából eredő kockázatokkal szemben
Stratégiai cél: A felügyelt szervezeteknek az IKT-biztonsági és külső kockázatkezelési kereteik fejlesztése révén erősíteniük kell működési rezilienciájukat, egyúttal le kell küzdeniük a kialakulóban lévő technológiák – például az MI és a kvantum-számítástechnika – jelentette kihívásokat. A felügyelt szervezeteknek megbízható digitális stratégiákkal, irányítási keretekkel és kockázatellenőrzéssel is rendelkezniük kell, hogy egyensúlyt teremtsenek az innováció és a változó veszélyek között a biztonság és a tartós versenyképesség előmozdítása érdekében.
A fokozódó kiberveszélyek és a gyors technológiai fejlődés nagy kihívást elé állítja az egyre összetettebb geopolitikai környezetben működő bankokat. Számos kritikus pénzügyi piaci infrastruktúrához hasonlóan a bankok is egyre gyakoribb, célzottabb és kifinomultabb kibertámadásokkal[30] szembesülnek, amit az államilag támogatott rosszindulatú tevékenység és az ellátási lánc fokozott sebezhetősége súlyosbít. A néhány kritikus szolgáltatótól – különösen nem uniós felhőszolgáltatóktól – való függőségük súlyosbítja ezeket a kockázatokat, miközben a koncentráció fokozódik, a helyettesíthetőségi, kilépési és migrációs képességek csekélyek, az ellátási lánctól való függőségek pedig szélesebb körűek. A sebezhetőségek önálló azonosítására és a fejlett kibertámadások példátlan gyorsasággal és pontossággal történő végrehajtására képes, úttörő MI-modellek még inkább felerősítik ezeket a működési és pénzügyi stabilitási kockázatokat.[31] Az elmúlt néhány évben a kiber- és IKT-kockázatok mellett a csalás kockázata is hirtelen megnőtt a technológiai vonatkozású sebezhetőségek és a pénzügyi bűnözés[32] miatt, noha az ezzel kapcsolatos banki veszteségek továbbra is nagyon korlátozottak.
Eljött az ideje annak, hogy a bankok fokozott erőfeszítéseket tegyenek működési kockázatkezelési kereteik fejlesztése, fenntartása és szükség esetén javítása érdekében. A felügyeleti felülvizsgálatok és a 2026. évi SREP eredményei tartós lényeges hiányosságokat tártak fel a működési kockázatkezelésben, az IKT-kockázat tekintetében pedig következetesen alacsonyak voltak a pontszámok.[33] A főbb hiányosságok a kiberbiztonsági gyakorlatokhoz, az alapvető kiberhigiéniához és a külső kockázatkezeléshez kapcsolódnak, ami bizonyítja, hogy a bankoknak meg kell erősíteniük gyakorlataikat ezeken a területeken.[34] Az EKB bankfelügyelete az MI-alapú kiberbiztonsági veszélyekről szóló vezérigazgatói levelében – amelyet az úttörő mesterségesintelligencia-modellekből eredő rendszerszintű kiberkockázatokra vonatkozó ERKT-figyelmeztetéssel egyidejűleg tett közzé – hangsúlyozta annak a rendezetlen felügyeleti megállapítások, a kialakulóban lévő MI-alapú veszélyek és a DORA-nak való megfelelés kezelésének kritikus fontosságát.
Az elmúlt néhány évben az EKB bankfelügyelete folyamatos interakciók és tematikus munkaértekezletek révén elmélyítette a bankok digitális stratégiáival, MI-használati módjaival és kockázatkezelési gyakorlataival kapcsolatos ismereteit. A bankok ugyan folyamatosan haladnak az MI-kezdeményezések szélesebb körű digitális stratégiákkal való összehangolásával, irányítási rendszereik fejlesztésével és a mesterséges intelligenciáról szóló uniós rendeletre való felkészülés terén, további munkára van szükség olyan területeken, mint az átláthatóság, a megmagyarázhatóság és az adatkormányzás. Ezek a hiányosságok azt bizonyítják, hogy a következetes és megbízható eredmények elérése érdekében folyamatosan kiemelt figyelmet kell fordítani a kockázati adatösszevonásra és adatszolgáltatásra. 2026-ban generatív MI-alkalmazásokra vonatkozó horizontális kezdeményezés tárta fel az MI-ben rejlő lehetőségeket és járulékos kockázatokat, és felmérte a bankok felkészültségét az ilyen kihívások kezelésére.
A jövőben a bankok IKT-kockázatkezelésének és működési rezilienciájának megerősítése és a bankszektor által a kialakulóban lévő technológiákhoz való alkalmazkodás céljából tett erőfeszítések előmozdítása kerül a felügyeleti prioritások középpontjába. A jövőben a bankoknál folytatandó felügyeleti szerepvállalás a hangsúlyok szélesebb körű átrendezése keretében nagyrészt az előző években azonosított és még fennálló IKT-kockázati megállapítások és intézkedések korrigálására összpontosít.[35] Az átrendezés magában foglalja a nyitott megállapítások és intézkedések strukturált felülvizsgálatát, figyelembe véve több tényezőt, így a súlyosságukat, a korukat, a prudenciális relevanciájukat és korrigálásuk állását, valamint a további felügyeleti beavatkozásra esetleges szükségességének valószínűségét. Ennek a rendszerszintű korrekciós kezdeményezésnek a bevezetése mellett kiegészítő felügyeleti tevékenységek összpontosítanak majd az IKT-biztonsági kockázatokra, így folytatódik a kiberbiztonsági irányításra vonatkozó helyszíni ellenőrzési kampány és a fenyegetés alapú behatolási tesztelés a DORA követelményeivel összhangban.
Ezen túlmenően nyomonkövetési kezdeményezések értékelik majd egyrészt azt, hogy a bankok készen állnak-e a posztkvantum-kriptográfiai migrációra, hangsúlyozva az időben történő felkészülés szükségességét, másrészt a bankok által az MI-alapú kiberbiztonsági veszélyekről szóló vezérigazgatói levélre válaszul kidolgozott cselekvési terveket a tendenciák, a kihívások és fejlesztésre szoruló területek feltárása céljából. A külső kockázatkezelés területén a felügyeletek kiterjesztik a kapcsolódó helyszíni ellenőrzési kampányt, és célzott felülvizsgálatot végeznek a felhőszolgáltatóktól való függőség tekintetében. Ennek célja, hogy feltárja, milyen kockázatokkal jár, hogy a bankok kritikus funkciók tekintetében külső szolgáltatóktól függenek, továbbá értékelje, hogy a bankok megfelelő intézkedésekkel rendelkeznek-e az esetleges szolgáltatási zavarokra való reagáláshoz és az ilyen zavarok utáni helyreállításhoz. Az IKT-változáskezelés 2026. évi célzott felülvizsgálatának meghosszabbítása is szerepel a tervek között. Ezen túlmenően az EKB bankfelügyelete tájékoztatja majd az érintett bankokat a kritikus külső IKT-szolgáltatóknak küldött ajánlásokban a vezető felvigyázó által megjelölt kockázatokról annak érdekében, hogy a bankok ezeket a kockázatokat saját külső kockázatkezelési keretükön belül is kezeljék.[36]
Az EKB bankfelügyelete fokozza erőfeszítéseit annak érdekében, hogy alaposabban megismerje az MI-vel kapcsolatos kockázatokat az ágazatban és az állami szektorban. Az MI-felvigyázó hatóságokkal zajló folyamatos együttműködésen túlmenően ide tartozhat még a strukturált szerepvállalás a bankok és a felügyeletek körében az egyeztetés előmozdítása céljából olyan újonnan felmerülő kérdéseket illetően, mint az MI-vel kapcsolatos kockázatok prudenciális lényegessége, a modellek pontossága és megmagyarázhatósága, a bemeneti adatok minősége és az MI-felhasználási módok előnyeinek számszerűsítése. Emellett helyszínen kívüli és helyszíni kísérleti felülvizsgálatok foglalkoznak majd azzal, hogyan támogatják a korlátozott számú vizsgált bank irányítási és kockázatkezelési keretei az MI bevezetését, felmérve, hogy a mögöttes kockázatokat megfelelően ellenőrzés alatt tartják és összehangolják-e a bankok stratégiai célkitűzéseivel és kockázatvállalási hajlandóságával.
Az említett prioritásokhoz tervezett felügyeleti tevékenységek
- Rendszerszintű stratégia a korábbi tevékenységek során azonosított lényeges IKT-kockázati megállapítások és intézkedések korrekciójára vonatkozóan
- Két helyszíni ellenőrzési kampány a kiberbiztonsági irányításra és a külső kockázatkezelésre vonatkozóan
- Fenyegetés alapú behatolási tesztelés a DORA követelményeivel összhangban
- Az IKT változáskezelésének célzott felülvizsgálata
- A bankok felhőszolgáltatóktól való függőségének célzott felülvizsgálata
- Kvantumszámítási készültségi felmérés a bankok posztkvantum-kriptográfiai migrációra való felkészültségének értékelésére
- A bankok úttörő MI-modellekre vonatkozó cselekvési terveinek horizontális elemzése és célzott nyomon követés
- Strukturált szerepvállalás az ágazatban az MI-felhasználási módokra, valamint a kapcsolódó irányítási és kockázatkezelési következményekre összpontosítva, helyszínen kívüli és helyszíni kísérleti ellenőrzésekkel kiegészítve
Jól kialakított kockázati adatszolgáltatási képességek és kapcsolódó információs rendszerek
Stratégiai cél: Az érdemi kockázatkezelés és a hatékony döntéshozatal előmozdítása érdekében a felügyelt szervezeteknek nagyobb erőfeszítést kell tenniük a kockázati adatösszevonási és adatszolgáltatási kereteikben feltárt lényeges hiányosságok tényleges és haladéktalan orvoslására. Emellett összhangba kell hozniuk őket az EKB hatékony kockázati adatösszevonásról és adatszolgáltatásról szóló útmutatójában, valamint a Bázeli Bankfelügyeleti Bizottság hatékony kockázati adatösszevonási és adatszolgáltatási elveiben (BCBS 239) meghatározott felügyeleti elvárásokkal.
A technológiai fejlődésre és a bizonytalan geopolitikai környezetre tekintettel döntő fontosságú, hogy a bankok erős kockázati adatösszevonási és adatszolgáltatási képességekkel rendelkezzenek. A bankok hatékony stratégiai irányításához és kockázatkezeléséhez – különösen válság idején – elengedhetetlen, időben történő és pontos adatszolgáltatás a jelenlegi bizonytalan környezetben is meghatározó. Ugyanakkor a technológiai innováció gyors üteme és az MI egyre szélesebb körű elterjedése erőteljesen ösztönzi a bankokat arra, hogy előtérbe helyezzék a jó minőségű adatokat, a fejlett automatizálást és az informatikai architektúrák korszerűsítését. Ezáltal a kockázati adatösszevonás és adatszolgáltatás nemcsak a szabályszerűség alapvető elemévé válik, hanem számos pénzintézetnek komoly üzleti érvet is jelent az innovációs kezdeményezéseik támogatása mellett.
A felügyelt szervezetek – részben a fokozott felügyeleti figyelem hatására – jelentős előrelépést tettek a kockázati adatösszevonással és adatszolgáltatással kapcsolatos sebezhetőségek kezelése terén,. A jelenlegi korrekciós erőfeszítések azonban további megerősítésre szorulnak. A bankok által a kockázati adatösszevonásra és adatszolgáltatásra vonatkozó rendszerszintű korrekciós stratégia keretében tett előrelépés felügyeleti ellenőrzése azt jelzi, hogy a felügyelt szervezetek nagyobb hangsúlyt fektetnek a kockázati adatösszevonással és adatszolgáltatással, illetve a BCBS 239-elvekkel kapcsolatos hiányosságok kezelésére.[37] Fokozatosan zajlik többéves korrekciós programok végrehajtása, e programok keretében pedig nagyobb szerepvállalást tanúsítanak a vezető testületek. Ugyanakkor továbbra is fennállnak lényeges hiányosságok, többek között az informatikai és adatarchitektúrák, az adatéletút, az adatminőség-ellenőrzések, a manuális folyamatokra való túlzott támaszkodás és az ismétlődő felügyeleti adatszolgáltatási problémák terén. Az átalakítási programok összetettsége és elhúzódására tekintette a megvalósítási kockázatok továbbra is jelentősek. Ezeket a hiányosságokat a kockázati adatösszevonás és adatszolgáltatás tartósan gyenge SREP-pontszámai is tükrözik.[38]
A felügyeletek a jövőben is az eredményes korrekciós erőfeszítések biztosítására összpontosítanak. Ezek az erőfeszítések a következő évben várhatóan élénkülnek: a kockázati adatösszevonás és adatszolgáltatás terén számos súlyos felügyeleti intézkedés 2026 és 2027 végéig esedékes. A felügyeletek a rendszerszintű kockázati adatösszevonási és adatszolgáltatási stratégia keretében az egyeztetett és elfogadott határidőknek megfelelően folytatják a bankok korrekciós folyamatainak szoros figyelemmel kísérését, a leglényegesebb hiányosságokra összpontosítva. Egyes helyszíni nyomonkövetési ellenőrzések a korábbi felülvizsgálatok során azonosított összetettebb megállapítások eredményes korrigálásának értékelését is koncentrálnak. A felügyeletek szükség esetén teljes mértékben kihasználják meglévő felügyeleti hatáskörüket annak érdekében, hogy a bankokat a jövőben szabályszerűségre ösztönözzék. Emellett egyes célzott helyszíni ellenőrzésekre olyan felügyelt szervezeteknél kerül sor, amelyeknél a kockázati adatösszevonási és adatszolgáltatási képességek értékelése aktualizálásra szorul vagy eddig még nem történt meg.
Az említett prioritásokhoz tervezett felügyeleti tevékenységek
- A súlyos felügyeleti intézkedésekre vonatkozó korrekciós stratégia folytatása a kockázati adatösszevonás és adatszolgáltatás terén
- A célzott helyszíni ellenőrzések a további értékelést igénylő bankok kockázati adatösszevonási és adatszolgáltatási kereteire összpontosítottak, emellett a korábban azonosított súlyos hiányosságok kezelésére irányuló célzott helyszíni nyomonkövetési ellenőrzések is zajlottak.
Európai Központi Bank 2026
Postacím 60640 Frankfurt am Main, Németország
Telefonszám +49 69 1344 0
Honlap www.bankingsupervision.europa.eu
Minden jog fenntartva. A kiadvány kizárólag oktatási és nem kereskedelmi célból, a forrás feltüntetésével sokszorosítható.
A konkrét szakkifejezések megtalálhatók az SSM fogalomtárában (kizárólag angol nyelven érhető el).
HTML ISBN 978-92-899-8052-4, ISSN 2599-8552, doi:10.2866/8531430, QB-01-26-243-HU-Q
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.
Lásd: „Az EKB közzétette a 2026. évi geopolitikai kockázati fordított stresszteszt eredményeit”, sajtóközlemény, EKB, 2026. július, és „Felkészülés az ismeretlenre: az EKB geopolitikai kockázati fordított stressztesztjének tanulságai”, Felügyeleti blog, 2026. szeptember 11.
A munkaprogramokról és a felügyeleti tevékenységek meghatározásáról bővebben lásd: „1. keretes írás: A felügyeleti ciklus – a felügyeleti tevékenységek integrált tervezése”, Felügyeleti prioritások 2026–2028, EKB, 2025.
Lásd: „Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision” (A felügyelet észszerűsítése, a reziliencia megőrzése: az EKB menetrendje az eredményesebb, hatékonyabb és kockázatalapúbb európai bankfelügyeletért), EKB, 2025. december.
Lásd: „Oil Market Report” (Olajpiaci jelentés), Nemzetközi Energia Ügynökség, 2026. március.
Lásd: „Az EKB szakértőinek makrogazdasági prognózisa az euroövezetről, 2026. szeptember”, EKB.
Uo.
Lásd: Financial Stability Review (Pénzügyi stabilitási jelentés), EKB, 2026. november.
Lásd: „Monetáris politikai közlemény”, EKB, 2026. szeptember.
Lásd: Financial Stability Review (Pénzügyi stabilitási jelentés), EKB, 2026. november.
Lásd: Hielkema, P., „Insurance protection gaps in a changing climate” (Biztosítási védelmi rés változó légkörben), Európai Biztosítás- és Foglalkoztatóinyugdíj-hatóság, 2026. április.
Lásd: Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. and Zachmann, G., „Planning for the rising fiscal costs of climate disasters” (Felkészülés az éghajlati katasztrófák növekvő költség terheire), szakpolitikai tájékoztató, 2026. évi 13. sz., Bruegel, 2026. június 16.
Lásd: Financial Stability Review (Pénzügyi stabilitási jelentés), EKB, 2026. november.
Uo.
Uo.
Lásd: „Addressing the impact of geopolitical risk” (A geopolitikai kockázat hatásainak kezelése) az EKB bankfelügyeleti honlapján.
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.
Lásd: „Stress in global private credit markets and its implications for euro area financial stability” (Feszültség a globális magánhitelpiacokon és az euroövezet pénzügyi stabilitására gyakorolt hatásai), Pénzügyi stabilitási jelentés, EKB, 2026. május.
Lásd: „Counterparty credit risk exploratory scenario exercise – Final results” (A partner-hitelkockázatot feltáró forgatókönyv-elemzés – végeredmények), EKB, 2025. augusztus.
Lásd: „Complex exposures to private equity and kidit funds require sophisticated risk management” (A magántőke- és hitelalapokkal szembeni összetett kitettségek kifinomult kockázatkezelést igényelnek) Felügyeleti Hírlevél, EKB, 2024. november 13.
Lásd: „Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results” (Az euroövezeti bankok geopolitikai kockázati fordított stressztesztje – Az SSM 2026. évi tematikus stressztesztje: végeredmények), EkB, 2026. július.
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.
Lásd: „The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration” (Az EBH korai konzultációt indított az éghajlati kockázatokra is kiterjedő, egyszerűsített, uniós szintű stressztesztről), sajtóközlemény, Európai Bankhatóság, 2026. június 11.
Lásd „ECB launches fast-track assessments for capital and securitisation” (Az EKB gyorsított tőke- és értékpapírosítási értékeléseket indított), sajtóközlemény, EkB, 2025. december 19.
A jelentős kockázatátruházás túlzottan függővé tehetik a bankokat a nem banki befektetőktől, ami megújítási kockázatnak teheti ki őket, a tőkeáttételes befektetőkkel való összekapcsoltság és az átruházás utáni lazább ellenőrzés pedig alááshatja a valódi kockázatátruházást.
Lásd: „WMO confirms 2025 was one of warmest years on record” (A WMO megerősítette, hogy 2025 az eddigi egyik legmelegebb év volt), sajtóközlemény, Meteorológiai Világszervezet, 2026. január 14., valamint „European State of the Climate report” (Jelentés az európai klímahelyzetről), Európai Bizottság, 2025.
Lásd „Too hot to grow: The economic costs of extreme heat” (Túl forró a növekedéshez: a szélsőséges hőség gazdasági költségei), Allianz Research, 2026. május 28.
Lásd: „Transition Finance Tracker” (Átállásfinanszírozási figyelő), MSCI Institute, 2026.
Lásd: Trust, S. et al., „Planetary Solvency – finding our balance with nature” (Planetáris fizetőképesség – egyensúlyunk megtalálása a természettel), Institute and Faculty of Actuaries, University of Exeter, 2025. január.
Lásd: Elderson, F., „Strengthening operational resilience for the age of AI” (A működési reziliencia erősítése az MI korában), vitaindító előadás a Goldman Sachs 2026. évi európai pénzügyi konferenciáján, 2026. június 3.
Lásd: Aldasoro, I., Auer, R., Frost, J. és Perez-Cruz, F., „A Mythos moment? Frontier AI and cyber risk” (Mítoszi pillanat? Úttörő MI és kiberkockázat), BIS Bulletin, 129. sz., Nemzetközi Fizetések Bankja, 2026. július.
Lásd: „Risk Assessment Report – June 2026” (Kockázatértékelési jelentés – 2026. június), Európai Bankhatóság, 2026. június.
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.
Lásd: „Timely remediation for more resilient banks” (Időben történő korrekció a reziliensebb bankokért), Felügyeleti Hírlevél, EKB, 2026. augusztus12.
Összhangban a digitális működési rezilienciáról szóló uniós rendelet V. fejezetének II. szakaszával: A kritikus harmadik fél IKT-szolgáltatókra vonatkozó felvigyázási keretrendszer.
A Felügyeleti Testület 2024 decemberében hagyta jóvá a stratégiát az EKB hatékony kockázati adatösszevonásról és adatszolgáltatásról szóló útmutatójának közzétételét követően, és a 2026–2028 közötti időszakra vonatkozó felügyeleti prioritások alapjául szolgáló munkaprogramok részét képezte.
Lásd: A 2026-ös SREP összevont eredményei, EKB, 2026. november.