


Uzraudzības prioritātes 2027.–2029. gadam
1 Ievads
Uzraudzības prioritātes 2027.–2029. gadam atspoguļo ECB banku uzraudzības vidēja termiņa stratēģiju nākamajiem trim gadiem. Uzraudzības valde nosaka šīs prioritātes, pamatojoties uz visaptverošu riska novērtējumu. Katru gadu tās tiek pārskatītas, lai atspoguļotu risku vides pārmaiņas, sekmes iepriekš noteikto mērķu izpildē un uzraudzības darbību, piemēram, uzraudzības pārbaudes un novērtēšanas procesa (SREP), rezultātus[1]. Šī ikgadējā pārskatīšana nodrošina uz nākotni vērstu un uz risku balstītu pieeju, kas atvieglo resursu efektīvu sadali. Tā arī padara uzraudzības darbības pārredzamākas bankām un nodrošina elastību prioritāšu pielāgošanai mainīgajai riska videi.
Neraugoties uz ievērojamām problēmām, Eiropas banku sektors pēdējā gada laikā demonstrējis spēcīgu noturību, ko veicina stabilas kapitāla un likviditātes rezerves, vienmērīga aktīvu kvalitāte un laba pelnītspēja. Ģeopolitiskie notikumi, tostarp militārie konflikti un augošie tirdzniecības šķēršļi, ir radījuši būtiskus faktorus, kas kavē eurozonas tautsaimniecības izaugsmi, veicinot inflācijas spiedienu un pastiprinot nenoteiktību. Stabilie pamatrādītāji ļāvuši bankām pārvarēt šos ārējos šokus, vienlaikus efektīvi atbalstot tautsaimniecību. 2026. gada tematiskā stresa testa rezultāti sniedz papildu pierādījumus par to spēju sagatavoties nelabvēlīgiem scenārijiem un risināt tos ļoti nenoteiktā vidē. Lielākā daļa banku tiešām jēgpilni atspoguļoja savus ģeopolitiskos scenārijus kā risku noteicošos faktorus un parādīja labu izpratni par transmisijas kanāliem. Tomēr dažām bankām jāstiprina detalizācija un scenāriju jutīgums, lai konsekventi atspoguļotu savus scenārijus maksātspējas un likviditātes rādītājos, izstrādātu piesardzīgas bilances prognozes un izstrādātu reālistiskus riska mazināšanas pasākumus.[2]
Tomēr Eiropas bankas saskaras ar pieaugošām problēmām, ko rada arvien sarežģītāka un strauji mainīga vide, kuru raksturo paaugstināta nenoteiktība un pastāvīgie ekstremālo pārmaiņu riski, kas norāda, ka nepieciešama piesardzīga riska uzņemšanās un pareiza riska pārvaldība. Lai gan sektors līdz šim ir izrādījies noturīgs, var paiet zināms laiks, līdz ģeopolitisko šoku ietekme un strukturālākas tendences, piemēram, klimata un dabas riski un tehnoloģiskais progress, materializēsies banku bilancēs. Tas atkarīgs no šoku specifikas un no tā, cik ātri un kādā apjomā notiek to transmisija uz tautsaimniecību, finanšu tirgiem vai atsevišķām bankām. Vienlaikus bankām jāņem vērā, ka vēl šaurāka fiskālā telpa var ierobežot publisko iestāžu spēju amortizēt šokus nākotnē. Šajā kontekstā spēcīga pārvaldība, piesardzīga riska vadība un atbilstošas kapitāla un likviditātes rezerves ir būtiskas, lai nodrošinātu, ka bankas spēj absorbēt šokus nākotnē, vienlaikus turpinot nodrošināt finansējumu mājsaimniecībām un uzņēmumiem. Būtisks uzsvars tiek likts arī uz darbības noturību, jo bankas pielāgojas straujai digitālajai pārveidei un jaunām tehnoloģijām, piemēram, progresīvam mākslīgajam intelektam (MI), kas rada jaunus ievainojamības aspektus, tostarp atkarību no trešām personām – pakalpojumu sniedzējām, kā arī paaugstinātus kiberriskus. Tas nozīmē, ka bankām jāturpina dinamiski risināt šīs problēmas, vienlaikus nodrošinot savu kritiski svarīgo pakalpojumu nepārtrauktību un atbilstību regulatīvajām prasībām, piemēram, ES Digitālās darbības noturības aktam (DORA).
Uzraudzības prioritātes 2027.–2029. gadam kopumā ir līdzīgas iepriekšējā gada prioritātēm. Tāpat kā iepriekšējos gados, tās līdzsvaro nepārtrauktību un nepieciešamību novērst jaunus riskus un jaunus ievainojamības aspektus. Konkrētāk, prioritātes atspoguļo nepieciešamību bankām stiprināt savu finanšu noturību pret ģeopolitiskajiem riskiem un makrofinansiālajiem šokiem (1. prioritāte), kā arī stiprināt savu darbības noturību un IKT spējas, reaģējot uz jauniem apdraudējumiem (2. prioritāte). Katra no prioritātēm vērsta uz konkrētu ievainojamības aspektu, kuram noteikti konkrēti stratēģiskie mērķi un izstrādātas pielāgotas darba programmas, lai veidotu noturīgu Eiropas banku sektoru, kas spēj orientēties arvien sarežģītākā riska vidē.[3]
1. shēma
Uzraudzības prioritātes 2027.–2029. gadam
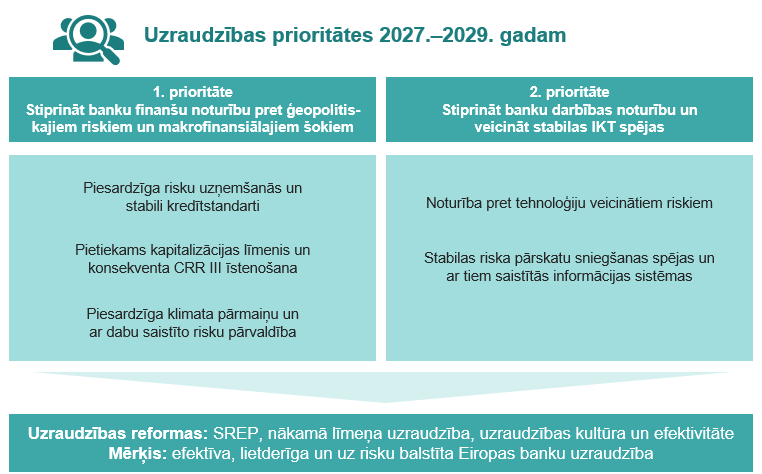
Avots: ECB.
Uzraudzības prioritātes aptver visbūtiskākos banku ievainojamības aspektus un sekmē konsekvenci un efektivitāti kopējo uzraudzības komandu (KUK) plānošanas darbā attiecībā uz daudzšķautņainiem riskiem. Tās nodrošina pamatu uzraudzības plānošanai, kas atspoguļo gan sistēmas mēroga prioritātes, gan netipiskākas, iestādēm specifiskas problemātiskas jomas, un palīdz uzraudzības iestādēm veikt resursu sadali saskaņā ar iepriekš noteiktajiem riska tolerances līmeņiem. Lai veicinātu efektivitāti un sinerģiju Eiropas banku sektora līmenī, uzraudzības prioritātes tiek izstrādātas ciešā sadarbībā ar nacionālajām kompetentajām iestādēm un citām Eiropas iestādēm, jo īpaši Eiropas Banku iestādi un Vienoto noregulējuma valdi. Nacionālajām uzraudzības iestādēm, kas pārrauga mazāk nozīmīgas iestādes, sistēmas mēroga uzraudzības prioritātes kalpo kā noderīga atsauce, nosakot samērīgas pārraudzības stratēģijas. Skaidra komunikācija par šīm prioritātēm ir būtiska, lai veicinātu pārredzamību un konsekvenci Eiropas banku uzraudzībā un precizētu banku gaidas.
Sistēmas mēroga pieeja prioritāšu noteikšanā ir būtisks priekšnoteikums notiekošajām uzraudzības reformām un tam, lai nodrošinātu, ka Eiropas banku uzraudzība joprojām ir efektīva, lietderīga un reaģē uz jauniem riskiem mainīgā finanšu vidē.[4] Šo reformu, kas ietver SREP, "nākamā līmeņa uzraudzības" iniciatīvas un uzraudzības kultūras un efektivitātes novērtējuma pārskatīšanu, mērķis ir mazināt sarežģītību un stiprināt uz risku balstītu uzraudzību. Vadot ECB stratēģisko plānošanu, uzraudzības prioritātes tieši veicina reformu mērķu sasniegšanu, jo tās vērstas uz visbūtiskākajiem riskiem, sekmējot savlaicīgu un efektīvu ievainojamību pārvaldību visā banku nozarē. Atspoguļojot šīs prioritātes konkrētās darbībās, piemēram, klātienes pārbaudēs un horizontālajās pārbaudēs, uzraudzības iestādes izmanto riska tolerances ietvaru, kas apvieno šīs visaptverošās prioritātes ar iestādei specifiskiem novērtējumiem. Šis līdzsvars starp sistēmas mēroga un iestādēm specifiskiem riskiem un prioritātēm ļauj racionalizēt uzraudzības darbības un ierobežot ietekmi uz atsevišķām bankām, vienlaikus stiprinot Eiropas banku sektora vispārējo noturību un stabilitāti.
2 Riska novērtējums un uzraudzības prioritātes 2027.–2029. gadam
2.1 Ģeopolitiskā un makrofinansiālā vide
Ģeopolitisko risku materializēšanās, augošie tirdzniecības šķēršļi un pieaugošā globālā sadrumstalotība joprojām apdraud eurozonas un tās banku sektora makroekonomisko perspektīvu. Konflikts Tuvajos Austrumos ir pastiprinājis globālo nestabilitāti, izraisot strauju riska uztveres pieaugumu, strauju pārcenošanu finanšu tirgū un paaugstinātu ekonomikas politikas nenoteiktību Eiropā. Tas pastiprina pašreizējo tirdzniecības spriedzi un Krievijas kara pret Ukrainu ilgstošās sekas. Konflikts Tuvajos Austrumos ir izraisījis būtiskus traucējumus naftas un gāzes tirgos, izraisot lielāko piegādes šoku naftas tirgus vēsturē.[5] Lai gan tūlītējā ietekme uz Eiropas banku sektoru līdz šim ir bijusi neliela, turpmāka situācijas eskalācija Tuvajos Austrumos un vēlāka netiešā ietekme, ko rada, piemēram, kapitāla vērtspapīru un obligāciju tirgi, augstāka inflācija un lēnāka tautsaimniecības izaugsme, nākotnē varētu negatīvi ietekmēt banku aktīvu kvalitāti un noturību.
Eurozonas tautsaimniecība ir izrādījusies noturīga pret Tuvo Austrumu enerģijas šoku, taču saglabājas nenoteiktība, un gaidāms, ka kopējā inflācija īstermiņā saglabāsies virs ECB noteiktā 2 % mērķrādītāja.[6] Ņemot vērā Tuvajos Austrumos notiekošo konfliktu un ilgstošo svārstīgumu enerģijas tirgos, eurozonas īstermiņa tautsaimniecības perspektīva joprojām ir ļoti neskaidra, neraugoties uz 1. pusgadā vērojamo noturību. Paredzams, ka galvenais tautsaimniecības izaugsmi noteicošais faktors eurozonā vidējā termiņā joprojām būs iekšzemes pieprasījums, kuru veicinās reālo ienākumu atveseļošanās, noturīgs darba tirgus un augošie valdības izdevumi infrastruktūrai un aizsardzībai, ko papildinās ar MI saistītas investīcijas.[7] Tomēr augsto energoresursu cenu un stingrāku finansēšanas nosacījumu dēļ ir palielinājusies fiskālā ievainojamība, ierobežojot valdību spējas pasargāt mājsaimniecības un uzņēmumus no šokiem nākotnē. [8] Šīs ilgstošās fiskālās problēmas apvienojumā ar paaugstinātu nenoteiktību var radīt negatīvas atgriezeniskās saites starp valstīm, finanšu tirgiem un reālo tautsaimniecību.
Lejupvērstie riski eurozonas tautsaimniecības izaugsmei joprojām ir paaugstināti galvenokārt paaugstinātās ģeopolitiskās spriedzes dēļ.[9] Jebkādi turpmāki energoresursu piegāžu pārrāvumi varētu pastiprināt inflācijas spiedienu, mazināt reālos ienākumus un ierobežot ieguldījumus. Pasliktināšanās pasaules finanšu tirgos varētu sašaurināt kredītu piedāvājumu un vājināt pieprasījumu, savukārt tirdzniecības nesaskaņu atjaunošanās varētu saasināt piegādes ķēžu traucējumus, mazināt eksportu un ierobežot patēriņu un ieguldījumus. Pastāvīgā ģeopolitiskā nenoteiktība, ko rada Krievijas karš pret Ukrainu un citi notiekošie konflikti, aizsardzības izdevumu pieaugums un ierobežota fiskālā telpa kavē valdību spēju risināt strukturālas problēmas, kas saistītas ar digitalizāciju, zemu darba ražīguma pieaugumu, iedzīvotāju novecošanu un klimata pārmaiņām.[10] Joprojām ievērojamā apdrošināšanas aizsardzības nepietiekamība[11] apvienojumā ar ierobežotiem pielāgošanās stimuliem uzņēmumiem arvien lielākā mērā novirza klimata un dabas katastrofu radītos zaudējumus uz valsts sektora bilancēm, vēl vairāk noslogojot fiskālos resursus un pastiprinot negatīvās atgriezeniskās saites.[12] Ievainojamības aspektu mijiedarbība dažādos tirgos (piemēram, augsta ienesīguma parāds, augsta sviras rādītāja finansējums, ar MI saistītas akcijas), vēsturiski augsts valsts parāda līmenis un stingrāki finansēšanas nosacījumi varētu radīt sistēmisku nestabilitāti laikā, kad strukturāla fiskālā nelīdzsvarotība varētu ierobežot iespējamā publiskā sektora atbalsta spēju sistēmiskas krīzes gadījumā.
Ilgstoša vai pat padziļināta ģeopolitiskā spriedze, fiskālā nelīdzsvarotība un jauni riski, ko rada revolucionāras tehnoloģijas, piemēram, MI, varētu pārbaudīt finanšu tirgus noskaņojumu.[13] Konflikts Tuvajos Austrumos izraisīja strauju pārcenošanu finanšu tirgos – jo īpaši attiecībā uz kapitāla vērtspapīriem – 2026. gada martā, tomēr tirgi strauji atguvās. Vienlaikus kapitāla vērtspapīru novērtējumi kļuvuši mērenāki, tomēr tie joprojām balstās uz vērienīgām peļņas gaidām, īpaši tehnoloģiju nozarē.[14] Tirgus koncentrācija un nedaudzu lielu tehnoloģiju uzņēmumu savstarpējā saistība ir palielinājusies, padarot pasaules kapitāla vērtspapīru tirgus jutīgākus pret atsevišķu uzņēmumu izraisītiem satricinājumiem. Finanšu tirgi joprojām ir neaizsargāti pret straujām korekcijām, ko izraisa spēcīgas peļņas gaidas attiecībā uz kapitāla vērtspapīriem, koncentrēti riska darījumi un ar MI saistīti traucējumi, ko papildina nebanku finanšu iestāžu (NBFI) ievainojamība. Lai gan eurozonas banku un nebanku finanšu iestāžu savstarpēja saistība turpina pieaugt, pamatā esošie riski tiek uzskatīti par galvenokārt būtiskiem tikai dažām bankām. Tomēr šie savstarpēji saistītie riska darījumi varētu pastiprināt ievainojamību sistēmas līmenī, jo īpaši tirgus spriedzes epizodēs, ietekmei izplatoties finanšu iestādēs un tirgos.
2.2 1. prioritāte: stiprināt banku finanšu noturību pret ģeopolitiskajiem riskiem un makrofinansiālajiem šokiem
Ģeopolitiskās un makrofinansiālās vides radītie ārējie šķēršļi joprojām apdraud Eiropas banku sektora finanšu noturību, un tāpēc ir nepieciešama mērķorientēta uzraudzība. Tā kā vājāka eurozonas makroekonomiskā perspektīva varētu ietekmēt banku aktīvu kvalitāti vēlāk, bankām ir būtiski saglabāt labus kredītspējas izvērtēšanas standartus un stabilu kredītriska pārvaldības praksi. Turklāt, tā kā pieaug banku savstarpējā saistība ar nebanku finanšu iestāžu sektoru, vajadzīga rūpīga uzraudzības kontrole, jo īpaši attiecībā uz bankām, kurām ir ievērojami riska darījumi ar riskantākiem darījumu partneriem, piemēram, augstākas sviras dēļ.[15] Turklāt joprojām ir ļoti svarīgi, lai bankas efektīvi īstenotu CRR III/CRD VI paketi, lai saskaņotu savas kapitāla prasības ar faktisko riska uzņemšanos. Tāpēc uzraudzības iestādes turpinās pievērst uzmanību banku riska svērto aktīvu precīzai aprēķināšanai, īpaši saskaņā ar standartizētām pieejām, kas ir detalizētākas un jutīgākas pret riskiem. Turklāt klimata un dabas riska darījumi joprojām ir būtisks ievainojamības aspekts, jo riski turpina pieaugt un bankas joprojām saskaras ar problēmām, integrējot šos riskus savās riska pārvaldības sistēmās un prudenciālajā pārejas plānošanā.
Ģeopolitiskie riski, kas pēdējā gada laikā palielinājušies, joprojām ir ECB uzraudzības prioritāšu uzmanības centrā. Ģeopolitiskie riski kā daudzšķautņains risku noteicošais faktors ietekmē gan banku finanšu, gan arī darbības noturību, jo tie vienlaikus izplatās pa vairākiem kanāliem,[16] un tāpēc tie ir būtisks apsvērums gan ar prioritātēm saistītajās, gan arī regulārajās uzraudzības darbībās.
Piesardzīga risku uzņemšanās un stabili kredītstandarti
Stratēģiskais mērķis. Lai veicinātu piesardzīgu riska uzņemšanos, uzraudzītajām iestādēm būtu jāuztur stabili kredītstandarti un uz risku balstīta cenu noteikšana, jāpielāgojas makrofinansiālajām pārmaiņām un iestādes īpašajiem apstākļiem un efektīvi jāpārvalda riski, ko rada būtiski riska darījumi ar riskantākām nebanku finanšu iestādēm.
Pagājušajā gadā Eiropas banku sektorā bija vērojama stabila aktīvu kvalitāte, neraugoties uz ārējām problēmām un atšķirībām valstu līmenī. Ienākumus nenesošo kredītu īpatsvars joprojām ir zems, un to veicina spēcīgi privātā sektora pamatrādītāji un stabils darba tirgus. Lai gan dažās valstīs banku aktīvu kvalitāte būtiski pasliktinājās, īpaši mazo un vidējo uzņēmumu segmentā, lielākajā daļā aktīvu kategoriju bija vērojams uzlabojums. Izņēmums bija patēriņa kredītu kategorija, kurā būtiski pieauga ienākumus nenesošo kredītu un 2. posma kredītu īpatsvars, un šajā segmentā kreditēšanas standarti turpināja kļūt stingrāki. Savukārt hipotekāro kredītu portfeļi joprojām bija noturīgi, un ienākumus nenesošo kredītu īpatsvars tajos bija zemā līmenī, ko veicināja mājokļu cenu kāpums. Lai gan komerciālā nekustamā īpašuma tirgos ir vērojamas stabilizācijas pazīmes, joprojām pastāv būtiska nenoteiktība un lejupvērsti riski, jo īpaši saistībā ar refinansēšanas vajadzībām, projektu attīstības kreditēšanu, īpašuma vērtēšanu un vēlāku kredītrisku īstenošanos. Turpmāk gaidāms, ka pašreizējā ģeopolitiskā vide, ko raksturo ievērojams un ilgstošs enerģijas šoks, lielāka starptautiskā konkurence un ieilgusi tarifu nenoteiktība, rada riskus uzņēmumu bilancēm, jo īpaši energoietilpīgās nozarēs, piemēram, apstrādes rūpniecībā, tostarp autobūves un ķīmijas nozarē. Arī citas nozares, piemēram, transports un lauksaimniecība, var saskarties ar problēmām, ko rada piegādes ķēžu traucējumi, pieaugošās resursu izmaksas, kā arī ekstremāli laikapstākļi. Šīs norises liecina, ka vajadzīga pienācīga kredītriska pārvaldība, proti, joma, kura 2026. gada SREP rezultātos norādīta kā uzlabojama.[17] Lai gan neseno šoku ietekme vēl nav materializējusies banku bilancēs, riska izmaksas lielākajai daļai banku jau ir palielinājušās, tomēr tās joprojām ir tuvu ilgtermiņa vidējam rādītājam, un papildu šoku dēļ bankām nākotnē varētu būt nepieciešams palielināt uzkrājumus.
Ņemot vērā šo sarežģīto perspektīvu, ir būtiski, lai bankas piemērotu piesardzīgus kredītspējas izvērtēšanas standartus un saglabātu stabilu riska pārvaldības praksi. ECB banku uzraudzības funkcija 2026. gadā veica tematisko pārbaudi, lai novērtētu kredītspējas izvērtēšanas standartus visās uzraudzītajās iestādēs, īpašu uzmanību pievēršot jauniem kredītiem. Tādējādi bankas varētu izmantot šīs pārbaudes konstatējumus, lai labāk salīdzinātu savu praksi ar līdzīgām bankām, nostiprinātu riska apetītes ietvarus un labāk saskaņotu tos ar uzraudzības gaidām. Pēcpārbaudes uzraudzības iniciatīvas, kas ietver mērķorientētas neklātienes un klātienes pārbaudes, nākotnē balstīsies uz tematiskās pārbaudes rezultātiem, lai pievērstos neatbilstošām bankām. Neklātienes darbību mērķis galvenokārt būs aizņēmēju kredītspējas novērtējumu, kurus bankas veikušas mājokļu nekustamā īpašuma un uzņēmumu segmentos, pārbaude.
Joma, kas rada arvien lielākas bažas uzraudzības iestādēm, ir banku riska darījumi ar neaizsargātākām un riskantākām nebanku finanšu iestādēm, lai gan šobrīd tie par būtiskiem uzskatāmi tikai dažās bankās. Šie riska darījumi galvenokārt saistīti ar kapitāla tirgus pakalpojumiem, piemēram, vērtspapīru finansēšanas darījumi un atvasināto instrumentu darījumi, kas rada darījuma partnera kredītrisku. Šis risks pastiprinās ievērojama svārstīguma periodos, un īstenošanās gadījumā tas varētu izplatīties finanšu tirgū plašākā mērogā. Turklāt bankām var būt riska darījumi ar nebanku finanšu iestādēm finansēšanas kanālu, kredītlīniju vai tiešo aizdevumu veidā, tostarp privātos tirgos. Banku darījumu, ko tās veikušas ar nebanku finanšu iestādēm, apjoms pēdējā gada laikā palielinājies, un tas lielākoties koncentrēts dažās iestādēs, savukārt darījuma partnera kredītrisks joprojām lielā mērā ir ierobežots sektoru līmenī. 2026. gada sākumā bažas par aktīvu kvalitātes pasliktināšanos izraisīja daļēji likvīdu nebanku finanšu iestāžu ieguldījumu fondu dzēšanas pieprasījumu pieaugumu, jo īpaši privātajā kredīttelpā, taču nav novērota plaša pasliktināšanās un banku tiešie riska darījumi joprojām ir ierobežoti.[18]
Banku un nebanku finanšu iestāžu savstarpējo saikņu uzraudzības pārbaude pēdējos gados ir pastiprinājusies, un vairākās pārbaudēs atklātas nepilnības banku veiktajā darījuma partnera kredītriska pārvaldībā, specializētajos brokeru pakalpojumos un privāto tirgu darbībās. Darījuma partnera kredītriska izpētes scenārija analīzē[19] dažās atlasītajās iestādēs saistībā ar darījuma partneriem, kas ir riska ieguldījumu fondi, privātā kapitāla fondi un ģimenes uzņēmumi, tika konstatēta tādu riska darījumu koncentrācija, kuri neatbilst ieguldījumu kategorijai, savukārt saistībā ar darījuma partneriem, kas ir nebanku finanšu iestādes, konstatētais nodrošinājuma līmenis bija salīdzinoši augsts. Šī analīze arī parādīja, ka lielākajai daļai iesaistīto banku nebija nebanku finanšu iestādēm piemērotu stresa testu sistēmu vai riska ierobežojumu. Veicot sīkāku analīzi attiecībā uz banku riska darījumiem ar privātā kapitāla un kredītu fondiem, tika konstatētas nepilnības riska pārvaldībā šajos segmentos.[20] Tāpēc uzraudzības iestādes veiks mērķorientētu pēckontroli attiecībā uz banku centieniem piemērot ieteikumus, kas sniegti attiecībā uz to riska pārvaldības sistēmām fondu finansēšanai.
Uzraudzības iestādes nākotnē turpinās cieši uzraudzīt šīs riska norises un banku atbilstību uzraudzības gaidām attiecībā uz privātām ar tirgu saistītām darbībām. Tiks īstenota jauna klātienes pārbaužu kampaņa, kuras mērķis būs fondu finansēšanas, uz aktīviem balstītas kreditēšanas un paralēlās banku sistēmas riska darījumiem, jo īpaši tādiem, kas saistīti ar privāto kapitālu, privātiem kredītiem un fondiem, kas iegulda materiālos aktīvos. Šie uzraudzības centieni nebūs sistēmas mēroga prioritāte, bet gan tiks vērsti uz iestādēm, kurām ir nozīmīgi riska darījumi ar riskantākiem darījumu partneriem.
Saistībā ar šīm prioritātēm plānotās uzraudzības darbības
- Mērķorientēta banku kredītspējas novērtējumu pārbaude, galveno uzmanību pievēršot mājokļu nekustamā īpašuma un uzņēmumu segmentiem
- Klātienes pārbaužu kampaņa par kredītspējas izvērtēšanas standartiem un mērķorientētas klātienes pārbaudes attiecībā uz aizdevumu cenu noteikšanu
- Mērķorientētas pēcpārbaudes saistībā ar to, kā bankas ievēro riska pārvaldības sistēmas ieteikumus par fondu finansēšanu
- Klātienes pārbaužu kampaņa par fondu finansēšanu, uz aktīviem balstītu kreditēšanu un riska darījumiem ar nebanku finanšu iestādēm
Pietiekams kapitalizācijas līmenis un konsekventa CRR III īstenošana
Stratēģiskais mērķis. Uzraudzītajām iestādēm būtu jāizstrādā un jāuztur pareiza kapitāla plānošana, atspoguļojot nelabvēlīgu makrofinansiālo un ģeopolitisko šoku iespējamo ietekmi, un jānodrošina jauno CRR III prasību pienācīga īstenošana.
Lai gan pietiekama kapitāla rezerve veicina banku noturību pret nelabvēlīgiem šokiem, joprojām izšķiroša nozīme ir uz nākotni vērstai riska pārvaldībai un pareizai kapitāla plānošanai. Pēc augstākā līmeņa sasniegšanas 2025. gadā, ko sekmēja spēcīga pelnītspēja, kopējie kapitāla rādītāji Eiropas banku nozarē 2026. gadā lielā mērā saglabājās nemainīgi, tādējādi radot stabilas rezerves sistēmas līmenī. Tomēr paaugstinātā ekstremālo pārmaiņu riska notikumu iespējamība pašreizējā nenoteiktajā vidē skaidri parāda nepieciešamību pēc piesardzīgas, uz nākotni vērstas plānošanas. 2026. gada ģeopolitiskā riska reversais stresa tests parādīja, ka bankām ir laba vispārējā izpratne par transmisijas kanāliem, kas ietekmē to maksātspēju, likviditāti un ienākumu avotus. Tomēr daudzas stresa testu sistēmas nespēja precīzi atspoguļot maksātspējas un likviditātes mijiedarbību. Turklāt tika atklāti trūkumi scenāriju atspoguļošanā maksātspējas rādītājos, riska mazināšanas pasākumu realizējamībā un pieņēmumos par bilanču palielināšanu sistēmisku krīžu laikā.[21] 2026. gada SREP rezultātos arī norādītas pastāvīgas nepilnības kapitāla plānošanas sistēmu un prognožu precizitātes jomās.[22]
Uzraudzības iestādes nākotnē turpinās novērtēt banku iekšējā kapitāla pietiekamības novērtēšanas procesus (ICAAP), īpašu uzmanību pievēršot kapitāla prognozēm un nelabvēlīgu scenāriju pārvaldībai. 2027 gada ES mēroga stresa testā tiks sīkāk izvērtēta banku noturība, līdztekus makrofinansiālajiem šokiem pirmo reizi iekļaujot ar klimatu saistīto pāreju un fiziskos riskus.[23]
CRR III regulējuma mērķis ir uzlabot banku spēju absorbēt ekonomiskos šokus, lai gan šā regulējuma precīza un konsekventa īstenošana joprojām ir sarežģīta. Pēc to banku identificēšanas, kurām nepieciešama rūpīgāka pārbaude, 2026. gadā tika uzsāktas mērķorientētas horizontālas un klātienes uzraudzības darbības, lai salīdzinātu banku praksi un novērtētu, vai tiek precīzi un konsekventi īstenotas standartizētās pieejas, kuras izmanto riska svērto aktīvu aprēķinos kredītriska un operacionālā riska kategorijās. Šīs darbības turpināsies 2027. gadā un tiks paplašinātas, lai pakāpeniski palielinātu apsekoto banku skaitu.
Uzraudzības reformu ietvaros ECB banku uzraudzības funkcija 2026. gada janvārī ieviesa paātrinātu procesu[24], lai racionalizētu un digitalizētu atbilstošo vienkāršo un standartizēto sintētiskās vērtspapīrošanas darījumu novērtējumu. Tā kā aptuveni 30 % no visiem sintētiskajiem darījumiem izpilda atbilstības kritērijus, vienkāršošana jau tiek veikta. Digitalizētajā paātrinātajā procesā savāktie dati tiek izmantoti ne tikai atsevišķu darījumu novērtēšanai, bet arī banku un sistēmas līmeņa ievainojamības novērtēšanai. Vienlaikus tiek īstenots projekts, kura mērķis ir digitalizēt paziņošanu par vērtspapīrošanu, kas netiek veikta paātrinātajā procesā. Kopumā uzraudzības iestādēm joprojām ir ļoti svarīgi novērtēt banku vispārējo stratēģiju, riska pārvaldības sistēmu un kapitāla regulējumu, lai nodrošinātu, ka vērtspapīrošanas radītie riski[25] tiek pienācīgi identificēti, izmērīti, monitorēti, paziņoti un pārvaldīti. Ņemot vērā iepriekš minēto, ECB 2027. gadā veiks atsevišķu banku mērķorientētu pārbaudi, lai pārbaudītu to būtiska riska pārvešanas (SRT) stratēģijas, riska apetītes ietvarus, pilnīgas darījumu pārvaldības praksi un būtiska riska pārvešanas integrāciju kapitāla plānos un iekšējā kapitāla pietiekamības novērtēšanas procesa scenārijos. Šo horizontālo pārbaudi papildinās mērķorientētas klātienes pārbaudes attiecībā uz būtiska riska pārvešanu sintētiskajā vērtspapīrošanā.
Saistībā ar šīm prioritātēm plānotās uzraudzības darbības
- Mērķorientēta pārbaude attiecībā uz kredītriska riska svērto aktīvu aprēķiniem saskaņā ar standartizēto pieeju, ko papildina klātienes pārbaužu kampaņa
- Uzņēmējdarbības rādītāja komponenta, kas vajadzīgs kapitāla prasības aprēķinos operacionājam riskam, mērķorientēta pārbaude
- Būtiska riska pārvešanas stratēģijas un riska pārvaldības mērķorientēta pārbaude, ko papildina mērķorientētas klātienes pārbaudes attiecībā uz būtiska riska pārvešanu sintētiskajā vērtspapīrošanā
Piesardzīga klimata un dabas risku pārvaldība
Stratēģiskais mērķis. Uzraudzītajām iestādēm efektīvi jānovērtē un jāpārvalda klimata pārmaiņu un dažādu dabas krīžu izraisītie īstermiņa, vidēja termiņa un ilgtermiņa riski un jānovērš ilgstoši trūkumi ar tiem saistītajās risku pārvaldības sistēmās.
Tā kā fosilā kurināmā radītās globālās CO2 emisijas 2025. gadā sasniedza rekordaugstu līmeni un temperatūra turpināja pieaugt, klimata un dabas riski joprojām rada būtiskas problēmas gan eurozonas ekonomikai, gan bankām. Ekstremāli laikapstākļi kļūst arvien biežāki un smagāki,[26] un pieaug spiediens uz tautsaimniecības izaugsmi.[27] Tos pastiprina biofizikālo un hidroloģisko aktīvu, piemēram, mežu, upju gultņu un gruntsūdeņu rezervuāru, degradācija. Tajā pašā laikā haotiskas pārejas riski joprojām ir augsti, jo politikas nenoteiktība un nesaskaņas ietekmē lēmumus par ieguldījumiem un palielina pārejas izmaksas. Konflikts Tuvajos Austrumos un nesenie naftas un gāzes piegādes traucējumi ir īslaicīgi veicinājuši fosilā kurināmā izmantošanu, dažām valstīm, tostarp ES valstīm, atsākot ogļu izmantošanu. Lai gan bažas par enerģētisko drošību, ekonomiskie stimuli un iniciatīvas, piemēram, AccelerateEU un Elektrifikācijas rīcības plāns, veicina ilgtermiņa pāreju uz tīru enerģiju, pāreja joprojām nav pabeigta. Tagad tiek uzskatīts, ka lielākā daļa dalībvalstu, visticamāk, nesasniegs savus 2030. gada klimata mērķus, un biržā kotēto uzņēmumu kolektīvās emisiju trajektorijas norāda uz globālo sasilšanu par 3°C.[28]
Pēc tam, kad 2025. gadā beidzās ECB piecu gadu klimata un dabas risku programma, uzraudzības iestādes turpināja atlikušo būtisko trūkumu pēcpārbaudi. 2025. gada gaitā uzraudzības iestādes cieši uzraudzīja šo trūkumu koriģēšanu, tostarp izmantojot mērķorientētas klātienes pārbaudes. Lai gan uzraudzītās iestādes kopumā ir panākušas ievērojamu progresu, pieejas klimata un dabas risku pārvaldībai joprojām ir nevienmērīgas. Bažas joprojām rada nepilnības visu būtisko portfeļu, riska darījumu un riska kategoriju visaptverošajā aptvērumā. Turpmākā ietekme joprojām ir ļoti neskaidra un, visticamāk, tiks novērtēta par zemu, jo pašreizējie regulējumi tikai daļēji atspoguļo svarīgus pastiprinātājus, transmisijas kanālus un ietekmes mazināšanas mehānismus.[29] Tāpēc uzraudzības iestādes regulāro darbību ietvaros turpināja veikt šo ievainojamības aspektu pēcpārbaudi. Jaunas prudenciālās pilnvaras CRR III/CRD VI, kā arī regulatīvās gaidas, kas izklāstītas EBI pamatnostādnēs par vides, sociālo un pārvaldības risku pārvaldību, uzraudzības praksē ieviestas pakāpeniski un mērķorientēti, pievēršoties jomām, kas iepriekš nebija ietvertas ECB norādījumos par klimata pārmaiņu un vides riskiem. Lai vēl vairāk palīdzētu bankām novērst nepilnības to riska pārvaldības sistēmās un novērst ievainojamību mainīgajā riska vidē, ECB banku uzraudzības funkcija 2026. gada maijā atjaunināja savu Klimata un dabas risku pārvaldības labās prakses apkopojumu un sagatavoja Ziņojumu par klimata un dabas risku stresa testēšanas labo praksi.
Uzraudzības iestādes nākotnē pievērsīs uzmanību tam, kā bankas uzlabo savas prudenciālās pārejas plānošanas spējas un risina pastāvīgas problēmas attiecībā uz klimata un dabas risku pārvaldību, lielāku uzmanību pievēršot fiziskajam riskam. Neformāli strukturēti dialogi ar banku izlasi par prudenciālās pārejas plānošanu sākās 2025. gadā un turpinājās arī 2026. gadā, tostarp klātienes pārbaužu ietvaros. Mērķis ir veicināt vienotu izpratni par uzraudzības gaidām un ļaut uzraudzības iestādēm izvērtēt banku pārejas plānošanas pieejas un noteikt jomas, kurās nepieciešami uzlabojumi. Nākamajā posmā ECB 2027. gadā veiks tematisko pārbaudi, lai novērtētu banku prudenciālās pārejas plānošanas spējas. Uzraudzības iestādes arī turpinās analizēt banku spēju risināt pastāvīgās fiziskā riska problēmas atsevišķu banku grupā. Galvenā uzmanība tiks pievērsta tam, lai novērtētu banku gatavošanos fiziskajam riskam un spēju to identificēt, izmērīt un reaģēt uz to. Papildus vidēja termiņa mērķim pilnībā integrēt klimata un dabas riskus visās tradicionālo banku risku kategorijās regulāro klātienes pārbaužu laikā, 2028. gadā uzraudzības iestādes plāno veikt mērķorientētas ar ūdeni saistīto risku klātienes pārbaudes, kas papildinās pēcpārbaudi attiecībā uz prudenciālās pārejas plānošanas tematiskās pārbaudes konstatējumiem.
Saistībā ar šīm prioritātēm plānotās uzraudzības darbības
- Banku uzraudzības pārejas plānošanas tematiskā pārbaude saskaņā ar CRR III/CRD VI paketi
- Dziļāks ieskats par banku spējām novērst aktuālās problēmas, tostarp klimata un dabas fizisko risku
- Mērķorientētas klātienes pārbaudes, kuru mērķis ir 1) pēcpārbaudes saistībā ar prudenciālās pārejas plānošanas tematisko pārbaudi, 2) ar ūdeni saistīto risku pārbaude un 3) klimata un dabas risku turpmāka integrēšana kredītriska un iekšējā kapitāla pietiekamības novērtēšanas procesa klātienes pārbaudēs
2.3 2. prioritāte: stiprināt banku darbības noturību un veicināt stabilas IKT spējas
Straujā tehnoloģiju attīstība un augošie kiberdraudi pašreizējās ģeopolitiskās vides apstākļos liecina, ka Eiropas banku nozarei ir jāattīsta, jāuztur un vajadzības gadījumā jāuzlabo savas spējas informācijas un komunikācijas tehnoloģiju (IKT) jomā un darbības noturība. Uzraudzības darbības tiks vērstas uz banku korektīvajiem centieniem, lai novērstu ievainojamību to IKT drošības un trešo personu riska pārvaldības sistēmās, īpaši tajās, kas norādītas iepriekšējās pārbaudēs. Tā kā progresīvu avangarda MI modeļu parādīšanās ir vēl vairāk pārveidojusi riska vidi, ļaujot veikt sarežģītākus kiberuzbrukumus un tehnoloģiju veicinātu krāpšanu, savlaicīgai un efektīvai iepriekš konstatēto trūkumu koriģēšanai ir vēl izšķirīgāka nozīme. Tā kā MI modeļu izstrāde un pieņemšana norit strauji un tiem ir savstarpēja saistība ar citiem tehnoloģiju veicinātiem riskiem, uzraudzības iestādēm jāpievērš vēl izteiktāka uzmanība banku MI stratēģijām, riska pārvaldībai un pārvaldības struktūrām. Tāpēc vidēja termiņa un ilgtermiņa prioritātes stratēģija attiecībā uz banku digitālo stratēģiju, īpaši ar MI saistīto stratēģiju, pārvaldību un risku pārvaldību, kas uzraudzības prioritātēs tika ieviesta pagājušajā gadā, ir integrēta regulārajā uzraudzības darbā tehnoloģiju veicinātu risku jomā. Tikpat svarīgi ir, lai bankas novērstu pārvaldības nepilnības, jo īpaši risku datu apkopošanā un risku ziņošanā, jo tā joprojām ir galvenā joma, kurā nepieciešami uzlabojumi. Stabils pamats risku datu apkopošanai un risku ziņošanai ir būtisks, lai veiktu efektīvu riska uzraudzību un lēmumu pieņemšanu arvien sarežģītākā vidē. Šādam divējādam virzienam vajadzētu palīdzēt bankām mazināt mainīgos riskus, vienlaikus maksimāli palielinot pārveides potenciālu, ko nodrošina MI veicinātas inovācijas.
Noturība pret tehnoloģiju veicinātiem riskiem
Stratēģiskais mērķis. Uzraudzītajām iestādēm būtu jāstiprina sava darbības noturība, uzlabojot savas IKT drošības un trešo personu riska pārvaldības sistēmas, vienlaikus risinot problēmas, ko rada jaunās tehnoloģijas, piemēram, MI un kvantu skaitļošana. Uzraudzītajās iestādēs vajadzētu būt arī ieviestām stabilām digitālajām stratēģijām, pārvaldības sistēmām un riska kontrolei, lai līdzsvarotu inovāciju un jaunus apdraudējumus nolūkā veicināt drošību un ilgtspējīgu konkurētspēju.
Pieaugošie kiberdraudi un straujais tehnoloģiskais progress ir ļoti liels izaicinājums bankām, kas darbojas arvien sarežģītākā ģeopolitiskajā vidē. Tāpat kā daudzas kritiskās finanšu tirgus infrastruktūras, arī bankas saskaras ar biežākiem, mērķtiecīgākiem un sarežģītākiem kiberuzbrukumiem,[30] ko papildina valsts sponsorētas ļaunprātīgas darbības un paaugstināta piegādes ķēdes ievainojamība. To atkarība no dažiem kritiski svarīgu pakalpojumu sniedzējiem, jo īpaši mākoņpakalpojumu sniedzējiem ārpus ES, saasina šos riskus, ņemot vērā pieaugošo koncentrāciju, zemo aizstājamību, zemās atkāpšanās un migrācijas spējas un plašāku atkarību no piegādes ķēdēm. Šos darbības un finanšu stabilitātes riskus vēl vairāk pastiprina avangarda MI modeļi, kas spēj autonomi identificēt ievainojamības aspektus un bezprecedenta ātrumā un precīzi veikt sarežģītus kiberuzbrukumus.[31] Līdztekus kiberriskiem un ar IKT saistītajiem riskiem dažu pēdējo gadu laikā ir strauji pieaudzis krāpšanas risks ar tehnoloģijām saistītu ievainojamības aspektu un finanšu noziegumu dēļ,[32] tomēr to izraisītie zaudējumi bankām joprojām ir nelieli.
Bankām tagad jāpastiprina centieni izstrādāt, uzturēt un vajadzības gadījumā uzlabot savas operacionālā riska pārvaldības sistēmas. Uzraudzības pārbaudes un 2026. gada SREP rezultāti atklāj pastāvīgus būtiskus trūkumus operacionālā riska pārvaldībā, un IKT riska novērtējums ir nemainīgi zems.[33] Galvenie trūkumi ir saistīti ar kiberdrošības praksi, pamata kiberhigiēnu un trešo personu riska pārvaldību, kas liecina, ka bankām ir jāstiprina sava prakse šajās jomās.[34] ECB banku uzraudzības funkcijas vēstulē banku izpilddirektoriem par MI iespējotiem kiberdrošības apdraudējumiem (Dear CEO letter on AI-enabled cybersecurity threats), kas sastādīta līdztekus ESRK Brīdinājuma par sistēmiskiem kiberriskiem, ko rada avangarda mākslīgā intelekta modeļi, pieņemšanai, uzsvērts, cik ļoti svarīgi ir pievērsties neatrisinātiem uzraudzības konstatējumiem, jauniem MI iespējotiem apdraudējumiem un atbilstībai DORA.
Pēdējos gados ECB banku uzraudzības funkcija ir padziļinājusi savu izpratni par banku digitālajām stratēģijām, MI pielietošanas gadījumiem un riska pārvaldības praksi, izmantojot pastāvīgu mijiedarbību un tematiskus darbseminārus. Lai gan bankas gūst panākumus, saskaņojot MI iniciatīvas ar plašākām digitālajām stratēģijām, uzlabojot savu pārvaldības kārtību un gatavojoties ES MI aktam, ir jāturpina darbs tādās jomās kā pārredzamība, izskaidrojamība un datu pārvaldība. Šie trūkumi pierāda, ka nepieciešams turpināt pievērst uzmanību risku datu apkopošanai un risku ziņošanai, lai nodrošinātu konsekventus un uzticamus rezultātus. 2026. gadā horizontālajā iniciatīvā par ģeneratīvā MI lietojumprogrammām tika pētītas gan MI iespējas, gan ar to saistītie riski, kā arī novērtēta banku gatavība šādu problēmu risināšanai.
Uzraudzības prioritāšu mērķis turpmāk būs stiprināt banku IKT riska pārvaldību un darbības noturību, kā arī veicināt banku nozares centienus pielāgoties jaunajām tehnoloģijām. Liela daļa no gaidāmā uzraudzības darba ar bankām tiks veltīta neatrisināto IKT riska konstatējumu un iepriekšējos gados apzināto pasākumu koriģēšanai plašākas "pārorientēšanas" ietvaros.[35] Šis uzdevums ietver neatrisināto konstatējumu un nepabeigto pasākumu strukturētu pārskatīšanu, ņemot vērā vairākus faktorus, tostarp to nozīmīgumu, sākuma datumu, prudenciālo atbilstību un korekciju statusu, kā arī iespējamību, ka var būt nepieciešama turpmāka uzraudzības iestādes iesaiste. Līdztekus šīs sistēmas mēroga korektīvās iniciatīvas ieviešanai tiks veiktas papildu uzraudzības darbības, galveno uzmanība pievēršot IKT drošības riskam, tostarp turpinot klātienes pārbaužu kampaņu par kiberdrošības pārvaldību un draudu vadītu ielaušanās testēšanu saskaņā ar DORA prasībām.
Turklāt turpmākajās iniciatīvās tiks novērtēta banku gatavība pēckvantu kriptogrāfijas migrācijai, uzsverot nepieciešamību laikus sagatavoties, kā arī rīcības plāni, ko bankas izstrādājušas, reaģējot uz vēstuli banku izpilddirektoriem par MI iespējotiem kiberdrošības apdraudējumiem (Dear CEO letter on AI-enabled cybersecurity threats), lai apzinātu tendences, problēmas un jomas, kurās nepieciešami uzlabojumi. Trešo personu riska pārvaldības jomā uzraudzības iestādes paplašinās saistīto klātienes pārbaužu kampaņu un veiks mērķorientētu atkarības no mākoņpakalpojumu sniedzējiem pārbaudi. Mērķis ir atklāt riskus, kas saistīti ar banku paļaušanos uz ārējiem pakalpojumu sniedzējiem kritiski svarīgo funkciju veikšanai, un novērtēt, vai bankas ir ieviesušas atbilstošus pasākumus, lai reaģētu uz iespējamiem pakalpojumu traucējumiem un atjaunotu darbību pēc tiem. Ir plānots arī pagarināt 2026. gada IKT pārmaiņu pārvaldības mērķorientēto pārbaudi. Turklāt ECB banku uzraudzības funkcija informēs attiecīgās bankas par riskiem, kurus galvenais pārraugs identificējis ieteikumos, kas nosūtīti kritiski svarīgām trešām personām, kuras sniedz IKT pakalpojumus, lai bankas novērstu šādus riskus arī savās trešo personu riska pārvaldības sistēmās.[36]
ECB banku uzraudzības funkcija pastiprina centienus uzlabot savu izpratni par ar MI saistītajiem riskiem visā nozarē un publiskajā sektorā. Papildus pašreizējai sadarbībai ar MI pārraudzības iestādēm tas var ietvert strukturētu sadarbību starp bankām un uzraudzības iestādēm, lai veicinātu informācijas apmaiņu par jauniem jautājumiem, piemēram, ar MI saistīto risku prudenciālo būtiskumu, modeļa precizitāti un izskaidrojamību, ievaddatu kvalitāti un MI pielietošanas gadījumu sniegto ieguvumu kvantificēšanu. Turklāt neklātienes un klātienes izmēģinājuma pārbaudēs tiks pētīts, kā nedaudzo pārbaudāmo banku pārvaldības un riska pārvaldības sistēmas veicina MI ieviešanu, novērtējot, vai pamatā esošie riski tiek pienācīgi kontrolēti un saskaņoti ar banku stratēģiskajiem mērķiem un riska apetīti.
Saistībā ar šīm prioritātēm plānotās uzraudzības darbības
- Sistēmas mēroga stratēģija iepriekšējās darbībās identificēto būtisko IKT risku konstatējumu un pasākumu korekcijām
- Divas klātienes pārbaužu kampaņas par kiberdrošības pārvaldību un trešo personu riska pārvaldību
- Draudu vadīta ielaušanās testēšana saskaņā ar DORA prasībām
- IKT pārmaiņu pārvaldības mērķorientēta pārbaude
- Mērķorientēta banku atkarības no mākoņpakalpojumu sniedzējiem pārbaude
- Kvantu skaitļošanas gatavības apsekojums, lai novērtētu banku gatavību pēckvantu kriptogrāfijas migrācijai
- Banku rīcības plānu, kas attiecas uz avangarda MI modeļiem, horizontālā analīze un mērķorientēta pēcpārbaude
- Strukturēta sadarbība ar nozari, uzmanību pievēršot MI pielietošanas gadījumiem un ar to saistītajai pārvaldībai un riska pārvaldībai, ko papildina neklātienes un klātienes izmēģinājuma pārbaudes
Stabilas risku ziņošanas spējas un ar tiem saistītās informācijas sistēmas
Stratēģiskais mērķis. Lai veicinātu stabilu risku pārvaldību un efektīvu lēmumu pieņemšanu, uzraudzītajām iestādēm jāpastiprina centieni efektīvi un laikus novērst to risku datu apkopošanas un risku ziņošanas sistēmās konstatētos būtiskos trūkumus. Tām arī jānodrošina sava atbilstība uzraudzības gaidām, kas noteiktas ECB norādījumos par efektīvu risku datu apkopošanu un risku ziņošanu un Bāzeles Banku uzraudzības komitejas efektīvas risku datu apkopošanas un risku ziņošanas principos (BCBS 239).
Tehnoloģiskie sasniegumi un nenoteiktā ģeopolitiskā vide liecina, ka spēcīgām risku datu apkopošanas un risku ziņošanas spējām bankās ir izšķiroša nozīme. Pašreizējā nenoteiktajā vidē joprojām izšķiroša nozīme ir savlaicīgai un precīzai ziņošanai, kas ir būtiska efektīvai banku stratēģiskajai vadībai un riska pārvaldībai, jo īpaši krīzes laikā. Vienlaikus tehnoloģiskās inovācijas straujais temps un arvien pieaugošā MI ieviešana rada spēcīgus stimulus bankām noteikt, ka augstas kvalitātes dati, uzlabota automatizācija un IT arhitektūru modernizācija ir prioritāte. Tas ne vien apliecina, ka risku datu apkopošana un risku ziņošana ir būtisks atbilstības elements, bet daudzām iestādēm arī darbojas kā spēcīgs ekonomiskais pamatojums inovācijas iniciatīvu īstenošanai.
Uzraudzītās iestādes ir panākušas ievērojamas sekmes ar risku datu apkopošanu un risku ziņošanu saistītu ievainojamības aspektu novēršanā, ko daļēji veicināja pastiprināta uzraudzības iestāžu uzmanība. Tomēr pašreizējie korektīvie centieni vēl ir jāpastiprina. Banku sekmju uzraudzības kontrolē, ko veic saskaņā ar sistēmas mēroga korektīvo stratēģiju risku datu apkopošanas un risku ziņošanas kontekstā, konstatēts, ka uzraudzītās iestādes pievērš lielāku uzmanību risku datu apkopošanas un risku ziņošanas/BCBS 239 trūkumu novēršanai.[37] Pakāpeniski tiek īstenotas daudzgadu korektīvās programmas, un tās liecina par vadības struktūru pilnīgāku iesaisti. Vienlaikus joprojām pastāv būtiski trūkumi, tostarp saistībā ar IT un datu arhitektūru, datu izcelsmi, datu kvalitātes kontroli, pārmērīgu paļaušanos uz manuāliem procesiem un atkārtotām uzraudzības pārskatu sniegšanas problēmām. Ņemot vērā pārveides programmu sarežģītību un ilgos termiņus, izpildes riski joprojām ir augsti. Šie trūkumi atspoguļojas arī pastāvīgi vājajos SREP rezultātos attiecībā uz risku datu apkopošanu un risku ziņošanu.[38]
Uzraudzības iestādes nākotnē turpinās pievērst uzmanību efektīvu korektīvo centienu nodrošināšanai. Paredzams, ka nākamajā gadā šie centieni pastiprināsies, jo līdz 2026. un 2027. gada beigām būs jāveic liels skaits nopietnu uzraudzības pasākumu risku datu apkopošanas un risku ziņošanas kontekstā. Uzraudzības iestādes, rīkojoties saskaņā ar sistēmas mēroga stratēģiju risku datu apkopošanas un risku ziņošanas kontekstā, atbilstoši apspriestajiem un saskaņotajiem termiņiem turpinās cieši uzraudzīt banku sekmes korekciju veikšanā, īpašu uzmanību pievēršot būtiskākajiem trūkumiem. Dažās klātienes pēcpārbaudēs arī pievērsīs uzmanību tam, cik efektīvi tiek novērsti sarežģītāki iepriekšējo pārbaužu konstatējumi. Vajadzības gadījumā uzraudzības iestādes pilnībā izmantos pašreizējās uzraudzības pilnvaras, lai veicinātu banku atbilstību nākotnē. Turklāt dažas mērķorientētas klātienes pārbaudes tiks veiktas uzraudzītajās iestādēs, kuru risku datu apkopošanas un risku ziņošanas spēju novērtējums ir jāatjaunina vai vēl nav veikts.
Saistībā ar šīm prioritātēm plānotās uzraudzības darbības
- Korekciju stratēģijas turpināšana attiecībā uz stingriem uzraudzības pasākumiem risku datu apkopošanas un risku ziņošanas kontekstā
- Ar risku datu apkopošanas un risku ziņošanas sistēmu saistītas mērķorientētas klātienes pārbaudes bankās, kurās jāveic turpmāks novērtējums, kā arī mērķorientētas klātienes pēcpārbaudes attiecībā uz iepriekš konstatētiem nopietniem trūkumiem
Eiropas Centrālā banka, 2026
Pasta adrese: 60640 Frankfurt am Main, Germany
Tālrunis: +49 69 1344 0
Interneta vietne: www.bankingsupervision.europa.eu
Visas tiesības rezervētas. Atļauta pārpublicēšana izglītības un nekomerciālos nolūkos, norādot avotu.
Konkrētu terminu skaidrojumu sk. SSM glossary (tikai angļu valodā).
HTML ISBN 978-92-899-8055-5, ISSN 2599-8579, doi:10.2866/1421806, QB-01-26-243-LV-Q
Sk. 2026. gada SREP apkopotos rezultātus, ECB, 2026. gada novembris.
Sk. paziņojumu presei "ECB publicē 2026. gada ģeopolitiskā riska reversā stresa testa rezultātus", ECB, 2026. gada jūlijs, un Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk ("Gatavošanās nezināmajam: ECB ģeopolitiskā riska reversā stresa testa atziņas"), The Supervision Blog, 2026. gada 11. septembris.
Sīkāku informāciju par darba programmām un uzraudzības darbību definīciju sk. 1. ielikumā "Uzraudzības cikls – uzraudzības darbību integrēta plānošana", Uzraudzības prioritātes 2026.–2028. gadam, ECB, 2025.
Sk. Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision ("Uzraudzības racionalizēšana, noturības nodrošināšana – ECB programma efektīvākai, lietderīgākai un vairāk uz riskiem vērstai Eiropas banku uzraudzībai"), ECB, 2025. gada decembris.
Sk. Oil Market Report ("Ziņojums par naftas tirgu"), Starptautiskā Enerģētikas aģentūra, 2026. gada marts.
Sk. ECB speciālistu 2026. gada septembra makroekonomiskās iespēju aplēses eurozonai, ECB.
Sk. turpat.
Sk. ECB 2026. gada novembra "Finanšu Stabilitātes Pārskatu".
Sk. ECB 2026. gada septembra monetārās politikas paziņojumu.
Sk. ECB 2026. gada novembra "Finanšu Stabilitātes Pārskatu".
Sk. Hielkema, P., Insurance protection gaps in a changing climate ("Apdrošināšanas aizsardzības nepietiekamība klimata pārmaiņu apstākļos"), Eiropas Apdrošināšanas un aroda pensiju iestāde, 2026. gada aprīlis.
Sk. Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. un Zachmann, G., Planning for the rising fiscal costs of climate disasters ("Pieaugošo ar klimata katastrofām saistīto fiskālo izmaksu plānošana"), Policy Brief, 13/2026, Bruegel, 2026. gada 16. jūnijs.
Sk. ECB 2026. gada novembra "Finanšu Stabilitātes Pārskatu".
Sk. turpat.
Sk. turpat.
Sk. sadaļu "Ar ģeopolitiskā riska ietekmi saistīto problēmu risināšana" ECB banku uzraudzības interneta vietnē.
Sk. 2026. gada SREP apkopotos rezultātus, ECB, 2026. gada novembris.
Sk. Stress in global private credit markets and its implications for euro area financial stability ("Saspringums pasaules privātajos kredītu tirgos un tā ietekme uz eurozonas finanšu stabilitāti"), Financial Stability Review, ECB, 2026. gada maijs.
Sk. Counterparty credit risk exploratory scenario exercise – Final results, ("Darījuma partnera kredītriska izpētes scenārija analīze – galīgie rezultāti"), ECB, 2025. gada augusts.
Sk. Complex exposures to private equity and credit funds require sophisticated risk management ("Sarežģītu riska darījumu ar privātā kapitāla fondiem un kredītfondiem gadījumos vajadzīga sarežģīta riska pārvaldība"), Supervision Newsletter, ECB, 2024. gada 13. novembris.
Sk. Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results ("Eurozonas banku ģeopolitiskā riska reversais stresa tests – gala rezultāti"), ECB, 2026. gada jūlijs.
Sk. 2026. gada SREP apkopotos rezultātus, ECB, 2026. gada novembris.
Sk. The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration ("EBI uzsāk sākotnējo apspriešanos par vienkāršotu ES mēroga stresa testu, iekļaujot klimata pārmaiņu risku"), paziņojums presei, Eiropas Banku iestāde, 2026. gada 11. jūnijs.
Sk. ECB launches fast-track assessments for capital and securitisation ("ECB uzsāk paātrinātu kapitāla un vērtspapīrošanas novērtēšanu"), paziņojums presei, ECB, 2025. gada 19. decembris.
Būtiska riska pārvešana var padarīt bankas pārāk atkarīgas no nebanku ieguldītājiem, pakļaujot tās pārnešanas riskam, un savstarpējā saistība ar ieguldītājiem, kas izmanto sviras finansējumu, un vājāka uzraudzība pēc pārvešanas var mazināt īstas riska pārvešanas nozīmi.
Sk. WMO confirms 2025 was one of warmest years on record ("PMO apstiprina, ka 2025. gads bija viens no siltākajiem gadiem novērojumu vēsturē"), paziņojums presei, Pasaules Meteoroloģijas organizācija, 2026. gada 14. janvāris, un European State of the Climate report ("Ziņojums par klimata stāvokli Eiropā"), Eiropas Komisija, 2025.
Sk. Too hot to grow: The economic costs of extreme heat ("Karstums liedz augt. Ekstremālas tveices ekonomiskās izmaksas"), Allianz Research, 2026. gada 28. maijs.
Sk. Transition Finance Tracker, MSCI Institute, 2026. gads.
Sk. Trust, S. et al., Planetary Solvency – finding our balance with nature ("Planētas maksātspēja – līdzsvara meklējumi ar dabu"), Institute and Faculty of Actuaries, University of Exeter, 2025. gada janvāris.
Sk. Elderson, F., Strengthening operational resilience for the age of AI ("Stiprināt darbības noturību MI laikmetam"), ievadruna Goldman Sachs 2026. gada Eiropas finanšu konferencē, 2026. gada 3. jūnijs.
Sk. Aldasoro, I., Auer, R., Frost, J. un Perez-Cruz, F., A Mythos moment? Frontier AI and cyber risk ("Mythos pavērsiens? Avangarda MI un kiberrisks"), BIS Bulletin Nr. 129, Starptautiskā norēķinu banka, 2026. gada jūlijs.
Sk. Risk Assessment Report – June 2026 ("2026. gada jūnija riska novērtējuma ziņojums"), Eiropas Banku iestāde, 2026. gada jūnijs.
Sk. 2026. gada SREP apkopotos rezultātus, ECB, 2026. gada novembris.
Sk. 2026. gada SREP apkopotos rezultātus, ECB, 2026. gada novembris.
Sk. Timely remediation for more resilient banks ("Savlaicīga korekcija noturīgākām bankām"), Uzraudzības biļetens, ECB, 2026. gada 12. augusts.
Saskaņā ar ES digitālās darbības noturības akta V nodaļas II iedaļu "Kritiski svarīgu trešo personu, kas sniedz IKT pakalpojumus, pārraudzības sistēma".
Šo stratēģiju Uzraudzības valde apstiprināja 2024. gada decembrī pēc tam, kad tika publicēti ECB norādījumi par efektīvu risku datu apkopošanu un risku ziņošanu, un tā veidoja daļu no darba programmām, kuras bija pamatā uzraudzības prioritātēm 2026.–2028. gadam.
Sk. "2026. gada SREP apkopotos rezultātus", ECB, 2026. gada novembris.