


Toezichtsprioriteiten 2027-2029
1 Inleiding
De toezichtsprioriteiten voor 2027-2029 weerspiegelen de middellangetermijnstrategie van ECB-Bankentoezicht voor de komende drie jaar. De Raad van Toezicht stelt deze prioriteiten vast op basis van een alomvattende risicobeoordeling. We bekijken de prioriteiten elk jaar en houden daarbij rekening met veranderingen in het risicolandschap, de voortgang ten opzichte van eerdere doelen en de uitkomsten van toezichtswerkzaamheden, zoals de procedure voor prudentiële toetsing en evaluatie (supervisory review and evaluation process – SREP)[1]. Deze jaarlijkse toetsing past in een toekomstgerichte, op risico’s gebaseerde aanpak die een doelmatig gebruik van middelen bevordert. Dit maakt de toezichtsmaatregelen ook transparanter voor banken en biedt de flexibiliteit om de prioriteiten aan te passen in een veranderend risicoklimaat.
De Europese banksector heeft het afgelopen jaar blijk gegeven van sterke veerkracht, ondersteund door stevige kapitaal- en liquiditeitsbuffers, stabiele activakwaliteit en solide winstgevendheid, ondanks aanzienlijke uitdagingen. Geopolitieke gebeurtenissen, waaronder militaire conflicten en toenemende handelsbelemmeringen, hebben voor grote macrofinanciële tegenwind gezorgd voor de economische groei in het eurogebied, waardoor de inflatiedruk is aangewakkerd en de onzekerheid is toegenomen. Dankzij sterke fundamentals konden banken deze externe schokken opvangen en tegelijkertijd de economie effectief ondersteunen. De resultaten van de thematische stresstest van 2026 geven bovendien aan dat banken in staat zijn zich voor te bereiden op en het hoofd te bieden aan ongunstige scenario’s in een zeer onzekere omgeving. De meeste banken vertaalden hun geopolitieke scenario’s immers op zinvolle wijze naar risicofactoren en begrepen hoe deze risico’s zich kunnen verspreiden. Sommige banken moeten hun analyse echter verfijnen en de scenariogevoeligheid versterken om hun scenario’s consequent om te zetten in solvabiliteits- en liquiditeitsmaatstaven, verantwoorde balansprognoses op te stellen en realistische mitigerende maatregelen uit te werken.[2]
Toch krijgen Europese banken te maken met toenemende uitdagingen als gevolg van een steeds complexere en snel veranderende omgeving die wordt gekenmerkt door grote onzekerheden en aanhoudende staartrisico’s. Dit vraagt om verantwoord risicogedrag en gezond risicobeheer. De sector is tot nu toe veerkrachtig gebleken, maar het kan enige tijd duren voordat de gevolgen van geopolitieke schokken, samen met meer structurele trends zoals klimaat- en natuurrisico’s en technologische vooruitgang, zichtbaar worden op de balansen van banken. Dit hangt af van de specifieke aard van de schokken, alsook van de snelheid en omvang waarmee die doorwerken naar de economie, de financiële markten of individuele banken zelf. Tegelijkertijd moeten banken er zich van bewust zijn dat de steeds geringere begrotingsruimte het vermogen van overheidsinstanties om toekomstige schokken op te vangen, kan beperken. Sterke governance, verantwoord risicobeheer en voldoende kapitaal- en liquiditeitsbuffers zijn dan ook essentieel om ervoor te zorgen dat banken toekomstige schokken kunnen opvangen en tegelijkertijd huishoudens en bedrijven kunnen blijven financieren. Ook operationele weerbaarheid is een cruciaal aandachtspunt. Banken passen zich aan de snelle digitale transformatie aan en gebruiken opkomende technologieën, zoals geavanceerde kunstmatige intelligentie (AI). Dit brengt nieuwe kwetsbaarheden met zich mee, waaronder afhankelijkheid van externe dienstverleners en verhoogde cyberrisico’s. Banken moeten dus flexibel blijven reageren op deze uitdagingen en tegelijkertijd zorgen voor de continuïteit van hun kritieke diensten en de naleving van regelgeving zoals de Europese verordening digitale operationele weerbaarheid (Digital Operational Resilience Act – DORA).
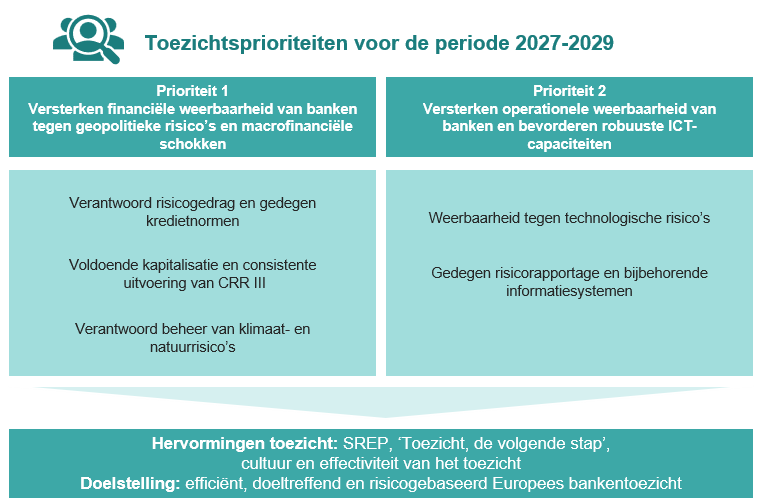
De toezichtsprioriteiten voor 2027-2029 zijn grotendeels vergelijkbaar met vorig jaar. Net als in voorgaande jaren bestaan ze uit een combinatie van continuïteit en aandacht voor opkomende risico’s en nieuwe kwetsbaarheden. Banken moeten met name hun financiële weerbaarheid tegen geopolitieke risico’s en macrofinanciële schokken versterken (prioriteit 1) en hun operationele weerbaarheid en ICT-capaciteiten uitbouwen om opkomende dreigingen het hoofd te bieden (prioriteit 2). Elke prioriteit is gericht op specifieke kwetsbaarheden, waarvoor strategische doelstellingen en op maat gesneden werkprogramma’s zijn opgesteld. Dit moet een veerkrachtige Europese banksector bevorderen die in staat is in een steeds complexer risicolandschap te functioneren.[3]
Figuur 1
Toezichtsprioriteiten voor de periode 2027-2029
Bron: ECB.
De toezichtsprioriteiten richten zich op de belangrijkste kwetsbaarheden van banken en bevorderen de consistentie en doeltreffendheid bij de planning van de gezamenlijke toezichthoudende teams (joint supervisory teams – JST’s) voor horizontale risico’s. De prioriteiten vormen de basis voor de planning van het toezicht, waarin zowel gekeken wordt naar systeembrede prioriteiten als naar meer idiosyncratische, instellingsspecifieke aandachtspunten. Zo kunnen de toezichthouders hun middelen inzetten in overeenstemming met vooraf vastgestelde risicotolerantieniveaus. Om de effectiviteit en synergieën op het niveau van de Europese banksector te bevorderen, worden de toezichtsprioriteiten opgesteld in nauwe samenwerking met de nationale bevoegde autoriteiten en andere Europese autoriteiten, met name de Europese Bankautoriteit en de gemeenschappelijke afwikkelingsraad. Nationale toezichthouders die toezicht houden op minder belangrijke instellingen kunnen de systeembrede toezichtsprioriteiten gebruiken als nuttige referentie voor het vaststellen van evenredige oversightstrategieën. Duidelijke communicatie over deze prioriteiten is cruciaal om transparantie en consistentie in het Europese bankentoezicht te bevorderen en de verwachtingen voor banken te verduidelijken.
Een systeembrede aanpak voor het bepalen van de prioriteiten is essentieel voor de lopende hervorming van het toezicht, zodat het Europees bankentoezicht efficiënt en doeltreffend blijft en kan inspelen op opkomende risico’s in een veranderend financieel landschap.[4] Deze hervorming – die onder meer een herziening van de SREP, het initiatief ‘Toezicht, de volgende stap’ en de beoordeling van de cultuur en effectiviteit van het toezicht omvat – is bedoeld om het toezicht minder complex te maken en meer op risico’s te richten. De prioriteiten sturen de strategische planning van de ECB en dragen rechtstreeks bij tot de hervorming, aangezien ze gericht zijn op de belangrijkste risico’s en een tijdig en doeltreffend beheer van kwetsbaarheden in de banksector bevorderen. Bij het vertalen van deze prioriteiten naar concrete werkzaamheden, zoals inspecties ter plaatse en horizontale analyses, gebruiken de toezichthouders een risicotolerantiekader dat deze overkoepelende prioriteiten combineert met beoordelingen van afzonderlijke instellingen. Dit evenwicht tussen risico’s en prioriteiten voor het bankenstelsel als geheel en voor specifieke instellingen maakt het mogelijk toezichtsmaatregelen te stroomlijnen en de gevolgen voor afzonderlijke banken te beperken en tegelijkertijd de veerkracht en stabiliteit van de hele Europese banksector te versterken.
2 Risicobeoordeling en toezichtsprioriteiten voor 2027-2029
2.1 Geopolitieke en macrofinanciële omgeving
Geopolitieke risico’s, toenemende handelsbelemmeringen en verdere mondiale versnippering blijven de macro-economische vooruitzichten voor het eurogebied en de banksector op de proef stellen. Het conflict in het Midden-Oosten heeft de wereldwijde instabiliteit versterkt, wat heeft geleid tot een piek in de risicoperceptie, een scherpe herbeprijzing op de financiële markten en verhoogde onzekerheid over het economisch beleid in Europa. Dit vergroot de bestaande handelsspanningen en de aanhoudende gevolgen van de Russische oorlog tegen Oekraïne. Het conflict in het Midden-Oosten heeft de olie- en gasmarkten aanzienlijk verstoord, met als gevolg de grootste aanbodschok in de geschiedenis van de oliemarkt.[5] De directe gevolgen voor de Europese banksector zijn tot dusver beperkt. Een verdere escalatie van de situatie in het Midden-Oosten en vertraagde tweederonde-effecten, bijvoorbeeld via de aandelen- en obligatiemarkten, hogere inflatie en tragere economische groei, zou in de toekomst echter de activakwaliteit en de veerkracht van de banken kunnen aantasten.
De economie van het eurogebied heeft de energieschok in het Midden-Oosten tot dusver goed doorstaan. De onzekerheid is echter nog altijd groot en de totale inflatie blijft op korte termijn naar verwachting boven de doelstelling van de ECB van 2%.[6] Ondanks de weerbaarheid die tijdens de eerste helft van het jaar werd opgetekend, blijven de economische kortetermijnvooruitzichten voor het eurogebied zeer onzeker als gevolg van het aanhoudende conflict in het Midden-Oosten en de nog steeds volatiele energiemarkten. Op middellange termijn zal de binnenlandse vraag naar verwachting de belangrijkste aanjager van economische groei in het eurogebied blijven, ondersteund door een herstel van de reële inkomens, een veerkrachtige arbeidsmarkt en stijgende overheidsuitgaven voor infrastructuur en defensie, aangevuld met investeringen in AI.[7] Hoge energieprijzen en striktere financieringsvoorwaarden hebben de begrotingssituatie echter kwetsbaarder gemaakt. Overheden kunnen huishoudens en bedrijven daardoor minder goed beschermen tegen toekomstige schokken. [8] Deze aanhoudende begrotingsproblemen en de grote onzekerheid kunnen elkaar versterkende negatieve effecten veroorzaken bij overheden, financiële markten en de reële economie.
De neerwaartse risico’s voor de economische groei in het eurogebied blijven groot, voornamelijk als gevolg van de verhoogde geopolitieke spanningen.[9] Nieuwe verstoringen van de energievoorziening kunnen de inflatoire druk vergroten, de reële inkomens uithollen en de investeringen afremmen. Een verslechtering van het sentiment op de mondiale financiële markten kan het kredietaanbod beperken en de vraag verzwakken, terwijl nieuwe handelsproblemen de toeleveringsketen verder kunnen verstoren en uitvoer, consumptie en investeringen kunnen drukken. Aanhoudende geopolitieke onzekerheid door de Russische oorlog tegen Oekraïne en andere conflicten, stijgende defensie-uitgaven en beperkte begrotingsruimte maken het voor overheden moeilijker om structurele problemen op het vlak van digitalisering, lage productiviteitsgroei, vergrijzing en klimaatverandering aan te pakken.[10] Door de nog altijd ruim ontoereikende verzekeringsdekking,[11] in combinatie met beperkte aanpassingsstimulansen voor bedrijven, komen verliezen als gevolg van klimaat- en natuurrampen steeds meer bij de overheden terecht. Dit zet de overheidsfinanciën verder onder druk en versterkt negatieve terugkoppelingseffecten.[12] Kwetsbaarheden in verschillende markten (bijv. voor hoogrenderende schuld, hefboomfinanciering en AI-gerelateerde aandelen) kunnen elkaar beïnvloeden. In combinatie met historisch hoge overheidsschuldniveaus en krapper wordende financieringsvoorwaarden kan dit leiden tot instabiliteit van het financiële stelsel, in een tijd waarin structurele begrotingsonevenwichtigheden de capaciteit voor potentiële overheidssteun in een systeemcrisis kunnen beperken.
Langdurige of nog toenemende geopolitieke spanningen, begrotingsonevenwichtigheden en opkomende risico’s van disruptieve technologieën zoals AI kunnen het sentiment op de financiële markten op de proef stellen.[13] Het conflict in het Midden-Oosten leidde in maart 2026 tot een forse herbeprijzing op de financiële markten – vooral bij aandelen – maar de markten herstelden zich snel. Ondertussen zijn de aandelenwaarderingen gematigd, maar ze steunen nog steeds op ambitieuze winstverwachtingen, met name in de technologiesector.[14] De marktconcentratie en onderlinge verwevenheid tussen een klein aantal grote technologiebedrijven zijn toegenomen, waardoor de mondiale aandelenmarkten gevoeliger zijn geworden voor schokken bij individuele bedrijven. De financiële markten blijven kwetsbaar voor scherpe aanpassingen als gevolg van sterke winstverwachtingen voor aandelen, geconcentreerde posities en verstoringen door AI. De kwetsbaarheden in niet-bancaire financiële instellingen (NBFI’s) vergroten dat risico. De banden tussen banken in het eurogebied en NBFI’s blijven toenemen, maar de onderliggende risico’s worden slechts voor een aantal banken als relevant beschouwd. Deze onderling verbonden posities kunnen echter de kwetsbaarheid op systeemniveau versterken, met name tijdens perioden van marktstress, wat kan leiden tot overloopeffecten tussen financiële instellingen en markten.
2.2 Prioriteit 1: Versterking van de financiële weerbaarheid van banken tegen geopolitieke risico’s en macrofinanciële schokken
Externe tegenwind als gevolg van het geopolitieke en macrofinanciële klimaat blijft de financiële veerkracht van de Europese banksector bedreigen en vereist gerichte aandacht van het toezicht. Aangezien het enige tijd kan duren voordat de zwakkere macro-economische vooruitzichten voor het eurogebied zichtbaar worden in de kwaliteit van de bankactiva, is het essentieel dat banken gezonde kredietacceptatienormen en degelijk kredietrisicobeheer blijven toepassen. Ook de toenemende onderlinge verwevenheid van banken met de NBFI-sector vereist nauwlettend toezicht, met name voor banken met grote posities tegenover risicovollere tegenpartijen, bijvoorbeeld als gevolg van een hogere hefboomfinanciering.[15] Voorts blijft het cruciaal dat banken het CRR III/CRD VI-pakket effectief uitvoeren om hun kapitaalvereisten af te stemmen op de risico’s die ze daadwerkelijk nemen. De toezichthouders blijven daarom letten op een juiste berekening van de risicogewogen activa door banken, met name in het kader van de meer verfijnde en risicogevoelige standaardbenaderingen. Bovendien blijven posities met klimaat- en natuurrisico’s een belangrijke kwetsbaarheid, aangezien deze risico’s blijven toenemen en banken nog steeds voor uitdagingen staan bij het integreren ervan in hun risicobeheer en transitieplanning.
Geopolitieke risico’s, die het afgelopen jaar zijn toegenomen, blijven een aandachtspunt voor de toezichtsprioriteiten van de ECB. Als transversale risicofactor beïnvloeden geopolitieke risico’s zowel de financiële als de operationele weerbaarheid van banken, aangezien ze zich tegelijkertijd via meerdere kanalen verspreiden.[16] Ze zijn daarom een belangrijk aandachtspunt voor zowel de prioriteiten als de reguliere toezichtswerkzaamheden.
Verantwoord risicogedrag en gedegen kredietnormen
Strategische doelstelling: verantwoord risicogedrag betekent dat onder toezicht staande entiteiten gezonde kredietnormen en risicogebaseerde prijzen moeten hanteren, zich moeten aanpassen aan macrofinanciële veranderingen en specifieke omstandigheden voor de instelling, en de risico’s van grote posities ten opzichte van NBFI’s met een hoger risico effectief moeten beheren.
De activakwaliteit van de Europese banksector is het afgelopen jaar stabiel gebleven, ondanks externe uitdagingen en verschillen tussen landen. Het percentage niet-renderende leningen (non-performing loans – NPL’s) bleef laag dankzij de stevige positie van de private sector en een stabiele arbeidsmarkt. Hoewel de kwaliteit van de activa van banken in sommige landen sterk verslechterde, met name in het segment van kleine en middelgrote ondernemingen, vertoonden de meeste activacategorieën een verbetering. Consumentenkrediet vormde een uitzondering, waarbij de NPL- en fase 2-ratio’s aanzienlijk stegen, terwijl de kredietvoorwaarden in dat segment verder werden aangescherpt. Tegelijkertijd bleven de hypotheekportefeuilles veerkrachtig, met lage NPL-ratio’s, ondersteund door stijgende huizenprijzen. De markten voor commercieel vastgoed vertonen tekenen van stabilisatie, maar er blijven aanzienlijke onzekerheid en neerwaartse risico’s bestaan, met name over de herfinancieringsbehoeften, kredietverlening voor projectontwikkeling, vastgoedwaarderingen en kredietrisico’s die met vertraging tot uiting komen. Het huidige geopolitieke klimaat – dat wordt gekenmerkt door een aanzienlijke en langdurige energieschok, toegenomen internationale concurrentie en aanhoudende onzekerheid over de invoerheffingen – brengt risico’s met zich mee voor de bedrijfsbalansen, vooral in energie-intensieve sectoren zoals de industrie, en met inbegrip van de automobiel- en de chemische sector. Andere sectoren, zoals vervoer en landbouw, kunnen bovendien te maken krijgen met verstoringen van de toeleveringsketen, stijgende inputkosten, maar ook extreme weersomstandigheden. Goed kredietrisicobeheer blijft dan ook noodzakelijk, iets dat in de SREP-resultaten voor 2026 als verbeterpunt is aangewezen.[17] De impact van recente schokken is nog niet zichtbaar op de balansen van banken, maar de risicokosten voor de meeste banken zijn al gestegen, ook al blijven ze in de buurt van het langetermijngemiddelde. Nieuwe schokken kunnen hogere voorzieningen in de toekomst nodig maken.
Gezien deze uitdagende vooruitzichten is het essentieel dat banken zorgen voor verantwoorde kredietacceptatienormen en robuuste risicobeheersing. In 2026 heeft ECB-Bankentoezicht een themaonderzoek uitgevoerd om de kredietacceptatienormen bij alle onder toezicht staande entiteiten te beoordelen, met bijzondere aandacht voor nieuwe kredieten. Banken kunnen de bevindingen van dit onderzoek gebruiken om hun werkwijzen te vergelijken met soortgelijke instellingen, hun risicobereidheidskader te versterken en beter te voldoen aan de toezichtsverwachtingen. De toezichthouders zullen met follow-upinitiatieven, zoals gerichte toetsingen op afstand en ter plaatse, voortbouwen op dit onderzoek en in gesprek gaan met banken met afwijkende resultaten. Bij de werkzaamheden op afstand ligt de nadruk voornamelijk op de beoordeling door banken van de kredietwaardigheid van kredietnemers op de huizenmarkt en in het bedrijfssegment.
Een punt van toenemende zorg voor toezichthouders zijn de posities van banken tegenover kwetsbaardere en risicovollere NBFI’s, al zijn die voorlopig slechts voor enkele banken materieel. Deze posities ontstaan vooral door kapitaalmarktdiensten, zoals effectenfinancierings- en derivatentransacties, die aanleiding geven tot tegenpartijkredietrisico. Tijdens perioden van uitgesproken volatiliteit wordt dit risico groter en zou het kunnen overslaan naar de bredere financiële markt. Banken kunnen ook worden blootgesteld aan NBFI’s via financieringskanalen, kredietlijnen of directe kredietverlening, waaronder private markten. Het transactievolume van banken met NBFI's is het afgelopen jaar toegenomen en is grotendeels geconcentreerd bij enkele instellingen, terwijl het tegenpartijkredietrisico grotendeels beperkt blijft voor de sector als geheel. Eerder in 2026 leidde de bezorgdheid over de verslechtering van de activakwaliteit tot een stijging van de terugbetalingsverzoeken bij semiliquide NBFI-vehikels, vooral op de markt voor private kredieten. Er was echter geen wijdverbreide verslechtering en de directe posities van banken blijven beperkt.[18]
Het toezicht op de onderlinge banden tussen banken en NBFI’s is de afgelopen jaren aangescherpt. Verschillende onderzoeken hebben tekortkomingen aan het licht gebracht in het beheer door banken van tegenpartijkredietrisico, prime brokerage en activiteiten op de private markten. Uit een verkennende scenarioanalyse over tegenpartijkredietrisico[19] bij enkele geselecteerde instellingen bleek dat posities tegenover tegenpartijen onder beleggingskwaliteit geconcentreerd waren bij hedgefondsen, private equity en family offices, terwijl het niveau van zekerheidsstelling bij NBFI-tegenpartijen relatief hoog was. De analyse toonde ook aan dat de meeste deelnemende banken geen specifieke stresstests of risicolimieten hadden voor NBFI’s. Een verdere analyse van de posities van banken tegenover private equity en kredietfondsen bracht tekortkomingen in het risicobeheer voor deze segmenten aan het licht.[20] Toezichthouders gaan een gerichte follow-up uitvoeren van de inspanningen van banken om de aanbevelingen over hun risicobeheersing bij fondsfinanciering toe te passen.
De toezichthouders blijven deze risico-ontwikkelingen nauwgezet volgen en controleren hoe banken voldoen aan de toezichtsverwachtingen voor activiteiten op de private markten. Een nieuwe reeks inspecties ter plaatse zal zich richten op fondsfinanciering, op activa gebaseerde kredietverlening en posities tegenover schaduwbanken, waarbij bijzondere aandacht uitgaat naar private equity, privaat krediet en fondsen die in materiële activa beleggen. De toezichthouders zullen zich concentreren op instellingen met aanzienlijke posities tegenover risicovollere tegenpartijen, in plaats van er een systeembrede prioriteit van te maken.
Voor deze prioriteiten geplande toezichtswerkzaamheden
- Gerichte toetsingen van de kredietwaardigheidsbeoordelingen van banken, met bijzondere aandacht voor de segmenten niet-zakelijk onroerend goed en bedrijfskredieten
- Inspecties ter plaatse over kredietacceptatienormen en gerichte inspecties ter plaatse over de beprijzing van leningen
- Gerichte follow-up van de naleving door banken van de aanbevelingen over risicobeheersing bij fondsfinanciering
- Inspecties ter plaatse over fondsfinanciering, op activa gebaseerde kredietverlening en posities tegenover NBFI’s
Voldoende kapitalisatie en consistente uitvoering van CRR III
Strategische doelstelling: onder toezicht staande entiteiten moeten een degelijke kapitaalplanning ontwikkelen en in stand houden, waarbij ze rekening houden met potentiële effecten van ongunstige macrofinanciële en geopolitieke schokken, en zorgen voor een passende uitvoering van de nieuwe CRR III-vereisten.
Hoewel voldoende kapitaalruimte de weerbaarheid van banken tegen negatieve schokken ondersteunt, zijn ook toekomstgericht risicobeheer en degelijke kapitaalplanning van cruciaal belang. Na een piek in 2025 als gevolg van sterke winstgevendheid bleven de geaggregeerde kapitaalratio’s voor de Europese banksector in 2026 grotendeels gelijk, wat resulteerde in robuuste buffers op systeemniveau. De verhoogde waarschijnlijkheid van staartrisico’s in de huidige onzekere omgeving onderstreept echter de noodzaak van verantwoorde, toekomstgerichte planning. Uit de omgekeerde stresstest voor geopolitieke risico’s van 2026 bleek dat banken een gedegen algemeen inzicht hadden in de transmissiekanalen die hun solvabiliteit, liquiditeit en inkomstenbronnen beïnvloeden. Toch konden veel stresstestkaders de wisselwerking tussen solvabiliteit en liquiditeit niet nauwkeurig weergeven. Bovendien kwamen tekortkomingen aan het licht bij de omzetting van scenario’s in solvabiliteitsmaatstaven, de haalbaarheid van mitigerende maatregelen en aannames met betrekking tot de uitbreiding van de balansen tijdens systeemcrises.[21] In de SREP-resultaten van 2026 werd ook gewezen op aanhoudende tekortkomingen in de kapitaalplanning en de nauwkeurigheid van de prognoses.[22]
Toezichthouders zullen het intern proces ter beoordeling van de kapitaaltoereikendheid (internal capital adequacy assessment process – ICAAP) van banken in de toekomst blijven beoordelen, met bijzondere aandacht voor kapitaalprognoses en het beheer van ongunstige scenario’s. De EU-brede stresstest van 2027 zal de weerbaarheid van banken verder evalueren, waarbij voor het eerst klimaatgerelateerde transitie- en fysieke risico’s naast macrofinanciële schokken worden meegenomen.[23]
Het doel van CRR III is banken beter in staat te stellen economische schokken op te vangen, hoewel de correcte en consistente uitvoering van dit kader een uitdaging blijft. Na te hebben vastgesteld welke banken nadere controle behoeven, zijn in 2026 gerichte horizontale en on-site toezichtswerkzaamheden gestart om de aanpak van banken te benchmarken en de nauwkeurige en consistente uitvoering te beoordelen van de gestandaardiseerde benaderingen die worden gebruikt om risicogewogen activa in kredietrisico en operationeel risico te berekenen. We zullen deze werkzaamheden in 2027 voortzetten en stapsgewijs met meer banken uitbreiden.
Als onderdeel van de toezichtshervormingen heeft ECB-Bankentoezicht in januari 2026 een versnelde procedure[24] ingevoerd om de beoordeling voor in aanmerking komende eenvoudige en gestandaardiseerde synthetische securitisaties te stroomlijnen en te digitaliseren. Aangezien ongeveer 30% van alle synthetische transacties aan de criteria hiervoor voldoet, is er al sprake van vereenvoudiging. De gegevens die via de gedigitaliseerde versnelde procedure worden verzameld, gebruiken we om zowel individuele transacties als kwetsbaarheden voor specifieke banken en voor het hele stelsel te beoordelen. Tegelijkertijd loopt er een project om ook securitisatiemeldingen buiten de versnelde procedure te digitaliseren. Over het geheel genomen blijft het voor toezichthouders cruciaal om de algemene strategie, het risicobeheer en de kapitaalkaders van banken te beoordelen om ervoor te zorgen dat de risico’s[25] van securitisaties toereikend worden vastgesteld, gemeten, gemonitord, gerapporteerd en beheerd. Tegen deze achtergrond zal de ECB in 2027 een gerichte toetsing uitvoeren bij een aantal banken om hun strategieën voor overdracht van een aanzienlijk deel van het kredietrisico (significant risk transfer – SRT), risicobereidheid, de aanpak bij end-to-end transactiebeheer en SRT-integratie in kapitaalplannen en ICAAP-scenario’s te onderzoeken. Deze horizontale evaluatie zal worden aangevuld met gerichte inspecties ter plaatse naar synthetische SRT-securitisatie.
Voor deze prioriteiten geplande toezichtswerkzaamheden
- Gerichte toetsing van de wijze waarop voor kredietrisico gewogen activa bij krediet worden berekend volgens de standaardbenadering, aangevuld met inspecties ter plaatse
- Gerichte toetsing van de economische indicator ter ondersteuning van de berekening van kapitaalvereisten voor operationeel risico
- Gerichte toetsing van de SRT-strategie en risicobeheer, aangevuld met gerichte inspecties ter plaatse naar synthetische SRT-securitisatie
Verantwoord beheer van klimaat- en natuurrisico’s
Strategische doelstelling: onder toezicht staande entiteiten moeten de uit de verscheidene klimaat- en natuurcrisis voortvloeiende risico’s op korte, middellange en lange termijn doeltreffend beoordelen en beheersen. Daarnaast moeten ze aanhoudende tekortkomingen in hun bijbehorende risicobeheer verhelpen.
De wereldwijde CO2-emissies van fossiele brandstoffen bereikten in 2025 een recordhoogte en de temperaturen bleven stijgen. En dus blijven klimaat- en natuurrisico’s aanzienlijke uitdagingen vormen voor zowel de economie van het eurogebied als de banken. Extreme weersomstandigheden nemen in frequentie en ernst toe,[26] met toenemende druk op de economische groei.[27] Ze worden versterkt door de aantasting van biofysische en hydrologische activa zoals bossen, rivierbeddingen en grondwaterreservoirs. Tegelijkertijd blijven de risico’s van een wanordelijke transitie hoog, aangezien beleidsonzekerheid en -wrijvingen van invloed zijn op investeringsbeslissingen en de transitiekosten verhogen. Het conflict in het Midden-Oosten en de recente verstoringen van de olie- en gasvoorziening hebben het gebruik van fossiele brandstoffen tijdelijk gestimuleerd, waarbij sommige landen, ook in de EU, weer overschakelden op steenkool. Hoewel bezorgdheid over energiezekerheid, economische stimulansen en initiatieven zoals AccelerateEU en het actieplan voor elektrificatie de verschuiving naar schone energie op lange termijn ondersteunen, ligt de transitie nog steeds niet op schema. Er wordt nu vanuit gegaan dat de meeste lidstaten hun klimaatdoelstellingen voor 2030 waarschijnlijk niet gaan halen en de collectieve emissietrajecten van beursgenoteerde ondernemingen impliceren een opwarming van de aarde met 3°C.[28]
Nadat het vijfjarige klimaat- en natuurrisicoprogramma van de ECB in 2025 was afgelopen, bleven toezichthouders de resterende materiële tekortkomingen opvolgen. Gedurende heel 2025 hebben de toezichthouders nauwlettend toegezien op de aanpak van die tekortkomingen, onder meer door middel van gerichte inspecties ter plaatse. Hoewel onder toezicht staande entiteiten over het algemeen aanzienlijke vooruitgang hebben geboekt, blijft de aanpak van klimaat- en natuurrisicobeheer verschillen vertonen. Dat niet alle materiële portefeuilles, blootstellingen en risicocategorieën volledig worden meegenomen, geeft nog steeds aanleiding tot bezorgdheid. Toekomstige effecten blijven zeer onzeker en zullen waarschijnlijk worden onderschat, aangezien belangrijke versterkers, transmissiekanalen en mitigatiemechanismen slechts gedeeltelijk zijn meegenomen in de huidige kaders.[29] De toezichthouders bleven de resterende kwetsbaarheden dan ook opvolgen tijdens hun reguliere werkzaamheden. In de toezichtpraktijk zijn geleidelijk en gericht nieuwe prudentiële vereisten krachtens CRR III/CRD VI doorgevoerd, naast de verwachtingen vanuit de regelgeving zoals vermeld in de EBA-richtsnoeren voor het beheer van ESG-risico’s, die betrekking hebben op gebieden die voorheen niet werden bestreken door de Gids van de ECB inzake klimaat- en milieurisico’s. Om banken verder te helpen lacunes in hun risicobeheer te dichten en kwetsbaarheden in de veranderende risico-omgeving aan te pakken, heeft ECB-Bankentoezicht in mei 2026 het compendium met good practices voor de beheersing van klimaat- en natuurrisico’s en het verslag van de ECB over good practices voor klimaat- en natuurstresstests geactualiseerd.
Vooruitblikkend zullen toezichthouders zich richten op de aanpak van banken om hun capaciteit voor prudentiële transitieplanning te verbeteren en hardnekkige uitdagingen met betrekking tot de beheersing van klimaat- en natuurrisico’s aan te pakken, met een grotere nadruk op fysiek risico. De informele gestructureerde dialogen met een steekproef van banken over prudentiële transitieplanning zijn in 2025 van start gegaan en in 2026 voortgezet, onder meer als onderdeel van inspecties ter plaatse. Het doel is een gedeeld begrip van de toezichtsverwachtingen te bevorderen en toezichthouders in staat te stellen de balans op te maken van de aanpak van transitieplanning bij banken en verbeterpunten in kaart te brengen. Als volgende stap zal de ECB in 2027 een themaonderzoek uitvoeren om de capaciteiten van banken op het gebied van prudentiële transitieplanning te beoordelen. De toezichthouders zullen bij een specifieke groep banken ook hun analyse voortzetten van het vermogen om aanhoudende uitdagingen op het gebied van fysiek risico aan te pakken. De nadruk zal liggen op het beoordelen van de voorbereidingen en capaciteiten van banken om fysieke risico’s op te sporen, te meten en erop te reageren. Naast de middellangetermijndoelstelling om klimaat- en natuurrisico’s volledig te integreren binnen alle bestaande bankrisicocategorieën tijdens reguliere inspecties ter plaatse, zijn toezichthouders in 2028 van plan gerichte inspecties ter plaatse naar watergerelateerde risico’s uit te voeren naast opvolging van de bevindingen van het themaonderzoek naar de prudentiële transitieplanning.
Voor deze prioriteiten geplande toezichtswerkzaamheden
- Themaonderzoek naar de prudentiële transitieplanning van banken in lijn met het CRR II/CRD VI-pakket
- Diepgaande analyse naar de mogelijkheden van banken om bestaande uitdagingen, waaronder fysieke klimaat- en natuurrisico’s, aan te pakken
- Gerichte inspecties ter plaatse voor 1) opvolging van het themaonderzoek naar prudentiële transitieplanning, 2) watergerelateerde risico’s, en 3) verdere integratie van klimaat- en natuurrisico’s binnen kredietrisico en bij inspecties ter plaatse naar ICAAP
2.3 Prioriteit 2: versterken operationele weerbaarheid van banken en bevorderen robuuste ICT-capaciteit
De snelle technologische vooruitgang en de toenemende cyberdreigingen, nog versterkt door de huidige geopolitieke omgeving, maken duidelijk dat de Europese banksector zijn capaciteit op het gebied van informatie- en communicatietechnologie (ICT) en operationele weerbaarheid moet ontwikkelen, onderhouden en zo nodig uitbreiden. De toezichtswerkzaamheden zullen zich richten op de herstelinspanningen van banken om kwetsbaarheden in hun ICT-beveiliging en risicobeheer van derden aan te pakken, vooral als die al in eerdere onderzoeken naar voren zijn gekomen. Aangezien de opkomst van geavanceerde AI-modellen het risicolandschap verder heeft veranderd en verfijndere cyberaanvallen en technologiegestuurde fraude mogelijk heeft gemaakt, is het nog belangrijker geworden om eerder vastgestelde tekortkomingen tijdig en doeltreffend te verhelpen. De snelle ontwikkeling en toepassing van AI-modellen, vooral in combinatie met andere technologische risico’s, hebben de noodzaak vergroot om de toezichtsfocus op AI-strategieën, risicobeheer en governancestructuren van banken te versterken. De strategie op middellange tot lange termijn voor digitale en met name AI-strategieën, governance en risicobeheer van banken, die met de toezichtsprioriteiten van vorig jaar was ingevoerd, is dan ook opgenomen in de reguliere toezichtswerkzaamheden voor technologische risico’s. Het is net zo belangrijk dat banken zwakke punten in de governance aanpakken, met name op het gebied van de aggregatie van risicogegevens en risicorapportage (risk data aggregation and risk reporting – RDARR), aangezien dit een belangrijk gebied voor verbetering blijft. Een sterke basis voor de aggregatie van risicogegevens en risicorapportage is essentieel voor effectief risicotoezicht en een doeltreffende besluitvorming in een steeds complexere omgeving. Door deze dubbele focus moeten banken de nieuwe risico’s kunnen beperken en tegelijk de transformatieve mogelijkheden van AI-gestuurde innovatie maximaliseren.
Weerbaarheid tegen technologische risico’s
Strategische doelstelling: onder toezicht staande entiteiten moeten hun operationele weerbaarheid versterken door hun ICT-beveiliging en risicobeheer van derden te verbeteren en tegelijkertijd de uitdagingen van opkomende technologieën, zoals AI en kwantumcomputing, aan te pakken. Onder toezicht staande entiteiten moeten ook beschikken over robuuste digitale strategieën, governance en risicocontroles om innovatie in evenwicht te brengen met de veranderende dreigingen, om zo de veiligheid en het duurzaam concurrentievermogen te bevorderen.
De toenemende cyberdreigingen en de snelle technologische vooruitgang vormen een grote uitdaging voor banken die actief zijn in een steeds complexere geopolitieke omgeving. Zoals veel kritieke financiële marktinfrastructuren worden banken geconfronteerd met steeds vaker voorkomende, gerichtere en geavanceerdere cyberaanvallen[30] En dan ook vaak in combinatie met door staten gestimuleerde kwaadwillige activiteiten en verhoogde kwetsbaarheden in de toeleveringsketen. Hun afhankelijkheid van enkele kritieke dienstverleners, met name cloudaanbieders van buiten de EU, vergroot deze risico’s tegen de achtergrond van toenemende concentratie, moeilijke vervangbaarheid, exit- en migratiecapaciteiten en bredere afhankelijkheid van toeleveringsketens. Geavanceerde AI-modellen die in staat zijn om kwetsbaarheden autonoom te identificeren en complexe cyberaanvallen met ongekende snelheid en precisie uit te voeren, versterken deze operationele en financiële stabiliteitsrisico’s verder.[31] Naast cyber- en ICT-risico’s is het frauderisico de afgelopen jaren sterk toegenomen als gevolg van technologische kwetsbaarheden en financiële criminaliteit,[32] hoewel de daarmee samenhangende bankverliezen zeer beperkt blijven.
Banken moeten nu hun inspanningen opvoeren om kaders voor het beheer van operationele risico's te ontwikkelen, in stand te houden en, waar nodig, te verbeteren. Uit de toetsingen door de toezichthouder en de SREP-resultaten van 2026 blijkt dat er sprake is van aanhoudende materiële tekortkomingen in het beheer van operationele risico’s, waarbij ICT-risico’s consequent slecht scoren.[33] De belangrijkste tekortkomingen hebben betrekking op cyberbeveiliging, elementaire cyberhygiëne en risicobeheer van derden. Hieruit blijkt dat banken hun aanpak op deze gebieden moeten versterken.[34] In een brief van ECB-Bankentoezicht aan CEO’s over AI-cyberdreigingen, die samen met de waarschuwing van het ESRB over systeemcyberrisico’s die voortvloeien uit geavanceerde modellen voor kunstmatige intelligentie werd gepubliceerd, werd benadrukt dat het essentieel is werk te maken van openstaande toezichtbevindingen, opkomende AI-dreigingen en de naleving van DORA.
In de afgelopen jaren heeft ECB-Bankentoezicht meer inzicht verkregen in de digitale strategieën, AI-toepassingen en het risicobeheer van banken door voortdurende interacties en thematische workshops. Hoewel banken grote sprongen vooruit maken bij de inpassing van AI-initiatieven binnen bredere digitale strategieën, de verbetering van hun governance en de voorbereiding op de AI-verordening van de EU, moet er nog meer gedaan worden op gebieden als transparantie, uitlegbaarheid en de omgang met data. Deze tekortkomingen tonen aan dat de nadruk moet blijven liggen op RDARR om consistente en betrouwbare resultaten zeker te stellen. In 2026 werden in een breed initiatief over generatieve AI-toepassingen zowel de mogelijkheden als de bijbehorende risico’s van AI onderzocht en de paraatheid van banken om dergelijke uitdagingen het hoofd te bieden.
In de toekomst zullen de toezichtsprioriteiten gericht zijn op het versterken van het ICT-risicobeheer en de operationele weerbaarheid van banken, alsook op het bevorderen van de inspanningen van de banksector om zich aan te passen aan opkomende technologieën. Een groot deel van de komende toezichtsactiviteiten bij banken zal worden besteed aan de aanpak van uitstaande bevindingen en maatregelen op het gebied van ICT-risico’s die in voorgaande jaren zijn vastgesteld tijdens de bredere ‘heroriëntatieoperatie’.[35] Deze operatie omvat een gestructureerde beoordeling van openstaande bevindingen en maatregelen, waarbij rekening wordt gehouden met verschillende factoren, zoals de ernst, duur, prudentiële relevantie en herstelstatus ervan, en de waarschijnlijkheid dat verdere toezichtinterventie nodig kan zijn. Naast de uitrol van dit systeembrede herstelinitiatief zullen aanvullende toezichtswerkzaamheden gericht zijn op ICT-beveiligingsrisico’s, waaronder de voortzetting van de inspecties ter plaatse voor cyberbeveiligingsbeheer en dreigingsgestuurde penetratietests in overeenstemming met de DORA-vereisten.
Verder zullen opvolgingsinitiatieven nagaan of de banken klaar zijn voor de overstap naar postkwantumcryptografie, waarbij de nadruk wordt gelegd op tijdige voorbereiding, alsook op de actieplannen die door banken zijn opgesteld naar aanleiding van de brief aan CEO’s over AI-cyberdreigingen om trends, uitdagingen en verbeterpunten in kaart te brengen. Op het gebied van risicobeheer van derden zullen toezichthouders de inspecties ter plaatse uitbreiden en een gerichte toetsing uitvoeren van de afhankelijkheden van cloudserviceproviders. Het doel hiervan is risico’s zichtbaar te maken die verband houden met de afhankelijkheid van banken van externe aanbieders voor kritieke functies en te beoordelen of ze over passende maatregelen beschikken om te reageren op en te herstellen van een mogelijke verstoring van de dienstverlening. Ook staat een verlenging gepland van de gerichte toetsing van ICT-verandermanagement uit 2026. Bovendien zal ECB-Bankentoezicht relevante banken informeren over de risico’s die de lead overseer heeft vastgesteld in de aanbevelingen aan kritieke derde aanbieders van ICT-diensten, zodat banken dergelijke risico’s ook binnen hun eigen risicobeheer van derden aanpakken.[36]
ECB-Bankentoezicht intensiveert zijn inspanningen om meer inzicht te krijgen in AI-risico’s in de sector en bij de publieke sector. Naast de lopende samenwerking met AI-toezichtautoriteiten, betekent dit een gestructureerde betrokkenheid van banken en toezichthouders om de uitwisseling over opkomende kwesties te bevorderen, zoals de prudentiële materialiteit van AI-risico’s, de nauwkeurigheid en uitlegbaarheid van modellen, de kwaliteit van inputgegevens en het kwantificeren van de voordelen van AI-toepassingen. Daarnaast zullen we met proeftoetsingen op afstand en ter plaatse nagaan hoe de governance- en het risicobeheer van de kleine groep onderzochte banken de uitrol van AI ondersteunen, waarbij we beoordelen of de onderliggende risico’s in voldoende mate worden beheerst en afgestemd op de strategische doelstellingen en risicobereidheid van banken.
Voor deze prioriteiten geplande toezichtswerkzaamheden
- Systeembrede strategie voor het herstel van bevindingen met betrekking tot materiële ICT-risico’s en maatregelen die bij eerdere werkzaamheden naar voren zijn gekomen
- Twee campagnes van inspecties ter plaatse over cyberbeveiligingsbeheer en risicobeheer van derden
- Dreigingsgestuurde penetratietests, in overeenstemming met de DORA-vereisten
- Gerichte toetsing van ICT-verandermanagement
- Gerichte toetsing van de afhankelijkheid van banken van clouddienstverleners
- Enquête over kwantumcomputing om te beoordelen of banken klaar zijn voor hun overstap naar postkwantumcryptografie
- Horizontale analyse van de actieplannen van banken voor geavanceerde AI-modellen en gerichte opvolging
- Gestructureerde samenwerking met de sector, gericht op AI-toepassingen en de daarmee verband houdende gevolgen voor governance en risicobeheer, aangevuld met proefmissies op afstand en ter plaatse
Gedegen capaciteit voor risicorapportage en bijbehorende informatiesystemen
Strategische doelstelling: om gedegen risicobeheer en doeltreffende besluitvorming te bevorderen, moeten onder toezicht staande entiteiten hun inspanningen opvoeren om materiële tekortkomingen die in hun RDARR-kaders zijn vastgesteld, doeltreffend en snel te verhelpen. Ze moeten deze ook in overeenstemming brengen met de toezichtsverwachtingen die zijn vastgelegd in de gids van de ECB voor effectieve aggregatie van risicogegevens en risicorapportage en de beginselen van het Bazels Comité voor bankentoezicht voor effectieve aggregatie van risicogegevens en risicorapportage (BCBS 239).
Technologische vooruitgang en het onzekere geopolitieke klimaat onderstrepen het cruciale belang van een sterke RDARR-capaciteit bij banken. Tijdige en nauwkeurige rapportage, essentieel voor doeltreffende strategische sturing en risicobeheer van banken – vooral in tijden van crisis – blijft cruciaal in de huidige onzekere omgeving. Tegelijkertijd zorgen het snelle tempo van technologische innovatie en de toenemende invoering van AI voor sterke prikkels bij banken om prioriteit te geven aan hoogwaardige gegevens, verdere automatisering en de modernisering van hun IT-architectuur. Daarmee is RDARR niet alleen essentieel om aan de regels te voldoen, maar vormt het voor veel instellingen ook een sterk argument om hun innovatie-initiatieven kracht bij te zetten.
Onder toezicht staande entiteiten hebben aanzienlijke vooruitgang geboekt bij de aanpak van RDARR-kwetsbaarheden, ook door verhoogde aandacht van de toezichthouders. De huidige herstelinspanningen moeten echter nog worden opgevoerd. Het toezicht op de voortgang van banken in het kader van de systeembrede herstelstrategie voor RDARR laat zien dat onder toezicht staande entiteiten zich meer richten op het aanpakken van RDARR/BCBS 239-tekortkomingen.[37] Meerjarenherstelprogramma's worden geleidelijk uitgevoerd en er is sprake van een grotere betrokkenheid van de bestuursorganen. Tegelijkertijd blijven er materiële tekortkomingen bestaan, onder meer op het gebied van IT- en gegevensarchitectuur, de herkomst van gegevens, controles van de gegevenskwaliteit, buitensporige afhankelijkheid van handmatige processen en terugkerende problemen met toezichtrapportage. De uitvoeringsrisico’s blijven hoog, gezien de complexiteit en de lange tijdschema’s van transformatieprogramma’s. Deze tekortkomingen komen ook tot uiting in aanhoudend zwakke SREP-scores wat betreft RDARR.[38]
In de toekomst zullen toezichthouders zich blijven richten op het waarborgen van doeltreffende herstelinspanningen. Deze inspanningen zullen naar verwachting het komende jaar toenemen, waarbij een groot aantal strenge toezichtsmaatregelen in het kader van RDARR tegen eind 2026 en 2027 genomen moet worden. De toezichthouders zullen de vorderingen van banken op het gebied van herstel en weerbaarheid in het kader van de systeembrede RDARR-strategie nauwlettend blijven volgen, met bijzondere aandacht voor de meest materiële tekortkomingen en de daarvoor besproken en overeengekomen termijnen. Sommige vervolginspecties ter plaatse zullen zich ook richten op de beoordeling van doeltreffend herstel van complexere bevindingen die in eerdere onderzoeken zijn vastgesteld. Waar nodig zullen toezichthouders volledig gebruikmaken van de bestaande toezichtbevoegdheden om de naleving door banken in de toekomst te bewerkstelligen. Daarnaast zullen sommige gerichte inspecties ter plaatse worden uitgevoerd bij onder toezicht staande entiteiten waar de beoordeling van de RDARR-capaciteiten moet worden geactualiseerd of tot dusver niet is uitgevoerd.
Voor deze prioriteiten geplande toezichtswerkzaamheden
- Voortzetting van de herstelstrategie voor strenge toezichtsmaatregelen wat betreft RDARR
- Gerichte inspecties ter plaatse voor RDARR bij banken die nader onderzocht moeten worden, in combinatie met gerichte vervolginspecties ter plaatse om eerder vastgestelde ernstige tekortkomingen aan te pakken
Europese Centrale Bank 2026
Postadres 60640 Frankfurt am Main, Duitsland
Telefoon +49 69 1344 0
Website www.bankingsupervision.europa.eu
Alle rechten voorbehouden. Reproductie voor educatieve en niet-commerciële doeleinden is alleen toegestaan met bronvermelding.
Voor specifieke terminologie, zie de SSM-termenlijst (uitsluitend in het Engels beschikbaar).
HTML ISBN 978-92-899-8057-9, ISSN 2599-8498, doi:10.2866/2542837, QB-01-26-243-NL-Q
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.
Zie ECB publiceert uitkomsten omgekeerde stresstest voor geopolitieke risico’s 2026, persbericht, ECB, juli 2026, en Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, The Supervision Blog, 11 september 2026.
Meer informatie over de werkprogramma’s en de definitie van toezichtswerkzaamheden is te vinden in ‘Kader 1: De toezichtscyclus – geïntegreerde planning van toezichtsactiviteiten’, Toezichtsprioriteiten 2026-2028, ECB, 2025.
Zie Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision’, ECB, december 2025.
Zie Oil Market Report, Internationaal Energieagentschap, maart 2026.
ibid.
Zie de Financial Stability Review, ECB, november 2026.
Zie Verklaring over het monetair beleid, ECB, september 2026.
Zie de Financial Stability Review, ECB, november 2026.
Zie Hielkema, P., Insurance protection gaps in a changing climate, Europese Autoriteit voor verzekeringen en bedrijfspensioenen, april 2026.
Zie Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. en Zachmann, G., Planning for the rising fiscal costs of climate disasters, Policy Brief, 13/2026, Bruegel, 16 juni 2026.
Zie de Financial Stability Review, ECB, november 2026.
ibid.
ibid.
Zie Hoe om te gaan met geopolitieke risico’s op de website van ECB-Bankentoezicht.
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.
Zie Stress in global private credit markets and its implications for euro area financial stability, Financial Stability Review, ECB, mei 2026.
Zie Counterparty credit risk exploratory scenario exercise – Final results, ECB, augustus 2025.
Zie Complex exposures to private equity and credit funds require sophisticated risk management, Supervision Newsletter, ECB, 13 november 2024.
Zie Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results, ECB, juli 2026.
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.
Zie The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration, persbericht, Europese Bankautoriteit, 11 juni 2026.
Zie ECB launches fast-track assessments for capital and securitisation, persbericht , ECB, 19 december 2025.
Overdrachten van een aanzienlijk deel van het kredietrisico kunnen banken te afhankelijk maken van niet-bancaire beleggers, waardoor ze aan doorrolrisico’s worden blootgesteld. De verwevenheid met beleggers met hefboomfinanciering en een zwakkere monitoring na overdracht kunnen een goede risico-overdracht ondermijnen.
Zie WMO confirms 2025 was one of warmest years on record, persbericht , The World Meteorological Organization, 14 januari 2026, en het European State of the Climate report, Europese Commissie, 2025.
Zie Too hot to grow:The economic costs of extreme heat , Allianz Research, 28 mei 2026.
Zie Transition Finance Tracker ,MSCI Institute, 2026.
Zie Trust, S. et al. Planetary Solvency – finding our balance with nature, Institute and Faculty of Actuaries, University of Exeter, januari 2025.
Zie Elderson, F., Strengthening operational resilience for the age of AI, toespraak tijdens de Goldman Sachs European Financials Conference 2026, 3 juni 2026.
Zie Aldasoro, I., Auer, R., Frost, J. en Perez-Cruz, F., A Mythos moment?Frontier AI and cyber risk , BIS Bulletin, nr. 129, Bank voor Internationale Betalingen, juli 2026.
Zie Risicobeoordelingsverslag – juni 2026, Europese Bankautoriteit, juni 2026.
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.
Zie Timely remediation for more resilient banks, Supervision Newsletter, ECB, 12 augustus 2026.
In overeenstemming met hoofdstuk V, afdeling II, van de EU-verordening betreffende digitale operationele weerbaarheid: Oversightkader voor kritieke derde aanbieders van ICT-diensten.
De strategie werd in december 2024 door de Raad van Toezicht goedgekeurd na de publicatie van de gids van de ECB over effectieve aggregatie van risicogegevens en risicorapportage en maakte deel uit van de werkprogramma’s die ten grondslag liggen aan de toezichtsprioriteiten voor 2026-2028.
Zie de Aggregated results of the 2026 SREP, ECB, november 2026.