


Prioridades supervisoras 2027-2029
1 Introducción
Las prioridades supervisoras 2027-2029 recogen la estrategia a medio plazo de la Supervisión Bancaria del BCE para los próximos tres años. El Consejo de Supervisión establece estas prioridades sobre la base de una evaluación de riesgos exhaustiva. Se revisan anualmente para reflejar los cambios en el panorama de riesgos, los avances en relación con los objetivos anteriores, y los resultados de actividades supervisoras como el proceso de revisión y evaluación supervisora (PRES)[1]. Esta revisión anual asegura un enfoque prospectivo basado en el riesgo que facilita una asignación eficiente de los recursos. También hace que las actuaciones supervisoras sean más transparentes para las entidades de crédito y ofrece flexibilidad para adaptar las prioridades a un entorno de riesgo cambiante.
El sector bancario europeo ha mostrado una gran resiliencia durante el último año, respaldado unos sólidos colchones de capital y liquidez, una calidad estable de los activos y una buena rentabilidad, pese a los importantes retos que tiene ante sí. Los acontecimientos geopolíticos, incluidos los conflictos militares y el aumento de las barreras comerciales, han planteado importantes obstáculos macrofinancieros para el crecimiento económico de la zona del euro, al tiempo que han acentuado las presiones inflacionistas e intensificado la incertidumbre. Unos fundamentos sólidos han permitido a los bancos hacer frente a estas perturbaciones externas y apoyar eficazmente a la economía. Los resultados de la prueba de resistencia temática de 2026 ofrecen pruebas adicionales de su capacidad para estar preparados y hacer frente a los escenarios adversos en un entorno muy incierto. De hecho, la mayoría de las entidades tradujeron coherentemente sus escenarios geopolíticos en factores de riesgo y mostraron una sólida comprensión de los canales de transmisión. Sin embargo, algunas entidades deben reforzar la granularidad y la sensibilidad de los escenarios para integrarlos de forma sistemática en las métricas de solvencia y liquidez, elaborar proyecciones prudentes de sus balances y definir medidas de mitigación realistas[2].
No obstante, las entidades europeas se enfrentan a retos crecientes derivados de un entorno cada vez más complejo y cambiante, caracterizado por una elevada incertidumbre y persistentes riesgos de cola, lo que exige prudencia en la asunción de riesgos y rigor en su gestión. Aunque el sector ha demostrado resiliencia hasta ahora, es posible que el impacto de las perturbaciones geopolíticas, junto con tendencias más estructurales, como los riesgos climáticos y relacionados con la naturaleza y los avances tecnológicos, tarden algún tiempo en materializarse en los balances de las entidades de crédito. Esto depende de la naturaleza específica de las perturbaciones, así como de la velocidad y alcance de su transmisión a la economía, a los mercados financieros o a las propias entidades. Al mismo tiempo, las entidades deben tener en cuenta que un margen presupuestario más limitado podría restringir la capacidad de las autoridades públicas para amortiguar el impacto de futuras perturbaciones. En este contexto, una gobernanza sólida, una gestión prudente del riesgo y unos colchones de capital y liquidez adecuados son esenciales para que puedan absorber futuras perturbaciones y seguir proporcionando financiación a los hogares y a las empresas. La resiliencia operativa también es una cuestión prioritaria debido a que la adaptación de las entidades a la rápida transformación digital y a las nuevas tecnologías, como la inteligencia artificial avanzada, crea nuevas vulnerabilidades, como la dependencia de proveedores externos y el aumento de los riesgos cibernéticos. Esto significa que las entidades deben seguir siendo ágiles para abordar estos retos, asegurando al mismo tiempo la continuidad de sus servicios críticos y el cumplimiento de los requisitos regulatorios, como el Reglamento sobre la resiliencia operativa digital (DORA) de la UE.
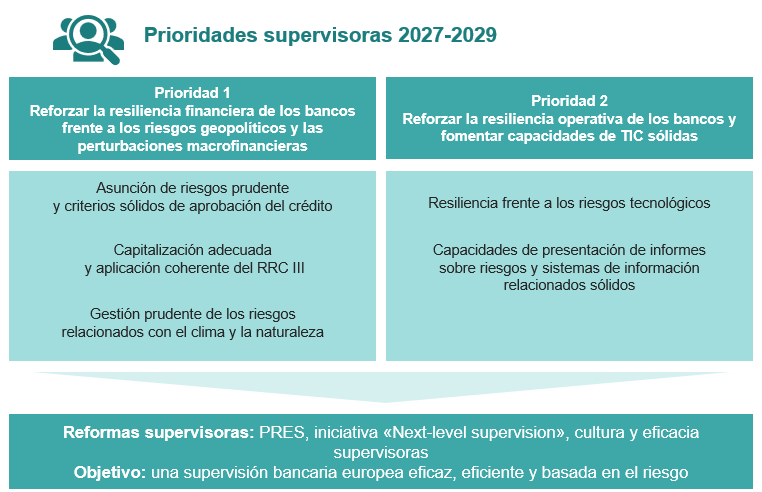
Las prioridades supervisoras 2027-2029 son en general similares a las del año pasado. Como en años anteriores, las prioridades equilibran la continuidad con la necesidad de abordar los nuevos riesgos y vulnerabilidades. En particular, reflejan la necesidad de que las entidades refuercen su resiliencia financiera frente a los riesgos geopolíticos y a las perturbaciones macrofinancieras (prioridad 1), así como su resiliencia operativa y sus capacidades en materia de TIC frente a las nuevas amenazas (prioridad 2). Cada prioridad aborda vulnerabilidades específicas, para las que se han establecido objetivos estratégicos concretos y se han desarrollado programas de trabajo adaptados, con vistas a promover la resiliencia del sector bancario europeo y su capacidad para afrontar un panorama de riesgos cada vez más complejo[3].
Figura 1
Prioridades supervisoras 2027-2029
Fuente: BCE.
Las prioridades supervisoras abordan las vulnerabilidades más relevantes de las entidades de crédito y promueven la eficacia y la coherencia en la planificación de los trabajos de los equipos conjuntos de supervisión (ECS) en relación con los riesgos transversales. Sirven de base para la planificación supervisora, que refleja tanto las prioridades del conjunto del sistema, como ámbitos de preocupación más idiosincrásicos y específicos de cada entidad, y apoyan a los supervisores en la asignación de recursos con arreglo a niveles de tolerancia al riesgo predefinidos. Para fomentar la eficacia y las sinergias a nivel del sector bancario europeo, las prioridades supervisoras se elaboran en estrecha colaboración con las autoridades nacionales competentes y con otras autoridades europeas, como la Autoridad Bancaria Europea y la Junta Única de Resolución. Para los supervisores nacionales encargados de las entidades menos significativas, las prioridades supervisoras del conjunto sistema son una referencia útil para establecer estrategias de supervisión proporcionadas. Una comunicación clara de estas prioridades es fundamental para fomentar la transparencia y la coherencia de la supervisión bancaria europea y aclarar las expectativas en relación con las entidades.
Un enfoque global para establecer las prioridades es clave para las reformas supervisoras en curso y asegura que la supervisión bancaria europea siga siendo eficaz, eficiente y capaz de responder a los nuevos riesgos en un entorno financiero en constante evolución[4]. Estas reformas, que incluyen la revisión del PRES, la iniciativa «Next-level supervision» y la evaluación de la cultura y la eficacia supervisoras, tratan de reducir la complejidad y reforzar la supervisión basada en el riesgo. Al guiar la planificación estratégica del BCE, las prioridades supervisoras contribuyen directamente a los objetivos de las reformas, centrándose en los riesgos más importantes y fomentando una gestión oportuna y eficaz de las vulnerabilidades en todo el sector bancario. Al traducir estas prioridades en actividades concretas, como las inspecciones in situ o las revisiones horizontales, los supervisores utilizan un marco de tolerancia al riesgo que combina las prioridades generales con evaluaciones específicas de cada entidad. Este equilibrio entre riesgos y prioridades del conjunto del sistema y específicos de cada entidad permite racionalizar la actuación supervisora y limitar las implicaciones para las distintas entidades, reforzando al mismo tiempo la resiliencia y estabilidad generales del sector bancario europeo.
2 Evaluación de riesgos y prioridades supervisoras para el período 2027-2028
2.1 Entorno geopolítico y macrofinanciero
La materialización de los riesgos geopolíticos, el aumento de las barreras comerciales y la creciente fragmentación mundial siguen planteando retos las perspectivas macroeconómicas de la zona del euro y de su sector bancario. El conflicto en Oriente Medio ha agudizado la inestabilidad mundial, provocando un aumento de la percepción de riesgos, fuertes correcciones de precios en los mercados financieros y una mayor incertidumbre sobre las políticas económicas en Europa, lo que está agravando las tensiones comerciales actuales y los efectos persistentes de la guerra de Rusia contra Ucrania. El conflicto en Oriente Próximo ha causado alteraciones significativas en los mercados de petróleo y gas, que han dado lugar a la mayor perturbación de oferta de la historia de los mercados de petróleo[5]. Aunque el impacto inmediato en el sector bancario europeo ha sido limitado hasta ahora, una nueva escalada de la situación en Oriente Próximo y efectos retardados de segunda vuelta, a través de, por ejemplo, los mercados de renta fija y de renta variable, una subida de la inflación y una ralentización del crecimiento económico, podrían afectar a la calidad de los activos de las entidades y a su resiliencia en el futuro.
La economía de la zona del euro ha mostrado resiliencia frente a la perturbación energética de Oriente Próximo, pero persiste la incertidumbre, y se prevé que la inflación general se mantenga por encima del objetivo del 2 % del BCE a corto plazo[6]. Pese a la resiliencia mostrada en el primer semestre del año, las perspectivas económicas a corto plazo para la zona del euro siguen siendo muy inciertas en un contexto marcado por el conflicto en Oriente Próximo y la continuada volatilidad en los mercados energéticos. A medio plazo, se espera que la demanda interna siga siendo el principal motor del crecimiento económico en la zona del euro, respaldada por una recuperación de las rentas reales, un mercado de trabajo resiliente y un incremento del gasto público en infraestructuras y defensa, complementado con inversiones relacionadas con la IA[7]. Sin embargo, los elevados precios de la energía y el endurecimiento de las condiciones de financiación han aumentado las vulnerabilidades presupuestarias, limitando la capacidad de los Gobiernos para proteger a los hogares y a las empresas frente a futuras perturbaciones. [8] Estos retos fiscales persistentes, junto con una mayor incertidumbre, pueden crear espirales de reacciones adversas entre los emisores soberanos, los mercados financieros y la economía real.
Los riesgos a la baja para el crecimiento económico de la zona del euro siguen siendo elevados, debido principalmente a las elevadas tensiones geopolíticas[9]. Una nueva disrupción en el suministro de energía podría amplificar las presiones inflacionistas, erosionar las rentas reales y reducir la inversión. Un deterioro de los mercados financieros mundiales podría endurecer la oferta de crédito y debilitar la demanda, mientras que un resurgimiento de las fricciones comerciales podría agravar las alteraciones en las cadenas de suministro, frenar las exportaciones y lastrar el consumo y la inversión. La persistente incertidumbre geopolítica derivada de la guerra de Rusia contra Ucrania y otros conflictos actuales, el aumento del gasto en defensa y el limitado margen presupuestario están mermando la capacidad de los Gobiernos para hacer frente a los retos estructurales relacionados con la digitalización, el bajo crecimiento de la productividad, el envejecimiento de la población y el cambio climático[10]. La brecha de protección de seguro[11], que sigue siendo considerable, junto con los limitados incentivos para la adaptación de las empresas, están desplazando cada vez más las pérdidas relacionadas con las catástrofes naturales y el clima a los balances públicos, lo que ejerce aún mayor presión sobre los recursos fiscales y refuerza las espirales de reacciones adversas[12]. La interacción de vulnerabilidades en distintos mercados (por ejemplo, altos rendimientos de la deuda, financiación apalancada, acciones de empresas relacionadas con la IA), los niveles de deuda soberana históricamente elevados y las condiciones de financiación más restrictivas podrían crear inestabilidad sistémica, en un momento en el que los desequilibrios presupuestarios estructurales podrían limitar la capacidad de apoyo potencial del sector público frente a una crisis sistémica.
Las tensiones geopolíticas prolongadas o cada vez más profundas, los desequilibrios presupuestarios y los nuevos riesgos procedentes de tecnologías disruptivas como la IA podrían poner a prueba la confianza de los mercados financieros[13]. Aunque el conflicto en Oriente Próximo provocó una fuerte corrección en los mercados financieros, y especialmente de los precios de las acciones, en marzo de 2026, los mercados se recuperaron rápidamente. Desde entonces, las valoraciones bursátiles se han moderado, pero siguen dependiendo de expectativas de beneficios ambiciosas, especialmente en el sector tecnológico[14]. La concentración del mercado y los vínculos entre un pequeño número de grandes empresas tecnológicas han aumentado, lo que ha hecho que los mercados bursátiles mundiales sean más sensibles a perturbaciones originadas por empresas individuales. Los mercados financieros siguen siendo vulnerables a ajustes repentidos derivados de las fuertes expectativas de beneficios, la concentración de exposiciones y las perturbaciones relacionadas con la IA, agravadas por las vulnerabilidades de los intermediarios financieros no bancarios (IFNB). Si bien los vínculos entre entidades de crédito y IFNB de la zona del euro siguen creciendo, se considera que los riesgos subyacentes afectan principalmente a un número reducido de entidades. Sin embargo, estas exposiciones interconectadas podrían amplificar las vulnerabilidades en todo el sistema, especialmente durante episodios de tensión en los mercados, lo que daría lugar a efectos de contagio en todas las entidades y mercados financieros.
2.2 Prioridad 1: reforzar la resiliencia financiera de los bancos frente a los riesgos geopolíticos y las perturbaciones macrofinancieras
Las dificultades externas derivadas del entorno geopolítico y macrofinanciero siguen poniendo a prueba la resiliencia financiera del sector bancario europeo, lo que requiere un enfoque supervisor específico. Dado que el debilitamiento de las perspectivas macroeconómicas de la zona del euro podría tardar en reflejarse en la calidad de los activos de los bancos, es esencial que mantengan unos criterios rigurosos de aprobación de préstamos y unas prácticas sólidas de gestión del riesgo de crédito. Además, los crecientes vínculos de las entidades de crédito con el sector de los IFNB justifican un control supervisor estrecho, en particular en el caso de las entidades con exposiciones significativas a contrapartes de mayor riesgo, debido, por ejemplo, a un apalancamiento más alto[15]. Además, para alinear sus requerimientos de capital con el nivel real de riesgo asumido, sigue siendo fundamental que los bancos apliquen efectivamente el paquete RRC III/DRC VI. En consecuencia, los supervisores seguirán centrando su atención en la exactitud del cálculo de los activos ponderados por riesgo, especialmente en el marco de los enfoques estándar más granulares y sensibles al riesgo. Asimismo, las exposiciones relacionadas con el clima y la naturaleza siguen siendo una vulnerabilidad clave, debido al aumento de los riesgos y a que las entidades de crédito siguen encontrando dificultades para integrarlos en sus marcos de gestión de riesgos y en su planificación prudencial de la transición.
Los riesgos geopolíticos, que han aumentado en el último año, siguen siendo un aspecto clave de las prioridades supervisoras del BCE. Como factor de riesgo transversal, los riesgos geopolíticos afectan a la resiliencia financiera y operativa de los bancos, ya que se propagan simultáneamente a través de múltiples canales[16], lo que los convierte en un aspecto clave de la actividad supervisora, tanto ordinaria como relacionada con las prioridades.
Asunción de riesgos prudente y criterios sólidos de aprobación del crédito
Objetivo estratégico: Para fomentar una asunción prudente de riesgos, las entidades supervisadas deben mantener unos criterios sólidos de aprobación del crédito y de fijación de precios en función del riesgo, adaptarse a los cambios macrofinancieros y a las circunstancias específicas de la entidad, y gestionar eficazmente los riesgos derivados de las exposiciones materiales a los IFNB de mayor riesgo.
Durante el último año, la calidad de los activos del sector bancario europeo se ha mantenido estable a pesar de las dificultades externas y de las diferencias entre países. Las ratios de préstamos dudosos (NPL) se han mantenido bajas, respaldadas por la solidez de las variables fundamentales del sector privado y por un mercado de trabajo estable. Aunque los bancos en algunos países experimentaron un deterioro significativo de la calidad de los activos, especialmente en el segmento de las pequeñas y medianas empresas, la mayoría de las clases de activos mostraron una mejora. El crédito al consumo fue una excepción, ya que las ratios de NPL y de préstamos en vigilancia especial (o stage 2) aumentaron significativamente, mientras que los criterios de aprobación siguieron endureciéndose en ese segmento. Al mismo tiempo, las carteras hipotecarias mantuvieron su fortaleza, con ratios de NPL en niveles reducidos, respaldadas por la subida de los precios de la vivienda. Si bien las condiciones en los mercados inmobiliarios comerciales han mostrado signos de estabilización, persisten los riesgos a la baja y una incertidumbre elevada, especialmente en relación con las necesidades de refinanciación, los préstamos para el desarrollo de proyectos, las valoraciones inmobiliarias y el desfase en la materialización de los riesgos de crédito. De cara al futuro, el actual entorno geopolítico, condicionado por una perturbación energética grave y duradera, el aumento de la competencia internacional y la persistencia de incertidumbres arancelarias, plantea riesgos para los balances de las empresas, en particular en sectores intensivos en energía como la industria manufacturera, incluidos los sectores automovilístico y químico. Otros sectores, como el transporte y la agricultura, también podrían enfrentarse a retos derivados de las alteraciones en las cadenas de suministro, el aumento de los costes de los insumos y los fenómenos meteorológicos extremos. Esta evolución pone de relieve la necesidad de una gestión adecuada del riesgo de crédito, señalada como ámbito de mejora en los resultados del SREP de 2026[17]. Aunque el impacto de las perturbaciones recientes aún no se ha materializado en los balances bancarios, el coste del riesgo ya ha aumentado para la mayoría de las entidades de crédito, si bien se mantiene próximo a su media a largo plazo, y perturbaciones ulteriores podrían hacer necesario que aumenten sus provisiones en el futuro.
Ante este complejo panorama, es esencial que los bancos apliquen criterios prudentes de aprobación del crédito y prácticas sólidas de gestión de riesgos. En 2026, la Supervisión Bancaria del BCE llevó a cabo una revisión temática para evaluar los criterios de aprobación del crédito en todas las entidades supervisadas, prestando especial atención a los préstamos nuevos. Las entidades han podido utilizar los resultados de esta revisión para comparar sus prácticas con las de entidades similares, reforzar sus marcos de apetito de riesgo y alinearse mejor con las expectativas supervisoras. En adelante, las iniciativas de seguimiento, consistentes en revisiones específicas in situ y a distancia, se basarán en los resultados de la revisión temática para abordar el diálogo con las entidades identificadas como atípicas. Las actividades a distancia se centrarán principalmente en las evaluaciones de la solvencia de los prestatarios en los segmentos inmobiliario residencial y corporativo que llevan a cabo las entidades de crédito.
Un ámbito de creciente preocupación para los supervisores son las exposiciones de los bancos a IFNB más vulnerables y con mayor riesgo, aunque en esta fase solo deberían considerarse significativas para un número reducido de bancos. Estas exposiciones proceden principalmente de servicios en el mercado de capitales, como las operaciones de financiación de valores y las operaciones con derivados, que dan lugar a riesgo de contraparte. Este riesgo se agrava en los períodos de volatilidad elevada y podría propagarse al mercado financiero en general, en caso de materializarse. Adicionalmente, los bancos pueden estar expuestos a los IFNB a través de canales de financiación, líneas de crédito o préstamos directos, incluidos los mercados privados. El volumen de operaciones de las entidades de crédito con IFNB ha crecido en el último año y se encuentra muy concentrado en un número reducido de IFNB, si bien el riesgo de contraparte se mantiene contenido a nivel sectorial. A principios de 2026, la preocupación por el deterioro de la calidad de los activos dio lugar a un repunte de las solicitudes de reembolso de vehículos semilíquidos de IFNB, en particular en el ámbito del crédito privado, pero no se ha observado un deterioro generalizado y las exposiciones directas de los bancos siguen siendo limitadas[18].
En los últimos años se ha intensificado el control supervisor de los vínculos entre el sector bancario y los IFNB, y varias revisiones han puesto de manifiesto deficiencias en la gestión del riesgo de contraparte, el corretaje preferencial (prime brokerage) y las actividades en mercados privados por parte de las entidades de crédito. Un análisis de escenarios sobre el riesgo de contraparte[19] centrado en un grupo reducido de entidades reveló una concentración de exposiciones a contrapartes con grado especulativo en hedge funds, fondos de capital privado y oficinas de gestión patrimonial familiar, si bien los niveles de colateralización frente a contrapartes del sector de los IFNB eran comparativamente elevados. El ejercicio también puso de manifiesto que la mayoría de las entidades participantes no habían establecido marcos de pruebas de resistencia ni límites de riesgo específicos para IFNB. Un análisis más detallado de las exposiciones de los bancos a fondos de capital privado y fondos de crédito privado reveló deficiencias en la gestión del riesgo en estos segmentos[20]. En consecuencia, los supervisores llevarán a cabo un seguimiento específico de los esfuerzos de las entidades para aplicar las recomendaciones formuladas en relación con sus marcos de gestión de riesgos para financiación de fondos.
De cara al futuro, los supervisores continuarán vigilando de cerca la evolución de este riesgo y el cumplimiento por las entidades de las expectativas supervisoras en relación con sus actividades en los mercados privados. Una nueva campaña de inspecciones in situ se centrará en la financiación de fondos, la financiación basada en activos y las exposiciones al sector bancario en la sombra, en particular las relacionadas con el capital privado, el crédito privado y los fondos que invierten en activos tangibles. Los esfuerzos supervisores se concentrarán en las entidades con exposiciones significativas a contrapartes de mayor riesgo, en lugar de convertirse en prioridad para todo el sistema.
Actividades de supervisión previstas en relación con estas prioridades
- Revisiones específicas de las evaluaciones de solvencia que realizan los bancos, centradas en los segmentos inmobiliario residencial y corporativo
- Campaña de inspecciones in situ centrada en los criterios de aprobación del crédito e inspecciones in situ específicas sobre la fijación de los precios de los préstamos
- Seguimiento específico del cumplimiento por las entidades de las recomendaciones sobre financiación de fondos del marco de gestión de riesgos
- Campaña de inspecciones in situ sobre financiación de fondos, financiación basada en activos y exposiciones a IFNB
Capitalización adecuada y aplicación coherente del RRC III
Objetivo estratégico: Las entidades supervisadas deben desarrollar y mantener una planificación sólida del capital, que refleje las posibles repercusiones de perturbaciones macrofinancieras y geopolíticas adversas y asegure la aplicación adecuada de los nuevos requisitos del RRC III.
Aunque un margen de capital adecuado respalda la resiliencia de las entidades frente a las perturbaciones adversas, siguen siendo esenciales una gestión prospectiva del riesgo y una planificación sólida del capital. Tras alcanzar un máximo en 2025 impulsadas por una alta rentabilidad, las ratios de capital agregadas del sector bancario europeo se mantuvieron prácticamente estables en 2026, que permitieron acumular colchones holgados a nivel del sistema. Sin embargo, la mayor probabilidad de eventos de riesgo de cola en el entorno incierto actual subraya la necesidad de una planificación prudente y prospectiva. La prueba de resistencia inversa sobre riesgo geopolítico de 2026 reveló que las entidades tenían una buena comprensión general de los canales de transmisión que afectaban a su solvencia, liquidez y fuentes de ingresos. No obstante, en muchos casos, los marcos de las pruebas de estrés no lograron capturar con precisión los vínculos entre solvencia y liquidez. También se observaron deficiencias en la traducción de los escenarios en métricas de solvencia, en la viabilidad de las medidas de mitigación y en los supuestos relativos al crecimiento de los balances durante crisis sistémicas[21]. Los resultados del PRES de 2026 también señalaron deficiencias persistentes en los marcos de planificación del capital y en la exactitud de las proyecciones[22].
De cara al futuro, los supervisores continuarán examinando los procesos de autoevaluación del capital (ICAAP) de las entidades, centrándose en las proyecciones de capital y en la gestión de escenarios adversos. La prueba de resistencia a escala de la UE de 2027 seguirá evaluando la resiliencia de los bancos, incorporando por primera vez los riesgos físicos y de transición relacionados con el clima, así como las perturbaciones macrofinancieras[23].
El marco del RRC III tiene por objeto mejorar la capacidad de las entidades de crédito para absorber las perturbaciones económicas, aunque su aplicación precisa y coherente sigue siendo compleja. Tras identificar a las entidades que requerían un control más minucioso, en 2026 se pusieron en marcha actividades de supervisión específicas horizontales e in situ para comparar las prácticas de los bancos y examinar la aplicación precisa y coherente de los enfoques estándar al calcular los activos ponderados por riesgo en el riesgo de crédito y el riesgo operacional. Estas actividades continuarán en 2027 y se ampliarán para aumentar gradualmente la cobertura bancaria.
En el marco de las reformas supervisoras, la Supervisión Bancaria del BCE introdujo en enero de 2026 un procedimiento acelerado[24] para simplificar y digitalizar la evaluación de las titulizaciones sintéticas simples y estandarizadas admisibles. Dado que aproximadamente el 30 % de las operaciones sintéticas cumplen los criterios de admisibilidad, la simplificación ya se está produciendo. Los datos recopilados a través del proceso acelerado digitalizado se utilizan no solo para evaluar las operaciones individuales, sino también las vulnerabilidades específicas de cada banco y del conjunto del sistema. Paralelamente, se está desarrollando un proyecto para digitalizar las notificaciones de titulización al margen del proceso acelerado. En general, sigue siendo fundamental que los supervisores evalúen la estrategia general, la gestión de riesgos y los marcos de capital de las entidades para asegurar que los riesgos[25] derivados de las titulizaciones se identifiquen, midan, vigilen, notifiquen y gestionen adecuadamente. En este contexto, en 2027 el BCE llevará a cabo una revisión específica de un grupo de entidades seleccionadas para examinar sus estrategias de transferencia significativa del riesgo, marcos de apetito de riesgo, prácticas de gestión de operaciones de extremo a extremo e integración de la transferencia significativa del riesgo en los planes de capital y en los escenarios del ICAAP. Esta revisión horizontal se complementará con inspecciones in situ específicas sobre titulizaciones sintéticas con transferencia significativa del riesgo.
Actividades de supervisión previstas en relación con estas prioridades
- Revisión específica del cálculo de los activos ponderados por riesgo de crédito en el enfoque estándar, complementada por una campaña de inspecciones in situ.
- Revisión específica del componente del indicador de negocio en el cálculo de los requerimientos de capital por riesgo operacional
- Revisión específica de la estrategia de transferencia significativa del riesgo y de la gestión de riesgos, complementada con inspecciones in situ específicas centradas en las titulizaciones sintéticas con transferencia significativa del riesgo
Gestión prudente de los riesgos relacionados con el clima y la naturaleza
Objetivo estratégico: Las entidades supervisadas deben evaluar y gestionar eficazmente los riesgos a corto, medio y largo plazo derivados de las crisis climática y de la naturaleza, y subsanar las deficiencias persistentes en sus marcos de gestión de riesgos correspondientes.
Dado que las emisiones mundiales de CO2 procedentes de combustibles fósiles alcanzaron un máximo histórico en 2025 y las temperaturas siguieron aumentando, los riesgos relacionados con el clima y la naturaleza siguen planteando retos significativos tanto para la economía como para los bancos de la zona del euro. Los fenómenos meteorológicos extremos están aumentando en frecuencia y gravedad[26], lo que ejerce una creciente presión sobre el crecimiento económico[27]. Estos fenómenos se ven amplificados por la degradación de los activos biofísicos e hidrológicos, como bosques, cauces de ríos y acuíferos. Al mismo tiempo, los riesgos de una transición desordenada siguen siendo elevados, ya que la incertidumbre y las tensiones sobre las políticas afectan a las decisiones de inversión y aumentan los costes de transición. El conflicto en Oriente Próximo y las recientes alteraciones del suministro de petróleo y gas han impulsado temporalmente el uso de combustibles fósiles, y algunos países, incluida la UE, han vuelto a recurrir al carbón. Aunque las preocupaciones en materia de seguridad energética, los incentivos económicos y las iniciativas como AccelerateEU y el Plan de Acción para la Electrificación apoyan el cambio a largo plazo hacia una energía limpia, la transición sigue sin avanzar por la senda deseada. Ahora se considera probable que la mayoría de los Estados miembros incumplan sus objetivos climáticos para 2030, y las trayectorias de emisiones colectivas de las empresas cotizadas apuntan a un calentamiento global de 3°C[28].
Tras la finalización en 2025 del programa quinquenal sobre riesgos climáticos y naturales del BCE, los supervisores continuaron haciendo un seguimiento de las deficiencias materiales restantes. Durante 2025 los supervisores vigilaron de cerca la subsanación de esas deficiencias, también mediante inspecciones in situ específicas. Aunque las entidades supervisadas han realizado avances significativos en general, los enfoques adoptados para la gestión de los riesgos relacionados con el clima y la naturaleza siguen siendo dispares. Las lagunas en la cobertura integral de todas las carteras, exposiciones y categorías de riesgo materiales siguen siendo un motivo de preocupación. Los impactos futuros continúan siendo muy inciertos y es probable que se subestimen, dado que importantes amplificadores, canales de transmisión y mecanismos de mitigación quedan parcialmente fuera de los actuales marcos[29]. Las autoridades de supervisión continuaron con su seguimiento del resto de vulnerabilidades en el marco de su actividad ordinaria. Los nuevos mandatos prudenciales del RRC III/DRC VI, junto con las expectativas regulatorias descritas en las Directrices de la ABE sobre la gestión de los riesgos ambientales, sociales y de gobernanza (ASG), se han incorporado de manera gradual y específica a la práctica supervisora, lo que ha permitido abarcar áreas no incluidas en la Guía del BCE sobre riesgos relacionados con el clima y medioambientales. Para seguir ayudando a las entidades a corregir las deficiencias en sus marcos de gestión de riesgos y abordar las vulnerabilidades en un entorno de riesgo cambiante, la Supervisión Bancaria del BCE actualizó su compendio de buenas prácticas en materia de gestión de riesgos relacionados con el clima y la naturaleza y su informe sobre buenas prácticas para pruebas de resistencia sobre riesgos relacionados con el clima y la naturaleza en mayo de 2026.
De cara al futuro, los supervisores se centrarán en las prácticas de las entidades para mejorar sus capacidades de planificación prudencial de la transición y abordar los retos persistentes relacionados con la gestión de los riesgos relacionados con el clima y la naturaleza, prestando mayor atención al riesgo físico. Los diálogos estructurados informales con una muestra de entidades sobre la planificación de la transición prudencial comenzaron en 2025 y han continuado hasta 2026, también en el marco de las inspecciones in situ. El objetivo es promover un entendimiento común de las expectativas supervisoras y permitir a los supervisores hacer balance de los enfoques de las entidades para la planificación de la transición e identificar áreas de mejora. Como siguiente paso, el BCE llevará a cabo en 2027 una revisión temática para evaluar las capacidades de los bancos para la planificación prudencial de la transición. Los supervisores también continuarán analizando la capacidad de una muestra seleccionada de entidades para hacer frente a los retos persistentes derivados de los riesgos físicos. La atención se centrará en evaluar los preparativos y las capacidades de los bancos para identificar, medir y responder al riesgo físico. Además del objetivo a medio plazo de integrar plenamente los riesgos relacionados con el clima y la naturaleza en las categorías clásicas de riesgo bancario durante las inspecciones in situ ordinarias, en 2028 los supervisores tienen la intención de llevar a cabo inspecciones in situ específicas de los riesgos relacionados con el agua, además del seguimiento de las conclusiones de la revisión temática de la planificación prudencial de la transición.
Actividades de supervisión previstas en relación con estas prioridades
- Revisión temática de la planificación prudencial de la transición de las entidades en consonancia con el paquete RRC III/DRC VI
- Análisis exhaustivo de la capacidad de las entidades para hacer frente a los retos persistentes, entre ellos, los riesgos físicos relacionados con el clima y la naturaleza
- Inspecciones in situ específicas centradas en: 1) el seguimiento de la revisión temática de la planificación prudencial de la transición; 2) los riesgos relacionados con el agua; y 3) una mayor integración de los riesgos relacionados con el clima y la naturaleza en el riesgo de crédito y en las inspecciones in situ del ICAAP
2.3 Prioridad 2: reforzar la resiliencia operativa de los bancos y fomentar capacidades de TIC sólidas
Los rápidos avances tecnológicos y las crecientes ciberamenazas, agravados por el actual entorno geopolítico, subrayan la necesidad de que el sector bancario europeo desarrolle, mantenga y, en caso necesario, mejore sus capacidades en materia de tecnologías de la información y la comunicación (TIC) y resiliencia operativa. Las actividades de supervisión se centrarán en los esfuerzos de las entidades de crédito para subsanar las vulnerabilidades de sus marcos de seguridad de TIC y de gestión de riesgos derivados de terceros, en particular las señaladas en revisiones anteriores. Dado que la aparición de modelos de IA de última generación ha transformado aún más el panorama de riesgos, haciendo posible ciberataques y fraudes tecnológicos más complejos, la corrección oportuna y efectiva de las deficiencias identificadas anteriormente adquiere una trascendencia aún mayor. El rápido desarrollo y adopción de modelos de IA, así como sus vínculos con otros riesgos tecnológicos, han acentuado la necesidad de reforzar la atención supervisora sobre las estrategias, la gestión de riesgos y las estructuras de gobernanza de los bancos en materia de IA. En consecuencia, el alcance de la estrategia prioritaria a medio y largo plazo centrada en las estrategias digitales de los bancos y, en especial, en sus estrategias, gestión de riesgos y gobernanza en materia de IA, que formaba parte de las prioridades de supervisión del año pasado, se ha integrado en el trabajo ordinario de supervisión de los riesgos tecnológicos. Es igualmente importante que los bancos subsanen las deficiencias de gobernanza, en particular en lo relativo a la agregación de datos sobre riesgos y la presentación de informes de riesgos (RDARR), ya que este ámbito sigue siendo una importante área de mejora. Contar con bases sólidas en materia de RDARR es esencial para asegurar una vigilancia de riesgos y una toma de decisiones eficaces en un entorno cada vez más complejo. Este doble enfoque debe permitir a los bancos mitigar riesgos cambiantes, maximizando al mismo tiempo el potencial transformador de la innovación impulsada por la IA.
Resiliencia frente a los riesgos tecnológicos
Objetivo estratégico: Las entidades supervisadas deben reforzar su resiliencia operativa mediante la mejora de sus marcos de seguridad de TIC y de gestión de riesgos derivados de terceros, abordando al mismo tiempo los retos que plantean las nuevas tecnologías, como la IA y la computación cuántica. Las entidades supervisadas también deben contar con estrategias digitales, marcos de gobernanza y controles de riesgos bien establecidos que equilibren la innovación con las nuevas amenazas, para fomentar la seguridad y una competitividad sostenida.
El aumento de las amenazas cibernéticas y los rápidos avances tecnológicos platean retos importantes para los bancos, que operan en un entorno geopolítico cada vez más complejo. Al igual que muchas infraestructuras críticas del mercado financiero, los bancos se enfrentan a ciberataques más frecuentes, específicos y sofisticados[30], a lo que se suman actividades maliciosas respaldadas por Estados y una mayor vulnerabilidad de la cadena de suministro. Su dependencia de un reducido número de proveedores de servicios críticos, especialmente de proveedores de servicios en la nube de fuera de la UE, acentúa estos riesgos en un contexto de creciente concentración, baja sustituibilidad, capacidades limitadas de salida y migración, y dependencias más amplias en la cadena de suministro. Los modelos de IA de última generación capaces de identificar vulnerabilidades de forma autónoma y ejecutar ciberataques avanzados con una velocidad y precisión sin precedentes amplifican aún más estos riesgos operacionales y para la estabilidad financiera[31]. Junto con los riesgos cibernéticos y de TIC, el riesgo de fraude ha aumentado considerablemente en los últimos años debido a las vulnerabilidades relacionadas con la tecnología y a delitos financieros[32], aunque las pérdidas para las entidades bancarias siguen siendo muy limitadas.
Los bancos deben redoblar ahora sus esfuerzos para desarrollar, mantener y, cuando sea necesario, mejorar sus marcos de gestión del riesgo operacional. Las revisiones supervisoras y los resultados del PRES de 2026 revelan deficiencias materiales persistentes en la gestión del riesgo operacional, con una puntuación sistemáticamente baja en el riesgo de TIC[33]. Las principales deficiencias se concentran en las prácticas de ciberseguridad, la higiene cibernética básica y la gestión de los riesgos derivados de terceros, lo que demuestra la necesidad de que las entidades refuercen sus prácticas en esas áreas[34]. En una carta a los consejeros delegados sobre las ciberamenazas relacionadas con la IA enviada por la Supervisión Bancaria del BCE junto con la advertencia de la JERS sobre los riesgos cibernéticos sistémicos derivados de los modelos de IA de última generación, se destacaba la importancia crítica de subsanar las deficiencias detectadas en la supervisión no resueltas, hacer frente a las nuevas amenazas basadas en la IA y cumplir el DORA.
En los últimos años, la Supervisión Bancaria del BCE ha mejorado su conocimiento de las estrategias digitales, los casos de uso de IA y las prácticas de gestión de riesgos de los bancos mediante una interacción continua y talleres temáticos. Aunque los bancos están avanzando en la alineación de sus iniciativas de IA con sus estrategias digitales más amplias, el refuerzo de sus mecanismos de gobernanza y la adaptación para la aplicación del Reglamento de IA de la UE, deben seguir trabajando en ámbitos como la transparencia, la explicabilidad y la gobernanza de los datos. Estas deficiencias ponen de manifiesto la necesidad de seguir prestando atención a las capacidades de RDARR para asegurar resultados coherentes y fiables. En 2026, una iniciativa horizontal sobre aplicaciones de IA generativa exploró tanto las oportunidades como los riesgos asociados a la IA y evaluó la preparación de los bancos para gestionar esos retos.
De cara al futuro, las prioridades supervisoras se centrarán en reforzar la gestión del riesgo de TIC y la resiliencia operativa de los bancos, así como en promover los esfuerzos del sector bancario para adaptarse a las nuevas tecnologías. Una parte sustancial de la futura interacción supervisora con los bancos se dedicará a la subsanación de las deficiencias y medidas pendientes relacionadas con el riesgo de TIC detectadas en años anteriores, dentro de un «ejercicio de reorientación» más amplio[35]. Este ejercicio consiste en una revisión estructurada de las deficiencias y medidas que siguen abiertas, teniendo en cuenta diversos factores, entre ellos su gravedad, antigüedad, relevancia prudencial, estado de subsanación y la probabilidad de que sean necesarias nuevas actuaciones supervisoras. En paralelo al desarrollo de esta iniciativa de subsanación en el conjunto del sistema, las actividades supervisoras complementarias se centrarán en el riesgo de seguridad de TIC, incluida la continuación de la campaña de inspecciones in situ sobre gestión de la ciberseguridad y las pruebas de penetración basadas en amenazas (threat-led penetration testing), de conformidad con las exigencias del DORA.
Asimismo, las iniciativas de seguimiento evaluarán el grado de preparación de los bancos para la migración a la criptografía poscuántica, haciendo hincapié en la necesidad de una preparación oportuna, así como los planes de acción elaborados por los bancos en respuesta a la carta a los consejeros delegados sobre ciberamenazas relacionadas con la IA, para identificar tendencias, retos y áreas de mejora. En el ámbito de la gestión del riesgo derivados de terceros, los supervisores ampliarán la campaña de inspección in situ correspondiente y llevarán a cabo una revisión específica de las dependencias de los proveedores de servicios en la nube. El objetivo es detectar los riesgos asociados a la dependencia de los bancos de proveedores externos para funciones esenciales y evaluar si cuentan con medidas adecuadas para responder y recuperarse ante una posible interrupción de los servicios. También está prevista una ampliación de la revisión específica sobre gestión de cambios de TIC de 2026. Asimismo, la Supervisión Bancaria del BCE informará a las entidades pertinentes de los riesgos señalados por el supervisor principal en sus recomendaciones a los proveedores terceros esenciales de servicios de TIC, con el fin de que las entidades también incluyan esos riesgos en sus sistemas de gestión de riesgos derivados de terceros[36].
La Supervisión Bancaria del BCE está intensificando sus esfuerzos para reforzar su comprensión de los riesgos relacionados con la IA en el sector bancario y en el sector público. Además de la cooperación continua con las autoridades de supervisión de la IA, esto podría implicar un diálogo estructurado entre bancos y supervisores para fomentar el intercambio de experiencias sobre aspectos nuevos, como la relevancia prudencial de los riesgos relacionados con la IA, la precisión y explicabilidad de los modelos, la calidad de los datos de entrada y la cuantificación de los beneficios derivados de los casos de uso de la IA. Asimismo, se llevarán a cabo revisiones piloto, tanto a distancia como in situ, para examinar cómo los marcos de gobernanza y gestión de riesgos de un número limitado de bancos apoyan el despliegue de la IA, y evaluar si los riesgos subyacentes están adecuadamente controlados y alineados con los objetivos estratégicos y el apetito de riesgo de las entidades.
Actividades de supervisión previstas en relación con estas prioridades
- Estrategia a nivel de todo el sistema para abordar las deficiencias materiales relacionadas con los riesgos de TIC y las medidas identificadas en actividades anteriores
- Dos campañas de inspecciones in situ sobre gestión de ciberseguridad y gestión de riesgos derivados de terceros
- Pruebas de penetración basadas en amenazas, en consonancia con los requisitos del DORA
- Revisión específica sobre gestión de cambios de TIC
- Revisión específica sobre las dependencias de proveedores de servicios en la nube de los bancos
- Encuesta sobre preparación para la computación cuántica con el fin de evaluar el grado de preparación de las entidades para la migración a la criptografía postcuántica
- Análisis horizontal de los planes de acción de los bancos en relación con los modelos de IA de última generación y actividades de seguimiento específicas
- Diálogo estructurado con el sector centrado en los casos de uso de la IA y las implicaciones conexas en materia de gobernanza y gestión de riesgos, complementado con misiones piloto a distancia e in situ
Capacidades de presentación de informes sobre riesgos y sistemas de información relacionados sólidos
Objetivo estratégico: Para promover una gestión de riesgos adecuada y una adopción de decisiones eficaz, las entidades supervisadas deben redoblar sus esfuerzos para remedir con eficacia y rapidez las deficiencias materiales identificadas en sus marcos de RDARR. También deben adaptarlos a las expectativas supervisoras establecidas en la Guía del BCE para una eficaz agregación de datos sobre riesgos y presentación de informes de riesgos y en los principios para una eficaz agregación de datos sobre riesgos y presentación de informes de riesgos del Comité de Supervisión Bancaria de Basilea (CSBB 239).
Los avances tecnológicos y el entorno geopolítico incierto ponen de relieve la importancia fundamental de unas capacidades sólidas de RDARR en los bancos. Disponer de información oportuna y precisa, que es esencial para asegurar una dirección estratégica y gestión de riesgos eficaces por parte de las entidades, especialmente en tiempos de crisis, sigue siendo crucial en el actual entorno de incertidumbre. Al mismo tiempo, el rápido avance de la innovación tecnológica y la creciente adopción de la IA están creando fuertes incentivos para que los bancos den prioridad a la calidad de los datos, a una mayor automatización y a la modernización de sus arquitecturas de TI. Esto no solo sitúa a las capacidades de RDARR como una pieza clave del cumplimiento normativo, sino que también representa un sólido argumento de negocio para que muchas entidades impulsen sus iniciativas de innovación.
Las entidades supervisadas han logrado importantes avances en la subsanación de las vulnerabilidades relacionadas con las capacidades de RDARR, impulsados en parte por una mayor atención supervisora. No obstante, sigue siendo necesario redoblar los esfuerzos de remediación actuales. El seguimiento supervisor de los progresos de los bancos en relación con la estrategia de remediación a escala del sistema indica que las entidades supervisadas están prestando mayor atención a la subsanación de las deficiencias en materia de RDARR y a la aplicación de los principios del CSBB 239[37]. Los programas de remediación plurianuales se están implantando progresivamente y muestran una mayor implicación de los órganos de dirección. Al mismo tiempo, persisten deficiencias materiales, entre ellas las relacionadas con las arquitecturas de TI y de datos, el linaje de datos, los controles de calidad de los datos, una dependencia excesiva de procesos manuales y problemas recurrentes en la presentación de información supervisora. Los riesgos de ejecución siguen siendo elevados, dada la complejidad y los largos plazos de los programas de transformación. Estas deficiencias también se reflejan en unas puntuaciones del PRES en relación con las capacidades de RDARR persistentemente débiles[38].
De cara al futuro, los supervisores seguirán centrando su atención en asegurar la eficacia de los esfuerzos de remediación. Se espera que estos esfuerzos se intensifiquen durante el próximo año, dado el elevado número de medidas supervisoras graves relacionadas con las capacidades de RDARR que deberán implementarse antes de finales de 2026 y 2027. Los supervisores continuarán vigilando de cerca los progresos de las entidades como parte de la estrategia de RDARR a escala del sistema, centrándose en las deficiencias más importantes y con arreglo a los plazos debatidos y acordados. Algunas inspecciones in situ de seguimiento también se centrarán en evaluar la subsanación efectiva de las deficiencias más complejas identificadas en revisiones anteriores. En caso necesario, los supervisores harán pleno uso de las facultades de supervisión disponibles para alentar el cumplimiento por parte de las entidades en el futuro. Asimismo, se llevarán a cabo inspecciones in situ específicas en aquellas entidades supervisadas para las que sea necesario actualizar la evaluación de las capacidades de RDARR o en las que aún no se haya realizado esa evaluación.
Actividades de supervisión previstas en relación con estas prioridades
- Continuación de la estrategia de remediación para las medidas supervisoras graves relacionadas con las capacidades de RDARR
- Inspecciones in situ específicas centradas en los marcos de RDARR para las entidades que requieran una evaluación adicional, junto con inspecciones in situ específicas de seguimiento para tratar deficiencias graves identificadas anteriormente
Banco Central Europeo 2026
Apartado de correos 60640 Fráncfort del Meno, Alemania
Teléfono +49 69 1344 0
Sitio web www.bankingsupervision.europa.eu
Todos los derechos reservados. Se permite la reproducción para fines docentes o sin ánimo de lucro, siempre que se cite la fuente.
En el Glosario del MUS (disponible solo en inglés) puede consultarse la terminología específica utilizada.
HTML ISBN 978-92-899-8047-0, ISSN 2599-8439, doi:10.2866/8582345, QB-01-26-243-ES-Q
Véase Aggregated results of the 2026 SREP, BCE, noviembre de 2026.
Véase El BCE publica los resultados de la prueba de resistencia inversa sobre riesgo geopolítico de 2026, nota de prensa, BCE, julio de 2026, y Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, The Supervision Blog, 11 de septiembre de 2026.
Para más información sobre los programas de trabajo y la definición de las actividades de supervisión, véase el «Recuadro 1: El ciclo de supervisión: planificación integrada de las actividades de supervisión», Prioridades supervisoras 2026-2028, BCE, 2025.
Véase «Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision», BCE, diciembre de 2025.
Véase «Oil Market Report», Agencia Internacional de la Energía, marzo de 2026.
Véase «Proyecciones macroeconómicas elaboradas por los expertos del BCE para la zona del euro», septiembre de 2026, BCE.
Ibid.
Véase Financial Stability Review, BCE, noviembre de 2026.
Véase la «Declaración de política monetaria», BCE, septiembre de 2026.
Véase Financial Stability Review, BCE, noviembre de 2026.
Véase Hielkema, P., «Insurance protection gaps in a changing climate», Autoridad Europea de Seguros y Pensiones de Jubilación, abril de 2026.
Véase Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. y Zachmann, G., «Planning for the rising fiscal costs of climate disasters», Policy Brief, 13/2026, Bruegel, 16 de junio de 2026.
Véase Financial Stability Review, BCE, noviembre de 2026.
Ibid.
Ibid.
Véase «Afrontar el impacto del riesgo geopolítico» en el sitio web de supervisión bancaria del BCE.
Véase Aggregated results of the 2026 SREP, BCE, noviembre de 2026.
Véase «Stress in global private credit markets and its implications for euro area financial stability», Financial Stability Review, BCE, mayo de 2026.
Véase «Counterparty credit risk exploratory scenario exercise – Final results», BCE, agosto de 2025.
Véase «Complex exposures to private equity and credit funds require sophisticated risk management», Supervision Newsletter, BCE, 13 de noviembre de 2024.
Véase «Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results», BCE, julio de 2026.
Véase «Aggregated results of the 2026 SREP», BCE, noviembre de 2026.
Véase «The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration», nota de prensa, Autoridad Bancaria Europea, 11 de junio de 2026.
Véase «El BCE pone en marcha las evaluaciones por procedimiento acelerado para las operaciones de capital y de titulización», nota de prensa, BCE, 19 de diciembre de 2025.
Las transferencias significativas del riesgo pueden hacer que las entidades dependan excesivamente de inversores no bancarios, lo que las expone al riesgo de refinanciación, y la interconexión con inversores apalancados y un menor seguimiento posterior pueden socavar la transferencia real del riesgo.
Véase «WMO confirms 2025 was one of warmest years on record», nota de prensa, Organización Meteorológica Mundial, 14 de enero de 2026, y «European State of the Climate report», Comisión Europea, 2025.
Véase «Too hot to grow:The economic costs of extreme heat », Allianz Research, 28 de mayo de 2026.
Véase «Transition Finance Tracker», MSCI Institute, 2026.
Véase Trust, S. et al., «Planetary Solvency – finding our balance with nature», Institute and Faculty of Actuaries, University of Exeter, enero de 2025.
Véase Elderson, F., «Strengthening operational resilience for the age of AI», discurso inaugural en la Conferencia Europea de Finanzas de Goldman Sachs 2026, 3 de junio de 2026.
Véase Aldasoro, I., Auer, R., Frost, J. y Perez-Cruz, F., «A Mythos moment? Frontier AI and cyber risk», BIS Bulletin, nº 129, Banco de Pagos Internacionales, julio de 2026.
Véase «Risk Assessment Report – June 2026», Autoridad Bancaria Europea, junio de 2026.
Véase Aggregated results of the 2026 SREP, BCE, noviembre de 2026.
Véase Aggregated results of the 2026 SREP, BCE, noviembre de 2026.
Véase «Timely remediation for more resilient banks», Supervision Newsletter, BCE, 12 de agosto de 2026.
En consonancia con el capítulo V, sección II del Reglamento sobre la resiliencia operativa digital de la UE: marco de supervisión de los proveedores terceros esenciales de servicios de TIC
La estrategia fue aprobada por el Consejo de Supervisión en diciembre de 2024 tras la publicación de la Guía del BCE para una eficaz agregación de datos sobre riesgos y presentación de informes de riesgos y formaba parte de los programas de trabajo de las prioridades supervisoras 2026-2028.
Véase «Aggregated results of the 2026 SREP», BCE, noviembre de 2026.