


2027–2029 m. priežiūros prioritetai
1 Įžanga
2027–2029 m. priežiūros prioritetai nustatyti pagal ECB Bankų priežiūros tarnybos ateinantiems trejiems metams parengtą vidutinio laikotarpio strategiją. Šiuos prioritetus nustato Priežiūros valdyba, remdamasi išsamiu rizikos įvertinimu. Jie peržiūrimi kasmet, siekiant atsižvelgti į rizikos aplinkos pokyčius, pažangą, įgyvendinant anksčiau nustatytus tikslus ir priežiūros veiksmų, pavyzdžiui, priežiūrinio tikrinimo ir vertinimo proceso (angl. supervisory review and evalution process, SREP), rezultatus[1]. Ši metinė peržiūra užtikrina į ateitį orientuotą ir rizika grindžiamą praktiką ir dėl to lengviau efektyviai paskirstyti išteklius. Be to, priežiūros veiksmai bankams tampa skaidresni, o prioritetai – lanksčiau pritaikomi kintant rizikos aplinkai.
Nepaisant didelių iššūkių, Europos bankų sektorius per pastaruosius metus įrodė esąs labai atsparus, o tai užtikrino tvirti kapitalo ir likvidumo rezervai, stabili turto kokybė ir didelis pelningumas. Geopolitiniai įvykiai, įskaitant karinius konfliktus ir didėjančias prekybos kliūtis, sukėlė didelių makrofinansinių sunkumų euro zonos ekonomikos augimui, didindami infliacinį spaudimą ir neapibrėžtumą. Tvirti pagrindai leido bankams įveikti šiuos išorės sukrėtimus ir kartu veiksmingai palaikyti ekonomiką. 2026 m. teminio testavimo nepalankiausiomis sąlygomis rezultatai dar kartą patvirtina bankų gebėjimą pasirengti nepalankiems scenarijams ir juos įveikti labai neapibrėžtoje aplinkoje. Iš tiesų dauguma bankų savo geopolitinius scenarijus prasmingai susiejo su rizikos veiksniais ir parodė, kad gerai supranta šių veiksnių perdavimo kanalus. Tačiau kai kurie bankai turi padidinti detalumą ir scenarijų jautrumą, kad galėtų savo scenarijus nuosekliai susieti su mokumo ir likvidumo rodikliais, parengti apdairumu pagrįstas balanso prognozes ir numatyti realistiškus rizikos mažinimo veiksmus[2].
Vis dėlto Europos bankai susiduria su vis didesniais iššūkiais dėl vis sudėtingesnės ir sparčiai kintančios aplinkos, kuriai būdingas padidėjęs neapibrėžtumas ir nuolatinė mažos tikimybės didelio poveikio rizika, todėl būtina apdairiai prisiimti riziką ir patikimai ją valdyti. Nors iki šiol sektorius įrodė esąs atsparus, gali šiek tiek užtrukti, kol geopolitinių sukrėtimų poveikis kartu su labiau struktūrinėmis tendencijomis, pavyzdžiui, su klimatu ir gamta susijusiomis rizikomis ir technologijų pažanga, atsispindės bankų balansuose. Tai priklauso nuo specifinio sukrėtimų pobūdžio, taip pat nuo jų poveikio persidavimo ekonomikai, finansų rinkoms ar pavieniams bankams spartos ir masto. Be to, bankai turi atsižvelgti į tai, kad dar labiau ribotos fiskalinės galimybės gali apriboti valdžios institucijų pajėgumą sušvelninti būsimų sukrėtimų padarinius. Šiomis aplinkybėmis tvirtas vidaus valdymas, apdairus rizikos valdymas ir pakankami kapitalo bei likvidumo rezervai yra labai svarbūs siekiant užtikrinti, kad bankai galėtų atlaikyti būsimus sukrėtimus ir kartu toliau teikti finansavimą namų ūkiams ir įmonėms. Labai svarbus ir operacinis atsparumas, nes bankai prisitaiko prie sparčios skaitmeninės transformacijos ir besiformuojančių technologijų, pavyzdžiui, pažangaus dirbtinio intelekto (DI), dėl kurių atsiranda naujų pažeidžiamumo sričių, įskaitant priklausomybę nuo trečiųjų šalių paslaugų tiekėjų ir padidėjusią kibernetinę riziką. Todėl bankai turi ir toliau lanksčiai dorotis su šiais iššūkiais, kartu užtikrindami savo ypatingos svarbos paslaugų tęstinumą ir atitiktį reguliavimo reikalavimams, pavyzdžiui, ES skaitmeninės veiklos atsparumo aktui (SVAA).
2027–2029 m. priežiūros prioritetai iš esmės panašūs į praėjusių metų prioritetus. Kaip ir ankstesniais metais, juose siekiama išlaikyti pusiausvyrą tarp tęstinumo ir būtinybės reaguoti į kylančią riziką ir naujas pažeidžiamumo sritis. Visų pirma šiais prioritetais pabrėžiama būtinybė bankams stiprinti savo finansinį atsparumą geopolitinei rizikai ir makrofinansiniams sukrėtimams (1 prioritetas), taip pat stiprinti savo operacinį atsparumą bei informacinių ir ryšių technologijų (IRT) pajėgumus reaguojant į kylančias grėsmes (2 prioritetas). Kiekvienas prioritetas skirtas konkrečioms pažeidžiamumo sritims, kurioms buvo nustatyti specialūs strateginiai tikslai ir parengtos specialiai pritaikytos darbo programos, siekiant stiprinti atsparų Europos bankų sektorių, galintį prisitaikyti prie vis sudėtingesnės rizikos aplinkos[3].
1 pav.
2027–2029 m. priežiūros prioritetai
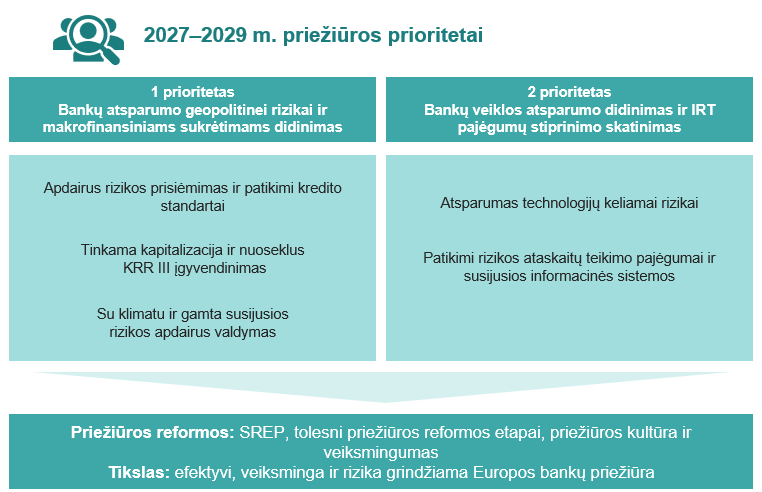
Šaltinis: ECB.
Priežiūros prioritetai skirti spręsti aktualiausias bankų pažeidžiamumo sritis ir skatinti nuoseklesnį ir veiksmingesnį jungtinių priežiūros grupių (JPG) veiklos, susijusios su kompleksine rizika, planavimą. Jais grindžiamas priežiūros planavimas, atspindintis tiek visos sistemos prioritetus, tiek labiau specifines, konkrečioms įstaigoms būdingas problemines sritis, ir padeda priežiūros institucijoms paskirstyti išteklius pagal iš anksto nustatytus priimtinos rizikos lygius. Siekiant didinti veiksmingumą ir sinergiją Europos bankų sektoriaus lygmeniu, priežiūros prioritetai rengiami glaudžiai bendradarbiaujant su nacionalinėmis kompetentingomis institucijomis ir kitomis Europos institucijomis, visų pirma Europos bankininkystės institucija ir Bendra pertvarkymo valdyba. Nacionalinėms priežiūros institucijoms, prižiūrinčioms mažiau svarbias įstaigas, visos sistemos masto priežiūros prioritetai yra naudingas orientyras nustatant proporcingas priežiūros strategijas. Aiškus šių prioritetų komunikavimas yra itin svarbus siekiant puoselėti Europos bankų priežiūros skaidrumą bei nuoseklumą, be to, padeda bankams suprasti priežiūrinius lūkesčius.
Visoje sistemoje taikomas požiūris į prioritetų nustatymą yra labai svarbus vykdant dabartines priežiūros reformas ir užtikrinant, kad Europos bankų priežiūra ir toliau būtų veiksminga, efektyvi ir gebanti reaguoti į kintančioje finansų aplinkoje kylančias rizikas[4]. Šiomis reformomis, įskaitant SREP pertvarką, tolesniems priežiūros reformos etapams skirtą projektą ir priežiūros kultūros bei veiksmingumo vertinimą, siekiama supaprastinti procesus ir skatinti rizika grindžiamą priežiūrą. Priežiūros prioritetai nustato ECB strateginio planavimo kryptis, taigi tiesiogiai prisideda prie reformų tikslų įgyvendinimo, nes jais daugiausia dėmesio skiriama svarbiausioms rizikoms, skatinant laiku ir veiksmingai valdyti viso bankų sektoriaus pažeidžiamumo sritis. Vadovaudamosi šiais prioritetais vykdant konkrečią veiklą, pavyzdžiui, patikrinimus vietoje ir horizontalias peržiūras, priežiūros institucijos remiasi priimtinos rizikos sistema, kurioje šie bendrieji prioritetai derinami su konkrečioms įstaigoms skirtais vertinimais. Ši pusiausvyra tarp tiek visai sistemai, tiek konkrečioms įstaigoms būdingų rizikų bei prioritetų leidžia racionalizuoti priežiūros veiksmus ir riboti pasekmes atskiriems bankams, tuo pačiu stiprinant bendrą Europos bankų sektoriaus atsparumą ir stabilumą.
2 Rizikos vertinimas ir 2027–2029 m. priežiūros prioritetai
2.1 Geopolitinė ir makrofinansinė aplinka
Pasireiškianti geopolitinė rizika, didėjančios prekybos kliūtys ir augantis pasaulinis susiskaidymas ir toliau kelia grėsmę euro zonos ir jos bankų sektoriaus makroekonominėms perspektyvoms. Dėl konflikto Artimuosiuose Rytuose sustiprėjo pasaulinis nestabilumas, o tai sukėlė suvokiamos rizikos šuolį, staigų finansų rinkų perkainojimą ir padidino ekonominės politikos neapibrėžtumą Europoje. Tai dar labiau didina esamą įtampą prekybos srityje ir ilgalaikius Rusijos karo prieš Ukrainą padarinius. Konfliktas Artimuosiuose Rytuose gerokai sutrikdė naftos ir dujų rinkas, o tai lėmė didžiausią tiekimo sukrėtimą per visą naftos rinkos istoriją[5]. Nors tiesioginis poveikis Europos bankų sektoriui iki šiol buvo nedidelis, tolesnis padėties Artimuosiuose Rytuose aštrėjimas ir uždelstas antrinis poveikis, galintis pasireikšti, pavyzdžiui, per akcijų ir obligacijų rinkas, didesnę infliaciją ir lėčiau augančią ekonomiką, ateityje galėtų neigiamai paveikti bankų turto kokybę ir atsparumą.
Euro zonos ekonomika įrodė esanti atspari konflikto Artimuosiuose Rytuose sukeltam energetiniam sukrėtimui, tačiau neapibrėžtumas tebevyrauja, o bendroji infliacija, kaip prognozuojama, trumpuoju laikotarpiu ir toliau viršys ECB siekiamą 2 % lygį[6]. Nepaisant pirmąjį pusmetį fiksuoto atsparumo, dėl besitęsiančio konflikto Artimuosiuose Rytuose ir nuolatinių energijos rinkų svyravimų euro zonos ekonominės perspektyvos trumpuoju laikotarpiu tebėra labai neapibrėžtos. Numatoma, kad vidutiniu laikotarpiu vidaus paklausa ir toliau bus pagrindinė euro zonos ekonomikos augimo varomoji jėga, kurią skatins atsigaunančios realiosios pajamos, atspari darbo rinka ir didėjančios valdžios sektoriaus išlaidos infrastruktūrai ir gynybai, taip pat su DI susijusios investicijos[7]. Tačiau dėl pakilusių energijos kainų ir griežtesnių finansavimo sąlygų padidėjo fiskalinis pažeidžiamumas ir buvo apribotas vyriausybių pajėgumas apsaugoti namų ūkius ir įmones nuo būsimų sukrėtimų [8]. Kartu su padidėjusiu neapibrėžtumu šie neišnykę fiskaliniai iššūkiai gali sukurti neigiamą grįžtamąjį ryšį tarp valstybių, finansų rinkų ir realiosios ekonomikos.
Tebėra didelė rizika, kad euro zonos ekonomikos augimas bus lėtesnis, visų pirma dėl išaugusios geopolitinės įtampos[9]. Bet koks tolesnis energijos tiekimo sutrikimas gali sustiprinti infliacinį spaudimą, sumažinti realiąsias pajamas ir apriboti investicijas. Pablogėjus padėčiai pasaulio finansų rinkose gali sumažėti kreditų pasiūla ir paklausa, o dėl atsinaujinančių prekybos nesutarimų gali paaštrėti tiekimo grandinės sutrikimai, susitraukti eksportas ir sumažėti vartojimas bei investicijos. Nemažėjantis geopolitinis neapibrėžtumas, kylantis dėl Rusijos karo prieš Ukrainą ir dėl kitų tebevykstančių konfliktų, augančios gynybos išlaidos ir suvaržytos fiskalinės galimybės trukdo vyriausybėms spręsti struktūrines problemas, susijusias su skaitmeninimu, mažu našumo augimu, visuomenės senėjimu ir klimato kaita[10]. Dėl vis dar didelio draudimo apsaugos atotrūkio[11] kartu su ribotomis prisitaikymo prie klimato kaitos paskatomis įmonėms, nuostoliai dėl su klimatu susijusių ir gaivalinių nelaimių vis labiau perkeliami į viešuosius balansus, o tai daro dar didesnį spaudimą fiskaliniams ištekliams ir sustiprina neigiamą grįžtamąjį ryšį[12]. Sąveika tarp pažeidžiamumo sričių skirtingose rinkose (pvz., didelio pajamingumo skolos VP, finansavimo skolintomis lėšomis, su DI susijusių akcijų), istoriškai aukšto valstybės skolos lygio ir griežtėjančių finansavimo sąlygų gali sukelti sisteminį nestabilumą tuo metu, kai dėl struktūrinio fiskalinio disbalanso būtų apribota potenciali viešojo sektoriaus parama sisteminės krizės atveju.
Neslūgstanti ar net stiprėjanti geopolitinė įtampa, fiskalinis disbalansas ir dėl radikalų poveikį darančių technologijų, tokių kaip dirbtinis intelektas, kylanti rizika gali tapti išbandymu finansų rinkos nuotaikoms[13]. Konfliktas Artimuosiuose Rytuose 2026 m. kovo mėn. sukėlė staigų perkainojimą finansų rinkose, ypač nuosavo kapitalo rinkose, tačiau rinkos greitai atsigavo. Nuosavybės kapitalo vertės sumažėjo, tačiau jos ir toliau priklauso nuo ambicingų pelno lūkesčių, ypač technologijų sektoriuje[14]. Padidėjo rinkos koncentracija ir sustiprėjo sąsajos tarp keleto didelių technologijų įmonių, todėl pasaulinės akcijų rinkos tapo jautresnės sukrėtimams, kuriuos sukelia pavienės įmonės. Finansų rinkos tebėra pažeidžiamos staigių pokyčių, kuriuos lemia dideli su nuosavu kapitalu susiję pelno lūkesčiai, koncentruotos pozicijos ir su DI susiję sutrikimai, o padėtį dar labiau apsunkina ne bankų finansų įstaigų pažeidžiamumo sritys. Nors euro zonos bankų ir ne bankų finansų įstaigų tarpusavio ryšiai toliau stiprėja, manoma, kad pagrindiniai rizikos veiksniai daugiausia aktualūs tik keliems bankams. Tačiau šios tarpusavyje susijusios pozicijos gali padidinti pažeidžiamumo sritis sistemos lygmeniu, ypač nepalankiausiomis rinkos sąlygomis, o šalutinis poveikis gali persiduoti kitoms finansų įstaigoms ir rinkoms.
2.2 1 prioritetas. Bankų atsparumo geopolitinei rizikai ir makrofinansiniams sukrėtimams didinimas
Nepalankūs išorės veiksniai, susiję su geopolitine ir makrofinansine aplinka, ir toliau kelia grėsmę Europos bankų sektoriaus finansiniam atsparumui, todėl reikia tikslingai sutelkti priežiūrą į šią sritį. Kadangi tikėtina, kad prastesnės euro zonos makroekonominės perspektyvos bankų turto kokybę paveiks tik po kurio laiko, labai svarbu, kad bankai išlaikytų patikimus skolinimo standartus ir griežtai valdytų kredito riziką. Be to, dėl bankų stiprėjančių sąsajų su ne bankų finansų įstaigų sektoriumi būtina vykdyti nuodugnų priežiūrinį tikrinimą, ir ypač tų bankų, kurie turi dideles pozicijas rizikingesnių sandorio šalių, pavyzdžiui, dėl didesnio sverto, atžvilgiu[15]. Be to, tebėra labai svarbu, kad bankai veiksmingai įgyvendintų KRR III ir KRD VI dokumentų rinkinį, kad suderintų savo kapitalo reikalavimus su faktine prisiimama rizika. Todėl priežiūros institucijos ir toliau daugiausia dėmesio skirs tiksliam bankų pagal riziką įvertinto turto apskaičiavimui, ypač taikydamos detalesnius ir rizikai jautresnius standartizuotus metodus. Be to, su klimatu ir gamta susijusios pozicijos tebėra pagrindinė pažeidžiamumo sritis, nes rizika tebedidėja, o bankai ir toliau susiduria su sunkumais integruodami šią riziką į savo rizikos valdymo sistemas ir apdairų pertvarkos planavimą.
Per pastaruosius metus išaugusi geopolitinė rizika tebėra viena pagrindinių ECB priežiūros prioritetų sričių. Geopolitinė rizika, kaip kompleksinis rizikos veiksnys, daro poveikį tiek bankų finansiniam, tiek operaciniam atsparumui, nes ji plinta keliais kanalais vienu metu[16], todėl į ją atsižvelgiama tiek vykdant su prioritetais susijusią, tiek įprastinę priežiūros veiklą.
Apdairus rizikos prisiėmimas ir patikimi kredito standartai
Strateginis tikslas: siekdami apdairaus rizikos prisiėmimo, prižiūrimi subjektai turėtų toliau taikyti patikimus kredito standartus ir rizika grindžiamą kainodarą, prisitaikyti prie makrofinansinių pokyčių ir konkrečiai įstaigai būdingų aplinkybių, taip pat veiksmingai valdyti riziką, kylančią dėl reikšmingų pozicijų didesnės rizikos ne bankų finansų įstaigų atžvilgiu.
Nepaisant išorės iššūkių ir skirtumų šalių lygmeniu, pastaraisiais metais Europos bankų sektorius pranešė apie stabilią turto kokybę. Neveiksnių paskolų ir viso paskolų portfelio santykis ir toliau buvo mažas, o tai lėmė tvirtas privačiojo sektoriaus pagrindas ir stabili darbo rinka. Nors kai kuriose šalyse bankai susidūrė su reikšmingu turto kokybės pablogėjimu, ypač mažųjų ir vidutinių įmonių segmente, daugumos turto klasių rodikliai pagerėjo. Išimtis buvo vartojimo kreditai – neveiksnių paskolų ir 2 rizikos lygio rodikliai gerokai padidėjo, o skolinimo standartai šiame segmente toliau griežtėjo. Be to, būsto paskolų portfeliai liko atsparūs, o neveiksnių paskolų ir viso paskolų portfelio santykis buvo žemas dėl kylančių būsto kainų. Nors yra ženklų, kad sąlygos komercinės paskirties nekilnojamojo turto rinkose stabilizavosi, tebėra neapibrėžtumo ir lėtesnio augimo rizika, visų pirma, susijusi su refinansavimo poreikiais, projektų plėtros finansavimu, turto vertinimu ir vėliau pasireiškiančia kredito rizika. Vertinant ateities perspektyvas, pažymėtina, kad dabartinė geopolitinė aplinka, kuriai būdingas didelis ir ilgalaikis energetinis sukrėtimas, padidėjusi tarptautinė konkurencija ir užsitęsęs netikrumas dėl muitų, kelia riziką įmonių balansams, visų pirma daug energijos suvartojančiuose sektoriuose, pavyzdžiui, apdirbamosios gamybos, įskaitant automobilių ir cheminių medžiagų sektorius. Kiti sektoriai, pavyzdžiui, transporto ir žemės ūkio, taip pat gali susidurti su iššūkiais dėl tiekimo grandinių sutrikimų, didėjančių gamybos sąnaudų, taip pat ekstremalių meteorologinių reiškinių. Todėl, atsižvelgiant į šiuos pokyčius, būtina užtikrinti patikimą kredito rizikos valdymą – tai sritis, kurią 2026 m. SREP rezultatų ataskaitoje buvo nurodyta tobulinti[17]. Nors pastarojo meto sukrėtimų poveikio bankų balansams dar nematyti, daugumos bankų su rizika susijusios sąnaudos jau padidėjo, nors ir tebėra artimos ilgalaikiam vidurkiui, o dėl papildomų sukrėtimų bankams gali tekti ateityje didinti atidėjinius.
Atsižvelgiant į šią sudėtingą perspektyvą, labai svarbu, kad bankai taikytų apdairius kreditų suteikimo standartus ir laikytųsi patikimos rizikos valdymo praktikos. 2026 m. ECB Bankų priežiūros tarnyba atliko teminę peržiūrą, kad įvertintų prižiūrimų subjektų paskolų išdavimo standartus, ypatingą dėmesį skirdama naujoms paskoloms. Taigi bankai galėtų pasinaudoti šios peržiūros išvadomis ir palyginti savo ir panašių įstaigų taikomą praktiką, sustiprinti norimos prisiimti rizikos sistemas ir geriau suderinti savo veiklą su priežiūriniais lūkesčiais. Ateityje tolesnės priežiūros iniciatyvos, kurias sudaro tikslinė dokumentinė priežiūra ir patikrinimai vietoje, bus grindžiamos šios teminės peržiūros rezultatais, siekiant imtis veiksmų dėl bankų, kurių veikla nukrypsta nuo normos. Vykdant dokumentinę priežiūrą daugiausia dėmesio bus skiriama bankų atliekamiems skolininkų kreditingumo vertinimams gyvenamosios paskirties nekilnojamojo turto ir įmonių segmentuose.
Priežiūros institucijoms vis didesnį susirūpinimą kelia bankų pozicijos labiau pažeidžiamų ir rizikingesnių ne bankų finansų įstaigų atžvilgiu, nors šiuo metu jos turėtų būti laikomos reikšmingomis tik kelių bankų atveju. Šios pozicijos visų pirma atsiranda dėl kapitalo rinkos paslaugų, pavyzdžiui, vertybinių popierių įsigijimo finansavimo sandorių ir išvestinių finansinių priemonių sandorių, dėl kurių kyla sandorio šalies kredito rizika. Ši rizika padidėja didelio kintamumo laikotarpiais ir, jei ji pasireikštų, gali plačiau išplisti finansų rinkoje. Be to, bankai gali turėti pozicijų ne bankų finansų įstaigose per finansavimo kanalus, kredito linijas arba tiesioginį skolinimą, įskaitant privačias rinkas. Per praėjusius metus bankų vykdytų sandorių su ne bankų finansų įstaigomis apimtis padidėjo ir daugiausia yra sutelkta keliose įstaigose, o sandorio šalies kredito rizika sektorių lygmeniu tebėra iš esmės nedidelė. 2026 m. pradžioje susirūpinus dėl pablogėjusios turto kokybės labai padaugėjo pusiau likvidžių ne bankų finansų įstaigų investicinių priemonių išpirkimo prašymų, ypač privačių kreditų srityje, tačiau plataus masto pablogėjimo nepastebėta, o bankų tiesioginės pozicijos tebėra nedidelės[18].
Pastaraisiais metais suintensyvėjo bankų ir ne bankų finansų įstaigų tarpusavio sąsajų priežiūrinis tikrinimas. Atlikus keletą peržiūrų nustatyta bankų vykdomo sandorio šalies kredito rizikos, pagrindinių tarpininkų paslaugų ir veiklos privačiose rinkose valdymo trūkumų. Atlikus tiriamąją analizę dėl sandorio šalies kredito rizikos[19], sutelktą į kelias atrinktas įstaigas, paaiškėjo, kad rizikos pozicijos, susijusios su investicinio reitingo neturinčiomis sandorio šalimis, yra sutelktos rizikos draudimo fonduose, privataus kapitalo fonduose ir šeimos turto valdymo įmonėse, o ne bankų finansų įstaigų sandorio šalių užtikrinimo įkaitu lygis buvo palyginti aukštas. Ši analizė taip pat parodė, kad dauguma dalyvaujančių bankų neturėjo specialiai ne bankų finansų įstaigoms skirtų testavimo nepalankiausiomis sąlygomis sistemų ar rizikos limitų. Išsamesnė bankų pozicijų privataus kapitalo ir kredito fonduose analizė atskleidė šių segmentų rizikos valdymo trūkumus[20]. Todėl priežiūros institucijos atliks tikslinius tolesnius patikrinimus, kad įvertintų, kaip bankai įgyvendina rekomendacijas, pateiktas dėl jų rizikos valdymo sistemų, susijusių su fondų finansavimu.
Ateityje priežiūros institucijos toliau atidžiai stebės šiuos rizikos pokyčius ir tai, kaip bankai laikosi priežiūrinių lūkesčių dėl su privačia rinka susijusios veiklos. Vykdant naują patikrinimų vietoje kampaniją daugiausia dėmesio bus skiriama fondų finansavimui, turtu užtikrintam skolinimui ir šešėlinės bankininkystės pozicijoms, visų pirma, susijusioms su privačiu kapitalu, privačiais kreditais ir fondais, investuojančiais į materialųjį turtą. Priežiūros pastangos bus sutelktos į įstaigas, turinčias dideles pozicijas rizikingesnių sandorio šalių atžvilgiu, o ne stengiantis aprėpti visą sistemą.
Su šiais prioritetais susijusi planuojama priežiūros veikla
- Tikslinės bankų kreditingumo vertinimų peržiūros, daugiausia dėmesio skiriant gyvenamosios paskirties nekilnojamojo turto ir įmonių segmentams
- Patikrinimų vietoje kampanija, susijusi su kreditų teikimo standartais, ir tiksliniai patikrinimai vietoje, susiję su paskolų kainodara
- Tiksliniai tolesni veiksmai, skirti stebėti, kaip bankai laikosi rekomendacijų rizikos valdymo sistemoms dėl fondų finansavimo
- Patikrinimų vietoje kampanija, susijusi su fondų finansavimu, turtu užtikrintu skolinimu ir ne bankų finansų įstaigų pozicijomis
Tinkama kapitalizacija ir nuoseklus KRR III įgyvendinimas
Strateginis tikslas: prižiūrimi subjektai turėtų pasirengti ir patikimai planuoti kapitalą, atsižvelgdami į galimą neigiamų makrofinansinių ir geopolitinių sukrėtimų poveikį, ir užtikrinti, kad naujieji KRR III reikalavimai būtų tinkamai įgyvendinami.
Nors pakankamas kapitalo rezervas padeda bankams likti atspariems neigiamų sukrėtimų poveikiui, į ateitį orientuotas rizikos valdymas ir patikimas kapitalo planavimas tebėra labai svarbūs. 2025 m. pasiekę aukščiausią lygį dėl didelio pelningumo, bendri Europos bankų sektoriaus kapitalo pakankamumo rodikliai 2026 m. iš esmės nepakito, todėl sistemos lygmeniu sukaupti patikimi rezervai. Tačiau dabartinėmis neapibrėžtomis aplinkybėmis padidėjusi mažai tikėtinų didelio poveikio įvykių tikimybė pabrėžia apdairaus ir į ateitį orientuoto planavimo būtinybę. 2026 m. atvirkštinio testavimo nepalankiausiomis geopolitinės rizikos sąlygomis rezultatai atskleidė, kad bankai iš esmės gerai supranta perdavimo kanalus, darančius poveikį jų mokumui, likvidumui ir pajamų šaltiniams. Vis dėlto daugeliui testavimo nepalankiausiomis sąlygomis sistemų nepavyko tiksliai nustatyti mokumo ir likvidumo sąveikos. Be to, nustatyta trūkumų, susijusių su scenarijų pritaikymu mokumo rodikliams, rizikos mažinimo veiksmų įgyvendinamumu ir prielaidomis dėl balansų išplėtimo sisteminių krizių metu[21]. 2026 m. SREP rezultatai taip pat atskleidė įsisenėjusius kapitalo planavimo sistemų ir prognozių tikslumo trūkumus[22].
Ateityje priežiūros institucijos toliau vertins bankų vidaus kapitalo pakankamumo vertinimo procesus (ICAAP), daugiausia dėmesio skirdamos kapitalo prognozėms ir nepalankių scenarijų valdymui. 2027 m. ES mastu vykdant testavimą nepalankiausiomis sąlygomis bus toliau vertinamas bankų atsparumas, pirmą kartą kartu su makrofinansiniais sukrėtimais įtraukiant ir su klimato kaita susijusią pertvarkos riziką ir fizinę riziką[23].
KRR III sistema siekiama stiprinti bankų gebėjimą atlaikyti ekonominius sukrėtimus, nors šios sistemos tikslingas ir nuoseklus įgyvendinimas tebėra sudėtingas uždavinys. Nustačius, kuriems bankams reikalinga atidesnė priežiūra, 2026 m. pradėta tikslinė horizontalioji priežiūros veikla ir patikrinimai vietoje, siekiant palyginti bankų praktiką ir įvertinti, ar standartizuoti metodai, taikomi apskaičiuojant pagal riziką įvertintą turtą kredito rizikos ir operacinės rizikos srityse, įgyvendinami tiksliai ir nuosekliai. Ši veikla bus tęsiama 2027 m. ir plečiama, siekiant palaipsniui įtraukti daugiau bankų.
Vykdydama priežiūros reformas, 2026 m. sausio mėn. ECB Bankų priežiūros tarnyba pradėjo taikyti paspartintą procedūrą[24], kad supaprastintų ir suskaitmenintų reikalavimus atitinkančio paprasto ir standartizuoto sintetinio pakeitimo vertybiniais popieriais vertinimą. Kadangi reikalavimus atitinka maždaug 30 % visų sintetinių sandorių, supaprastinimas jau vyksta. Duomenys, surinkti taikant skaitmenizuotą paspartintą procedūrą, naudojami vertinant ne tik atskirus sandorius, bet ir konkrečiam bankui bei sistemai būdingas pažeidžiamumo sritis. Tuo pat metu rengiamas projektas, kuriuo siekiama skaitmeninti pranešimus apie pakeitimą vertybiniais popieriais ne pagal paspartintą procedūrą. Apskritai tebėra labai svarbu, kad priežiūros institucijos vertintų bendrą bankų strategiją, rizikos valdymo ir kapitalo sistemas, kad pakeitimo vertybiniais popieriais keliama rizika[25] būtų tinkamai nustatyta, įvertinta, stebima, apie ją būtų pranešama ir ji būtų valdoma. Atsižvelgdamas į tai, 2027 m. ECB atliks tikslinę atrinktų bankų peržiūrą, kad išnagrinėtų jų reikšmingos rizikos perleidimo strategijas, norimos prisiimti rizikos sistemas, viso sandorių valdymo praktiką ir reikšmingos rizikos perleidimo integravimą į kapitalo planus ir ICAAP scenarijus. Šią horizontaliąją peržiūrą papildys tiksliniai patikrinimai vietoje dėl sintetinio reikšmingos rizikos perleidimo pakeitimo vertybiniais popieriais srityje.
Su šiais prioritetais susijusi planuojama priežiūros veikla
- Pagal kredito riziką įvertinto turto apskaičiavimo pagal standartizuotą metodą tikslinė peržiūra kartu su patikrinimų vietoje kampanija
- Veiklos rodiklio komponento, padedančio apskaičiuoti kapitalo reikalavimus operacinei rizikai padengti, tikslinė peržiūra
- Reikšmingos rizikos perleidimo strategijos ir rizikos valdymo tikslinė peržiūra kartu su reikšmingos rizikos perleidimo sintetinio pakeitimo vertybiniais popieriais tiksliniais patikrinimais vietoje
Su klimatu ir gamta susijusios rizikos apdairus valdymas
Strateginis tikslas: prižiūrimi subjektai turėtų veiksmingai įvertinti ir valdyti trumpalaikę, vidutinės trukmės ir ilgalaikę riziką, kylančią dėl įvairių klimato ir gamtos krizių, ir pašalinti vis dar nepašalintus trūkumus savo atitinkamose rizikos valdymo sistemose.
2025 m. iškastinio kuro sugeneruojamas anglies dioksido kiekispasaulyje pasiekė rekordines aukštumas, o temperatūra toliau kyla, todėl su klimatu ir gamta susijusi rizika ir toliau kelia didelių iššūkių tiek euro zonos ekonomikai, tiek bankams. Ekstremalūs meteorologiniai reiškiniai tampa vis dažnesni ir intensyvesni[26], spaudimas ekonomikos augimui – didėja[27]. Padėtį blogina ir biofizinių bei hidrologinių išteklių, tokių kaip miškai, upių vagos ir požeminio vandens rezervuarai, prastėjanti būklė. Be to, tebėra padidėjusi netvarkingos pertvarkos rizika, nes politikos neapibrėžtumas ir nesutarimai daro poveikį investiciniams sprendimams ir didina pertvarkos išlaidas. Konfliktas Artimuosiuose Rytuose ir pastarojo meto naftos ir dujų tiekimo sutrikimai laikinai padidino iškastinio kuro naudojimą, nes kai kurios šalys, įskaitant ir ES, vėl pradėjo naudoti anglį. Nors susirūpinimas energetinio saugumo klausimais, ekonominės paskatos ir iniciatyvos, kaip antai „AccelerateEU“ ir „Electrification Action Plan“, padeda užtikrinti ilgalaikį perėjimą prie švarios energijos, pertvarka vis dar vyksta vangiai. Dabar manoma, kad dauguma valstybių narių greičiausiai nepasieks savo 2030 m. klimato srities tikslų, o biržinių bendrovių išmetamo teršalų kiekio bendra trajektorija rodo, kad visuotinis atšilimas sieks 3°C[28].
2025 m. pasibaigus ECB penkerių metų klimato ir gamtos rizikos programai, priežiūros institucijos tęsė tolesnius veiksmus, kad būtų pašalinti likę reikšmingi trūkumai. 2025 m. priežiūros institucijos atidžiai stebėjo, kaip tie trūkumai šalinami, be kita ko, vykdydamos tikslinius patikrinimus vietoje. Nors prižiūrimi subjektai apskritai padarė didelę pažangą, vis dar taikomi nevienodi su klimatu ir gamta susijusios rizikos valdymo metodai. Susirūpinimą ir toliau kelia visapusiškos visų reikšmingų portfelių, pozicijų ir rizikos kategorijų aprėpties spragos. Vis dar labai neaišku, koks bus poveikis ateityje, ir tikėtina, kad jis nebus pakankamai įvertintas, nes dabartinėse sistemose į svarbius jį stiprinančius veiksnius, perdavimo kanalus ir švelninimo mechanizmus atsižvelgta tik iš dalies[29]. Priežiūros institucijos, vykdydamos savo įprastą priežiūros veiklą, ėmėsi su nepašalintomis pažeidžiamumo sritimis susijusių tolesnių veiksmų. Į priežiūros praktiką palaipsniui ir tikslingai įtraukti nauji KRR III / KRD VI nustatyti prudenciniai įgaliojimai kartu su EBI aplinkos, socialinės ir valdymo rizikos valdymo gairėse išdėstytais reguliavimo lūkesčiais, apimantys sritis, kurios anksčiau nebuvo įtrauktos į ECB vadovą dėl klimato ir aplinkos rizikos. Siekdama dar labiau padėti bankams pašalinti jų rizikos valdymo sistemų spragas ir imtis priemonių dėl pažeidžiamumo sričių kintančioje rizikos aplinkoje, 2026 m. gegužės mėn. ECB Bankų priežiūros tarnyba atnaujino su klimatu ir gamta susijusios rizikos valdymo gerosios praktikos rinkinį ir ataskaitą dėl su klimatu ir gamta susijusios rizikos testavimo nepalankiausiomis sąlygomis gerosios praktikos.
Ateityje priežiūros institucijos daugiausia dėmesio skirs bankų praktikai, kad būtų sustiprinti jų prudencinio pertvarkos planavimo pajėgumai ir būtų šalinami įsisenėję trūkumai su klimatu ir gamta susijusios rizikos valdymo srityje, daugiau dėmesio skiriant fizinei rizikai. Neformalūs struktūruoti dialogai su atrinktais bankais dėl prudencinio pertvarkos planavimo prasidėjo 2025 m. ir buvo tęsiami 2026 m., be kita ko, atliekant ir patikrinimus vietoje. Taip siekiama didinti bendrą priežiūros lūkesčių supratimą ir sudaryti sąlygas priežiūros institucijoms įvertinti bankų pertvarkos planavimo metodus ir nustatyti tobulintinas sritis. Kitas žingsnis – 2027 m. ECB atliks teminę peržiūrą, kad įvertintų bankų prudencinio pertvarkos planavimo pajėgumus. Priežiūros institucijos taip pat toliau analizuos bankų gebėjimą spręsti dar nepašalintas fizinės rizikos problemas pasirinktoje bankų grupėje. Daugiausia dėmesio bus skiriama bankų pasirengimo fizinei rizikai vertinimui, įskaitant jų gebėjimą ją nustatyti, įvertinti ir į ją reaguoti. Priežiūros institucijos yra užsibrėžusios vidutinio laikotarpio tikslą visapusiškai integruoti su klimatu ir gamta susijusią riziką į visas klasikines bankų rizikos kategorijas reguliarių patikrinimų vietoje metu. Be to, 2028 m. jos ketina ne tik imtis tolesnių veiksmų, susijusių su prudencinio pertvarkos planavimo teminės peržiūros išvadomis, bet ir atlikti tikslinius su vandeniu susijusios rizikos patikrinimus vietoje.
Su šiais prioritetais susijusi planuojama priežiūros veikla
- Bankų prudencinio pertvarkos planavimo pagal KRR III / KRD VI dokumentų rinkinį teminė peržiūra
- Bankų pajėgumų susitvarkyti su tebesitęsiančiais sunkumais, įskaitant su klimatu ir gamta susijusią fizinę riziką, nuodugni analizė
- Tiksliniai patikrinimai vietoje, daugiausia dėmesio skiriant 1) tolesniems veiksmams, susijusiems su prudencinio pertvarkos planavimo temine peržiūra, 2) su vandeniu susijusiai rizikai ir 3) tolesniam su klimatu ir gamta susijusios rizikos integravimui į kredito riziką ir į ICAAP patikrinimus vietoje
2.3 2 prioritetas. Bankų veiklos atsparumo didinimas ir IRT pajėgumų stiprinimo skatinimas
Sparti technologinė pažanga ir didėjančios kibernetinės grėsmės, kurias dar sustiprina dabartinė geopolitinė aplinka, rodo, kad Europos bankų sektorius būtinai turi plėtoti, palaikyti ir prireikus stiprinti savo informacinių ir ryšių technologijų (IRT) bei veiklos atsparumo pajėgumus. Vykdant priežiūros veiklą daugiausia dėmesio bus skiriama bankų pastangoms imtis taisomųjų veiksmų, kad būtų pašalintos jų IRT saugumo ir trečiųjų šalių rizikos valdymo sistemų pažeidžiamumo sritys, ypač nurodytos ankstesnių peržiūrų metu. Atsiradus pažangiems avangardinio DI modeliams, dar labiau pasikeitė rizikos aplinka ir atsirado galimybių vykdyti sudėtingesnius kibernetinius išpuolius bei sukčiauti pasitelkiant technologiją, todėl tapo dar svarbiau laiku ir veiksmingai pašalinti anksčiau nustatytus trūkumus. Dėl spartaus DI modelių kūrimo ir diegimo, taip pat jų sąsajų su kita technologijų keliama rizika padidėjo poreikis priežiūros srityje daugiau dėmesio skirti bankų DI strategijoms, rizikos valdymui ir vidaus valdymo struktūroms. Todėl į įprastinį su technologijomis susijusios rizikos priežiūros darbą buvo integruota vidutinės trukmės ir ilgalaikės bankų skaitmeninės (ir visų pirma su DI susijusios) vidaus valdymo ir rizikos valdymo prioritetinės strategijos, įtrauktos į praėjusių metų priežiūros prioritetus, taikymo sritis. Taip pat svarbu, kad bankai šalintų vidaus valdymo trūkumus, ypač susijusius su rizikos duomenų kaupimu ir rizikos ataskaitų teikimu (RDARR), nes tai tebėra viena iš pagrindinių tobulintinų sričių. Tvirti RDARR pagrindai yra būtini veiksmingai rizikos priežiūrai ir sprendimų priėmimui vis sudėtingesnėje aplinkoje. Šis dvigubas dėmesys turėtų padėti bankams sumažinti kintančią riziką ir kartu kuo labiau padidinti DI grindžiamų inovacijų transformacinį potencialą.
Atsparumas technologijų keliamai rizikai
Strateginis tikslas: prižiūrimi subjektai turėtų didinti savo veiklos atsparumą stiprindami savo IRT saugumo ir trečiųjų šalių rizikos valdymo sistemas ir kartu spręsdami besiformuojančių technologijų, pavyzdžiui, DI ir kvantinės kompiuterijos, keliamus iššūkius. Prižiūrimi subjektai taip pat turėtų turėti patikimas skaitmenines strategijas, vidaus valdymo sistemas ir rizikos kontrolės priemones, kad galėtų išlaikyti pusiausvyrą tarp inovacijų ir kintančių grėsmių ir kad taip būtų skatinamas saugumas ir tvarus konkurencingumas.
Didėjančios kibernetinės grėsmės ir sparti technologinė pažanga kelia daug iššūkių bankams, veikiantiems vis sudėtingesnėje geopolitinėje aplinkoje. Kaip ir daugelis ypatingos svarbos finansų rinkos infrastruktūrų, bankai susiduria su dažnesniais, tikslingesniais ir sudėtingesniais kibernetiniais išpuoliais[30], prie kurių prisideda ir valstybės remiama kenkėjiška veikla ir padidėjęs tiekimo grandinės pažeidžiamumas. Jų priklausomybė nuo kelių ypatingos svarbos paslaugų teikėjų, visų pirma ne ES debesijos paslaugų teikėjų, didina šią riziką didėjant koncentracijai, esant mažam pakeičiamumui, pasitraukimo ir perėjimo pajėgumams bei didesnei priklausomybei nuo tiekimo grandinių. Avangardinio DI modeliai, galintys savarankiškai nustatyti pažeidžiamumo sritis ir precedento neturinčiu greičiu bei tikslumu vykdyti pažangius kibernetinius išpuolius, dar labiau padidina šią operacinę ir finansinio stabilumo riziką[31]. Be kibernetinės ir su IRT susijusios rizikos, per pastaruosius kelerius metus dėl su technologijomis susijusio pažeidžiamumo ir finansinių nusikaltimų smarkiai išaugo sukčiavimo rizika[32], nors su ja susiję bankų nuostoliai tebėra labai nedideli.
Dabar bankai turi dėti daugiau pastangų kurdami, prižiūrėdami ir prireikus tobulindami savo operacinės rizikos valdymo sistemas. Priežiūriniai tikrinimai ir 2026 m. SREP rezultatai atskleidžia nepašalintus reikšmingus operacinės rizikos valdymo trūkumus, o IRT rizika nuolat įvertinama prastai[33]. Pagrindiniai trūkumai yra susiję su kibernetinio saugumo praktika, elementaria kibernetine higiena ir trečiųjų šalių rizikos valdymu, o tai rodo, kad bankai turi gerinti savo praktiką šiose srityse[34]. ECB Bankų priežiūros rašte dėl dirbtiniu intelektu grindžiamų kibernetinio saugumo grėsmių, paskelbtame kartu su ESRV perspėjimu dėl sisteminės kibernetinės rizikos, kylančios dėl avangardinio dirbtinio intelekto modelių, pabrėžiama, kad labai svarbu šalinti neišspręstus priežiūros metu nustatytus trūkumus, kylančias su dirbtiniu intelektu susijusias grėsmes ir užtikrinti atitiktį SVAA nuostatoms.
Per pastaruosius kelerius metus ECB Bankų priežiūros tarnyba, nuolat bendraudama ir rengdama teminius praktinius seminarus, gilino savo supratimą apie bankų skaitmenines strategijas, DI naudojimo atvejus ir rizikos valdymo praktiką. Nors bankai daro pažangą derindami DI iniciatyvas su platesnėmis skaitmeninėmis strategijomis, tobulindami valdymo tvarką ir rengdamiesi ES DI aktui, reikia tęsti darbą tokiose srityse kaip skaidrumas, paaiškinamumas ir duomenų valdymas. Trūkumai šiose srityse rodo, kad reikia toliau telkti dėmesį į RDARR, kad būtų užtikrinti nuoseklūs ir patikimi rezultatai. 2026 m. įgyvendinant horizontaliąją iniciatyvą dėl generatyvinio DI taikomųjų programų buvo išnagrinėtos tiek DI sukuriamos galimybės, tiek su juo susijusi rizika ir įvertintas bankų pasirengimas valdyti tokius iššūkius.
Ateityje priežiūros prioritetai bus sutelkti į bankų IRT rizikos valdymo ir veiklos atsparumo stiprinimą, taip pat į bankų sektoriaus pastangų prisitaikyti prie besiformuojančių technologijų skatinimą. Ateityje bendradarbiaujant su bankais vykdant priežiūrą bus siekiama pašalinti ankstesniais metais nustatytus nepašalintus su IRT rizika susijusius trūkumus ir įgyvendinti priemones, kurios buvo nustatytos ankstesniais metais vykdant platesnio masto perorientavimą[35]. Ši procedūra apima struktūrizuotą nepašalintų trūkumų ir nebaigtų taikyti priemonių peržiūrą, kurią atliekant atsižvelgiama į kelis veiksnius, įskaitant trūkumų rimtumą, kiek laiko jie jau yra, jų prudencinę svarbą ir taisomųjų veiksmų pažangą, taip pat tikimybę, kad gali prireikti tolesnės priežiūrinės intervencijos. Įgyvendinant šią visos sistemos taisomųjų veiksmų iniciatyvą, papildoma priežiūros veikla bus vykdoma daugiausia dėmesio skiriant IRT saugumui kylančiai rizikai: be kita ko, bus tęsiama patikrinimų vietoje, kaip valdomas kibernetinis saugumas, kampanija ir grėsmėmis grindžiamas skverbimosi testavimas pagal SVAA reikalavimus.
Be to, įgyvendinant tolesnių veiksmų iniciatyvas bus vertinamas bankų pasirengimas pereiti prie postkvantinės kriptografijos, pabrėžiant būtinybę laiku pasirengti, taip pat bus vertinami veiksmų planai, kuriuos bankai parengė reaguodami į raštą dėl dirbtiniu intelektu grindžiamų kibernetinio saugumo grėsmių siekiant nustatyti tendencijas, sunkumus ir tobulintinas sritis. Trečiųjų šalių rizikos valdymo srityje priežiūros institucijos pratęs su tuo susijusią patikrinimų vietoje kampaniją ir atliks tikslinę priklausomybės nuo debesijos paslaugų teikėjų peržiūrą. Šiuo atveju siekiama atskleisti riziką, susijusią su bankų priklausomybe nuo ypatingos svarbos funkcijų išorės paslaugų teikėjų, ir įvertinti, ar bankai taiko tinkamas priemones, kad galėtų reaguoti į galimą paslaugų teikimo sutrikimą ir po jo atsigauti. Taip pat planuojama pratęsti 2026 m. tikslinę IRT pokyčių valdymo peržiūrą. Be to, ECB Bankų priežiūros tarnyba informuos atitinkamus bankus apie atsakingosios priežiūros institucijos rekomendacijose, siunčiamose ypatingos svarbos IRT paslaugas teikiančioms trečiosioms šalims, nustatytą riziką, kad bankai tokią riziką mažintų ir savo pačių trečiųjų šalių rizikos valdymo sistemose[36].
ECB Bankų priežiūros tarnyba deda daugiau pastangų, kad geriau suprastų su DI susijusią riziką tiek bankų, tiek viešajame sektoriuje. Be nuolatinio bendradarbiavimo su DI priežiūros institucijomis, tai gali apimti ir struktūrizuotą bankų bei priežiūros institucijų bendradarbiavimą keičiantis informacija apie kylančius klausimus, pavyzdžiui, dėl su DI susijusios rizikos prudencinio reikšmingumo, modelių tikslumo ir paaiškinamumo, įvesties duomenų kokybės ir DI naudojimo atvejų naudos kiekybinio įvertinimo. Be to, atliekant bandomąsias dokumentines peržiūras ir peržiūras vietoje, bus nagrinėjama, kaip tam tikrų tikrinamų bankų vidaus valdymo ir rizikos valdymo sistemos padeda diegti DI, ir vertinama, ar pagrindinė rizika yra tinkamai kontroliuojama ir suderinta su bankų strateginiais tikslais ir norima prisiimti rizika.
Su šiais prioritetais susijusi planuojama priežiūros veikla
- Visą sistemą apimanti su IRT rizika susijusių reikšmingų trūkumų šalinimo strategija ir per ankstesnę veiklą nustatytos priemonės
- Dvi kibernetinio saugumo valdymo ir trečiųjų šalių rizikos valdymo patikrinimo vietoje kampanijos
- Grėsmėmis grindžiamas skverbimosi testavimas pagal SVAA reikalavimus
- Tikslinė IRT pokyčių valdymo peržiūra
- Tikslinė bankų priklausomybės nuo debesijos paslaugų teikėjų peržiūra
- Kvantinės kompiuterijos parengties tyrimas siekiant įvertinti bankų pasirengimą pereiti prie postkvantinės kriptografijos
- Bankų veiksmų planų, susijusių su avangardinio DI modeliais, horizontalioji analizė ir tiksliniai tolesni veiksmai
- Struktūrinis bendradarbiavimas su sektoriumi, daugiausia dėmesio skiriant DI naudojimo atvejams ir susijusiems vidaus valdymo bei rizikos valdymo padariniams, papildomas bandomaisiais dokumentiniais patikrinimais ir patikrinimais vietoje
Patikimi rizikos ataskaitų teikimo pajėgumai ir susijusios informacinės sistemos
Strateginis tikslas: siekiant skatinti patikimą rizikos valdymą ir veiksmingą sprendimų priėmimą, prižiūrimi subjektai turėtų dėti daugiau pastangų, kad veiksmingai ir greitai pašalintų reikšmingus trūkumus, nustatytus jų RDARR sistemose. Jie taip pat turėtų juos suderinti su priežiūriniais lūkesčiais, nustatytais ECB Duomenų apie riziką kaupimo ir rizikos ataskaitų teikimo vadove ir Bazelio bankų priežiūros komiteto veiksmingo rizikos duomenų kaupimo ir rizikos ataskaitų teikimo principus (BBPK 239).
Technologinė pažanga ir neapibrėžta geopolitinė aplinka pabrėžia itin didelę stiprių RDARR pajėgumų bankuose svarbą. Dabartinėmis neapibrėžtomis aplinkybėmis tebėra labai svarbu laiku teikti tikslias ataskaitas, nes jos yra labai svarbios veiksmingam bankų strateginiam valdymui ir rizikos valdymui, ypač krizės metu. Be to, spartus technologinių inovacijų tempas ir vis plačiau diegiamas dirbtinis intelektas sukuria stiprias paskatas bankams teikti pirmenybę aukštos kokybės duomenims, geresniam automatizavimui ir IT architektūros modernizavimui. Dėl šios pozicijos RDARR ne tik yra esminis atitikties elementas, bet ir tvirtas verslo pagrindas daugeliui institucijų remti savo inovacijų iniciatyvas.
Prižiūrimi subjektai padarė pastebimą pažangą, iš dalies ir dėl didesnio priežiūros institucijų dėmesio, šalindami su RDARR susijusį pažeidžiamumą. Tačiau dar reikia intensyvinti dabartines pastangas taikyti taisomąsias priemones. Priežiūrinė bankų pažangos pagal visos sistemos RDARR taisomųjų veiksmų strategiją stebėsena rodo, kad prižiūrimi subjektai daugiau dėmesio skiria RDARR / BBPK 239 trūkumams šalinti[37]. Palaipsniui įgyvendinamos daugiametės trūkumų šalinimo programos, šioje veikloje aktyviau dalyvauja ir valdymo organai. Tačiau vis dar yra reikšmingų trūkumų, be kita ko, susijusių su IT ir duomenų architektūra, duomenų kilme, duomenų kokybės kontrole, pernelyg didele priklausomybe nuo rankiniu būdu vykdomų procesų ir pasikartojančiomis priežiūrinių ataskaitų problemomis. Vykdymo rizika tebėra didelė, atsižvelgiant į pertvarkos programų sudėtingumą ir joms nustatytus ilgus terminus. Šiuos trūkumus taip pat rodo nuolat prasti RDARR SREP balai[38].
Ateityje priežiūros institucijos ir toliau daug dėmesio skirs tam, kad būtų imamasi veiksmingų taisomųjų priemonių. Tikimasi, kad ateinančiais metais šios pastangos suintensyvės, nes iki 2026 m. ir 2027 m. pabaigos bus pritaikyta daug griežtų priežiūros priemonių, įtrauktų į RDARR. Priežiūros institucijos toliau atidžiai stebės bankų daromą pažangą imantis taisomųjų veiksmų pagal visos sistemos RDARR strategiją ir daugiausia dėmesio skirs reikšmingiausiems trūkumams, laikydamosi aptartų ir sutartų terminų. Kai kuriuose tolesniuose patikrinimuose vietoje taip pat daugiausia bus vertinama, kaip veiksmingai šalinami per ankstesnes peržiūras nustatyti sudėtingesni trūkumai. Prireikus priežiūros institucijos visapusiškai pasinaudos turimais priežiūros įgaliojimais, kad paskatintų bankus ateityje laikytis reikalavimų. Be to, tiksliniai patikrinimai vietoje bus atliekami prižiūrimuose subjektuose, kuriuose RDARR pajėgumų vertinimas turi būti atnaujintas arba iki šiol nebuvo atliktas.
Su šiais prioritetais susijusi planuojama priežiūros veikla
- Tolesnis trūkumų šalinimo strategijos, susijusios su griežtomis RDARR priežiūros priemonėmis, įgyvendinimas
- Tiksliniai patikrinimai vietoje daugiausia dėmesio skiriant RDARR sistemoms, skirtoms bankams, kuriuos reikia toliau vertinti, kartu su tiksliniais tolesniais patikrinimais vietoje, kuriais siekiama pašalinti anksčiau nustatytus rimtus trūkumus
Europos Centrinis Bankas 2026
Pašto adresas 60640 Frankfurtas prie Maino, Vokietija
Telefonas +49 69 1344 0
Svetainė www.bankingsupervision.europa.eu
Visos teisės saugomos. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis.
Terminai ir santrumpų paaiškinimai pateikiami BPM glosarijuje.
HTML ISBN 978-92-899-8054-8, ISSN 2599-8560, doi:10.2866/0361445, QB-01-26-243-LT-Q
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.
Žr. „ECB skelbia 2026 m. atvirkštinio testavimo nepalankiausiomis geopolitinės rizikos sąlygomis rezultatus“, pranešimas spaudai, ECB, 2026 m. liepos mėn., ir “Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, The Supervision Blog, 11 September 2026.
Dėl išsamesnės informacijos apie darbo programas ir priežiūros veiklos apibrėžtį žr. „1 intapas. Priežiūros ciklas – integruotas priežiūros veiklos planavimas“, 2026–2028 m. priežiūros prioritetai, ECB, 2025 m.
Žr. “Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, ECB, December 2025.
Žr. “Oil Market Report”, International Energy Agency, March 2026.
Žr. „2026 m. rugsėjo mėn. ECB ekspertų makroekonomines prognozes euro zonai“, ECB.
Ten pat.
Žr. “Financial Stability Review”, ECB, November 2026.
Žr. „Pranešimas dėl pinigų politikos“, ECB, 2026 m. rugsėjo mėn.
Žr. “Financial Stability Review”, ECB, November 2026.
Žr. Hielkema, P., “Insurance protection gaps in a changing climate”, European Insurance and Occupational Pensions Authority, April 2026.
Žr. Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. and Zachmann, G., “Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16 June 2026.
Žr. “Financial Stability Review”, ECB, November 2026.
Ten pat.
Ten pat.
Žr. „Geopolitinės rizikos poveikio mažinimas“ bankų priežiūrai skirtoje ECB interneto svetainės dalyje.
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.
Žr. “Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, ECB, May 2026.
Žr. “Counterparty credit risk exploratory scenario exercise – Final results”, ECB, August 2025.
Žr. “Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, ECB, 13 November 2024.
Žr. “Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, ECB, July 2026.
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.
Žr. “The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, press release, European Banking Authority, 11 June 2026.
Žr. “ECB launches fast-track assessments for capital and securitisation”, press release, ECB, 19 December 2025.
Dėl reikšmingos rizikos perleidimų bankai gali tapti pernelyg priklausomi nuo nebankinių investuotojų, todėl jiems gali kilti perkėlimo rizika, o tarpusavio sąsajos su svertą naudojančiais investuotojais ir silpnesnė stebėsena po rizikos perleidimo gali pakenkti tikros rizikos perleidimui.
Žr. “WMO confirms 2025 was one of warmest years on record”, press release, The World Meteorological Organization, 14 January 2026, and the “European State of the Climate report”, European Commission, 2025.
Žr. “Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28 May 2026.
Žr. “Transition Finance Tracker”, MSCI Institute, 2026.
Žr. Trust, S. et al., “Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, January 2025.
Žr. Elderson, F., “Strengthening operational resilience for the age of AI”, pagrindinis pranešimas, Goldman Sachs European Financials Conference 2026, 3 June 2026.
Žr. Aldasoro, I., Auer, R., Frost, J. and Perez-Cruz, F., “A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin, No 129, Bank for International Settlements, July 2026.
Žr. “Risk Assessment Report – June 2026”, European Banking Authority, June 2026.
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.
Žr. “Timely remediation for more resilient banks”, Supervision Newsletter, ECB, 12 August 2026.
Pagal ES skaitmeninės veiklos atsparumo akto V skyriaus II skirsnį: Ypatingos svarbos IRT paslaugas teikiančių trečiųjų šalių priežiūros sistema.
Strategiją Priežiūros valdyba patvirtino 2024 m. gruodžio mėn., kai buvo paskelbtas ECB duomenų apie riziką kaupimo ir rizikos ataskaitų teikimo vadovas, ji tapo darbo programų, kuriomis grindžiami 2026–2028 m. priežiūros prioritetai, dalimi.
Žr. “Aggregated results of the 2026 SREP”, ECB, November 2026.