


Järelevalveprioriteedid 2027-2029
1 Sissejuhatus
2027.–2029. aasta järelevalveprioriteedid kajastavad EKP pangandusjärelevalve keskpika perioodi strateegiat järgmiseks kolmeks aastaks. Prioriteedid määrab kindlaks järelevalvenõukogu põhjaliku riskihindamise alusel. Need vaadatakse igal aastal läbi, et kajastada riskimaastiku muutusi, eelmiste eesmärkide täitmisel tehtud edusamme ning järelevalvetegevuste, sealhulgas järelevalvealase läbivaatamise ja hindamise protsessi (SREP) tulemusi[1]. Prioriteetide iga-aastane läbivaatamine tagab ettevaatava riskipõhise lähenemisviisi, mis hõlbustab ressursside tõhusat jaotamist. Samuti muudab see järelevalvemeetmed pankade jaoks läbipaistvamaks ja tagab paindlikkuse prioriteetide kohandamiseks vastavalt muutuvale riskikeskkonnale.
Euroopa pangandussektor on viimase aasta jooksul hoolimata märkimisväärsetest raskustest näidanud üles jõulist vastupanuvõimet. Seda on toetanud suured kapitali- ja likviidsuspuhvrid, varade stabiilne kvaliteet ja tugev kasumlikkus. Geopoliitilised sündmused, sealhulgas sõjalised konfliktid ja kaubandustõkete lisandumine, on olnud oluliseks euroala majanduskasvu pärssivaks makromajanduslikuks teguriks, suurendades inflatsioonisurvet ja süvendades ebakindlust. Majanduse tugevad alustoed on võimaldanud pankadel nende väliste šokkidega toime tulla ja toetada samal ajal tõhusalt majandust. 2026. aasta temaatilise stressitesti tulemused annavad lisatunnistust selle kohta, et pangad suudavad väga ebakindlas keskkonnas olla valmis negatiivseteks stsenaariumiteks ja nendega hakkama saada. Enamik panku tuletas oma geopoliitilistest stsenaariumitest konkreetsed riskitegurid ja näitas, et neil on ülekandekanalitest hea arusaam. Mõned pangad peavad siiski suurendama hindamise detailsust ja stsenaariumite tundlikkust, et tuletada stsenaariumitest järjepidevalt maksevõime- ja likviidsusnäitajad, koostada usaldusväärsed bilansiprognoosid ja töötada välja realistlikud leevendusmeetmed.[2]
Sellest hoolimata seisavad Euroopa pangad silmitsi kasvavate probleemidega, mis tulenevad üha keerukamast ja kiiremini muutuvast keskkonnast, mida iseloomustavad suur ebakindlus ja püsivad äärmuslikud riskid, mis nõuavad kaalutletud riskivõtmist ja usaldusväärset riskijuhtimist. Kuigi seni on sektor osutunud vastupidavaks, võib geopoliitiliste šokkide mõju koos struktuursemate suundumustega, nagu kliima- ja loodusriskid ning tehnoloogia areng, avalduda pankade bilanssides mõningase viivitusega. See sõltub šokkide eripärast ning nende majandusse, finantsturgudele või üksikutele pankadele endale ülekandumise kiirusest ja ulatusest. Samal ajal peavad pangad arvestama, et veelgi piiratum eelarvepoliitiline mänguruum võib vähendada avaliku sektori asutuste suutlikkust tulevasi šokke pehmendada. Eelnevat arvesse võttes on olulised tugev juhtimine, usaldusväärne riskijuhtimine ning piisavad kapitali- ja likviidsuspuhvrid, tagamaks, et pangad suudavad tulevaste šokkidega toime tulla ning jätkata samal ajal rahastuse pakkumist kodumajapidamistele ja ettevõtetele. Kriitilise tähtsusega on ka tegevuskerksus ajal, mil pangad kohanevad kiire digipöörde ja uudsete tehnoloogiatega, nagu keerukas tehisintellekt, mis loovad uusi haavatavusi, sealhulgas sõltuvust kolmandast isikust teenuseosutajatest ja suuremaid küberriske. See tähendab, et pangad peavad jääma nende probleemide lahendamisel paindlikuks, tagades samal ajal oma kriitilise tähtsusega teenuste jätkumise ja vastavuse regulatiivsetele nõuetele, mis on sätestatud näiteks ELi digitaalse tegevuskerksuse määruses.
2027.–2029. aasta järelevalveprioriteedid on eelmise aasta omadega võrreldes üldjoontes samad. Nagu varasematelgi aastatel, on neis tasakaalus järjepidevus ning vajadus tegeleda esilekerkivate riskide ja uute haavatavustega. Eelkõige kajastavad prioriteedid pankade vajadust tugevdada finantsvastupanuvõimet geopoliitilistele riskidele ja makrorahanduslikele šokkidele (1. prioriteet) ning tugevdada tegevuskerksust ja IKT-suutlikkust, et tulla toime uute ohtudega (2. prioriteet). Kumbki prioriteet käsitleb konkreetseid haavatavusi, mille lahendamiseks on kehtestatud kindlad strateegilised eesmärgid ja välja töötatud töökavad, et edendada vastupidavat Euroopa pangandussektorit, mis suudab toime tulla üha keerukama riskimaastikuga.[3]
Joonis 1
Järelevalveprioriteedid 2027–2029
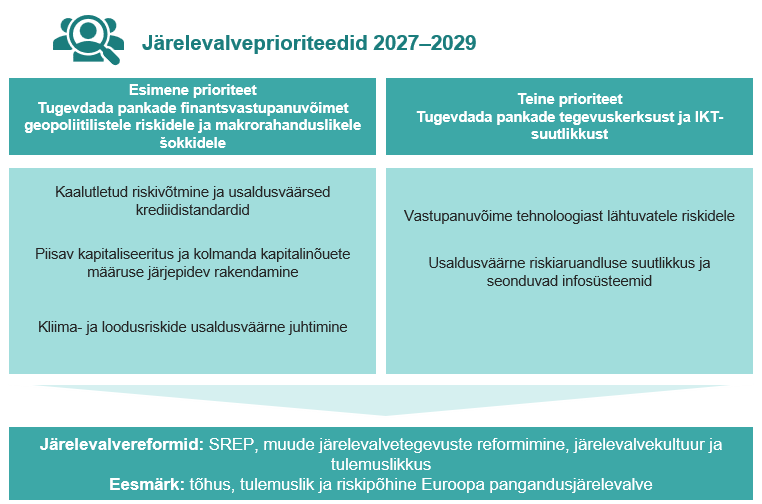
Allikas: EKP.
Järelevalveprioriteedid käsitlevad pankade kõige olulisemaid haavatavusi ning aitavad suurendada ühiste järelevalverühmade valdkonnaüleste riskidega seotud tegevuse kavandamise järjepidevust ja tõhusust. Prioriteedid loovad aluse järelevalve kavandamiseks, milles kajastuvad nii süsteemiülesed prioriteedid kui ka konkreetse krediidiasutusega seotud eriomased probleemvaldkonnad. Samuti toetavad need järelevalveasutusi ressursside jaotamisel kooskõlas kindlaksmääratud riskitaluvustasemetega. Tõhususe ja sünergia edendamiseks Euroopa pangandussektori tasandil töötatakse järelevalveprioriteedid välja tihedas koostöös riiklike pädevate asutuste ja teiste Euroopa ametiasutustega, eeskätt Euroopa Pangandusjärelevalve ja Ühtse Kriisilahendusnõukoguga. Vähem oluliste krediidiasutuste üle järelevalvet tegevate riiklike järelevalveasutuste jaoks on süsteemiülesed järelevalveprioriteedid kasulikuks lähtealuseks proportsionaalse järelevaatamisstrateegia koostamisel. Nende prioriteetide selge tutvustamine on äärmiselt oluline Euroopa pangandusjärelevalve läbipaistvuse ja järjepidevuse edendamiseks ning ootuste selgitamiseks pankadele.
Süsteemiülene lähenemisviis prioriteetide seadmisel on määrava tähtsusega käimasolevate järelevalvereformide kontekstis ning et tagada Euroopa pangandusjärelevalve jätkuv tõhusus, tulemuslikkus ja reageerimisvõime seoses pidevalt muutuval finantsmaastikul esilekerkivate riskidega.[4] Kõnealused reformid, mis hõlmavad järelevalvealase läbivaatamise ja hindamise protsessi (SREP) ümberkorraldamist, muude järelevalvetegevuste algatust ning järelevalvekultuuri ja tõhususe hindamist, on kavandatud selleks, et vähendada keerukust ja tugevdada riskipõhist järelevalvet. Suunates EKP strateegilist planeerimist, aitavad järelevalveprioriteedid otseselt kaasa reformide eesmärkide saavutamisele, kuna nad keskenduvad kõige olulisematele riskidele ning edendavad haavatavuste õigeaegset ja tõhusat ohjamist pangandussektoris. Prioriteetide alusel konkreetsete tegevuste (nagu kohapealsed kontrollid ja horisontaalsed läbivaatamised) kavandamisel kasutavad järelevalveasutused riskitaluvusraamistikku, mis ühendab nimetatud üldised prioriteedid krediidiasutusepõhiste hinnangutega. Tasakaal süsteemiüleste ja asutusepõhiste riskide ja prioriteetide vahel võimaldab ühtlustada järelevalvemeetmeid ja piirata mõju üksikutele pankadele, tugevdades samal ajal Euroopa pangandussektori üldist vastupanuvõimet ja stabiilsust.
2 Riskihinnang ja järelevalveprioriteedid aastateks 2027–2029
2.1 Geopoliitiline ja makrorahanduslik keskkond
Geopoliitiliste riskide realiseerumine, kaubandustõkete lisandumine ja kasvav üleilmne killustatus ohustavad endiselt euroala ja selle pangandussektori makromajanduslikku väljavaadet. Konflikt Lähis-Idas on süvendanud ülemaailmset ebastabiilsust, tuues kaasa tajutava riskitaseme hüppelise tõusu, järsud ümberhindlused finantsturgudel ja majanduspoliitikaga seotud ebakindluse kasvu Euroopas. See võimendab käesolevaid kaubanduspingeid ja Venemaa Ukraina-vastase sõja püsivat mõju. Lähis-Ida konflikt on põhjustanud ulatuslikke häireid nafta- ja gaasiturgudel, tuues kaasa suurima tarnešoki naftaturu ajaloos.[5] Kuigi seni on vahetu mõju Euroopa pangandussektorile olnud piiratud, võib olukorra edasine eskaleerumine Lähis-Idas ja teisene mõju, mis võib avalduda viitajaga näiteks aktsia- ja võlakirjaturgude, kiirema inflatsiooni ja aeglasema majanduskasvu kaudu, halvendada pankade varade kvaliteeti ja vastupanuvõimet tulevikus.
Euroala majandus on osutunud Lähis-Ida energiašoki suhtes vastupidavaks, kuid ebakindlus püsib ning koguinflatsioon jääb lähiajal eelduste kohaselt EKP 2% eesmärgist kõrgemale tasemele.[6] Hoolimata vastupidavusest aasta esimesel poolel on euroala lühiajaline majandusväljavaade Lähis-Ida jätkuva konflikti ja energiaturgude püsiva volatiilsuse tõttu väga ebakindel. Keskpika aja jooksul peaks euroala majanduskasvu peamiseks tõukejõuks jääma sisenõudlus. Seda toetavad reaalsete sissetulekute taastumine, vastupidav tööturg ning valitsemissektori suurenevad taristu- ja kaitsekulutused, mida täiendavad tehisintellektiga seotud investeeringud.[7] Kõrged energiahinnad ja rangemad rahastamistingimused on aga suurendanud eelarvete haavatavust, piirates valitsuste suutlikkust kaitsta kodumajapidamisi ja ettevõtteid tulevaste šokkide eest. [8] Need püsivad eelarveprobleemid koos kasvanud ebakindlusega võivad luua riikide, finantsturgude ja reaalmajanduse vahelise negatiivse mõjuahela.
Euroala majanduskasvu ohustavad langusriskid püsivad eeskätt kasvanud geopoliitiliste pingete tõttu suured.[9] Energiavarustuse edasised häired võivad võimendada inflatsioonisurvet, kärpida reaalseid sissetulekuid ja piirata investeeringuid. Olukorra halvenemine üleilmsetel finantsturgudel võib vähendada laenupakkumist ja pärssida nõudlust, samal ajal kui uued kaubanduskonfliktid võivad süvendada tarneahela häireid, pidurdada eksporti ning piirata tarbimist ja investeeringuid. Venemaa Ukraina-vastasest sõjast ja muudest käimasolevastest konfliktidest tingitud püsiv geopoliitiline ebakindlus, kasvavad kaitsekulutused ja piiratud eelarvepoliitiline mänguruum vähendavad valitsuste suutlikkust lahendada struktuurseid probleeme, mis on seotud digitaliseerimise, tööviljakuse aeglase kasvu, elanikkonna vananemise ja kliimamuutustega.[10] Jätkuvalt ulatuslik kindlustuskaitse puudujääk[11] koos väheste ettevõtetele suunatud kohanemisstiimulitega põhjustab kliima- ja looduskatastroofidest tulenevate kahjude kandumise avaliku sektori bilanssi, mis koormab veelgi eelarvevahendeid ja tugevdab negatiivset mõjuahelat.[12] Haavatavuste vastastikmõju eri turgudel (nt kõrge tulususega võlakirjad, finantsvõimendus, tehisintellektiga seotud aktsiad), enneolematult kõrge riigivõla tase ja karmistuvad rahastamistingimused võivad tekitada süsteemse ebastabiilsuse ajal, mil struktuurne eelarve tasakaalustamatus võib piirata võimalikku avaliku sektori toetust süsteemse kriisi korral.
Pikaajalised või isegi süvenevad geopoliitilised pinged, eelarve tasakaalustamatus ja murrangulistest tehnoloogiatest, nagu tehisintellekt, tulenevad uued riskid võivad proovile panna finantsturgude meeleolu.[13] Lähis-Ida konflikt vallandas 2026. aasta märtsis finantsturgudel – ja eriti aktsiaturul – järsud ümberhindlused, kuid turud taastusid kiiresti. Vahepeal on aktsiate valuatsioonid mõnevõrra langenud, kuid need tuginevad endiselt ambitsioonikatele tuluootustele, eriti tehnoloogiasektoris.[14] Turg on üha enam koondunud väikese arvu suurte tehnoloogiaettevõtete kätte ja nende omavaheline seotus on kasvanud, mis on muutnud üleilmsed aktsiaturud tundlikumaks üksikutest ettevõtetest lähtuvate šokkide suhtes. Finantsturud on jätkuvalt haavatavad järskude kohanduste suhtes, mis on tingitud suurtest ootustest aktsiatelt teenitava tulu suhtes, kontsentreeritud riskipositsioonidest ja tehisintellektiga seotud häiretest, mida võimendavad mittepangast finantsasutuste haavatavused. Kuigi euroala pankade ja mittepangast finantsasutuste omavaheline seotus aina kasvab, peetakse sellega seotud riske enamasti oluliseks vaid mõne panga puhul. Samas võivad need omavahel seotud riskipositsioonid võimendada haavatavusi süsteemi tasandil, eelkõige turupingete ajal, põhjustades mõju ülekandumist finantsasutustele ja -turgudele.
2.2 Esimene prioriteet: tugevdada pankade finantsvastupanuvõimet geopoliitilistele riskidele ja makrorahanduslikele šokkidele
Geopoliitilisest ja makrorahanduslikust keskkonnast tingitud negatiivsed välistegurid ohustavad jätkuvalt Euroopa pangandussektori finantsvastupanuvõimet, mis nõuab järelevalvelt sihipärast tähelepanu. Kuna euroala nõrgem makromajanduslik väljavaade võib hakata mõjutama pankade varade kvaliteeti viivitusega, on oluline, et pankadel oleksid usaldusväärsed krediidi vahendamise standardid ja kindlad krediidiriski juhtimise tavad. Lisaks nõuab pankade kasvav seotus pangandusvälise finantsvahendussektoriga hoolikat järelevalvet, eriti nende pankade puhul, kellel on näiteks suurema finantsvõimenduse tõttu olulised riskipositsioonid riskantsemate vastaspoolte suhtes.[15] Samuti on endiselt väga oluline, et pangad rakendaksid tõhusalt kapitalinõuete määruse ja direktiivi (CRR III/CRD VI) paketti, et viia oma kapitalinõuded kooskõlla tegeliku riskivõtmisega. Seetõttu pööravad järelevalveasutused ka edaspidi tähelepanu pankade riskiga kaalutud varade korrektsele arvutamisele, eelkõige detailsemate ja riskitundlikumate standardmeetodite alusel. Peale selle on endiselt üheks peamiseks haavatavuseks kliima- ja loodusega seotud riskid, sest need kasvavad pidevalt ning pankadel on jätkuvalt probleeme nende riskide lõimimisel oma riskijuhtimisraamistikesse ja usaldatavusnõuetekohase ülemineku kavandamisse.
Geopoliitilised riskid, mis on viimase aasta jooksul kasvanud, on endiselt EKP järelevalveprioriteetide fookuses. Valdkonnaülese riskitegurina mõjutavad geopoliitilised riskid nii pankade finantsvastupanuvõimet kui ka tegevuskerksust, kuna nad levivad korraga mitme kanali kaudu[16], mistõttu nad on kesksel kohal nii prioriteetidega seotud kui ka korrapärases järelevalvetegevuses.
Kaalutletud riskivõtmine ja usaldusväärsed krediidistandardid
Strateegiline eesmärk: kaalutletud riskivõtmise edendamiseks peaksid järelevalve alla kuuluvatel üksustel olema usaldusväärsed krediidistandardid ja riskipõhine hinnakujundus, nad peaksid kohanema makrorahanduslike muutuste ja enda krediidiasutuse konkreetsete asjaoludega ning juhtima tõhusalt riske, mis tulenevad olulistest riskipositsioonidest suurema riskiga mittepangast finantsasutuste suhtes.
Viimase aasta jooksul on Euroopa pangandussektori varade kvaliteet olnud stabiilne, hoolimata välistest probleemidest ja erinevustest riigi tasandil. Viivislaenude osakaal on püsinud madal – seda on toetanud erasektori tugev majanduslik olukord ja stabiilne tööturg. Ehkki mõnes riigis kogesid pangad eelkõige väikeste ja keskmise suurusega ettevõtete segmendis varade kvaliteedi olulist halvenemist, siis enamiku varaklasside puhul see paranes. Erandiks olid tarbimislaenud, mille puhul kasvasid märgatavalt viivislaenude ja teise etapi laenude suhtarvud, samal ajal kui laenutingimused selles segmendis jätkasid karmistumist. Samal ajal püsisid hüpoteeklaenude portfellid tõusvate eluasemehindade toel vastupidavad ja nende viivislaenude suhtarv oli madal. Kuigi ärikinnisvaraturu tingimused on näidanud stabiliseerumise märke, püsivad märkimisväärne ebakindlus ja langusriskid eelkõige seoses refinantseerimisvajaduste, projektiarenduslaenude ja kinnisvara hindamisega ning krediidiriski hilinenud realiseerumisega. Tulevikku vaadates ohustab praegune geopoliitiline keskkond – mida iseloomustavad ulatuslik ja püsiv energiašokk, tihenenud rahvusvaheline konkurents ja jätkuv tollimaksudega seotud ebakindlus – ettevõtete bilansse eeskätt energiamahukates sektorites, nagu töötlev tööstus, sealhulgas autotööstus ja keemiasektor. Ka muud sektorid, nagu transport ja põllumajandus, võivad kokku puutuda probleemidega, mis tulenevad tarneahela häiretest, kasvavatest sisendikuludest, aga ka äärmuslikest ilmastikuoludest. Need suundumused rõhutavad vajadust krediidiriski usaldusväärse juhtimise järele, mis on 2026. aasta SREPi tulemustes välja toodud parandamist vajava valdkonnana.[17] Ehkki hiljutiste šokkide mõju ei ole veel pankade bilanssides avaldunud, on riskikulu enamiku pankade jaoks juba kasvanud, ehkki see püsib oma pikaajalise keskmise lähedal, ning uued šokid võivad edaspidi tingida eraldiste suurendamise vajaduse.
Keerulist väljavaadet arvestades on oluline, et pangad kohaldavad usaldusväärseid krediidi vahendamise standardeid ja järgivad kindlaid riskijuhtimistavasid. 2026. aastal viis EKP pangandusjärelevalve järelevalve alla kuuluvate üksuste seas läbi krediidi vahendamise standardite temaatilise analüüsi, pöörates erilist tähelepanu uute laenude andmisele. Selle läbivaatamise tulemused olid pankadele abiks nende tavade võrdlemisel teiste pankade omadega, riskivalmidusraamistike tugevdamisel ja nende paremaks kooskõlla viimiseks järelevalveootustega. Järgnevad järelevalvealgatused, mis koosnevad sihipärastest kaug- ja kohapealsetest läbivaatamistest, tuginevad selle temaatilise analüüsi tulemustele, et teha koostööd pankadega, kelle tavad on erandlikud. Kaugläbivaatamised keskenduvad peamiselt pankade hinnangutele laenuvõtjate krediidivõimelisuse kohta elamukinnisvara ja ettevõtete segmendis.
Valdkond, mis valmistab järelevalveasutustele üha rohkem muret, on pankade riskipositsioonid haavatavamate ja riskantsemate mittepangast finantsasutuste suhtes, kuigi praegu tuleks neid pidada oluliseks vaid mõne panga puhul. Need riskipositsioonid tulenevad eelkõige kapitalituruteenustest, nagu väärtpaberite kaudu finantseerimise tehingud ja tuletistehingud, mis loovad aluse vastaspoole krediidiriski tekkeks. See risk süveneb märkimisväärse volatiilsuse perioodidel ja võib realiseerudes üle kanduda laiemale finantsturule. Lisaks sellele võivad pangad olla avatud mittepangast finantsasutustest lähtuvatele riskidele rahastamiskanalite, krediidiliinide või otselaenude kaudu, sealhulgas eraturgudel. Pankade ja mittepangast finantsasutuste vaheliste tehingute maht on viimase aasta jooksul kasvanud ja suuresti koondunud väikese arvu asutuste kätte. Sektori tasandil on vastaspoole krediidirisk aga endiselt suuresti piiratud. 2026. aasta alguses põhjustas mure varade kvaliteedi halvenemise pärast mittepangast finantsasutuste poollikviidsete investeerimistoodete tagasivõtmistaotluste arvu järsu kasvu, eelkõige erakrediidi turul, kuid ulatuslikku halvenemist ei ole täheldatud ja pankade otsesed riskipositsioonid on jäänud piiratuks.[18]
Pankade ja mittepangast finantsasutuste vaheliste seoste järelevalvealane kontroll on viimastel aastatel intensiivistunud ning mitme läbivaatamise käigus on pankades ilmnenud puudusi vastaspoole krediidiriski juhtimises, peamaakleri teenuste ja eraturgudega seotud tegevuses. Vastaspoole krediidiriski uuriv stsenaariumianalüüs[19], milles osales väike arv valitud krediidiasutusi, näitas, et riskipositsioonid investeerimisjärgust madalama reitinguga vastaspoolte suhtes on koondunud riskifondidesse, börsivälistesse ettevõtetesse investeerivatesse fondidesse ja perekondlikesse investeerimisettevõtetesse, samal ajal kui vastaspooleks olevate mittepangast finantsasutuste tagatuse tase oli suhteliselt kõrge. Samuti selgus analüüsist, et enamikul osalevatest pankadest puudusid seoses mittepangast finantsasutustega stressitestiraamistikud või riskipiirangud. Täiendavalt viidi läbi analüüs, milles uuriti pankade riskipositsioone börsivälistesse ettevõtetesse investeerivate fondide ja krediidifondide suhtes, ja sellest selgus, et nendes segmentides esineb riskijuhtimises puudusi.[20] Seetõttu viivad järelevalveasutused edaspidi läbi sihipärase järelhindamise, et kontrollida, kuidas pangad on rakendanud neile antud soovitusi seoses riskijuhtimisraamistikega fondide rahastamise valdkonnas.
Järelevalveasutused jälgivad ka edaspidi hoolikalt neid riskisuundumusi ja pangandusväliste turgudega seotud tegevuse suhtes kehtivate järelevalveootuste täitmist pankade poolt. Uus kohapealsete kontrollide seeria keskendub fondide rahastamisele, varapõhisele laenuandmisele ja varipangandusega seotud riskipositsioonidele, eelkõige nendele, mis on seotud börsiväliste ettevõtete, pangandusvälise finantseerimise ja materiaalsesse varasse investeerivate fondidega. Järelevalvetöö keskendub pigem krediidiasutustele, kellel on olulised riskipositsioonid riskantsemate vastaspoolte suhtes, muutmata seda süsteemiüleseks prioriteediks.
Kõnealuste prioriteetide alusel kavandatud järelevalvetegevused
- Pankade krediidivõimelisuse hinnangute sihipärane läbivaatamine, keskendudes elamukinnisvara- ja ettevõtete segmendile.
- Krediidi vahendamise standarditega seotud kohapealsete kontrollide seeria ja laenude hinnakujundusega seotud sihipärased kohapealsed kontrollid.
- Pankade tegevuse sihipärane järelhindamine seoses neile riskijuhtimisraamistike kohta antud soovituste järgimisega fondide rahastamise valdkonnas.
- Fondide rahastamise, varapõhise laenuandmise ja mittepangast finantsasutuste suhtes hoitavate riskipositsioonidega seotud kohapealsete kontrollide seeria.
Piisav kapitaliseeritus ja kolmanda kapitalinõuete määruse järjepidev rakendamine
Strateegiline eesmärk: järelevalve alla kuuluvad üksused peaksid välja töötama ja sisse seadma usaldusväärse kapitali planeerimise tava, mis kajastab negatiivsete makrorahanduslike ja geopoliitiliste šokkide võimalikku mõju, ning tagama uue kapitalinõuete määruse (CRR III) nõuete asjakohase rakendamise.
Kuigi piisav kapitalivaru toetab pankade vastupanuvõimet negatiivsetele šokkidele, on endiselt väga olulised ka ettevaatav riskijuhtimine ja usaldusväärne kapitali planeerimine. Pärast suure kasumlikkuse toel saavutatud tipptaset 2025. aastal jäid Euroopa pangandussektori omavahendite koondsuhtarvud 2026. aastal suures osas samaks, mille tulemusena olid puhvrid süsteemi tasandil tugevad. Samal ajal tingib äärmusliku riskiga seotud sündmuste suurem tõenäosus praeguses ebakindlas keskkonnas vajaduse kaalutletud ja tulevikku suunatud planeerimise järele. Geopoliitiliste riskide 2026. aasta vastupidine stressitest näitas, et pankadel on hea üldine arusaam nende maksevõimet, likviidsust ja tuluallikaid mõjutavatest ülekandekanalitest. Sellele vaatamata ei suutnud paljud stressitestiraamistikud korrektselt arvesse võtta maksevõime ja likviidsuse vastastikmõju. Lisaks sellele ilmnes puudusi stsenaariumite teisendamisel maksevõime näitajateks, leevendusmeetmete teostatavuses ja bilansimahu suurendamise eeldustes süsteemsete kriiside ajal.[21] 2026. aasta SREPi tulemused osutasid ka püsivatele puudustele kapitali planeerimise raamistikes ja prognooside täpsuses.[22]
Edaspidi jätkavad järelevalveasutused pankade sisemise kapitali adekvaatsuse hindamise protsessi (ICAAP) hindamist, keskendudes kapitaliprognoosidele ja negatiivse stsenaariumi haldamisele. 2027. aasta ELi-ülese stressitestiga hinnatakse täiendavalt pankade vastupanuvõimet, võttes esimest korda makrorahanduslike šokkide kõrval arvesse kliimaga seotud ülemineku- ja füüsilisi riske.[23]
Kolmanda kapitalinõuete määruse raamistiku eesmärk on tõhustada pankade suutlikkust tulla toime majandusšokkidega, kuid selle raamistiku korrektsel ja järjepideval rakendamisel esineb endiselt probleeme. Pärast põhjalikumat kontrolli vajavate pankade kindlakstegemist algatati 2026. aastal sihipärased horisontaalsed ja kohapealsed järelevalvetegevused, et võrrelda pankade tavasid ning hinnata krediidiriski ja operatsiooniriski puhul riskiga kaalutud varade arvutamiseks kasutatavate standardmeetodite korrektset ja järjepidevat rakendamist. Need tegevused jätkuvad 2027. aastal ja nende ulatust laiendatakse, et suurendada järk-järgult kontrollitavate pankade arvu.
Järelevalvereformide osana võttis EKP pangandusjärelevalve 2026. aasta jaanuaris kasutusele kiirmenetluse[24], et ühtlustada ja digitaliseerida kõlblike lihtsate ja standardsete sünteetiliste väärtpaberistamiste hindamine. Kuna ligikaudu 30% kõigist sünteetilistest tehingutest vastavad kõlblikkuskriteeriumitele, toimub lihtsustamine juba praegu. Digitaliseeritud kiirmenetluse käigus kogutud andmeid kasutatakse nii üksikute tehingute kui ka pangapõhiste ja süsteemi tasandi haavatavuste hindamiseks. Samal ajal on käimas projekt väärtpaberistamisega seotud teavituste digitaliseerimiseks väljaspool kiirmenetlust. Kokkuvõttes on endiselt äärmiselt oluline, et järelevalveasutused hindaksid pankade üldist strateegiat, riskijuhtimist ja kapitaliraamistikke, et tagada väärtpaberistamisest tulenevate riskide[25] piisav tuvastamine, mõõtmine, jälgimine, aruandlus ja juhtimine. Seda silmas pidades viib EKP 2027. aastal valitud pankade seas läbi sihipärase läbivaatamise, et uurida nende riski olulise osa ülekandmise strateegiaid, riskivalmidusraamistikke, tehingute tervikliku haldamise tavasid ning riski olulise osa ülekandmise lõimimist kapitalikavadesse ja ICAAPi stsenaariumitesse. Kõnealust horisontaalset läbivaatamist täiendavad sünteetilise riski olulise osa ülekandmise väärtpaberistamisega seotud sihipärased kohapealsed kontrollid.
Kõnealuste prioriteetide alusel kavandatud järelevalvetegevused
- Krediidiriskiga kaalutud varade standardmeetodi alusel arvutamise sihipärane läbivaatamine, mida täiendab kohapealsete kontrollide seeria.
- Operatsiooniriski kapitalinõuete arvutamist toetava majandusnäitaja komponendi sihipärane läbivaatamine.
- Riski olulise osa ülekandmise strateegia ja riskijuhtimise sihipärane läbivaatamine, mida täiendavad sünteetilise riski olulise osa ülekandmise väärtpaberistamisega seotud sihipärased kohapealsed kontrollid.
Kliima- ja loodusriskide usaldusväärne juhtimine
Strateegiline eesmärk: järelevalve alla kuuluvad üksused peaksid mitmesugustest kliima- ja looduskriisidest tulenevaid lühiajalisi, keskpika aja ja pikaajalisi riske tõhusalt hindama ja ohjama ning kõrvaldama püsivad puudujäägid asjaomastes riskijuhtimisraamistikes.
Kuna fossiilkütustest tulenev üleilmne CO2 heide jõudis 2025. aastal rekordiliselt kõrgele tasemele ja temperatuuri tõus jätkub, tekitavad kliima- ja loodusriskid jätkuvalt suuri probleeme nii euroala majandusele kui ka pankadele. Äärmuslikud ilmastikunähtused muutuvad üha sagedasemaks ja tõsisemaks[26] ning surve majanduskasvule tugevneb.[27] Neid võimendab biofüüsikaliste ja hüdroloogiliste varade, nagu metsad, jõesängid ja põhjaveehoidlad, seisundi halvenemine. Samal ajal on endiselt suured korrapäratu ülemineku riskid, sest poliitikaga seotud ebakindlus ja takistused mõjutavad investeerimisotsuseid ja suurendavad üleminekukulusid. Konflikt Lähis-Idas ning hiljutised nafta- ja gaasitarnete häired on ajutiselt suurendanud fossiilkütuste kasutamist ning mõned riigid, sealhulgas ELis, on pöördunud tagasi kivisöe juurde. Kuigi energiajulgeolekuga seotud mured, majandusstiimulid ja -algatused, nagu AccelerateEU ja elektrifitseerimise tegevuskava, toetavad pikaajalist üleminekut puhtale energiale, jääb üleminek endiselt ajakavast maha. Praeguste eelduste kohaselt ei täida enamik liikmesriike tõenäoliselt oma 2030. aasta kliimaeesmärke ning börsil noteeritud äriühingute ühised heitkoguste trajektoorid osutavad globaalsele soojenemisele 3°C võrra.[28]
Pärast EKP viieaastase kliima- ja loodusriski kava lõppemist 2025. aastal jätkasid järelevalveasutused ülejäänud oluliste puuduste järelkontrolle. Kogu 2025. aasta vältel jälgisid järelevalveasutused tähelepanelikult nende puuduste kõrvaldamist, muu hulgas sihipäraste kohapealsete kontrollide kaudu. Ehkki järelevalve alla kuuluvad üksused on üldiselt teinud märkimisväärseid edusamme, on lähenemisviisid kliima- ja loodusriskide juhtimisele endiselt ebaühtlased. Jätkuvalt tekitavad muret puudujäägid kõigi oluliste portfellide, riskipositsioonide ja riskikategooriate terviklikus kaetuses. Tulevane mõju on endiselt väga ebakindel ja tõenäoliselt seda alahinnatakse, kuna olulised võimendajad, ülekandekanalid ja leevendusmehhanismid kajastuvad praegustes raamistikes vaid osaliselt.[29] Järelevalveasutused jätkasid korrapärase järelevalvetegevuse raames ülejäänud puudujääkidega seoses järelmeetmete võtmist. Kapitalinõuete määruses (CRR III) ja kapitalinõuete direktiivis (CRD VI) sätestatud uusi usaldatavusjärelevalve volitusi ning EBA keskkonna-, sotsiaalsete ja juhtimisriskide juhtimise suunistes esitatud regulatiivseid ootusi on järelevalvetöös kasutusele võetud järk-järgult ja sihipäraselt, käsitledes valdkondi, mis ei sisaldunud varem EKP juhendis kliima- ja keskkonnariskide kohta. Et olla pankadele enam toeks lünkade kõrvaldamisel nende riskijuhtimisraamistikes ja muutuvas riskikeskkonnas esinevate haavatavustega tegelemisel, ajakohastas EKP pangandusjärelevalve 2026. aasta mais oma kliima- ja loodusriski juhtimise heade tavade kogumit ning aruannet kliima- ja loodusriskidega seotud stressitestide heade tavade kohta.
Edaspidi keskenduvad järelevalveasutused pankade tegevusele, mille eesmärk on tõhustada suutlikkust usaldatavusnõuetekohase ülemineku kavandamisel ning tegeleda püsivate probleemidega, mis on seotud kliima- ja loodusriskide juhtimisega, pöörates suuremat tähelepanu füüsilisele riskile. 2025. aastal algasid valitud pankadega usaldatavusnõuetekohase ülemineku kavandamise teemal mitteametlikud struktureeritud dialoogid, mis jätkuvad ka 2026. aastal, muu hulgas kohapealsete kontrollide raames. Eesmärk on edendada ühist arusaama järelevalveootustest ning võimaldada järelevalveasutustel saada ülevaade pankade lähenemisviisidest ülemineku kavandamisele ja teha kindlaks parandamist vajavad valdkonnad. Järgmise sammuna viib EKP 2027. aastal läbi temaatilise analüüsi, et hinnata pankade suutlikkust usaldatavusnõuetekohase ülemineku kavandamisel. Samuti jätkavad järelevalveasutused valitud pankades nende võimekuse analüüsimist füüsilise riskiga seotud püsivate probleemide lahendamisel. Selle käigus hinnatakse eeskätt pankade ettevalmistusi füüsiliseks riskiks ning nende suutlikkust füüsilist riski tuvastada, mõõta ja sellele reageerida. Keskpika perioodi eesmärk on lõimida korrapäraste kohapealsete kontrollide käigus kliima- ja loodusriskid täielikult kõikidesse tavapärastesse pangandusriski kategooriatesse. Peale selle kavatsevad järelevalveasutused 2028. aastal lisaks usaldatavusnõuetekohase ülemineku kavandamise temaatilise analüüsi järelduste suhtes järelmeetmete võtmisele teha sihipäraseid kohapealseid kontrolle seoses veega seotud riskidega.
Kõnealuste prioriteetide alusel kavandatud järelevalvetegevused
- Pankade usaldatavusnõuetekohase ülemineku kavandamise temaatiline analüüs kooskõlas kapitalinõuete määruse ja direktiivi (CRR III/CRD VI) paketiga.
- Süvaanalüüs pankade suutlikkuse kohta tegeleda jätkuvate probleemide, sealhulgas kliima ja loodusega seotud füüsilise riskiga.
- Sihipärased kohapealsed kontrollid, mille keskmes on 1) usaldatavusnõuetekohase ülemineku kavandamise temaatilise analüüsi järelmeetmed, 2) veega seotud riskid ning 3) kliima- ja loodusriskide edasine lõimimine krediidiriski ja ICAAPiga seotud kohapealsetesse kontrollidesse.
2.3 Teine prioriteet: tugevdada pankade tegevuskerksust ja IKT-suutlikkust
Kiire tehnoloogiline areng ja kasvavad küberohud, mida süvendab praegune geopoliitiline keskkond, rõhutavad Euroopa pangandussektori vajadust arendada, hoida ja vajaduse korral tõhustada suutlikkust info- ja kommunikatsioonitehnoloogia (IKT) ning tegevuskerksuse valdkonnas. Järelevalvetegevuses keskendutakse pankade parandusmeetmetele, mille eesmärk on kõrvaldada nõrgad kohad nende IKT-turbe ja kolmandast isikust tulenevate riskide juhtimisraamistikes ning eelkõige need, millele osutati eelnevates läbivaatamistes. Kuna tipptasemel eesliini tehisintellektimudelite esilekerkimine on riskimaastikku veelgi põhjalikumalt muutnud, võimaldades keerukamaid küberründeid ja tehnoloogiapõhiseid pettusi, on varem tuvastatud puuduste õigeaegne ja tõhus kõrvaldamine muutunud veelgi olulisemaks. Tehisintellektimudelite kiire arendamine ja kasutuselevõtt ning nende seotus muude tehnoloogiast tulenevate riskidega on suurendanud vajadust pöörata järelevalves rohkem tähelepanu pankade tehisintellektistrateegiatele, riskijuhtimisele ja juhtimisstruktuuridele. Seetõttu on eelmise aasta järelevalveprioriteetide hulka lisatud keskpika ja pika perioodi prioriteetne strateegia, mille keskmes on pankade digitaalsed ja eelkõige tehisintellekti kasutamisega seotud strateegiad, juhtimine ja riskiohje, lõimitud tehnoloogiast tulenevate riskidega seotud korrapärasesse järelevalvetöösse. Sama oluline on, et pangad tegeleksid puudustega juhtimises, eelkõige riskiandmete koondamise ja riskiaruandluse valdkonnas, kuna see on endiselt peamine parandamist vajav valdkond. Riskiandmete koondamise ja riskiaruandluse tugevad alused on esmatähtsad tõhusaks riskijärelevalveks ja otsuste tegemiseks üha keerukamas keskkonnas. Selline kaksikfookus peaks võimaldama pankadel maandada muutuvaid riske ning samal ajal maksimeerida tehisintellektil põhineva innovatsiooni transformatiivset potentsiaali.
Vastupanuvõime tehnoloogiast lähtuvatele riskidele
Strateegiline eesmärk: järelevalve alla kuuluvad üksused peaksid tugevdama oma tegevuskerksust, tõhustades IKT-turbe ja kolmandast isikust tulenevate riskide juhtimisraamistikke ning lahendades samal ajal uutest tehnoloogiatest, nagu tehisintellekt ja kvantandmetöötlus, tulenevaid probleeme. Samuti peaksid järelevalve alla kuuluvatel üksustel olema sisse seatud töökindlad digistrateegiad, juhtimisraamistikud ja riskikontrollid, et tasakaalustada innovatsiooni arenevate ohtudega ning edendada turvalisust ja konkurentsis püsimist.
Kasvavad küberohud ja tehnoloogia kiire areng valmistavad üha keerukamas geopoliitilises keskkonnas tegutsevatele pankadele märkimisväärseid probleeme. Nagu paljud kriitilise tähtsusega finantsturutaristud, seisavad ka pangad silmitsi sagedasemate, sihipärasemate ja keerukamate küberrünnetega,[30] mida võimendavad riiklikult toetatav pahatahtlik tegevus ja tarneahelate suurem haavatavus. Nende sõltuvus vähestest kriitilise tähtsusega teenusepakkujatest, eelkõige ELi-välistest pilvteenuse osutajatest, süvendab neid riske veelgi suureneva kontsentratsiooni, vähese asendatavus-, väljumis- ja üleminekusuutlikkuse ning laiemate tarneahelatega seotud sõltuvusseoste tõttu. Neid operatsiooni- ja finantsstabiilsuse riske võimendavad veelgi eesliini tehisintellektimudelid, mis suudavad iseseisvalt tuvastada haavatavusi ja sooritada enneolematu kiiruse ja täpsusega väga oskuslikke küberründeid.[31] Lisaks küber- ja IKT-riskidele on viimastel aastatel tehnoloogiaga seotud haavatavuste ja finantskuritegevuse tõttu järsult kasvanud pettuserisk,[32] ehkki sellega seotud pangakahjud on seni väga piiratud.
Nüüd peavad pangad suurendama jõupingutusi operatsiooniriski juhtimisraamistike väljatöötamiseks, sisseseadmiseks ja vajaduse korral tõhustamiseks. Järelevalvealased läbivaatamised ja 2026. aasta SREPi tulemused osutavad püsivatele olulistele puudujääkidele operatsiooniriski juhtimises ning IKT-riski puhul on tulemused järjepidevalt kehvad.[33] Peamised puudujäägid on seotud küberturbetavade, elementaarse küberhügieeni ja kolmandast isikust tulenevate riskide juhtimisega, mis näitab, et pangad peavad neis valdkondades oma tegevust tõhustama.[34] EKP pangandusjärelevalve poolt tegevjuhtidele saadetud kirjas küberturvalisust ähvardavate tehisintellektipõhiste ohtude kohta, mis avaldati koos ESRNi hoiatusega eesliini tehisintellektimudelitest tulenevate süsteemsete küberriskide kohta, rõhutati lahendamata järelevalvealaste tähelepanekute ja tehisintellektil põhinevate uudsete ohtudega tegelemise ning digitaalse tegevuskerksuse määruse täitmise kriitilist tähtsust.
Viimastel aastatel on EKP pangandusjärelevalve süvendanud oma arusaamist pankade digistrateegiatest, tehisintellekti kasutusjuhtumitest ja riskihaldustavadest nendega pidevalt suheldes ja ka teemaseminaride kaudu. Kuigi pangad teevad edusamme tehisintellektialgatuste kooskõlla viimisel laiemate digistrateegiatega, juhtimiskorra parandamisel ja ELi tehisintellektimääruse järgimiseks valmistumisel, on vaja teha lisatööd läbipaistvuse, seletatavuse ja andmehalduse valdkonnas. Need puudujäägid tõestavad vajadust keskenduda jätkuvalt riskiandmete koondamisele ja riskiaruandlusele, et tagada järjepidevad ja usaldusväärsed tulemused. 2026. aastal uuriti generatiivse tehisintellekti rakendusi käsitlevatel horisontaalsetel seminaridel tehisintellekti võimalusi ja sellega seotud riske ning hinnati pankade valmisolekut nende väljakutsetega toimetulekuks.
Edaspidi võetakse järelevalveprioriteetides tähelepanu alla pankade IKT-riski juhtimise ja tegevuskerksuse tugevdamine ning pangandussektori jõupingutuste toetamine uudsete tehnoloogiatega kohanemiseks. Suur osa eelseisvast järelevalvealasest koostööst pankadega keskendub IKT-riskiga seotud lahendamata puuduste kõrvaldamisele ning meetmetele, mis määrati kindlaks eelmistel aastatel laiema ressursside ümbersuunamise projekti raames.[35] Projekt hõlmab lahendamata tähelepanekute ja rakendamata meetmete struktureeritud läbivaatamist, milles võetakse mitmete tegurite hulgas arvesse nende tõsidust, vanust, olulisust usaldatavusnõuete seisukohast ja parandusmeetmete staatust, samuti tõenäolist vajadust täiendava järelevalvealase sekkumise järele. Selle süsteemiülese parandusmeetmete algatuse käivitamise kõrval pööratakse täiendavas järelevalvetegevuses tähelepanu IKT-turbe riskile ning jätkatakse sealhulgas kohapealsete kontrollide seeriat, milles uuritakse küberturvalisuse juhtimist ja ohupõhist läbistustestimist kooskõlas digitaalse tegevuskerksuse määruse nõuetega.
Peale selle hinnatakse järelkontrollide käigus pankade valmisolekut üleminekuks postkvant-krüptograafiale, rõhutades vajadust selleks õigeaegselt valmistuda. Samuti hinnatakse pankade tegevuskavasid, mis koostati vastusena tegevjuhtidele saadetud kirjale küberturvalisust ähvardavate tehisintellektipõhiste ohtude kohta, et teha kindlaks suundumused, probleemid ja parandamist vajavad valdkonnad. Kolmandast isikust tulenevate riskide juhtimise valdkonnas laiendavad järelevalveasutused seonduvat kohapealsete kontrollide seeriat ja viivad läbi sihipärase läbivaatamise sõltuvuse hindamiseks pilvteenuse osutajatest. Selle eesmärk on tuvastada riskid, mis on seotud sõltuvusega välistest teenuseosutajatest kriitilise tähtsusega funktsioonide täitmisel, ning hinnata, kas pangad on kehtestanud asjakohased meetmed võimalikule teenusekatkestusele reageerimiseks ja sellest taastumiseks. Samuti on kavas pikendada IKT-süsteemide muudatuste juhtimise 2026. aasta sihipärast läbivaatamist. Peale selle teavitab EKP pangandusjärelevalve asjaomaseid panku riskidest, millele osutas juhtiv järelevaatamisasutus oma soovitustes kriitilise tähtsusega kolmandast isikust IKT-teenuste osutajatele, nii et pangad saaksid neid riske käsitleda ka nende enda kolmandast isikust tulenevate riskide juhtimisraamistikes.[36]
EKP pangandusjärelevalve suurendab jõupingutusi, et mõista paremini tehisintellektiga seotud riske nii pangandus- kui ka avalikus sektoris. Peale pideva koostöö tehisintellekti järelevalveasutustega võib see hõlmata pankade ja järelevalveasutuste omavahelist struktureeritud suhtlust, et edendada teabevahetust sellistes esilekerkivates küsimustes nagu tehisintellektiga seotud riskide usaldatavusnõuetekohane olulisus, mudelite täpsus ja seletatavus, sisendandmete kvaliteet ning tehisintellekti kasutusjuhtumitest saadava kasu kvantifitseerimine. Samuti uuritakse kaug- ja kohapealsete katseläbivaatamiste käigus, kuidas piiratud arvu vaatlusaluste pankade juhtimis- ja riskiohjeraamistikud toetavad tehisintellekti kasutuselevõttu. Selleks hinnatakse, kas seonduvad riskid on piisavalt kontrollitud ning kooskõlas pankade strateegiliste eesmärkide ja riskivalmidusega.
Kõnealuste prioriteetide alusel kavandatud järelevalvetegevused
- Süsteemiülene strateegia varasemate tegevuste käigus kindlakstehtud oluliste IKT-riskidega seotud puuduste kõrvaldamiseks ja meetmete võtmiseks.
- Kaks kohapealsete kontrollide seeriat, mis käsitlevad küberturvalisuse juhtimist ja kolmandast isikust tulenevate riskide juhtimist.
- Ohuteabel põhinev läbistustestimine kooskõlas digitaalse tegevuskerksuse määruse nõuetega.
- IKT-süsteemide muudatuste juhtimise sihipärane läbivaatamine.
- Sihipärane läbivaatamine pankade sõltuvuse hindamiseks pilvteenuse osutajatest.
- Kvantandmetöötlusvalmiduse uuring, et hinnata pankade valmisolekut üleminekuks postkvant-krüptograafiale.
- Pankade eesliini tehisintellektimudelitega seotud tegevuskavade horisontaalne analüüs ja sihipärased järelkontrollid.
- Struktureeritud koostöö sektoriga, mille keskmes on tehisintellekti kasutusjuhtumid ning nendega seonduv mõju juhtimisele ja riskiohjele ning mida täiendavad kaug- ja kohapealsed katsemissioonid.
Usaldusväärne riskiaruandluse suutlikkus ja seonduvad infosüsteemid
Strateegiline eesmärk: usaldusväärse riskijuhtimise ja tõhusa otsustusprotsessi edendamiseks peaksid järelevalve alla kuuluvad üksused suurendama jõupingutusi, et kõrvaldada tulemuslikult ja kiiresti riskiandmete koondamise ja riskiaruandluse raamistikes tuvastatud olulised puudused. Samuti peaksid nad viima need raamistikud kooskõlla järelevalveootustega, mis on sätestatud EKP juhendis riskiandmete tõhusa koondamise ja riskiaruandluse kohta ning Baseli pangajärelevalve komitee põhimõtetes riskiandmete tõhusa koondamise ja aruandluse kohta (BCBS 239).
Tehnoloogia arengu ja ebakindla geopoliitilise keskkonna tõttu on äärmiselt tähtis, et pankadel on tugev riskiandmete koondamise ja riskiaruandluse suutlikkus. Õigeaegne ja korrektne aruandlus, mis on eriti kriisi ajal väga oluline pankade tõhusaks strateegiliseks juhtimiseks ja riskiohjeks, on praeguses ebakindlas keskkonnas jätkuvalt otsustava tähtsusega. Samal ajal loovad tehnoloogilise innovatsiooni kiire tempo ja tehisintellekti üha laialdasem kasutuselevõtt pankadele tugevad stiimulid seada esikohale kvaliteetsed andmed, tõhustatud automatiseerimine ja IT-arhitektuuri moderniseerimine. See ei sea riskiandmete koondamist ja riskiaruandlust olulisele kohale üksnes nõuetele vastavuse kontekstis, vaid on paljudele krediidiasutustele ka tugevaks argumendiks nende innovatsioonialgatuste toetamisel.
Järelevalve alla kuuluvad üksused on teinud märkimisväärseid edusamme riskiandmete koondamise ja riskiaruandlusega seotud haavatavuste kõrvaldamisel, mis on osaliselt tingitud suuremast järelevalvealasest tähelepanust. Seniseid parandusmeetmeid on vaja veel siiski tugevdada. Pankade edusammude järelevalvealane jälgimine süsteemiülese riskiandmete koondamise ja riskiaruandluse parandusmeetmete strateegia raames näitab, et järelevalve alla kuuluvad üksused pööravad rohkem tähelepanu puuduste kõrvaldamisele riskiandmete koondamises ja riskiaruandluses ning Baseli pangajärelevalve komitee põhimõtete (BCBS 239) järgimises.[37] Mitmeaastaseid parandusmeetmete kavasid rakendatakse järk-järgult ja on näha, et juhtorganid on sellesse üha rohkem kaasatud. Samal ajal esineb endiselt olulisi puudujääke muu hulgas IT- ja andmearhitektuuris, andmete päritolu jälgitavuses ja andmekvaliteedi kontrollides; samas tuginetakse liigselt manuaalsetele protsessidele ja esineb korduvaid probleeme järelevalvelises aruandluses. Rakendusriskid on ümberkujundamiskavade keerukuse ja pikkade tähtaegade tõttu endiselt suured. Need puudujäägid kajastuvad ka riskiandmete koondamise ja riskiaruandluse püsivalt nõrkades SREPi punktisummades.[38]
Järelevalveasutused teevad ka edaspidi jõupingutusi tõhusate parandusmeetmete võtmise tagamiseks. Need jõupingutused intensiivistuvad eelduste kohaselt järgmisel aastal: 2026. ja 2027. aasta lõpuks tuleb rakendada suur hulk rangeid järelevalvemeetmeid, mis puudutavad riskiandmete koondamist ja riskiaruandlust. Järelevalveasutused jälgivad süsteemiülese riskiandmete koondamise ja riskiaruandluse strateegia raames ka edaspidi tähelepanelikult pankade edusamme parandusmeetmete võtmisel, keskendudes kõige olulisematele puudujääkidele vastavalt läbiarutatud ja kokkulepitud tähtaegadele. Mõne kohapealse järelkontrolli käigus on kavas hinnata ka varasemate läbivaatamiste raames tuvastatud keerukamate puuduste kõrvaldamise tulemuslikkust. Vajaduse korral kasutavad järelevalveasutused oma järelevalvevolitusi täies ulatuses, et pangad täidaksid nõudeid edaspidi innukamalt. Lisaks sellele viiakse läbi mõned sihipärased kohapealsed kontrollid nendes järelevalve alla kuuluvates üksustes, kus tuleb ajakohastada riskiandmete koondamise ja riskiaruandluse suutlikkuse hinnangut või kus hindamist ei ole seni läbi viidud.
Kõnealuste prioriteetide alusel kavandatud järelevalvetegevused
- Parandusmeetmete strateegia jätkuv rakendamine rangete järelevalvemeetmete võtmiseks riskiandmete koondamise ja riskiaruandluse valdkonnas.
- Riskiandmete koondamise ja riskiaruandluse raamistikele suunatud sihipärased kohapealsed kontrollid pankades, kes vajavad täiendavat hindamist, ning sihipärased kohapealsed järelkontrollid, et kõrvaldada varem tuvastatud tõsised puudujäägid.
Euroopa Keskpank, 2026
Postiaadress 60640 Frankfurt am Main, Germany
Telefon +49 69 1344 0
Veebileht www.bankingsupervision.europa.eu
Kõik õigused on kaitstud. Taasesitus õppe- ja mitteärilistel eesmärkidel on lubatud, kui viidatakse algallikale.
Terminite kohta saab täpsemat teavet ühtse järelevalvemehhanismi sõnastikust (ainult inglise keeles).
HTML ISBN 978-92-899-8048-7, ISSN 2599-8544, doi:10.2866/9882796, QB-01-26-243-ET-Q
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.
Vt EKP pressiteade „EKP avaldab geopoliitiliste riskide 2026. aasta vastupidise stressitesti tulemused”, 31. juuli 2026, ja järelevalveblogi artikkel „Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, 11. september 2026.
Lisateavet töökavade ja järelevalvetegevuse määratluse kohta vt infokast 1 „Järelevalvetsükkel – järelevalvetegevuse integreeritud kavandamine”, Järelevalveprioriteedid 2026–2028, EKP, 2025.
Vt „Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, EKP, detsember 2025.
Vt „Naftaturu aruanne (inglise keel)”, Rahvusvaheline Energiaagentuur, märts 2026.
Vt EKP ekspertide makromajanduslik ettevaade euroala kohta, september 2026
Ibid.
Vt EKP finantsstabiilsuse ülevaade (inglise keel), november 2026.
Vt „Rahapoliitikaotsuste kommentaar”, EKP, september 2026.
Vt EKP finantsstabiilsuse ülevaade (inglise keel), november 2026.
Vt Hielkema, P., „Insurance protection gaps in a changing climate”, Euroopa Kindlustus- ja Tööandjapensionide Järelevalve, aprill 2026.
Vt Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. ja Zachmann, G., „Planning for the rising fiscal costs of climate disasters”, Policy Brief nr 13/2026, Bruegel, 16. juuni 2026.
Vt EKP finantsstabiilsuse ülevaade (inglise keel), november 2026.
Ibid.
Ibid.
Vt „Geopoliitilise riski mõju käsitlemine” EKP pangandusjärelevalve veebilehel.
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.
Vt „Stress in global private credit markets and its implications for euro area financial stability”, EKP finantsstabiilsuse ülevaade, mai 2026.
Vt „Counterparty credit risk exploratory scenario exercise – Final results”, EKP, august 2025.
Vt „Complex exposures to private equity and credit funds require sophisticated risk management”, EKP pangandusjärelevalve uudiskiri, 13. november 2024.
Vt „Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, EKP, juuli 2026.
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.
Vt „The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, Euroopa Pangandusjärelevalve pressiteade, 11. juuni 2026.
Vt „ECB launches fast-track assessments for capital and securitisation”, EKP pressiteade, 19. detsember 2025.
Riski olulise osa ülekandmise tulemusel võivad pangad olla liigselt sõltuvad mittepangast investoritest, mis muudab nad haavatavaks refinantseerimisvajaduse riski suhtes. Seotus finantsvõimendust kasutavate investoritega ja nõrgem seire pärast riski ülekandmist võivad ohustada riski tegelikku ülekandmist.
Vt „WMO confirms 2025 was one of warmest years on record”, Maailma Meteoroloogiaorganisatsiooni pressiteade, 14. jaanuar 2026, ja „European State of the Climate report”, Euroopa Komisjon, 2025.
Vt „Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28. mai 2026.
Vt „Transition Finance Tracker”, MSCI Institute, 2026.
Vt Trust, S. jt, „Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, jaanuar 2025.
Vt Elderson, F., „Strengthening operational resilience for the age of AI”, põhiettekanne 2026. aasta Goldman Sachsi Euroopa finantskonverentsil, 3. juuni 2026.
Vt Aldasoro, I., Auer, R., Frost, J. ja Perez-Cruz, F., „A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin nr 129, Rahvusvaheliste Arvelduste Pank, juuli 2026.
Vt Euroopa Pangandusjärelevalve 2026. aasta juuni riskihindamisaruanne (inglise keel).
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.
Vt „Timely remediation for more resilient banks”, EKP pangandusjärelevalve uudiskiri, 12. august 2026.
Kooskõlas ELi digitaalse tegevuskerksuse määruse V peatüki II jaoga: Kriitilise tähtsusega kolmandast isikust IKT-teenuste osutajate järelevaatamisraamistik.
Järelevalvenõukogu kiitis strateegia heaks 2024. aasta detsembris pärast riskiandmete tõhusat koondamist ja aruandlust käsitleva EKP juhendi avaldamist ning see moodustas osa töökavadest, millele tuginesid 2026.–2028. aasta järelevalveprioriteedid.
Vt 2026. aasta SREPi koondtulemused (inglise keel), EKP, november 2026.