


Priority dohľadu na roky 2027 – 2029
1 Úvod
Priority dohľadu na roky 2027 až 2029 vychádzajú zo strednodobej stratégie bankového dohľadu ECB na nasledujúce tri roky. Tieto priority stanovuje Rada pre dohľad na základe komplexného hodnotenia rizík. Priority sa každoročne prehodnocujú s cieľom zohľadniť zmeny rizikového prostredia, plnenie doterajších cieľov a výsledky dohľadových činností ako napríklad postupu preskúmania a hodnotenia orgánmi dohľadu (Supervisory Review and Evaluation Process – SREP).[1] Revízia priorít zabezpečuje výhľadový prístup k dohľadu založený na riziku, ktorý umožňuje efektívnu alokáciu zdrojov. Prispieva tiež k tomu, aby boli kroky dohľadu pre banky transparentnejšie, a zabezpečuje flexibilitu pri prispôsobovaní priorít meniacemu sa rizikovému prostrediu.
Európsky bankový sektor preukázal v uplynulom roku i napriek značným výzvam vysokú odolnosť, ku ktorej prispeli silné kapitálové a likviditné rezervy, stabilná kvalita aktív a solídna ziskovosť. Geopolitické udalosti vrátane vojenských konfliktov a rastúcich obchodných bariér spôsobili nárast inflačných tlakov a zintenzívnenie neistoty a viedli tak k výrazne nepriaznivým makrofinančným účinkom na hospodársky rast eurozóny. Vďaka silným základom sa banky dokázali s týmito externými šokmi vyrovnať a zároveň účinne podporovať hospodárstvo. Výsledky tematického záťažového testu z roku 2026 potvrdzujú ich schopnosť pripraviť sa na nepriaznivé scenáre a vyrovnať sa s nimi aj vo vysoko neistom prostredí. Väčšina bánk zmysluplne premietla svoje geopolitické scenáre do rizikových faktorov a preukázala dobrú znalosť prenosových kanálov. Niektoré banky však musia zvýšiť úroveň podrobnosti a citlivosť scenárov v záujme ich konzistentného premietania do ukazovateľov platobnej schopnosti a likvidity, vypracovať obozretné súvahové projekcie a stanoviť realistické zmierňujúce opatrenia.[2]
Európske banky však čelia rastúcim výzvam vyplývajúcim z čoraz zložitejšieho a rýchlo sa meniaceho prostredia poznačeného zvýšenou neistotou a pretrvávajúcimi krajnými rizikami, čo si vyžaduje obozretné podstupovanie rizík a ich spoľahlivé riadenie. Hoci sektor zatiaľ preukazuje svoju odolnosť, vplyv geopolitických šokov spolu s trendmi viac štrukturálnej povahy, ako sú riziká súvisiace s klímou a prírodou a technologický pokrok, sa môžu na súvahách bánk prejaviť s určitým časovým odstupom, čo závisí od špecifickej povahy šokov, ako aj od rýchlosti a rozsahu ich prenosu do hospodárstva, na finančné trhy alebo do jednotlivých bánk. Banky zároveň musia vziať do úvahy, že dlhodobejšie obmedzený rozpočtový manévrovací priestor môže znížiť schopnosť orgánov verejnej správy tlmiť budúce šoky. Spoľahlivé interné riadenie, obozretné riadenie rizík a primerané kapitálové a likviditné rezervy majú za týchto okolností zásadný význam, aby banky mohli absorbovať budúce šoky a zároveň naďalej poskytovať financovanie domácnostiam a podnikom. Kľúčový význam má aj prevádzková odolnosť, keďže banky sa prispôsobujú rýchlej digitálnej transformácii a inovatívnym technológiám, ako je pokročilá umelá inteligencia, ktoré odkrývajú nové zdroje zraniteľnosti vrátane závislostí od externých poskytovateľov a zvýšených kybernetických rizík. To znamená, že banky si musia pri riešení týchto výziev zachovať pružnosť pri súčasnom zabezpečení kontinuity svojich kritických služieb a súladu s regulačnými požiadavkami, ako je akt EÚ o digitálnej prevádzkovej odolnosti (Digital Operational Resilience Act – DORA).
Priority dohľadu na roky 2027 – 2029 sú viac-menej podobné ako v minulom roku. Rovnako ako v predchádzajúcich rokoch vyvažujú kontinuitu s potrebou reagovať na vznikajúce riziká a nové zdroje zraniteľnosti. Priority predovšetkým odrážajú potrebu bánk posilniť svoju finančnú odolnosť voči geopolitickým rizikám a makrofinančným šokom (priorita 1), ako aj posilniť svoju prevádzkovú odolnosť a kapacity v oblasti IKT v reakcii na vznikajúce hrozby (priorita 2). Každá priorita sa zameriava na špecifické zdroje zraniteľnosti, pre ktoré boli stanovené konkrétne strategické ciele a cielené pracovné programy v záujme podpory odolného európskeho bankového sektora schopného čeliť čoraz zložitejšiemu rizikovému prostrediu.[3]
Diagram 1
Priority dohľadu na roky 2027 – 2029
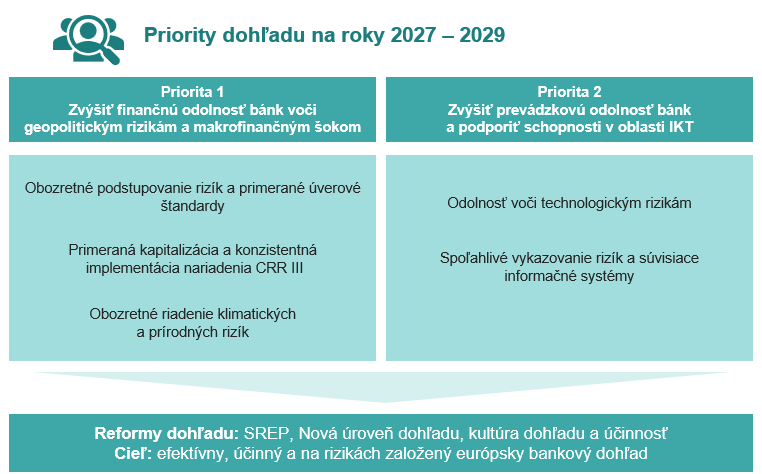
Zdroj: ECB.
Priority dohľadu sa zameriavajú na najzávažnejšie zdroje zraniteľnosti bánk a podporujú konzistentnosť a účinnosť plánovania činnosti spoločných dohliadacích tímov v prípade systémových rizík. Poskytujú základ pre plánovanie výkonu dohľadu, ktoré zohľadňuje celosystémové priority, ako aj viac idiosynkratické oblasti záujmu špecifické pre jednotlivé inštitúcie. Orgány dohľadu zároveň podporujú pri alokácii zdrojov v súlade s vopred stanovenými úrovňami tolerancie rizika. S cieľom podporiť účinnosť a synergie na úrovni európskeho bankového sektora sa priority dohľadu vypracúvajú v úzkej spolupráci s príslušnými vnútroštátnymi orgánmi a ďalšími európskymi orgánmi, najmä s Európskym orgánom pre bankovníctvo a Jednotnou radou pre riešenie krízových situácií. Pre vnútroštátne orgány dohľadu, ktoré dohliadajú na menej významné inštitúcie, sú celosystémové priority dohľadu užitočnou referenciou pri stanovovaní primeraných stratégií dohľadu. Jasná komunikácia o týchto prioritách má zásadný význam z hľadiska podpory transparentnosti a konzistentnosti európskeho bankového dohľadu a objasňovania jeho očakávaní voči bankám.
Celosystémový prístup k stanovovaniu priorít je kľúčový pre prebiehajúce reformy dohľadu, ako aj zabezpečenie naďalej efektívneho a účinného európskeho bankového dohľadu schopného reagovať na vznikajúce riziká v meniacom sa finančnom prostredí.[4] Cieľom týchto reforiem, medzi ktoré patrí prepracovanie postupu SREP, iniciatíva „Nová úroveň dohľadu“ a revízia kultúry a účinnosti dohľadu, je znížiť zložitosť a posilniť dohľad vychádzajúci z rizík. Priority dohľadu riadením strategického plánovania ECB priamo prispievajú k cieľom reforiem, keďže sa zameriavajú na najrelevantnejšie riziká a podporujú včasné a účinné riadenie zdrojov zraniteľnosti v celom bankovom sektore. Pri premietaní týchto priorít do konkrétnych činností, ako sú kontroly na mieste a horizontálne hodnotenia, orgány dohľadu používajú rámec tolerancie rizík, ktorý tieto všeobecné priority kombinuje s hodnoteniami konkrétnych inštitúcií. Táto rovnováha medzi rizikami a prioritami na úrovni systému a na úrovni konkrétnych inštitúcií umožňuje zefektívniť opatrenia dohľadu a obmedziť dosah na jednotlivé banky a zároveň posilniť celkovú odolnosť a stabilitu európskeho bankového sektora.
2 Hodnotenie rizík a priority dohľadu na roky 2027 – 2029
2.1 Geopolitické a makrofinančné prostredie
Napĺňanie geopolitických rizík, rastúce obchodné bariéry a čoraz väčšia globálna fragmentácia naďalej doliehajú na makroekonomický výhľad eurozóny a jej bankového sektora. Konflikt na Blízkom východe zvýšil globálnu volatilitu, čo viedlo k prudkému nárastu vnímaného rizika, prudkému preceňovaniu na finančných trhoch a zvýšenej neistote v súvislosti s hospodárskou politikou v Európe. Tento vývoj sa pridáva k nepriaznivému vplyvu pokračujúceho obchodného napätia a pretrvávajúcim účinkom vojny Ruska proti Ukrajine. Konflikt na Blízkom východe výrazne narušil trhy s ropou a plynom a spôsobil najväčší šok v dodávkach v histórii ropného trhu.[5] Hoci bol bezprostredný vplyv na európsky bankový sektor doteraz obmedzený, ďalšia eskalácia situácie na Blízkom východe a oneskorené sekundárne účinky, napríklad prostredníctvom akciových a dlhopisových trhov, vyššej inflácie a pomalšieho hospodárskeho rastu, by mohli mať v budúcnosti negatívny vplyv na kvalitu aktív a odolnosť bánk.
Hospodárstvo eurozóny sa ukazuje byť voči blízkovýchodnému energetickému šoku odolné. Pretrváva však neistota a očakáva sa, že celková inflácia bude v krátkodobom horizonte naďalej prekračovať cieľ ECB na úrovni 2 %.[6] Napriek odolnosti prejavenej v prvej polovici roka zostáva krátkodobý hospodársky výhľad eurozóny vysoko neistý vzhľadom na pretrvávajúci konflikt na Blízkom východe a pokračujúcu volatilitu na trhoch s energiami. V strednodobom horizonte by mal byť hlavnou hnacou silou hospodárskeho rastu v eurozóne naďalej domáci dopyt, podporovaný oživením reálnych príjmov, odolným trhom práce a rastúcimi vládnymi výdavkami na infraštruktúru a obranu spolu s investíciami súvisiacimi s umelou inteligenciou.[7] Zvýšené ceny energií a prísnejšie podmienky financovania však prehlbujú zraniteľnosť v rozpočtovej oblasti, keďže dochádza k obmedzeniu schopnosti vlád chrániť domácnosti a firmy pred budúcimi šokmi.[8] Tieto pretrvávajúce rozpočtové problémy spolu so zvýšenou neistotou môžu viesť k negatívnej vzájomnej spätnej väzbe medzi štátmi, finančnými trhmi a reálnou ekonomikou.
Prevládajú riziká pomalšieho hospodárskeho rastu v eurozóne, najmä v dôsledku zvýšeného geopolitického napätia.[9] Prípadné ďalšie narušenie dodávok energií by mohlo zosilniť inflačné tlaky, oslabiť reálne príjmy a obmedziť investície. Zhoršenie situácie na svetových finančných trhoch by mohlo viesť k obmedzeniu ponuky úverov a oslabeniu dopytu, zatiaľ čo obnovenie obchodných sporov by mohlo zhoršiť poruchy dodávateľských reťazcov, stlmiť vývoz a obmedziť spotrebu a investície. Pretrvávajúca geopolitická neistota vyplývajúca z vojny Ruska proti Ukrajine a ďalších prebiehajúcich konfliktov, rastúce výdavky na obranu a obmedzený fiškálny manévrovací priestor brzdia schopnosť vlád reagovať na štrukturálne výzvy spojené s digitalizáciou, nízkym rastom produktivity, starnutím obyvateľstva a klimatickými zmenami.[10] Naďalej značná medzera v poistnej ochrane[11] spolu s obmedzenými adaptačnými stimulmi v prípade spoločností čoraz viac presúvajú straty z klimatických a prírodných katastrof do súvah verejnej správy, čo vedie k ďalšiemu oslabovaniu rozpočtových zdrojov a posilňovaniu negatívnej spätnej väzby.[12] Vzájomné pôsobenie zdrojov zraniteľnosti rôznych trhov (napr. dlh s vysokými úrokmi, financovanie s pákovým efektom, akcie spojené s umelou inteligenciou), historicky vysokých úrovní štátneho dlhu a sprísňujúcich sa podmienok financovania by mohli viesť k systémovej volatilite v čase, keď by štrukturálne fiškálne nerovnováhy mohli obmedziť potenciálnu podporu verejného sektora počas systémovej krízy.
Dlhšie trvanie či dokonca prehĺbenie geopolitického napätia, fiškálne nerovnováhy a nové riziká vyplývajúce z prelomových technológií, ako je umelá inteligencia, by mohli otestovať náladu na finančnom trhu.[13] Konflikt na Blízkom východe vyvolal v marci 2026 prudké preceňovanie na finančných – najmä akciových – trhoch, ktoré sa však rýchlo zotavili. Zhodnocovanie akcií sa odvtedy zmiernilo, no naďalej vychádza z ambicióznych očakávaných výnosov, najmä v technologickom sektore.[14] Došlo k zvýšeniu trhovej koncentrácie a vzájomnej previazanosti v rámci malého počtu veľkých technologických firiem, v dôsledku čoho sú globálne akciové trhy citlivejšie na šoky spojené s jednotlivými firmami. Finančné trhy sú naďalej vystavené rizikám spojeným s prudkými korekciami v dôsledku vysokých očakávaných výnosov z akcií, s koncentrovanými expozíciami a s rušivým vplyvom umelej inteligencie, ktoré sú znásobené zraniteľnosťou v nebankových finančných inštitúciách. Zatiaľ čo prepojenia medzi bankami eurozóny a nebankovými finančnými inštitúciami naďalej rastú, základné riziká sa považujú za väčšinou relevantné len pre niekoľko bánk. Tieto vzájomne prepojené expozície by však mohli spôsobiť prehĺbenie zraniteľnosti na systémovej úrovni, najmä počas období napätia na trhu, a viesť ku kontaminácii účinkov medzi finančnými inštitúciami a trhmi.
2.2 Priorita 1: Zvýšiť finančnú odolnosť bánk voči geopolitickým rizikám a makrofinančným šokom
Nepriaznivé vonkajšie faktory spojené s geopolitickým a makrofinančným prostredím naďalej ohrozujú finančnú odolnosť európskeho bankového sektora a vyžadujú si cielený prístup dohľadu. Keďže sa slabší makroekonomický výhľad eurozóny môže na kvalite aktív bánk prejaviť až s určitým oneskorením, je nevyhnutné, aby banky naďalej uplatňovali primerané štandardy poskytovania úverov a spoľahlivé postupy riadenia kreditného rizika. Blízku pozornosť dohľadu si navyše vyžaduje čoraz väčšia prepojenosť bánk so sektorom nebankového finančného sprostredkovania, najmä v prípade bánk s významnými expozíciami voči rizikovejším protistranám, napríklad vzhľadom na vyšší pákový efekt.[15] Okrem toho má stále zásadný význam účinná implementácia balíka predpisov CRR III/CRD VI zo strany bánk v záujme zosúladenia ich kapitálových požiadaviek so skutočnou mierou podstupovania rizika. Orgány dohľadu sa preto budú naďalej zameriavať na presnosť výpočtu rizikovo vážených aktív bánk, najmä v prípade štandardizovaných prístupov s vyššou mierou podrobnosti a rizikovej citlivosti. Jedným z hlavných zdrojov zraniteľnosti zároveň zostávajú expozície spojené s klimatickými a prírodnými rizikami, keďže tieto riziká sú čoraz väčšie a banky naďalej čelia problémom pri ich začleňovaní do svojich rámcov riadenia rizík a prudenciálneho plánovania ekologickej transformácie.
Geopolitické riziká, ktoré sa v uplynulom roku zvýšili, zostávajú stredobodom priorít dohľadu ECB. Geopolitické riziká ako systémový rizikový faktor ovplyvňujú finančnú aj prevádzkovú odolnosť bánk. Šíria sa totiž viacerými kanálmi súčasne,[16] a preto si vyžadujú pozornosť v rámci činností dohľadu súvisiacich s prioritami i pravidelných činností dohľadu.
Obozretné podstupovanie rizík a primerané úverové štandardy
Strategický cieľ: V záujme obozretného podstupovania rizík by dohliadané subjekty mali uplatňovať primerané úverové štandardy a oceňovanie vychádzajúce z rizík, prispôsobovať sa makrofinančným zmenám a vlastným špecifickým okolnostiam, a účinne riadiť riziká vyplývajúce z významných expozícií voči rizikovejším nebankovým finančným sprostredkovateľom.
Európsky bankový sektor v uplynulom roku vykazoval stabilnú kvalitu aktív i napriek vonkajším výzvam a rozdielom na úrovni jednotlivých krajín. Podiel problémových úverov (non-performing loan – NPL) bol naďalej nízky, k čomu prispeli silné základy súkromného sektora a stabilný trh práce. V niektorých krajinách banky zaznamenali výrazné zhoršenie kvality aktív, najmä v segmente malých a stredných podnikov, no väčšina tried aktív zaznamenala zlepšenie. Výnimkou boli spotrebiteľské úvery, pri ktorých podiel NPL a úverov druhého stupňa výrazne vzrástol, zatiaľ čo podmienky poskytovania úverov v tomto segmente sa ďalej sprísňovali. Hypotekárne portfóliá pritom zostali odolné, s nízkymi podielmi NPL, k čomu prispievali rastúce ceny nehnuteľností na bývanie. Hoci podmienky na trhoch s komerčnými nehnuteľnosťami vykazujú známky stabilizácie, pretrváva značná neistota a riziká negatívneho vývoja, najmä pokiaľ ide o potreby refinancovania, úvery na financovanie developerských projektov, oceňovanie nehnuteľností a oneskorenú realizáciu kreditného rizika. Pokiaľ ide o ďalší vývoj, súčasné geopolitické prostredie, ktoré je pod vplyvom významného a dlhotrvajúceho energetického šoku, zvýšenej medzinárodnej konkurencie a pretrvávajúcej neistoty spojenej s colnými sadzbami, predstavuje riziká pre podnikové súvahy, najmä v energeticky náročných sektoroch, ako je priemyselná výroba, vrátane automobilového a chemického sektora. Ďalšie odvetvia, napríklad doprava a poľnohospodárstvo, môžu čeliť výzvam vyplývajúcim z narušení dodávateľských reťazcov, rastúcich vstupných nákladov, ale aj extrémnych poveternostných javov. Tento vývoj zdôrazňuje potrebu spoľahlivého riadenia kreditného rizika – v rámci výsledkov postupu SREP z roku 2026 označeného za oblasť, ktorá si vyžaduje pozornosť.[17] Hoci sa vplyv nedávnych šokov na súvahách bánk zatiaľ neprejavil, náklady spojené s rizikom sa už v prípade väčšiny bánk zvýšili, i keď sú naďalej v blízkosti svojho dlhodobého priemeru, pričom prípadné dodatočné šoky by mohli viesť k potrebe zvýšenej tvorby opravných položiek v budúcnosti.
Vzhľadom na tieto náročné vyhliadky je nevyhnutné, aby banky uplatňovali obozretné úverové štandardy a dodržiavali spoľahlivé postupy riadenia rizík. V roku 2026 bankový dohľad ECB uskutočnil tematické hodnotenie na posúdenie úverových štandardov dohliadaných subjektov, s osobitným zameraním na nové úvery. Banky mohli následne na základe zistení tohto hodnotenia porovnať svoje postupy s postupmi podobných inštitúcií, posilniť svoje rámce rizikových preferencií a zosúladiť sa s očakávaniami dohľadu. Na základe výsledkov tematického hodnotenia sa v budúcnosti uskutočnia ďalšie iniciatívy dohľadu, pozostávajúce z cielených hodnotení na diaľku a na mieste, s cieľom rokovať s bankami, ktorých postupy sa odkláňajú od očakávaní. Činnosti na diaľku sa budú zameriavať najmä na posudzovanie úverovej bonity dlžníkov v segmente rezidenčných nehnuteľností a podnikovom segmente.
Oblasťou rastúceho záujmu orgánov dohľadu sú expozície bánk voči zraniteľnejším a rizikovejším nebankovým finančným sprostredkovateľom, hoci v tejto fáze by sa mali považovať za významné len v prípade niekoľkých bánk. Tieto expozície sú spojené predovšetkým so službami kapitálového trhu, ako sú transakcie financovania prostredníctvom cenných papierov a transakcie s derivátmi, ktoré vedú k vzniku kreditného rizika protistrany. Závažnosť tohto rizika sa zvyšuje v obdobiach vysokej volatility, pričom v prípade jeho naplnenia by mohlo dôjsť ku kontaminácii širšieho finančného trhu. Banky môžu byť okrem toho nebankovým finančným sprostredkovateľom vystavené prostredníctvom kanálov financovania, úverových liniek alebo priamych úverov vrátane súkromných trhov. Objem transakcií bánk s nebankovými finančnými sprostredkovateľmi sa za posledný rok zvýšil a vo veľkej miere sa sústreďuje v malom počte inštitúcií, zatiaľ čo kreditné riziko protistrany zostáva do značnej miery obmedzené na úrovni sektora. Začiatkom roka 2026 obavy zo zhoršenia kvality aktív vyvolali prudký nárast žiadostí o vyplatenie podielov v čiastočne likvidných fondoch nebankových finančných sprostredkovateľov, najmä v sektore súkromných úverov. Nebolo však zaznamenané žiadne rozsiahle zhoršenie situácie a priame expozície bánk sú naďalej obmedzené.[18]
Orgány dohľadu venujú vzájomným prepojeniam medzi bankami a nebankovými finančnými sprostredkovateľmi v posledných rokoch väčšiu pozornosť, pričom viaceré hodnotenia odhalili u bánk nedostatky, pokiaľ ide o riadenie kreditného rizika protistrany, oblasť „prime brokerage“ a aktivity na súkromných trhoch. Orientačná analýza scenárov u niekoľkých vybraných inštitúcií zameraná na kreditné riziko protistrany[19] odhalila koncentráciu expozícií voči protistranám s nižším než investičným stupňom v oblasti hedžových fondov, súkromného kapitálu a rodinných subjektov, hoci úroveň kolateralizácie protistrán na strane nebankových finančných sprostredkovateľov bola pomerne vysoká. Z analýzy tiež vyplynulo, že väčšina zúčastnených bánk nemá zavedené rámce záťažového testovania či rizikové limity špecifické pre nebankových finančných sprostredkovateľov. Ďalšia analýza expozícií bánk voči protistranám v oblasti súkromného kapitálu a úverových fondov odhalila slabiny v riadení rizík v týchto segmentoch.[20] Orgány dohľadu preto cielene posúdia snahy bánk pri implementácii odporúčaní vydaných v súvislosti s ich rámcami riadenia rizík pri financovaní fondov.
Orgány dohľadu budú naďalej pozorne monitorovať vývoj týchto rizík, ako aj implementáciu očakávaní dohľadu zo strany bánk, pokiaľ ide o aktivity spojené so súkromným trhom. Nový program kontrol na mieste sa bude zameriavať na financovanie fondov, poskytovanie úverov zabezpečených aktívami a expozície voči subjektom tieňového bankovníctva, najmä v spojení so súkromným kapitálom, súkromnými úvermi a fondmi investujúcimi do hmotného majetku. Nepôjde pritom o celosystémovú prioritu; pozornosť dohľadu bude venovaná predovšetkým inštitúciám s významnou expozíciou voči rizikovejším protistranám.
Činnosti dohľadu plánované v rámci týchto priorít
- Cielené hodnotenia zamerané na postupy bánk pri posudzovaní úverovej bonity, so zameraním na segment rezidenčných nehnuteľností a podnikový segment
- Program kontrol na mieste zameraný na úverové štandardy a cielené kontroly na mieste zamerané na oceňovanie úverov
- Cielené kontroly plnenia odporúčaní týkajúcich sa rámca riadenia rizík v súvislosti s financovaním fondov
- Program kontrol na mieste zameraný na financovanie fondov, poskytovanie úverov zabezpečených aktívami a expozície voči nebankovým finančným sprostredkovateľom
Primeraná kapitalizácia a konzistentná implementácia nariadenia CRR III
Strategický cieľ: Dohliadané subjekty by mali vyvinúť a udržiavať spoľahlivý systém kapitálového plánovania, ktorý zohľadňuje potenciálne vplyvy nepriaznivých makrofinančných a geopolitických šokov, a zabezpečiť primeranú implementáciu nových požiadaviek nariadenia CRR III.
Hoci primeraný kapitálový manévrovací priestor zvyšuje odolnosť bánk voči nepriaznivým šokom, výhľadové riadenie rizík a spoľahlivé kapitálové plánovanie majú naďalej zásadný význam. Po kulminácii v roku 2025 vďaka vysokej ziskovosti zostali agregované ukazovatele kapitálovej primeranosti európskeho bankového sektora v roku 2026 prevažne rovnaké, čoho výsledkom boli výrazné rezervy na úrovni systému. Zvýšená pravdepodobnosť mimoriadnych rizikových udalostí v súčasnom neistom prostredí však zdôrazňuje potrebu obozretného, výhľadového plánovania. Reverzný záťažový test zameraný na geopolitické riziko v roku 2026 ukázal, že banky majú celkovo dobrý prehľad o transmisných kanáloch, ktoré ovplyvňujú ich platobnú schopnosť, likviditu a zdroje príjmov. Napriek tomu mnohé rámce záťažového testovania nedokázali presne zachytiť interakcie medzi platobnou schopnosťou a likviditou. Okrem toho boli zistené nedostatky v prevode scenárov na ukazovatele platobnej schopnosti, v uskutočniteľnosti zmierňujúcich opatrení a v predpokladoch týkajúcich sa expanzie súvah počas systémových kríz.[21] Výsledky SREP za rok 2026 takisto poukázali na pretrvávajúce slabiny v rámcoch kapitálového plánovania a v presnosti prognóz.[22]
V nasledujúcom období budú orgány dohľadu pokračovať v hodnotení interných procesov hodnotenia kapitálovej primeranosti bánk (internal capital adequacy assessment processes – ICAAP) so zameraním na kapitálové prognózy a riadenie nepriaznivých scenárov. V rámci celoúnijného záťažového testu v roku 2027 sa bude ďalej hodnotiť odolnosť bánk, pričom popri makrofinančných šokoch budú po prvýkrát zahrnuté aj riziká ekologickej transformácie a fyzické riziká súvisiace s klímou.[23]
Cieľom rámca CRR III je zvýšiť schopnosť bánk absorbovať hospodárske šoky, hoci presná a konzistentná implementácia tohto rámca zostáva náročná. Po identifikácii bánk, ktoré si vyžadujú bližšiu pozornosť, sa v roku 2026 začali vykonávať cielené horizontálne dohľadové činnosti a činnosti dohľadu na mieste s cieľom porovnať postupy bánk a posúdiť presnú a konzistentnú implementáciu štandardizovaných prístupov k výpočtu rizikovo vážených aktív v prípade kreditného a prevádzkového rizika. Tieto činnosti budú pokračovať aj v roku 2027, pričom sa bude postupne rozširovať okruh hodnotených bánk.
V rámci reforiem dohľadu bankový dohľad ECB v januári 2026 zaviedol zrýchlený postup[24] v záujme zefektívnenia a digitalizácie posudzovania akceptovateľných jednoduchých a štandardizovaných syntetických sekuritizácií. V prípade približne 30 % všetkých syntetických transakcií, ktoré spĺňajú kritériá akceptovateľnosti, už zjednodušovanie prebieha. Údaje zbierané prostredníctvom digitalizovaného zrýchleného procesu sa používajú na posudzovanie nielen jednotlivých transakcií, ale aj zdrojov zraniteľnosti na úrovni jednotlivých bánk i celého systému. Zároveň prebieha projekt digitalizácie oznámení o sekuritizácii mimo zrýchleného procesu. Celkovo je pre orgány dohľadu naďalej rozhodujúce posudzovať celkovú stratégiu, riadenie rizík a kapitálové rámce bánk s cieľom zabezpečiť primeranú identifikáciu, meranie, monitorovanie, vykazovanie a riadenie rizík[25] spojených so sekuritizáciou. V tejto súvislosti ECB v roku 2027 uskutoční cielené hodnotenie vybraných bánk zamerané na ich stratégie presunu významného rizika (significant risk transfer – SRT), rámce rizikových preferencií, postupy riadenia transakcií počas celého životného cyklu a integráciu SRT do kapitálových plánov a scenárov ICAAP. Toto horizontálne hodnotenie doplnia cielené kontroly na mieste zamerané na syntetickú sekuritizáciu SRT.
Činnosti dohľadu plánované v rámci týchto priorít
- Cielené hodnotenie výpočtu aktív vážených kreditným rizikom v rámci štandardizovaného prístupu, doplnené programom kontrol na mieste
- Cielené hodnotenie zložky obchodného ukazovateľa na podporu výpočtu kapitálových požiadaviek na krytie prevádzkového rizika
- Cielené hodnotenie stratégie SRT a riadenia súvisiacich rizík doplnené cielenými kontrolami na mieste zameranými na syntetickú sekuritizáciu SRT
Obozretné riadenie klimatických a prírodných rizík
Strategický cieľ: Dohliadané subjekty by mali účinne posudzovať a riadiť krátkodobé, strednodobé a dlhodobé riziká vyplývajúce z rôznych klimatických a prírodných kríz a odstraňovať pretrvávajúce nedostatky v príslušných rámcoch riadenia rizík.
Globálne emisie CO2 z fosílnych palív dosiahli v roku 2025 rekordne vysokú úroveň a teploty naďalej rastú. Riziká súvisiace s klímou a prírodou tak naďalej predstavujú významné výzvy pre hospodárstvo i banky eurozóny. Extrémne poveternostné javy sú čoraz častejšie a intenzívnejšie,[26] s rastúcim tlakom na hospodársky rast.[27] Ich účinok znásobuje degradácia biofyzikálnych a hydrologických aktív, ako sú lesy, korytá riek a zásoby podzemnej vody. Zároveň pretrvávajú zvýšené riziká neriadenej ekologickej transformácie, keďže politická neistota a konflikty ovplyvňujú investičné rozhodnutia a zvyšujú náklady s ňou spojené. Konflikt na Blízkom východe a nedávne prerušenia dodávok ropy a plynu dočasne zvýšili využívanie fosílnych palív. Niektoré krajiny, i v rámci EÚ, sa vrátili k uhliu. Hoci obavy týkajúce sa energetickej bezpečnosti, ako aj hospodárske stimuly a iniciatívy ako napríklad AccelerateEU a akčný plán elektrifikácie, podporujú dlhodobý prechod na čistú energiu, transformácia stále neprebieha podľa plánu. Podľa súčasných predpokladov väčšina členských štátov nesplní svoje klimatické ciele do roku 2030, pričom z trajektórií kolektívnych emisií kótovaných spoločností vyplýva globálne oteplenie o 3 °C.[28]
Po ukončení päťročného programu ECB v oblasti klimatických a prírodných rizík v roku 2025 orgány dohľadu naďalej sledovali zostávajúce významné nedostatky. V priebehu roka 2025 orgány dohľadu pozorne monitorovali nápravu týchto nedostatkov, okrem iného prostredníctvom cielených kontrol na mieste. Hoci dohliadané subjekty celkovo dosiahli významný pokrok, prístupy k riadeniu rizík súvisiacich s klímou a prírodou sú naďalej rozdielne. Medzery v komplexnom pokrytí všetkých významných portfólií, expozícií a rizikových kategórií naďalej vyvolávajú obavy. Budúce vplyvy zostávajú veľmi neisté a pravdepodobne sa budú podceňovať, keďže dôležité katalyzátory, transmisné kanály a mechanizmy zmierňovania sa v súčasných rámcoch odrážajú len čiastočne.[29] Orgány dohľadu sa zostávajúcimi zdrojmi zraniteľnosti ďalej zaoberali v rámci svojich pravidelných činností. Do praxe dohľadu boli postupným a cieleným spôsobom zavedené nové prudenciálne mandáty stanovené v predpisoch CRR III/CRD VI spolu s regulačnými očakávaniami uvedenými v usmerneniach EBA o riadení rizík ESG, ktoré zohľadňujú oblasti doteraz nezahrnuté do všeobecných zásad ECB ku klimatickým a environmentálnym rizikám. V snahe pomôcť bankám pri odstraňovaní medzier v rámcoch riadenia rizík a zdrojov zraniteľnosti v meniacom sa rizikovom prostredí bankový dohľad ECB v máji 2026 aktualizoval svoju zbierku osvedčených postupov v oblasti riadenia klimatických a prírodných rizík a správu o osvedčených postupoch v oblasti záťažového testovania so zameraním na klimatické a prírodné riziká.
V nasledujúcom období sa orgány dohľadu budú zameriavať na to, ako banky posilňujú svoje schopnosti prudenciálneho plánovania ekologickej transformácie a prekonávajú pretrvávajúce výzvy súvisiace s riadením klimatických a prírodných rizík, so zvýšeným dôrazom na fyzické riziko. V roku 2025 sa začal neformálny štruktúrovaný dialóg so vzorkou bánk o prudenciálnom plánovaní ekologickej transformácie, ktorý pokračoval aj v roku 2026, a to aj v rámci kontrol na mieste. Cieľom je vytvoriť jednotnú predstavu o očakávaniach dohľadu a umožniť orgánom dohľadu vyhodnotiť prístupy bánk k plánovaniu transformácie a identifikovať oblasti, v ktorých je potrebné zlepšenie. Ďalším krokom ECB bude tematické hodnotenie v roku 2027 na posúdenie schopností bánk v oblasti prudenciálneho plánovania transformácie. Orgány dohľadu budú takisto pokračovať vo svojej analýze schopnosti bánk riešiť pretrvávajúce problémy s fyzickým rizikom vo vybranej skupine bánk. Dôraz sa bude klásť na posúdenie príprav a schopností bánk na identifikáciu a meranie fyzického rizika a prijímanie potrebných protiopatrení. Okrem strednodobého cieľa, ktorým je úplné začlenenie klimatických a prírodných rizík do všetkých klasických kategórií bankových rizík počas pravidelných kontrol na mieste, majú orgány dohľadu v roku 2028 v úmysle vykonať cielené kontroly na mieste zamerané na riziká súvisiace s vodou, nad rámec opatrení nadväzujúcich na zistenia tematického hodnotenia prudenciálneho plánovania transformácie.
Činnosti dohľadu plánované v rámci týchto priorít
- Tematické hodnotenie prudenciálneho plánovania transformácie v súlade s balíkom predpisov CRR III/CRD VI
- Hĺbková analýza schopností bánk riešiť pretrvávajúce výzvy vrátane fyzického rizika súvisiaceho s klímou a prírodou
- Cielené kontroly na mieste zamerané na 1) opatrenia nadväzujúce na tematické hodnotenie prudenciálneho plánovania transformácie, 2) riziká súvisiace s vodou a 3) ďalšiu integráciu klimatických a prírodných rizík do kreditného rizika a do kontrol na mieste zameraných na procesy ICAAP
2.3 Priorita 2: Zvýšiť prevádzkovú odolnosť bánk a podporiť schopnosti v oblasti IKT
Rýchly technologický pokrok a rastúce kybernetické hrozby znásobené súčasným geopolitickým prostredím zdôrazňujú, že je potrebné, aby európsky bankový sektor rozvíjal, udržiaval a v prípade potreby zvyšoval svoje schopnosti v oblasti informačných a komunikačných technológií (IKT) a prevádzkovej odolnosti. Činnosti dohľadu sa zamerajú na opatrenia bánk pri odstraňovaní zdrojov zraniteľnosti v ich rámcoch bezpečnosti IKT a riadenia rizík tretích strán, najmä tých, ktoré boli označené v predchádzajúcich hodnoteniach. Keďže nástup pokročilých modelov umelej inteligencie ešte viac mení rizikové prostredie a umožňuje sofistikovanejšie kybernetické útoky a technologické podvody, včasná a účinná náprava predtým zistených nedostatkov sa stáva ešte zásadnejšou. Rýchly vývoj a zavádzanie modelov umelej inteligencie spolu s ich prepojením s inými technologickými rizikami zvyšujú potrebu intenzívnejšieho dohľadu na stratégie bánk v oblasti umelej inteligencie, riadenie rizík a štruktúry interného riadenia. V dôsledku toho bol rozsah strednodobej až dlhodobej prioritnej stratégie v oblasti digitálnych stratégií bánk, a najmä stratégií súvisiacich s umelou inteligenciou, interného riadenia a riadenia rizík, ktorá bola zavedená v minuloročných prioritách dohľadu, začlenený do pravidelnej činnosti dohľadu v oblasti technologických rizík. Je rovnako dôležité, aby banky riešili slabiny v internom riadení, najmä pokiaľ ide o agregáciu údajov o rizikách a vykazovanie rizík (risk data aggregation and risk reporting – RDARR), kde majú najväčšie rezervy. Pevné základy RDARR sú nevyhnutné pre účinný dohľad nad rizikami a rozhodovanie v čoraz zložitejšom prostredí. Toto dvojité zameranie by malo bankám umožniť zmierniť vyvíjajúce sa riziká a zároveň maximalizovať transformačný potenciál inovácií založených na umelej inteligencii.
Odolnosť voči technologickým rizikám
Strategický cieľ: Dohliadané subjekty by mali posilniť svoju prevádzkovú odolnosť posilnením svojich rámcov bezpečnosti IKT a riadenia rizika tretích strán a zaoberať sa výzvami, ktoré predstavujú najnovšie technológie, ako je umelá inteligencia a kvantová výpočtová technika. Dohliadané subjekty by takisto mali mať zavedené spoľahlivé digitálne stratégie, rámce interného riadenia a mechanizmy kontroly rizík s cieľom vyvážiť inovácie s vyvíjajúcimi sa hrozbami v záujme podpory bezpečnosti a udržateľnej konkurencieschopnosti.
Rastúce kybernetické hrozby a rýchly technologický pokrok sú pre banky pôsobiace v čoraz zložitejšom geopolitickom prostredí veľmi náročné. Podobne ako mnohé kritické infraštruktúry finančného trhu aj banky čelia častejším, cielenejším a sofistikovanejším kybernetickým útokom,[30] znásobeným škodlivými aktivitami podporovanými štátmi a zvýšenou zraniteľnosťou dodávateľských reťazcov. Ich závislosť od obmedzeného počtu poskytovateľov kritických služieb, najmä poskytovateľov cloudových služieb z krajín mimo EÚ, tieto riziká zhoršuje v dôsledku rastúcej koncentrácie, nízkej nahraditeľnosti, možností odchodu a migrácie a širších závislostí od dodávateľského reťazca. Najmodernejšie modely umelej inteligencie, ktoré dokážu autonómne identifikovať zraniteľné miesta a vykonávať sofistikované kybernetické útoky s bezprecedentnou rýchlosťou a presnosťou, tieto prevádzkové riziká a riziká pre finančnú stabilitu ešte viac prehlbujú.[31] Popri kybernetických rizikách a rizikách súvisiacich s IKT v posledných rokoch prudko rastie riziko podvodov v dôsledku technologickej zraniteľnosti a finančnej trestnej činnosti,[32] hoci súvisiace straty bánk sú naďalej veľmi obmedzené.
Banky teraz musia zintenzívniť svoje snahy, pokiaľ ide o vývoj, udržiavanie a v prípade potreby zlepšovanie rámcov riadenia prevádzkového rizika. Dohľadové hodnotenia a výsledky hodnotenia SREP 2026 poukazujú na pretrvávajúce významné nedostatky v riadení prevádzkového rizika, pričom riziko IKT trvalo dosahuje slabé známky.[33] Hlavné nedostatky sa týkajú postupov kybernetickej bezpečnosti, základnej kybernetickej hygieny a riadenia rizika tretích strán, čo ukazuje, že je potrebné, aby banky posilnili svoje postupy v týchto oblastiach.[34] V liste adresovanom výkonným riaditeľom na tému kybernetických hrozieb s použitím umelej inteligencie, ktorý bol vydaný spolu s varovaním ESRB o systémových kybernetických rizikách vyplývajúcich z najmodernejších modelov umelej inteligencie, bol zdôraznený zásadný význam nápravy nevyriešených zistení dohľadu, riadenia nových hrozieb založených na umelej inteligencii a dodržiavania nariadenia DORA.
Bankový dohľad ECB v posledných rokoch prostredníctvom priebežnej interakcie a tematických seminárov získal lepší prehľad o digitálnych stratégiách bánk, oblastiach nasadzovania umelej inteligencie a postupoch riadenia rizík. Hoci banky napredujú v zosúlaďovaní iniciatív v oblasti umelej inteligencie so širšími digitálnymi stratégiami, v zlepšovaní svojich mechanizmov interného riadenia a v prípravách na akt EÚ o umelej inteligencii, je potrebná ďalšia snaha v oblastiach, ako je transparentnosť, objasniteľnosť a správa údajov. Tieto nedostatky ukazujú, že je naďalej potrebné zameriavať sa na agregáciu údajov o rizikách a vykazovanie rizík a zabezpečiť tak konzistentné a spoľahlivé výsledky. V roku 2026 sa v rámci horizontálnej iniciatívy zameranej na aplikáciu generatívnej umelej inteligencie uskutočnila analýza príležitostí a rizík súvisiacich s umelou inteligenciou, ako aj hodnotenie pripravenosti bánk tieto výzvy riadiť.
V budúcnosti sa priority dohľadu zamerajú na posilnenie riadenia IKT rizika a prevádzkovej odolnosti bánk, ako aj na podporu úsilia bankového sektora prispôsobiť sa novým technológiám. Veľká časť nadchádzajúcej interakcie dohľadu s bankami bude venovaná náprave nevyriešených zistení súvisiacich s IKT rizikom, ako aj opatreniam identifikovaným v predchádzajúcich rokoch v rámci širšieho „presmerovania“.[35] Táto snaha zahŕňa štruktúrované hodnotenie otvorených zistení a opatrení, v ktorom sa zohľadňuje viacero faktorov vrátane ich závažnosti, veku, prudenciálnej relevantnosti a stavu nápravy, ako aj pravdepodobnosti potreby ďalšieho zásahu dohľadu. Popri zavedení tejto celosystémovej nápravnej iniciatívy sa doplnkové činnosti dohľadu zamerajú na bezpečnostné riziko v oblasti IKT vrátane pokračovania programu kontrol na mieste zameraného na riadenie kybernetickej bezpečnosti a penetračné testovanie na základe hrozieb v súlade s požiadavkami aktu DORA.
Okrem toho sa v rámci nadväzujúcich iniciatív vyhodnotí pripravenosť bánk na migráciu na postkvantovú kryptografiu, s dôrazom na potrebu včasnej prípravy, ako aj akčné plány bánk vypracované v reakcii na list adresovaný výkonným riaditeľom na tému kybernetických hrozieb s použitím umelej inteligencie s cieľom identifikovať trendy, výzvy a nedostatky. V oblasti riadenia rizík tretích strán orgány dohľadu predĺžia súvisiaci program kontrol na mieste a vykonajú cielené hodnotenie závislostí od poskytovateľov cloudových služieb. Cieľom je odhaliť riziká spojené so závislosťou bánk od externých poskytovateľov kritických funkcií a posúdiť, či banky zaviedli primerané opatrenia, ktoré im umožňujú reagovať na potenciálne narušenia služieb a obnoviť funkčnosť. Plánuje sa aj predĺženie cieleného hodnotenia riadenia zmien v oblasti IKT z roku 2026. Bankový dohľad ECB bude okrem toho informovať príslušné banky o rizikách, ktoré identifikoval hlavný orgán dozoru v odporúčaniach zaslaných kritickým externým poskytovateľom IKT služieb, aby banky takéto riziká riešili aj vo svojich vlastných rámcoch riadenia rizík tretích strán.[36]
Bankový dohľad ECB zintenzívňuje svoje úsilie o lepšie pochopenie rizík súvisiacich s umelou inteligenciou v celom odvetví a vo verejnom sektore. Popri priebežnej spolupráci s orgánmi dohľadu nad umelou inteligenciou to môže zahŕňať štruktúrovanú interakciu bánk a orgánov dohľadu s cieľom podporiť výmenu informácií o vznikajúcich otázkach, ako je prudenciálna významnosť rizík súvisiacich s umelou inteligenciou, presnosť a objasniteľnosť modelov, kvalita vstupných údajov a kvantifikácia prínosov scenárov použitia umelej inteligencie. Okrem toho sa v rámci pilotných hodnotení na diaľku a na mieste bude analyzovať, ako rámce interného riadenia a riadenia rizík v prípade obmedzeného počtu hodnotených bánk podporujú zavádzanie umelej inteligencie, so zreteľom na adekvátnu kontrolu podkladových rizík a ich súlad so strategickými cieľmi bánk a ich rizikovými preferenciami.
Činnosti dohľadu plánované v rámci týchto priorít
- Celosystémová stratégia nápravy významných zistení a opatrení v oblasti IKT rizík identifikovaných v predchádzajúcich činnostiach
- Dva programy kontrol na mieste týkajúce sa riadenia kybernetickej bezpečnosti a riadenia rizika tretích strán
- Penetračné testovanie na základe hrozieb v súlade s požiadavkami aktu DORA
- Cielené hodnotenie riadenia zmien v oblasti IKT
- Cielené hodnotenie závislostí bánk od poskytovateľov cloudových služieb
- Prieskum pripravenosti kvantovej výpočtovej techniky na posúdenie pripravenosti bánk na migráciu na postkvantovú kryptografiu
- Horizontálna analýza akčných plánov bánk týkajúcich sa najmodernejších modelov umelej inteligencie a cielené následné opatrenia
- Štruktúrovaná interakcia s odvetvím so zameraním na scenáre využitia umelej inteligencie a súvisiace dôsledky pre interné riadenie a riadenie rizík, doplnená pilotnými misiami na diaľku a na mieste
Spoľahlivé vykazovanie rizík a súvisiace informačné systémy
Strategický cieľ: V záujme spoľahlivého riadenia rizík a účinného rozhodovania by dohliadané subjekty mali zintenzívniť svoje snahy o účinnú a rýchlu nápravu významných slabín zistených v ich rámcoch agregácie údajov o rizikách a vykazovania rizík. Mali by ich tiež zosúladiť s očakávaniami dohľadu stanovenými vo všeobecných zásadách ECB týkajúcich sa účinnej agregácie údajov o rizikách a vykazovania rizík a v zásadách Bazilejského výboru pre bankový dohľad týkajúcich sa účinnej agregácie údajov o rizikách a vykazovania rizík (BCBS 239).
Technologický pokrok a neisté geopolitické prostredie zdôrazňujú zásadný význam silných schopností bánk v oblasti agregácie údajov o rizikách a vykazovania rizík (risk data aggregation and risk reporting – RDARR). Včasné a presné vykazovanie, ktoré je – najmä v čase krízy − nevyhnutné pre účinné strategické riadenie bánk a riadenie rizík, zostáva v súčasnom neistom prostredí kľúčové. Rýchle tempo technologických inovácií a čoraz rozsiahlejšie zavádzanie umelej inteligencie zároveň banky silno motivuje, aby uprednostňovali vysokokvalitné údaje, vyššiu mieru automatizácie a modernizáciu IT architektúr. Oblasť RDARR je tak nielen základným prvkom kontroly dodržiavania predpisov, ale pre mnohé inštitúcie aj presvedčivým dôvodom na podporu ich inovačných iniciatív z hľadiska podnikania.
Dohliadané subjekty dosiahli pri odstraňovaní nedostatkov v oblasti RDARR významný pokrok, čiastočne vďaka zvýšenej pozornosti dohľadu. Prebiehajúce snahy o nápravu je však potrebné ešte zintenzívniť. Monitorovanie pokroku bánk v rámci celosystémovej stratégie nápravy v oblasti RDARR orgánmi dohľadu naznačuje, že dohliadané subjekty odstraňovaniu nedostatkov v oblasti RDARR/BCBS 239 venujú zvýšenú pozornosť.[37] Prebiehajú viacročné programy nápravných opatrení, s väčšou angažovanosťou zo strany riadiacich orgánov. Zároveň však pretrvávajú významné nedostatky, a to aj v oblasti IT a dátových architektúr, dátovej línie, kontroly kvality údajov, nadmerného využívania manuálnych procesov a opakujúcich sa problémov s dohľadovým vykazovaním. Realizačné riziká zostávajú vysoké vzhľadom na zložitosť a zdĺhavé harmonogramy programov transformácie. Tieto nedostatky sa odrážajú aj v dlhodobo slabých skóre RDARR v hodnoteniach SREP.[38]
V budúcnosti sa orgány dohľadu budú naďalej zameriavať na zabezpečenie účinnej snahy o nápravu nedostatkov. Vzhľadom na termín implementácie opatrení dohľadu do konca rokov 2026 a 2027 sa očakáva zintenzívnenie tejto snahy v nadchádzajúcom roku. Orgány dohľadu budú v rámci celosystémovej stratégie RDARR naďalej pozorne monitorovať napredovanie v odstraňovaní nedostatkov bánk v súlade s prediskutovanými a dohodnutými termínmi, pričom sa zamerajú na najzávažnejšie nedostatky. V niektorých prípadoch sa uskutočnia i následné kontroly na mieste zamerané na hodnotenie účinnej nápravy zložitejších zistení identifikovaných v predchádzajúcich hodnoteniach. Orgány dohľadu v prípade potreby v plnej miere využijú existujúce právomoci dohľadu na podporu dodržiavania predpisov bankami v budúcnosti. Okrem toho sa vykonajú cielené kontroly na mieste v niektorých dohliadaných subjektoch, v ktorých je potrebné aktualizovať hodnotenie schopností v oblasti RDARR, resp. v ktorých takéto hodnotenie ešte neprebehlo.
Činnosti dohľadu plánované v rámci týchto priorít
- Pokračovanie stratégie nápravy na základe závažných opatrení dohľadu v oblasti RDARR
- Cielené kontroly na mieste zamerané na rámce RDARR v bankách, ktoré si vyžadujú ďalšie hodnotenie, spolu s cielenými následnými kontrolami na mieste zameranými na riešenie predtým zistených závažných nedostatkov
Európska centrálna banka 2026
Poštová adresa 60640 Frankfurt am Main, Germany
Telefón +49 69 1344 0
Internet www.bankingsupervision.europa.eu
Všetky práva vyhradené. Šírenie na vzdelávacie a nekomerčné účely je povolené pod podmienkou uvedenia zdroja.
Vysvetlenie pojmov je uvedené v glosári SSM (len v angličtine).
HTML ISBN 978-92-899-8061-6, ISSN 2599-8595, doi:10.2866/9923811, QB-01-26-243-SK-Q
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.
Ďalšie informácie: ECB zverejnila výsledky reverzného záťažového testu z roku 2026 zameraného na geopolitické riziká, tlačová správa, ECB, júl 2026, a Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, Blog bankového dohľadu, 11. septembra 2026.
Ďalšie informácie týkajúce sa pracovných programov a definície činností dohľadu sú v boxe 1: Cyklus dohľadu – integrované plánovanie činností dohľadu, Priority dohľadu na roky 2026 – 2028, ECB, 2025.
Ďalšie informácie: Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision, ECB, december 2025.
Ďalšie informácie: Oil Market Report, Medzinárodná energetická agentúra, marec 2026.
Makroekonomické projekcie odborníkov ECB pre eurozónu, september 2026, ECB.
Tamtiež.
Financial Stability Review, ECB, november 2026.
Ďalšie informácie: Vyhlásenie o menovej politike, ECB, september 2026.
Financial Stability Review, ECB, november 2026.
Ďalšie informácie: Hielkema, P., Insurance protection gaps in a changing climate, Európsky orgán pre poisťovníctvo a dôchodkové poistenie zamestnancov, apríl 2026.
Ďalšie informácie: Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. a Zachmann, G.: Planning for the rising fiscal costs of climate disasters, Policy Brief, 13/2026, Bruegel, 16. júna 2026.
Financial Stability Review, ECB, november 2026.
Tamtiež.
Tamtiež.
Ďalšie informácie: Riešenie vplyvu geopolitického rizika na internetovej stránke bankového dohľadu.
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.
Ďalšie informácie: Stress in global private credit markets and its implications for euro area financial stability, Financial Stability Review, ECB, máj 2026.
Ďalšie informácie: Counterparty credit risk exploratory scenario exercise – Final results, ECB, august 2025.
Ďalšie informácie: Complex exposures to private equity and credit funds require sophisticated risk management, Supervision Newsletter, ECB, 13. november 2024.
Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results, ECB, júl 2026.
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.
The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration, tlačová správa, Európsky orgán pre bankovníctvo, 11. júna 2026.
ECB launches fast-track assessment for capital and securitisation, tlačová správa, ECB, 19. decembra 2025.
Syntetické prevody rizika môžu spôsobiť nadmernú závislosť bánk od nebankových investorov, ktorá ich vystavuje riziku revolvingu, a vzájomná prepojenosť s investormi s pákovým efektom a slabšie monitorovanie po prevode môžu ohroziť skutočný presun rizika.
WMO confirms 2025 was one of warmest years on record, tlačová správa, Svetová meteorologická organizácia, 14. januára 2026, a European State of the Climate report, Európska komisia, 2025.
Too hot to grow: The economic costs of extreme heat, Allianz Research, 28. mája 2026.
Transition Finance Tracker, MSCI Institute, 2026.
Trust, S. a kol., Planetary Solvency – finding our balance with nature, Institute and Faculty of Actuaries, University of Exeter, január 2025.
Elderson, F., Strengthening operational resilience for the age of AI, prejav, Goldman Sachs European Financials Conference 2026, 3. júna 2026.
Aldasoro, I., Auer, R., Frost, J. a Perez-Cruz, F., A Mythos moment? Frontier AI and cyber risk, BIS Bulletin, č.129, Banka pre medzinárodné zúčtovanie, júl 2026.
Risk Assessment Report – June 2026, Európsky orgán pre bankovníctvo, jún 2026.
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.
Timely remediation for more resilient banks, Supervision Newsletter, ECB, 12. augusta 2026.
V súlade s kapitolou V oddielom II aktu EÚ o digitálnej prevádzkovej odolnosti: Rámec dozoru nad kritickými externými poskytovateľmi IKT služieb.
Stratégia bola schválená Radou pre dohľad v decembri 2024 po uverejnení všeobecných zásad ECB týkajúcich sa účinnej agregácie údajov o rizikách a vykazovania rizík a bola súčasťou pracovných programov, z ktorých vychádzajú priority dohľadu na roky 2026 – 2028.
Agregované výsledky hodnotenia SREP 2026, ECB, november 2026.