


Aufsichtsprioritäten 2027-29
1 Einleitung
Die Aufsichtsprioritäten für die Jahre 2027-2029 spiegeln die mittelfristige Strategie der EZB-Bankenaufsicht für die nächsten drei Jahre wider. Sie werden vom Aufsichtsgremium auf der Grundlage einer umfassenden Risikobewertung festgelegt. Die Prioritäten werden jährlich überprüft, um Veränderungen in der Risikolandschaft, Fortschritten in Richtung bisheriger Ziele und den Ergebnissen aufsichtlicher Prüfungen wie dem aufsichtlichen Überprüfungs- und Bewertungsprozess (Supervisory Review and Evaluation Process – SREP)[1] Rechnung zu tragen. Die jährliche Überprüfung sorgt für einen zukunftsgerichteten, risikobasierten Ansatz, der eine effiziente Ressourcenallokation ermöglicht. Außerdem macht sie Aufsichtsmaßnahmen für Banken transparenter und bietet ausreichend Flexibilität, um die Prioritäten an Veränderungen des Risikoumfelds anzupassen.
Der europäische Bankensektor hat im zurückliegenden Jahr trotz erheblicher Herausforderungen eine starke Resilienz an den Tag gelegt. Diese verdankt er robusten Kapital- und Liquiditätspuffern, einer stabilen Aktivaqualität und einer soliden Rentabilität. Geopolitische Ereignisse, darunter militärische Konflikte und zunehmende Handelsschranken, haben große makrofinanzielle Belastungen für das Wirtschaftswachstum im Euroraum erzeugt, indem sie den Inflationsdruck erhöht und die Unsicherheit verstärkt haben. Starke Fundamentaldaten haben die Banken in die Lage versetzt, diese externen Schocks zu bewältigen und zugleich die Wirtschaft wirksam zu unterstützen. Auch die Ergebnisse des thematischen Stresstests 2026 bestätigen die Fähigkeit der Banken, sich auf adverse Szenarien in einem höchst unsicheren Umfeld vorzubereiten und diese zu bewältigen. Die meisten Banken hatten ihre geopolitischen Szenarien in sinnvolle Risikofaktoren umgesetzt und verfügten über ein solides Verständnis der Transmissionskanäle. Dennoch müssen einige Banken die Detailtiefe und Sensitivität ihrer Szenarien verbessern, um diese konsistent in Solvabilitäts- und Liquiditätskennzahlen zu übertragen, umsichtige Bilanzprojektionen zu entwickeln und realistische Minderungsmaßnahmen zu erarbeiten.[2]
Dennoch stehen die europäischen Banken vor wachsenden Herausforderungen. Ihr zunehmend komplexes und sich rasch wandelndes Umfeld ist von hoher Unsicherheit und anhaltenden Extremrisiken geprägt. Ein verantwortungsbewusster Umgang mit Risiken und ein solides Risikomanagement sind daher unabdingbar. Zwar hat sich der Sektor bislang als resilient erwiesen, es könnte jedoch einige Zeit dauern, bis sich die Auswirkungen geopolitischer Schocks – zusammen mit eher strukturellen Trends wie klima- und naturbedingten Risiken und neuen Technologien – in den Bilanzen der Banken niederschlagen. Dies hängt von der spezifischen Art der Schocks sowie der Geschwindigkeit und dem Ausmaß ihrer Übertragung auf die Wirtschaft, die Finanzmärkte oder einzelne Banken ab. Gleichzeitig müssen die Banken berücksichtigen, dass die öffentliche Hand aufgrund des künftig noch stärker eingeschränkten Haushaltsspielraums womöglich nur begrenzt in der Lage sein wird, künftige Schocks abzufedern. In diesem Zusammenhang sind eine starke Governance, ein umsichtiges Risikomanagement und angemessene Kapital- und Liquiditätspuffer unverzichtbare Voraussetzungen dafür, dass die Banken künftige Schocks absorbieren und gleichzeitig weiterhin Finanzierungen für private Haushalte und Unternehmen bereitstellen können. Ein weiterer wichtiger Aspekt ist die operationelle Resilienz. Denn die Anpassung der Banken an den raschen digitalen Wandel und neue Technologien wie modernste künstliche Intelligenz (KI) bringt neue Anfälligkeiten mit sich, beispielsweise Abhängigkeiten von Drittanbietern und erhöhte Cyberrisiken. Die Banken müssen also agil bleiben, um diese Herausforderungen zu meistern, gleichzeitig aber sicherstellen, dass die Kontinuität ihrer kritischen Dienstleistungen gewährleistet ist und regulatorische Anforderungen – wie die EU-Verordnung über die digitale operationale Resilienz (Digital Operational Resilience Act – DORA) – erfüllt werden.
Die Aufsichtsprioritäten für 2027-2029 sind weitgehend ähnlich wie letztes Jahr. Wie in den Vorjahren werden Kontinuität und die Notwendigkeit, neu auftretende Risiken und neue Schwachstellen zu adressieren, in ein ausgewogenes Verhältnis gebracht. Die Prioritäten spiegeln insbesondere die Notwendigkeit wider, dass Banken ihre finanzielle Resilienz gegenüber geopolitischen Risiken und makrofinanziellen Schocks stärken (Priorität 1) und auf neu auftretende Bedrohungen reagieren, indem sie ihre operationelle Resilienz und ihre IKT-Kapazitäten erhöhen (Priorität 2). Die beiden Prioritäten zielen jeweils auf spezifische Schwachstellen ab, für die eigene strategische Ziele festgelegt und maßgeschneiderte Arbeitsprogramme entwickelt wurden. So soll ein widerstandsfähiger europäischer Bankensektor gefördert werden, der in der Lage ist, in einer zunehmend komplexen Risikolandschaft zu bestehen.[3]
Abbildung 1
Aufsichtsprioritäten für die Jahre 2027–2029
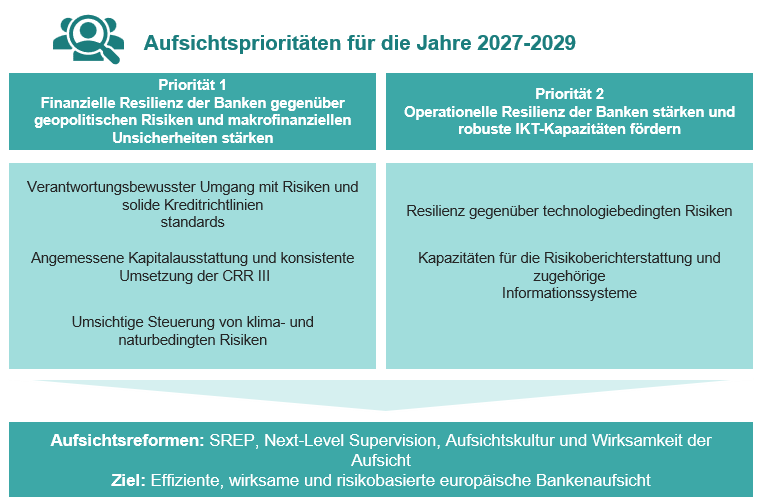
Quelle: EZB.
Die Aufsichtsprioritäten adressieren die wichtigsten Schwachstellen von Banken und erhöhen die Wirksamkeit und Konsistenz der Planungsarbeit der gemeinsamen Aufsichtsteams (Joint Supervisory Teams – JSTs) mit Bezug auf übergreifende Risiken. Sie bilden die Grundlage für eine aufsichtliche Planung, die sowohl systemweite Prioritäten als auch idiosynkratischere, institutsspezifische Problembereiche abdeckt, und unterstützen die Aufsichtsbehörden bei einer effizienten Ressourcenallokation, die im Einklang mit vorab definierten Risikotoleranzschwellen steht. Um Effektivität und Synergien auf Ebene des europäischen Bankensektors zu fördern, werden die Aufsichtsprioritäten in enger Zusammenarbeit mit den nationalen zuständigen Behörden und anderen europäischen Behörden entwickelt, insbesondere der Europäischen Bankenaufsichtsbehörde und dem Einheitlichen Abwicklungsausschuss. Den nationalen Aufsichtsbehörden, die weniger bedeutende Institute beaufsichtigen, dienen die systemweiten Aufsichtsprioritäten als Orientierungshilfe für die Festlegung verhältnismäßiger Aufsichtsstrategien. Eine klare Kommunikation dieser Prioritäten trägt entscheidend dazu bei, die Bankenaufsicht in Europa transparent und konsistent zu gestalten und die Erwartungen an die Banken zu verdeutlichen.
Ein systemweiter Ansatz bei der Festlegung von Prioritäten ist für die laufenden Reformen der Aufsicht von wesentlicher Bedeutung und stellt sicher, dass die europäische Bankenaufsicht in einer sich wandelnden Finanzlandschaft effizient und wirksam bleibt und auf neu auftretende Risiken reagieren kann.[4] Diese Reformen – darunter eine Überarbeitung des SREP, die Initiative „Next-level Supervision“ und die Bewertung von Aufsichtskultur und Wirksamkeit der Aufsicht – sollen die Komplexität verringern und die risikobasierte Aufsicht stärken. Als Vorgaben für die strategische Planung der EZB tragen die Aufsichtsprioritäten unmittelbar zur Erreichung der Reformziele bei, da sie auf die wichtigsten Risiken abgestimmt sind und so ein zeitnahes und wirksames Management von Schwachstellen im gesamten Bankensektor fördern. Bei der Umsetzung dieser Prioritäten in konkrete Tätigkeiten wie Vor-Ort-Prüfungen und horizontale Überprüfungen verwenden die Aufsichtsbehörden einen Risikotoleranzrahmen, der diese übergreifenden Prioritäten mit institutsspezifischen Beurteilungen kombiniert. Durch diese Ausgewogenheit zwischen systemweiten und institutsspezifischen Risiken und Prioritäten lassen sich Aufsichtsmaßnahmen straffen und ihre Auswirkungen auf einzelne Banken begrenzen, während zugleich Resilienz und Stabilität des europäischen Bankensektors insgesamt gestärkt werden.
2 Risikobeurteilung und Aufsichtsprioritäten 2027-2029
2.1 Geopolitisches und makrofinanzielles Umfeld
Das Eintreten geopolitischer Risiken, wachsende Handelshemmnisse und eine zunehmende globale Fragmentierung stellen nach wie vor eine Herausforderung für die gesamtwirtschaftlichen Aussichten des Euroraums und seines Bankensektors dar. Der Konflikt im Nahen Osten hat die globale Instabilität verstärkt und zu einem sprunghaften Anstieg der Risikoeinschätzung, einer starken Neubewertung an den Finanzmärkten und erhöhter wirtschaftspolitischer Unsicherheit in Europa geführt. Dies verschärft die anhaltenden Handelsspannungen und die fortdauernden Auswirkungen des russischen Kriegs gegen die Ukraine. Der Konflikt im Nahen Osten hat zu erheblichen Störungen auf den Öl- und Gasmärkten geführt und den größten Angebotsschock in der Geschichte des Ölmarkts ausgelöst.[5] Obgleich die unmittelbaren Auswirkungen auf den europäischen Bankensektor bisher begrenzt waren, könnten eine weitere Eskalation der Lage im Nahen Osten und verzögerte Zweitrundeneffekte – die sich beispielsweise über die Aktien- und Anleihemärkte, eine höhere Inflation und ein langsameres Wirtschaftswachstum einstellen – die Aktivaqualität und Resilienz der Banken in Zukunft beeinträchtigen.
Die Wirtschaft des Euroraums hat sich gegenüber dem Energieschock im Nahen Osten als resilient erwiesen, doch die Unsicherheit bleibt bestehen. Die Gesamtinflation dürfte auf kurze Sicht über dem Zielwert der EZB von 2 % bleiben.[6] Trotz der in der ersten Jahreshälfte gezeigten Resilienz sind die kurzfristigen Konjunkturaussichten für den Euroraum angesichts des anhaltenden Konflikts im Nahen Osten und der fortdauernden Volatilität an den Energiemärkten nach wie vor sehr unsicher. Auf mittlere Sicht dürfte die Binnennachfrage der wichtigste Motor für das Wirtschaftswachstum im Euroraum bleiben. Sie wird durch eine Erholung der Realeinkommen, einen robusten Arbeitsmarkt und steigende Staatsausgaben für Infrastruktur und Verteidigung unterstützt. Hinzu kommen Investitionen im Zusammenhang mit KI.[7] Allerdings haben die fiskalischen Schwachstellen aufgrund höherer Energiepreise und verschärfter Finanzierungsbedingungen zugenommen. Dies schränkt die Fähigkeit von Staaten ein, private Haushalte und Unternehmen vor künftigen Schocks zu schützen. [8] Diese fortbestehenden fiskalischen Schwachstellen, die mit erhöhter Unsicherheit einhergehen, können zu negativen Rückkopplungsschleifen zwischen Staaten, Finanzmärkten und Realwirtschaft führen.
Die Abwärtsrisiken für das Wirtschaftswachstum im Euroraum sind nach wie vor erhöht. Hauptgrund sind die ebenfalls erhöhten geopolitischen Spannungen.[9] Jede weitere Störung der Energielieferungen könnte den Inflationsdruck verstärken, die Realeinkommen schmälern und die Investitionen mindern. Eine Verschlechterung an den globalen Finanzmärkten könnte das Kreditangebot verknappen und die Nachfrage schwächen. Das Wiederaufflammen von Handelskonflikten könnte Störungen der Lieferketten verschärfen, die Exporte dämpfen und Konsum und Investitionen bremsen. Anhaltende geopolitische Unsicherheiten infolge des russischen Kriegs gegen die Ukraine und anderer derzeitiger Konflikte, steigende Verteidigungsausgaben und ein eingeschränkter haushaltspolitischer Spielraum verringern die Fähigkeit der Regierungen, strukturelle Herausforderungen im Zusammenhang mit der Digitalisierung, dem geringen Produktivitätswachstum, der Alterung der Bevölkerung und dem Klimawandel anzugehen.[10] Die nach wie vor erhebliche Versicherungslücke[11] in Verbindung mit begrenzten Anpassungsanreizen für Unternehmen führt dazu, dass Verluste durch klimabedingte und Naturkatastrophen zunehmend in die Bilanzen der öffentlichen Haushalte verschoben werden. Dies stellt eine zusätzliche Belastung der fiskalischen Ressourcen dar und verstärkt negative Rückkopplungsschleifen.[12] Das Zusammenspiel von Schwachstellen an verschiedenen Märkten (z. B. hochverzinsliche Schuldtitel, gehebelte Finanzierungen, Aktien mit KI-Bezug), historisch hohen Staatsschulden und sich verschärfenden Finanzierungsbedingungen könnte zu einer systemischen Instabilität führen. Und dies zu einer Zeit, in der die öffentliche Hand im Fall einer systemischen Krise aufgrund struktureller Haushaltsungleichgewichte womöglich nur begrenzte Unterstützungskapazitäten hätte.
Anhaltende oder sich sogar verschärfende geopolitische Spannungen, Haushaltsungleichgewichte und neu auftretende Risiken durch disruptive Technologien wie KI könnten die Stimmung an den Finanzmärkten auf die Probe stellen.[13] Der Konflikt im Nahen Osten hat im März 2026 zu einer starken Neubewertung an den Finanzmärkten – insbesondere den Aktienmärkten – geführt, von der sich die Märkte jedoch rasch wieder erholten. Mittlerweile haben sich die Aktienbewertungen wieder eingependelt, basieren aber weiterhin auf ehrgeizigen Ertragserwartungen, insbesondere im Technologiesektor.[14] Die Marktkonzentration und die Verflechtungen zwischen einer kleinen Anzahl großer Technologieunternehmen haben zugenommen. Die Anfälligkeit der globalen Aktienmärkte gegenüber Schocks, die von einzelnen Unternehmen ausgehen, ist dadurch gestiegen. Die Finanzmärkte sind nach wie vor anfällig für drastische Anpassungen infolge hoher Gewinnerwartungen bei Aktien, konzentrierter Risikopositionen und KI-bedingter Disruptionen. Diese Anfälligkeit wird durch Schwachstellen bei Nichtbanken-Finanzinstituten (NBFIs) verstärkt. Während die Verflechtungen zwischen den Banken im Euroraum und NBFIs weiter zunehmen, wird davon ausgegangen, dass die damit verbundenen Risiken zumeist nur für einige Banken relevant sind. Doch die verflochtenen Risikopositionen könnten Schwachstellen auf Systemebene verstärken, insbesondere in angespannten Marktphasen, was Übertragungseffekte auf Finanzinstitute und Märkte nach sich ziehen könnte.
2.2 Priorität 1: Finanzielle Resilienz der Banken gegenüber geopolitischen Risiken und makrofinanziellen Schocks stärken
Die äußeren Belastungen durch das geopolitische und makrofinanzielle Umfeld stellen eine fortdauernde Herausforderung für die finanzielle Resilienz des europäischen Bankensektors dar, die der gezielten Aufmerksamkeit der Aufsicht bedarf. Da sich die Abschwächung der gesamtwirtschaftlichen Aussichten für den Euroraum womöglich erst mit einiger Verzögerung auf die Aktivaqualität der Banken auswirken wird, ist es für die Banken unabdingbar, solide Kreditvergabestandards und zuverlässige Verfahren für das Kreditrisikomanagement aufrechtzuerhalten. Darüber hinaus erfordern die zunehmenden Verflechtungen der Banken mit dem NBFI-Sektor eine genaue aufsichtliche Kontrolle, insbesondere bei Banken mit erheblichen Risikopositionen gegenüber Gegenparteien, die, z. B. aufgrund einer höheren Verschuldung, ein größeres Risiko bergen.[15] Des Weiteren ist es nach wie vor entscheidend, dass die Banken das CRR-III/CRD-VI-Paket effektiv umsetzen. Nur so können sie ihre Eigenkapitalanforderungen an ihre tatsächliche Risikoübernahme anpassen. Daher werden die Aufsichtsbehörden weiterhin genau prüfen, ob die Banken ihre risikogewichteten Aktiva richtig berechnen, insbesondere im Rahmen der detaillierteren und risikosensitiveren Standardansätze. Darüber hinaus stellen mit klima- und naturbedingten Risiken behaftete Risikopositionen nach wie vor eine wesentliche Schwachstelle dar, da diese Risiken weiter zunehmen und es den Banken immer noch schwerfällt, sie in ihre Risikomanagementrahmen und ihre aufsichtliche Übergangsplanung zu integrieren.
Geopolitische Risiken haben im vergangenen Jahr zugenommen und bleiben ein Schwerpunkt der Aufsichtsprioritäten der EZB. Als übergreifende Risikofaktoren wirken sich geopolitische Risiken sowohl auf die finanzielle als auch auf die operationelle Resilienz der Banken aus, da sie sich über mehrere Kanäle gleichzeitig ausbreiten,[16] sodass sie sowohl bei prioritätsbezogenen als auch bei regelmäßigen Aufsichtstätigkeiten einen hohen Stellenwert einnehmen.
Verantwortungsbewusster Umgang mit Risiken und solide Kreditrichtlinien
Strategisches Ziel: Im Interesse eines verantwortungsbewussten Umgangs mit Risiken sollten beaufsichtigte Unternehmen über solide Kreditrichtlinien verfügen und ihre Preise risikobasiert gestalten. Sie sollten sich an Veränderungen des makrofinanziellen Umfelds und der spezifischen Umstände des Instituts anpassen und Risiken, die aus wesentlichen Risikopositionen gegenüber NBFIs stammen, wirksam steuern.
Im vergangenen Jahr meldete der europäische Bankensektor trotz externer Herausforderungen und länderspezifischer Unterschiede eine stabile Aktivaqualität. Die Quoten notleidender Kredite (NPL-Quoten) sind aufgrund starker Fundamentaldaten des privaten Sektors und eines stabilen Arbeitsmarkts nach wie vor niedrig. Während die Banken in einigen Ländern insbesondere im Segment der kleinen und mittleren Unternehmen eine deutliche Verschlechterung der Aktivaqualität verzeichneten, wiesen die meisten Aktivaklassen eine Verbesserung auf. Eine Ausnahme bildeten die Konsumentenkredite. In diesem Segment stiegen die NPL- und Stufe-2-Quoten deutlich an, und die Kreditvergabestandards wurden weiter verschärft. Gleichzeitig blieben die Hypothekenportfolios robust, hier lagen die NPL-Quoten aufgrund steigender Wohnimmobilienpreise auf niedrigem Niveau. Zwar zeigen die Märkte für Gewerbeimmobilien Anzeichen einer Stabilisierung, doch bestehen nach wie vor erhebliche Unsicherheiten und Abwärtsrisiken, insbesondere in Bezug auf den Refinanzierungsbedarf, die Projektentwicklungskreditvergabe, Immobilienbewertungen und das verzögerte Eintreten von Kreditrisiken. Das derzeitige geopolitische Umfeld ist von einem erheblichen und anhaltenden Energieschock, stärkerem internationalem Wettbewerb und drohenden Zollunsicherheiten geprägt. Mit Blick auf die Zukunft birgt es Risiken für die Unternehmensbilanzen, insbesondere in energieintensiven Sektoren wie dem verarbeitenden Gewerbe und auch der Automobil- und Chemiebranche. Auch andere Sektoren wie Verkehr und Landwirtschaft könnten mit Herausforderungen konfrontiert werden, die sich aus Lieferkettenstörungen, steigenden Betriebsmittelkosten, aber auch extremen Wetterereignissen ergeben. Diese Entwicklungen unterstreichen die Notwendigkeit eines soliden Kreditrisikomanagements – ein Bereich, in dem laut den SREP-Ergebnissen 2026 Verbesserungsbedarf besteht.[17] Obwohl sich die jüngsten Schocks noch nicht in den Bankbilanzen niederschlagen, sind die Risikokosten für die meisten Banken bereits gestiegen. Sie liegen zwar immer noch in der Nähe ihres langfristigen Durchschnitts, doch bei zusätzlichen Schocks müssten die Banken ihre Rückstellungen in Zukunft womöglich erhöhen.
Angesichts dieser schwierigen Aussichten ist es von entscheidender Bedeutung, dass die Banken umsichtige Kreditvergabestandards anwenden und über zuverlässige Verfahren für das Risikomanagement verfügen. Im Jahr 2026 führte die EZB-Bankenaufsicht eine thematische Überprüfung durch, um die Kreditvergabestandards aller beaufsichtigten Unternehmen zu bewerten, wobei ein besonderer Schwerpunkt auf der Neukreditvergabe lag. Die Banken konnten also die Ergebnisse dieser Überprüfung heranziehen, um ihre Verfahren mit denjenigen ähnlicher Institute zu vergleichen, ihre Rahmen für die Risikobereitschaft zu stärken und sich genauer auf die aufsichtlichen Erwartungen einzustellen. Im weiteren Verlauf wird die Bankenaufsicht mit Follow-up-Initiativen, bestehend aus gezielten Off-Site- und Vor-Ort-Prüfungen, an die thematische Überprüfung anknüpfen und sich mit Banken in Verbindung setzen, deren Ergebnisse stark abweichen. Die Off-Site-Prüfungen werden in erster Linie auf die Bewertung der Bonität von Kreditnehmern durch die betreffenden Banken in den Segmenten Wohnimmobilien und Unternehmen abzielen.
Ein Bereich, der den Aufsichtsbehörden zunehmend Sorge bereitet, sind die Risikopositionen der Banken gegenüber anfälligeren und risikoreicheren NBFI, auch wenn sie derzeit nur für wenige Banken als wesentlich angesehen werden sollten. Diese Risikopositionen stammen in erster Linie aus Kapitalmarktdienstleistungen wie Wertpapierfinanzierungsgeschäften und Derivategeschäften, die ein Gegenparteiausfallrisiko bergen. Dieses Risiko nimmt in Zeiten ausgeprägter Volatilität zu und könnte im Falle seines Eintretens auf größere Teile des Finanzmarkts übergreifen. Darüber hinaus können Banken den von NBFIs ausgehenden Risiken auch über Finanzierungskanäle, Kreditlinien oder Direktkredite, einschließlich privater Märkte, ausgesetzt sein. Das Volumen der Transaktionen von Banken mit NBFIs hat im vergangenen Jahr zugenommen und ist vorwiegend auf einige wenige Institute konzentriert. Das Gegenparteiausfallrisiko ist nach wie vor weitgehend auf die sektorale Ebene begrenzt. Zu einem früheren Zeitpunkt im Jahr 2026 haben Befürchtungen, dass sich die Aktivaqualität verschlechtern könnte, insbesondere im Bereich Private Credit einen sprunghaften Anstieg von Rücknahmeanträgen bei halbliquiden NBFI-Vehikeln ausgelöst. Eine Verschlechterung auf breiter Ebene blieb jedoch aus, und die direkten Risikopositionen der Banken sind weiterhin begrenzt.[18]
Die aufsichtliche Kontrolle der Verflechtungen zwischen Banken und NBFIs wurde in den letzten Jahren intensiviert. Bei mehreren Prüfungen wurden Mängel beim Management des Gegenparteiausfallrisikos, der Prime-Brokerage-Geschäfte und der Privatmarktaktivitäten der Banken festgestellt. Eine explorative Szenarioanalyse zum Gegenparteiausfallrisiko[19] bei einigen ausgewählten Instituten ergab eine Konzentration von Risikopositionen gegenüber Gegenparteien unterhalb von Investment Grade in den Segmenten Hedgefonds, Private Equity und Family Offices, während die Besicherungsquoten für NBFI-Gegenparteien vergleichsweise hoch waren. Außerdem zeigte sich bei dieser Analyse, dass die Mehrheit der teilnehmenden Banken nicht über NBFI-spezifische Stresstestrahmen oder Risikolimits verfügte. Bei einer weiteren Analyse der Risikopositionen der Banken gegenüber Private-Equity- und Kreditfonds ergaben sich Schwachstellen im Risikomanagement für diese Segmente.[20] Aus diesem Grund werden die Aufsichtsbehörden im Rahmen einer gezielten Folgemaßnahme überprüfen, inwieweit die Banken die Empfehlungen in Bezug auf ihre Risikomanagementrahmen für die Fondsfinanzierung umgesetzt haben.
Die Aufsichtsbehörden werden auch in Zukunft genau überwachen, wie sich diese Risiken entwickeln und inwieweit die Banken die aufsichtlichen Erwartungen für Privatmarktaktivitäten erfüllen. Eine neue Vor-Ort-Prüfungskampagne wird den Schwerpunkt auf Fondsfinanzierungen, Asset-basierte Kreditvergabe und Schattenbankengagements legen, insbesondere im Zusammenhang mit Private Equity, Private Credit und Fonds, die in Sachanlagen investieren. Die Aufsicht wird dies nicht zu einer systemweiten Priorität machen, sondern sich auf Institute mit erheblichen Risikopositionen gegenüber risikoreichen Gegenparteien konzentrieren.
Für diese Prioritäten geplante Aufsichtstätigkeiten
- Gezielte Überprüfung der Bonitätsbeurteilungen der Banken mit Schwerpunkt auf den Segmenten Wohnimmobilien und Unternehmen
- Vor-Ort-Prüfungskampagne zu Kreditvergabestandards und gezielte Vor-Ort-Prüfungen zu Preissetzungsverfahren bei Krediten
- Gezielte Folgemaßnahme, um zu prüfen, inwieweit die Banken die Empfehlungen zum Risikomanagementrahmen für die Fondsfinanzierung umsetzen
- Vor-Ort-Prüfungskampagne zu Fondsfinanzierungen, Asset-basierter Kreditvergabe und NBFI-Risikopositionen
Angemessene Kapitalausstattung und konsistente Umsetzung der CRR III
Strategisches Ziel: Die beaufsichtigten Unternehmen sollten eine solide Kapitalplanung vornehmen und dauerhaft umsetzen, die den potenziellen Auswirkungen negativer makrofinanzieller und geopolitischer Schocks Rechnung trägt, und eine angemessene Umsetzung der neuen CRR-III-Anforderungen sicherstellen.
Ein angemessener Kapitalspielraum stärkt die Resilienz der Banken gegenüber negativen Schocks, dennoch sind ein zukunftsorientiertes Risikomanagement und eine solide Kapitalplanung weiterhin von zentraler Bedeutung. Die aggregierten Kapitalquoten des europäischen Bankensektors erreichten im Jahr 2025 aufgrund der hohen Rentabilität einen Höchststand und blieben dann 2026 weitgehend unverändert, was zu robusten Puffern auf Systemebene führte. Im derzeit unsicheren Umfeld besteht jedoch eine erhöhte Wahrscheinlichkeit von Extremereignissen, was die Notwendigkeit einer umsichtigen, vorausschauenden Planung unterstreicht. Der inverse Stresstest 2026 zu geopolitischen Risiken ergab, dass die Banken insgesamt über ein solides Verständnis der Transmissionskanäle verfügten, die sich auf ihre Solvabilität, Liquidität und Einkommensquellen auswirken. Allerdings waren viele Stresstestrahmen nicht geeignet, die Wechselwirkungen zwischen Solvabilität und Liquidität genau zu erfassen. Darüber hinaus zeigten sich Mängel bei der Übertragung von Szenarien in Solvabilitätskennzahlen, der Durchführbarkeit von Minderungsmaßnahmen und den Annahmen in Bezug auf die Bilanzausweitung in systemischen Krisen.[21] Außerdem wiesen die SREP-Ergebnisse 2026 auf anhaltende Schwächen bei den Rahmen für die Kapitalplanung und bei der Genauigkeit der Projektionen hin.[22]
Die Aufsichtsbehörden werden auch in Zukunft die Verfahren der Banken zur Beurteilung der Angemessenheit des internen Kapitals (Internal Capital Adequacy Assessment Process – ICAAP) bewerten und dabei den Schwerpunkt auf die Projektionen der Kapitalausstattung und das Management adverser Szenarien legen. Im Rahmen des EU-weiten Stresstests 2027 wird die Resilienz der Banken genauer bewertet. Dabei werden neben makrofinanziellen Schocks erstmals klimabezogene Übergangsrisiken und klimabezogene physische Risiken einbezogen.[23]
Der CRR-III-Rahmen soll die Fähigkeit der Banken zur Absorption wirtschaftlicher Schocks verbessern; doch die richtige und konsistente Umsetzung dieses Rahmens bereitet nach wie vor Schwierigkeiten. Nachdem festgestellt worden war, welche Banken einer genaueren Prüfung bedurften, wurden 2026 gezielte horizontale und Vor-Ort-Aufsichtsaktivitäten eingeleitet, um die Verfahren der Banken zu bewerten und zu überprüfen, ob die Standardansätze zur Berechnung der risikogewichteten Aktiva für das Kreditrisiko und das operationelle Risiko richtig und konsistent umgesetzt wurden. Diese Aktivitäten werden 2027 fortgesetzt und schrittweise auf immer mehr Banken ausgeweitet.
Im Rahmen der Aufsichtsreformen führte die EZB-Bankenaufsicht im Januar 2026 ein Schnellverfahren[24] ein, um die Prüfung einfacher und standardisierter synthetischer Verbriefungen, die für dieses Verfahren geeignet sind, zu straffen und zu digitalisieren. Etwa 30 % aller synthetischen Transaktionen erfüllen die Eignungskriterien, sodass die Vereinfachung bereits stattfindet. Anhand der im Rahmen des digitalisierten Schnellverfahrens erhobenen Daten werden nicht nur die einzelnen Transaktionen, sondern bankspezifische und systemweite Schwachstellen bewertet. Parallel dazu läuft ein Projekt, mit dem die Anzeige von Verbriefungen außerhalb des Schnellverfahrens beschleunigt wird. Insgesamt ist es für die Aufsicht nach wie vor von entscheidender Bedeutung, die Gesamtstrategie, das Risikomanagement und die Eigenkapitalrahmen der Banken zu bewerten, um sicherzustellen, dass die von Verbriefungen ausgehenden Risiken[25] angemessen identifiziert, gemessen, überwacht, gemeldet und gesteuert werden. Vor diesem Hintergrund wird die EZB im Jahr 2027 im Zuge einer gezielten Überprüfung ausgewählter Banken die folgenden Bereiche untersuchen: Strategien für die Übertragung eines signifikanten Risikos (Signifikant Risk Transfer – SRT), Rahmenwerke für die Risikobereitschaft, End-to-end-Verfahren für das Transaktionsmanagement und Einbeziehung von SRT-Transaktionen in Kapitalplanungen und ICAAP-Szenarien. Diese horizontale Überprüfung wird durch gezielte Vor-Ort-Prüfungen zu synthetischen SRT-Verbriefungen ergänzt.
Für diese Prioritäten geplante Aufsichtstätigkeiten
- Gezielte Überprüfung der Berechnung kreditrisikogewichteter Aktiva nach dem Standardansatz, ergänzt durch eine Vor-Ort-Prüfungskampagne
- Gezielte Überprüfung der Geschäftsindikatorkomponente als Hilfsmittel für die Berechnung der Kapitalanforderungen für das operationelle Risiko
- Gezielte Überprüfung der SRT-Strategie und des SRT-Risikomanagements, ergänzt durch gezielte Vor-Ort-Prüfungen zur synthetischen SRT-Verbriefung
Umsichtige Steuerung von klima- und naturbedingten Risiken
Strategisches Ziel: Beaufsichtigte Unternehmen sollten kurz-, mittel- und langfristige Risiken, die sich aus den verschiedenen Klima- und Naturkrisen ergeben, effektiv bewerten und steuern und anhaltende Mängel in ihren entsprechenden Risikomanagementrahmen beheben.
Die weltweiten CO2-Emissionen aus fossilen Brennstoffen erreichten 2025 ein Rekordhoch und die Temperaturen steigen weiter. Vor diesem Hintergrund stellen klima- und naturbedingte Risiken die Wirtschaft und die Banken des Euroraums weiterhin vor erhebliche Herausforderungen. Extremwetterereignisse nehmen werden häufiger und heftiger,[26] wodurch der Druck auf das Wirtschaftswachstum steigt.[27] Diese Ereignisse werden durch die Zerstörung biophysikalischer und hydrologischer Ressourcen wie Wälder, Flussbetten und Grundwasserreservoirs verschlimmert. Zugleich sind die Risiken eines ungeordneten Übergangs nach wie vor erhöht, da sich politische Unsicherheit und Spannungen auf Investitionsentscheidungen auswirken und die Kosten des Übergangs steigern. Der Konflikt im Nahen Osten und die jüngsten Störungen der Öl- und Gasversorgung haben den Verbrauch fossiler Brennstoffe vorübergehend in die Höhe getrieben, wobei einige Länder, auch in der EU, sich wieder der Kohle zuwenden. Obwohl Bedenken hinsichtlich der Sicherheit der Energieversorgung, wirtschaftliche Anreize und Initiativen wie AccelerateEU und der Aktionsplan Elektrifizierung die langfristige Umstellung auf saubere Energie unterstützen, verläuft der Übergang nach wie vor nicht nach Plan. Es wird nun davon ausgegangen, dass die meisten Mitgliedstaaten ihre Klimaziele für 2030 verfehlen werden, und die kollektiven Emissionspfade börsennotierter Unternehmen implizieren eine Erderwärmung von 3 °C.[28]
Nach dem Auslaufen des fünfjährigen Programms der EZB zu Klima- und Naturrisiken im Jahr 2025 verfolgten die Aufsichtsbehörden die verbleibenden wesentlichen Mängel weiter. Im Laufe des Jahres 2025 überwachte die Aufsicht die Behebung dieser Mängel genau, auch durch gezielte Vor-Ort-Prüfungen. Obgleich die beaufsichtigten Unternehmen insgesamt erhebliche Fortschritte erzielt haben, sind die Ansätze für das Management klima- und naturbezogener Risiken nach wie vor uneinheitlich. Lücken in der umfassenden Abdeckung aller wesentlichen Portfolios, Risikopositionen und Risikokategorien geben weiterhin Anlass zur Sorge. Die zukünftigen Auswirkungen sind nach wie vor höchst ungewiss und dürften unterschätzt werden, da sich wichtige Verstärker, Transmissionskanäle und Minderungsmechanismen in den derzeitigen Risikomanagementrahmen nur teilweise widerspiegeln.[29] Die Aufsicht hat die verbleibenden Schwachstellen im Rahmen ihrer regulären Aufsichtstätigkeit weiter nachverfolgt. In der Aufsichtspraxis wurden neben den aufsichtlichen Erwartungen, die in den EBA-Leitlinien zum Management der ESG-Risiken dargelegt sind, schrittweise und gezielt neue Aufsichtsmandate aus der CRR III/CRD VI eingeführt, die sich mit Bereichen befassen, die bislang nicht im EZB-Leitfaden zu Klima- und Umweltrisiken behandelt wurden. Um die Banken weiter dabei zu unterstützen, Lücken in ihren Risikomanagementrahmen zu schließen und vor dem Hintergrund des sich wandelnden Risikoumfelds Schwachstellen zu beseitigen, aktualisierte die EZB-Bankenaufsicht im Mai 2026 ihr Kompendium Good practices for climate and nature risk management und ihren ECB report on good practices for climate and nature-related risk stress testing.
Mit Blick auf die Zukunft wird die Aufsicht einen Schwerpunkt darauf legen, wie Banken ihre Kapazitäten für die aufsichtliche Übergangsplanung steigern und anhaltende Herausforderungen bei der Steuerung klima- und naturbedingter Risiken bewältigen. Dabei wird sie verstärkt auf physische Risiken achten. Die informellen strukturierten Dialoge mit einer Stichprobe von Banken über die aufsichtliche Übergangsplanung wurden 2025 aufgenommen und 2026 fortgesetzt, auch im Rahmen von Vor-Ort-Prüfungen. Ziel ist es, ein gemeinsames Verständnis der aufsichtlichen Erwartungen zu fördern und es den Aufsichtsbehörden zu ermöglichen, eine Bestandsaufnahme der Ansätze der Banken für die Übergangsplanung vorzunehmen und Bereiche zu ermitteln, in denen Verbesserungsbedarf besteht. In einem nächsten Schritt wird die EZB 2027 eine thematische Überprüfung durchführen, um die Kapazitäten der Banken hinsichtlich der aufsichtlichen Übergangsplanung zu bewerten. Zudem wird die Aufsicht bei einer ausgewählten Gruppe von Banken weiterhin prüfen, inwieweit diese in der Lage sind, anhaltenden physischen Risiken zu begegnen. Dabei soll vor allem beurteilt werden, inwieweit die Banken darauf vorbereitet und in der Lage sind, physische Risiken zu erkennen, zu messen und darauf zu reagieren. Neben dem mittelfristigen Ziel, klima- und naturbedingte Risiken bei regelmäßigen Vor-Ort-Prüfungen vollständig in alle Kategorien von klassischen Bankrisiken einzubeziehen, beabsichtigen die Aufsichtsbehörden, 2028 zusätzlich zum Follow-up hinsichtlich der Feststellungen aus der thematischen Überprüfung der aufsichtlichen Übergangsplanung gezielte Vor-Ort-Prüfungen zu wasserbedingten Risiken durchzuführen.
Für diese Prioritäten geplante Aufsichtstätigkeiten
- Thematische Überprüfung der aufsichtlichen Übergangsplanung von Banken nach Maßgabe des CRR-III/CRD-VI-Pakets
- Eingehende Überprüfung der Kapazitäten der Banken für den Umgang mit anhaltenden Herausforderungen, einschließlich klima- und naturbedingter physischer Risiken
- Gezielte Vor-Ort-Prüfungen mit Schwerpunkt auf 1) Folgemaßnahmen zur thematischen Überprüfung der aufsichtlichen Übergangsplanung, 2) wasserbedingten Risiken und 3) der weiteren Einbeziehung klima- und naturbedingter Risiken in das Kreditrisiko und in die Vor-Ort-Prüfungen zum ICAAP.
2.3 Priorität 2: Operationelle Resilienz der Banken stärken und robuste IKT-Kapazitäten fördern
Rasche technologische Fortschritte und zunehmende Cyberbedrohungen, die durch das derzeitige geopolitische Umfeld noch verschärft werden, unterstreichen, dass der europäische Bankensektor seine Kapazitäten in den Bereichen Informations- und Kommunikationstechnologie (IKT) und operationelle Resilienz weiterentwickeln, aufrechterhalten und erforderlichenfalls ausbauen muss. Die Aufsichtstätigkeiten werden sich auf die Abhilfemaßnahmen konzentrieren, die die Banken zur Behebung von Schwachstellen in ihren Rahmen für IKT-Sicherheits- und -Drittparteienrisiken ergreifen, insbesondere derjenigen, auf die in früheren Überprüfungen hingewiesen wurde. Da das Aufkommen hochmoderner (Frontier-)KI-Modelle die Risikolandschaft weiter verändert und komplexere Cyberangriffe und technologie-gestützten Betrug ermöglicht hat, ist die rechtzeitige und wirksame Behebung zuvor festgestellter Mängel noch kritischer geworden. Die rasante Entwicklung und Einführung von KI-Modellen sowie deren Verknüpfung mit anderen technologiebedingten Risiken haben die Notwendigkeit erhöht, den aufsichtlichen Schwerpunkt auf die KI-Strategien, das Risikomanagement und die Governance-Strukturen der Banken zu stärken. Infolgedessen wurde der Anwendungsbereich der Strategie für mittel- bis langfristige Prioritäten mit Bezug auf Digitalstrategien, Governance und Risikomanagement der Banken, insbesondere im Bereich KI, die im vergangenen Jahr in die Aufsichtsprioritäten aufgenommen wurde, in die regelmäßige Aufsichtsarbeit zu technologiebedingten Risiken einbezogen. Ebenso wichtig ist es, dass die Banken Schwachstellen bei der Governance angehen, insbesondere in Bezug auf die Risikodatenaggregation und die Risikoberichterstattung (Risk Data Aggregation and Risk Reporting – RDARR), da dies nach wie vor ein zentraler Bereich für Verbesserungen ist. Solide RDARR-Grundlagen sind für effektive Risikoüberwachung und Entscheidungsfindung in einem zunehmend komplexen Umfeld unerlässlich. Dieser doppelte Schwerpunkt dürfte es den Banken ermöglichen, sich verändernde Risiken zu mindern und gleichzeitig das transformative Potenzial KI-gestützter Innovationen zu maximieren.
Resilienz gegenüber technologiebedingten Risiken
Strategisches Ziel: Die beaufsichtigten Unternehmen sollten ihre operationelle Resilienz stärken, indem sie ihre Rahmen für IKT-Sicherheits- und -Drittparteienrisiken verbessern und gleichzeitig die Herausforderungen angehen, die sich aus neuen Technologien wie KI und Quantencomputing ergeben. Die beaufsichtigten Unternehmen sollten auch über robuste digitale Strategien, Governance-Rahmen und Risikokontrollen verfügen, um Innovationen mit sich verändernden Bedrohungen in Einklang zu bringen und so Sicherheit und nachhaltige Wettbewerbsfähigkeit zu fördern.
Zunehmende Cyberbedrohungen und rascher technologischer Fortschritt stellen Banken, die in einem zunehmend komplexen geopolitischen Umfeld tätig sind, vor große Herausforderungen. Wie viele kritische Finanzmarktinfrastrukturen sind auch Banken mit häufigeren, gezielteren und komplexeren Cyberangriffen[30] ausgesetzt. Hinzu kommen von Staaten unterstützte böswillige Aktivitäten und eine stärkere Anfälligkeit von Lieferketten. Die Abhängigkeit der Banken von einigen kritischen Dienstleistern, insbesondere von Cloud-Anbietern außerhalb der EU, verschärft diese Risiken noch. Dies ist unter anderem auf zunehmende Konzentration, geringe Substituierbarkeit, eingeschränkte Ausstiegs- und Migrationsmöglichkeiten sowie breitere Abhängigkeiten entlang der Lieferkette zurückzuführen. Frontier-KI-Modelle, die in der Lage sind, Schwachstellen eigenständig zu identifizieren und ausgefeilte Cyberangriffe mit beispielloser Geschwindigkeit und Präzision auszuführen, erhöhen diese operationellen und finanziellen Stabilitätsrisiken weiter.[31] Neben Cyber- und IKT-Risiken ist auch das Betrugsrisiko in den letzten Jahren stark gestiegen. Gründe dafür sind technische Schwachstellen und Finanzkriminalität,[32] wenngleich die damit verbundenen Verluste der Banken nach wie vor sehr begrenzt sind.
Die Banken müssen nun ihre Anstrengungen verstärken, ihre Rahmenwerke für das Management operationeller Risiken weiterzuentwickeln, aufrechtzuerhalten und erforderlichenfalls zu verbessern. Die aufsichtlichen Überprüfungen und die SREP-Ergebnisse 2026 zeigen anhaltende wesentliche Mängel im Management operationeller Risiken auf. Dabei schnitt das Management von IKT-Risiken durchgängig schlecht ab.[33] Die größten Mängel betreffen Cybersicherheitspraktiken, die grundlegende Cyberhygiene und das Management von Drittparteienrisiken. Dies zeigt, dass die Banken ihre Verfahren in diesen Bereichen stärken müssen.[34] In einem Schreiben an die Vorstandsvorsitzenden zu KI-gestützten Cyberbedrohungen der EZB-Bankenaufsicht, das etwa zeitgleich mit der Warnung des ESRB zu von hochmodernen Modellen künstlicher Intelligenz ausgehenden systemischen Cyberrisiken erging, wurde betont, wie wichtig es ist, nicht behobene aufsichtliche Feststellungen, aufkommende KI-gestützte Bedrohungen und die Einhaltung der DORA in Angriff zu nehmen.
In den letzten Jahren hat die EZB-Bankenaufsicht ihr Verständnis für die Digitalstrategien der Banken, KI-Anwendungsfälle und Risikomanagementpraktiken durch ständigen Austausch und thematische Workshops vertieft. Während die Banken Fortschritte dabei machen, KI-Initiativen mit umfassenderen Digitalstrategien in Einklang zu bringen, ihre Governance-Regelungen zu verbessern und sich auf die EU-Verordnung über KI vorzubereiten, sind weitere Arbeiten in Bereichen wie Transparenz, Erklärbarkeit und Daten-Governance erforderlich. Diese Mängel bestätigen die Notwendigkeit, sich weiterhin auf die RDARR zu konzentrieren, um konsistente und zuverlässige Resultate zu gewährleisten. Im Jahr 2026 wurden im Rahmen einer horizontalen Initiative zu generativen KI-Anwendungen sowohl die Chancen als auch jeweiligen Risiken untersucht und bewertet, inwieweit die Banken auf die Bewältigung solcher Herausforderungen vorbereitet sind.
Künftig werden sich die Aufsichtsprioritäten darauf konzentrieren, das Management von IKT-Risiken und die operationelle Resilienz der Banken zu stärken und den Bankensektor bei der Anpassung an neue Technologien zu unterstützen. Ein Großteil der bevorstehenden aufsichtlichen Zusammenarbeit mit Banken wird der Behebung ausstehender Feststellungen und Maßnahmen zum IKT-Risiko gewidmet sein, die in den Vorjahren im Rahmen der umfassenderen Neuausrichtung ermittelt wurden.[35] Diese Neuausrichtung umfasst eine strukturierte Überprüfung offener Feststellungen und Maßnahmen, bei der mehrere Faktoren berücksichtigt werden. Dazu zählen deren Schweregrad, Alter, aufsichtliche Relevanz und Umsetzungsstand sowie die Wahrscheinlichkeit, dass weitere aufsichtliche Interventionen erforderlich sein könnten. Neben der Einführung dieser systemweiten Abhilfeinitiative werden sich ergänzende Aufsichtstätigkeiten auf IKT-Sicherheitsrisiken konzentrieren, einschließlich der Fortführung der Vor-Ort-Prüfungskampagne zum Cybersicherheitsmanagement und bedrohungsorientierten Penetrationstests im Einklang mit den DORA-Anforderungen.
Darüber hinaus wird im Rahmen von Follow-up-Initiativen evaluiert, inwieweit die Banken auf die Migration zur Post-Quanten-Kryptografie vorbereitet sind. Dabei wird die Notwendigkeit einer rechtzeitigen Vorbereitung betont. Zudem erfolgt eine Evaluierung der Aktionspläne, die die Banken als Reaktion auf das Schreiben an die Vorstandsvorsitzenden zu KI-gestützten Cyberbedrohungen ausgearbeitet haben, um Trends, Herausforderungen und Bereiche mit Verbesserungspotenzial zu ermitteln. Im Bereich des Managements von Drittparteienrisiken wird die Aufsicht die diesbezügliche Vor-Ort-Prüfungskampagne ausweiten und eine gezielte Überprüfung der Abhängigkeiten von Cloud-Anbietern durchführen. Ziel ist es, Risiken im Zusammenhang mit der Abhängigkeit der Banken von externen Dienstleistern bei kritischen Funktionen aufzudecken und zu beurteilen, ob die Banken über angemessene Maßnahmen verfügen, um auf eine mögliche Störung der Dienste zu reagieren und sich davon zu erholen. Geplant ist außerdem eine Verlängerung der 2026 durchgeführten gezielten Überprüfung des IKT-Änderungsmanagements. Darüber hinaus wird die EZB-Bankenaufsicht die betreffenden Banken über die Risiken informieren, die von der federführenden Überwachungsbehörde in den Empfehlungen an kritische IKT-Drittdienstleister identifiziert wurden, damit die Banken diese Risiken auch innerhalb ihrer eigenen Rahmen für das Management von Drittparteienrisiken angehen können.[36]
Die EZB-Bankenaufsicht verstärkt ihre Bemühungen, Risiken im Zusammenhang mit KI in der gesamten Branche und im öffentlichen Sektor besser zu verstehen. Neben der laufenden Zusammenarbeit mit KI-Überwachungsbehörden kann dies einen strukturierten Austausch zwischen Banken und Aufsichtsbehörden umfassen. Dies soll den Austausch über neu aufkommende Fragen wie die aufsichtliche Wesentlichkeit von KI-bezogenen Risiken, die Genauigkeit und Erklärbarkeit von Modellen, die Qualität der Eingangsdaten und die Quantifizierung der Vorteile von KI-Anwendungsfällen fördern. Darüber hinaus wird im Rahmen von Off-Site- und Vor-Ort-Pilotprüfungen untersucht, wie die Governance- und Risikomanagementrahmen der begrenzten Anzahl überprüfter Banken den Einsatz von KI unterstützen. Dabei wird bewertet, ob die zugrunde liegenden Risiken angemessen gesteuert und auf die strategischen Ziele und die Risikobereitschaft der Banken abgestimmt sind.
Für diese Prioritäten geplante Aufsichtstätigkeiten
- Systemweite Strategie zur Behebung von Feststellungen und Maßnahmen zu wesentlichen IKT-Risiken, die bei früheren Aufsichtstätigkeiten benannt wurden
- Zwei Vor-Ort-Prüfungskampagnen zum Cybersicherheitsmanagement und zum Management des Drittparteienrisikos
- Bedrohungsorientierte Penetrationstests gemäß DORA-Anforderungen
- Gezielte Überprüfung des IKT-Änderungsmanagements
- Gezielte Überprüfung der Abhängigkeiten der Banken von Cloud-Anbietern
- Umfrage zum Vorbereitungsstand in Bezug auf Quantencomputing, um zu beurteilen, inwieweit die Banken auf die Migration zur Post-Quanten-Kryptografie vorbereitet sind
- Horizontale Analyse der Maßnahmenpläne der Banken zu Frontier-KI-Modellen und gezielte Folgemaßnahmen
- Strukturierte Zusammenarbeit mit der Branche mit Schwerpunkt auf KI-Anwendungsfällen und damit verbundenen Auswirkungen auf Governance und Risikomanagement, ergänzt durch Off-Site- und Vor-Ort-Pilotprüfungen
Solide Kapazitäten für die Risikoberichterstattung und zugehörige Informationssysteme
Strategisches Ziel: Zur Förderung eines soliden Risikomanagements und einer wirksamen Entscheidungsfindung sollten die beaufsichtigten Unternehmen ihre Anstrengungen verstärken und die in ihren RDARR-Rahmen festgestellten wesentlichen Schwachstellen wirksam und zeitnah beheben. Sie sollten sie auch mit den aufsichtlichen Erwartungen in Einklang bringen, die im EZB-Leitfaden zur effektiven Risikodatenaggregation und Risikoberichterstattung und in den Grundsätzen für die effektive Aggregation von Risikodaten und die Risikoberichterstattung des Basler Ausschusses für Bankenaufsicht (BCBS 239) festgelegt sind.
Technologische Fortschritte und das unsichere geopolitische Umfeld unterstreichen die Wichtigkeit starker RDARR-Kapazitäten in Banken. Eine zeitnahe und genaue Berichterstattung ist – insbesondere in Krisenzeiten – für eine wirksame strategische Steuerung und ein effektives Risikomanagement der Banken unerlässlich und im derzeit unsicheren Umfeld nach wie vor von entscheidender Bedeutung. Gleichzeitig schaffen die rasante Entwicklung technologischer Innovationen und die zunehmende Einführung von KI starke Anreize für Banken, qualitativ hochwertige Daten, eine verstärkte Automatisierung und die Modernisierung von IT-Architekturen zu priorisieren. RDARR ist damit nicht nur ein wesentlicher Bestandteil der Compliance, sondern lässt sich für viele Institute auch betriebswirtschaftlich gut begründen, da es ihre Innovationsvorhaben unterstützt.
Die beaufsichtigten Unternehmen haben beachtliche Fortschritte bei der Behebung von RDARR-bezogenen Schwachstellen erzielt, was zum Teil auf verstärkte Aufmerksamkeit seitens der Aufsicht zurückzuführen ist. Dennoch müssen die laufenden Anstrengungen zur Mängelbehebung noch verstärkt werden. Die aufsichtliche Überwachung der Fortschritte der Banken im Rahmen der systemweiten Strategie zur Behebung von RDARR-Mängeln zeigt, dass die beaufsichtigten Unternehmen der Beseitigung von Mängeln in den Bereichen RDARR/BCBS 239 mehr Aufmerksamkeit widmen.[37] Mehrjährige Programme zur Mängelbehebung werden schrittweise umgesetzt und lassen eine stärkere Einbindung der Leitungsorgane erkennen. Gleichzeitig bestehen nach wie vor wesentliche Mängel. Dies betrifft unter anderem IT- und Datenarchitekturen, Data-Lineage, Datenqualitätskontrollen, übermäßige Abhängigkeit von manuellen Prozessen und wiederkehrende Probleme bei aufsichtlichen Meldungen. Die Umsetzungsrisiken sind angesichts der Komplexität und der langen Fristen der Transformationsprogramme nach wie vor hoch. Diese Mängel spiegeln sich auch in anhaltend schwachen SREP-Scores im Bereich der RDARR wider.[38]
Die Aufsicht wird auch in Zukunft Wert darauf legen, für wirksame Anstrengungen zur Mängelbehebung zu sorgen. Diese Anstrengungen dürften sich im kommenden Jahr verstärken, denn bis Ende 2026 und 2027 muss eine große Anzahl einschneidender Aufsichtsmaßnahmen mit RDARR-Bezug umgesetzt werden. Die Aufsichtsbehörden werden die Fortschritte der Banken bei der Mängelbehebung im Rahmen der systemweiten RDARR-Strategie weiterhin genau überwachen. Dabei werden sie sich unter Beachtung der besprochenen und vereinbarten Fristen auf die wesentlichsten Mängel konzentrieren. Auch in einigen Vor-Ort-Folgeprüfungen zur Nachverfolgung wird überprüft werden, ob komplexere Feststellungen aus früheren Überprüfungen wirksam behoben wurden. Gegebenenfalls werden die Aufsichtsbehörden die bestehenden Aufsichtsbefugnisse in vollem Umfang ausschöpfen, um die Banken zur künftigen Einhaltung der Vorschriften zu veranlassen. Darüber hinaus werden einige gezielte Vor-Ort-Prüfungen bei beaufsichtigten Unternehmen durchgeführt werden, bei denen die Bewertung der RDARR-Kapazitäten aktualisiert werden muss oder bisher noch nicht erfolgt ist.
Für diese Prioritäten geplante Aufsichtstätigkeiten
- Weiterführung der Strategie zur Mängelbehebung für einschneidende Aufsichtsmaßnahmen mit Bezug auf RDARR
- Gezielte Vor-Ort-Prüfungen mit Fokus auf RDARR-Rahmen für Banken, bei denen eine weitergehende Überprüfung erforderlich ist, sowie gezielte Vor-Ort-Folgeprüfungen, um zuvor festgestellte schwerwiegende Mängel anzugehen
Europäische Zentralbank 2026
Postanschrift 60640 Frankfurt am Main, Deutschland
Telefon +49 69 1344 0
Website www.bankingsupervision.europa.eu
Alle Rechte vorbehalten. Die Anfertigung von Kopien für Bildungszwecke und nichtkommerzielle Zwecke ist mit Quellenangabe gestattet.
Fachterminologie kann im SSM-Glossar (nur auf Englisch verfügbar) nachgeschlagen werden.
HTML ISBN 978-92-899-8043-2, ISSN 2599-8455, doi:10.2866/1881028, QB-01-26-243-DE-Q
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.
Siehe EZB, EZB veröffentlicht Ergebnisse des inversen Stresstests 2026 zu geopolitischen Risiken, Pressemitteilung, 31. Juli 2026, und Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, Blog der Bankenaufsicht, 11. September 2026.
Weitere Informationen zu den Arbeitsprogrammen und zur Definition der Aufsichtstätigkeiten finden Sie in: EZB, Kasten 1: Der Aufsichtszyklus – integrierte Planung der Aufsichtstätigkeiten, Aufsichtsprioritäten 2026-2028, 2025.
Siehe EZB, Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision, Dezember 2025.
Siehe Internationale Energieagentur, Oil Market Report, März 2026.
Siehe Gesamtwirtschaftliche Euroraum-Projektionen von Fachleuten der EZB, September 2026.
Ebd.
Siehe EZB, Financial Stability Review, November 2026.
Siehe EZB, Erklärung zur Geldpolitik, September 2026.
Siehe EZB, Financial Stability Review, November 2026.
Siehe Hielkema, P., Insurance protection gaps in a changing climate, Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung, April 2026.
Siehe Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. und Zachmann, G., Planning for the rising fiscal costs of climate disasters, Policy Brief 13/2026, Bruegel, 16. Juni 2026.
Siehe EZB, Financial Stability Review, November 2026.
Ebd.
Ebd.
Siehe Wie gehen wir mit den Auswirkungen geopolitischer Risiken um? auf der Website der EZB zur Bankenaufsicht.
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.
Siehe EZB, Stress in global private credit markets and its implications for euro area financial stability, Financial Stability Review, Mai 2026.
Siehe EZB, Counterparty credit risk exploratory scenario exercise – Final results, August 2025.
Siehe EZB, Complex exposures to private equity and credit funds require sophisticated risk management, Newsletter der Bankenaufsicht, 13. November 2024.
Siehe EZB, Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results, Juli 2026.
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.
Siehe Europäische Bankenaufsichtsbehörde, The EBA starts early consultation on simplified EU-wide stress test, with climate risk integration, Pressemitteilung vom 11. Juni 2026.
Siehe EZB, EZB führt Schnellverfahren zur Beurteilung von Kapitalmaßnahmen und Verbriefungstransaktionen ein, Pressemitteilung vom 19. Dezember 2025.
Mit Übertragungen signifikanter Risiken können sich Banken übermäßig abhängig von Nichtbankenanlegern machen und sich einem Rollover-Risiko aussetzen. Zudem kann die Verflechtung mit fremdfinanzierten Anlegern und eine schwächere Überwachung nach dem Transfer einer tatsächlichen Risikoübertragung entgegenstehen.
Siehe Weltorganisation für Meteorologie, WMO confirms 2025 was one of warmest years on record, Pressemitteilung, 14. Januar 2026, und Europäische Kommission, European State of the Climate report, 2025.
Siehe Allianz Research, Too hot to grow: The economic costs of extreme heat, 28. Mai 2026.
Siehe MSCI Institute, Transition Finance Tracker, 2026.
Siehe S. Trust et al., Planetary Solvency – finding our balance with nature, Institute and Faculty of Actuaries, University of Exeter, Januar 2025.
Siehe Elderson, F., Strengthening operational resilience for the age of AI, Grundsatzrede auf der Goldman Sachs European Financials Conference 2026, 3. Juni 2026.
Siehe Aldasoro, I., Auer, R., Frost, J. und Perez-Cruz, F., A Mythos moment?Frontier AI and cyber risk, BIS Bulletin, Nr. 129, Bank für Internationalen Zahlungsausgleich, Juli 2026.
Siehe Europäische Bankenaufsichtsbehörde, Risk Assessment Report – June 2026, Juni 2026.
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.
Siehe EZB, Timely remediation for more resilient banks, Newsletter der Bankenaufsicht, 12. August 2026.
Im Einklang mit Kapitel V Abschnitt II der EU-Verordnung über die digitale operationale Resilienz: Überwachungsrahmen für kritische IKT-Drittdienstleister.
Die Strategie wurde im Dezember 2024 nach Veröffentlichung des EZB-Leitfadens zur effektiven Risikodatenaggregation und Risikoberichterstattung vom Aufsichtsgremium genehmigt und war Teil der den Aufsichtsprioritäten 2026-2028 zugrunde liegenden Arbeitsprogramme.
Siehe EZB, Aggregated results of the 2026 SREP, November 2026.