


Priorità di vigilanza per il periodo 2027-2029
1 Introduzione
Le priorità di vigilanza per il periodo 2027-2029 riflettono la strategia a medio termine della Vigilanza bancaria della BCE per i prossimi tre anni. Queste priorità, stabilite dal Consiglio di vigilanza sulla base di una valutazione approfondita dei rischi, sono sottoposte a riesame annuale per tenere conto dei cambiamenti intervenuti nel panorama dei rischi, dei progressi compiuti rispetto ai precedenti obiettivi e dei risultati di attività di vigilanza come il processo di revisione e valutazione prudenziale (Supervisory Review and Evaluation Process, SREP)[1]. Tale riesame assicura l’adozione di un approccio prospettico e basato sui rischi che agevola una ripartizione efficiente delle risorse. Al tempo stesso, rende l’azione di vigilanza più trasparente per le banche e consente la flessibilità necessaria per adeguare le priorità in un contesto di rischio in evoluzione.
Il settore bancario europeo ha dimostrato una notevole resilienza nel corso dell’ultimo anno, grazie a robuste riserve di capitale e liquidità, una stabile qualità degli attivi e una solida redditività, malgrado sfide significative. Gli eventi geopolitici, tra cui i conflitti militari e le crescenti barriere commerciali, hanno creato gravi difficoltà macrofinanziarie per la crescita economica dell’area dell’euro, alimentando pressioni inflazionistiche e acuendo l’incertezza. Solidi fondamentali hanno consentito alle banche di gestire questi shock esterni, sostenendo nel contempo efficacemente l’economia. I risultati della prova di stress tematica 2026 evidenziano ulteriormente la loro capacità di prepararsi agli scenari avversi in un contesto fortemente incerto e di affrontarli. La maggior parte delle banche ha infatti tradotto adeguatamente i propri scenari geopolitici in fattori di rischio e ha dimostrato una solida comprensione dei canali di trasmissione. Alcune banche devono, tuttavia, migliorare la granularità e la sensibilità agli scenari affinché questi ultimi si traducano coerentemente in metriche di solvibilità e liquidità, sviluppare proiezioni di bilancio prudenti ed elaborare misure di attenuazione realistiche[2].
Le banche europee si trovano, tuttavia, ad affrontare sfide crescenti a causa di un contesto sempre più complesso e in rapida evoluzione, caratterizzato da forti incertezze e persistenti rischi estremi, che richiedono una prudente assunzione e una solida gestione dei rischi. Sebbene finora il settore si sia dimostrato resiliente, ci potrebbe volere del tempo prima che l’impatto degli shock geopolitici, unitamente a tendenze più strutturali quali i rischi climatici e naturali e i progressi tecnologici, si concretizzi nei bilanci delle banche. Ciò dipende dalla natura specifica degli shock, nonché dalla velocità e dall’entità della loro trasmissione all’economia, ai mercati finanziari o alle singole banche stesse. Nel contempo, le banche devono tenere presente che un margine di bilancio ancora più ridotto potrebbe limitare la capacità delle autorità pubbliche di assorbire gli shock futuri. In tale contesto, una governance forte, una gestione prudente dei rischi e riserve di capitale e liquidità adeguate sono essenziali per garantire che le banche possano assorbire gli shock futuri, continuando al tempo stesso a erogare finanziamenti a famiglie e a imprese. Anche la resilienza operativa è un aspetto fondamentale, in quanto le banche si adattano alla rapida trasformazione digitale e alle tecnologie emergenti, come l’intelligenza artificiale (IA) avanzata, che introducono nuove vulnerabilità, tra cui la dipendenza da fornitori terzi e un aumento dei rischi cibernetici. Le banche devono pertanto mantenere la flessibilità necessaria per affrontare queste sfide, garantendo nel contempo la continuità dei loro servizi essenziali e la conformità ai requisiti normativi quali il regolamento dell’UE sulla resilienza operativa digitale (Digital Operational Resilience Act, DORA).
Le priorità di vigilanza per il periodo 2027-2029 sono sostanzialmente simili a quelle dello scorso anno. Come negli anni precedenti, le priorità bilanciano la continuità e l’esigenza di affrontare i rischi emergenti e le nuove vulnerabilità. In particolare, riflettono la necessità che le banche rafforzino la resilienza finanziaria ai rischi geopolitici e agli shock macrofinanziari (priorità 1) e la resilienza operativa e le capacità nell’ambito delle tecnologie dell’informazione e della comunicazione (TIC) in risposta alle minacce emergenti (priorità 2). Ciascuna priorità affronta vulnerabilità specifiche, per le quali sono stati fissati appositi obiettivi strategici e sviluppati programmi di lavoro mirati al fine di promuovere la capacità di tenuta di un settore bancario europeo che sappia tenere la rotta fra rischi sempre più complessi[3].
Figura 1
Priorità di vigilanza per il periodo 2027-2029:
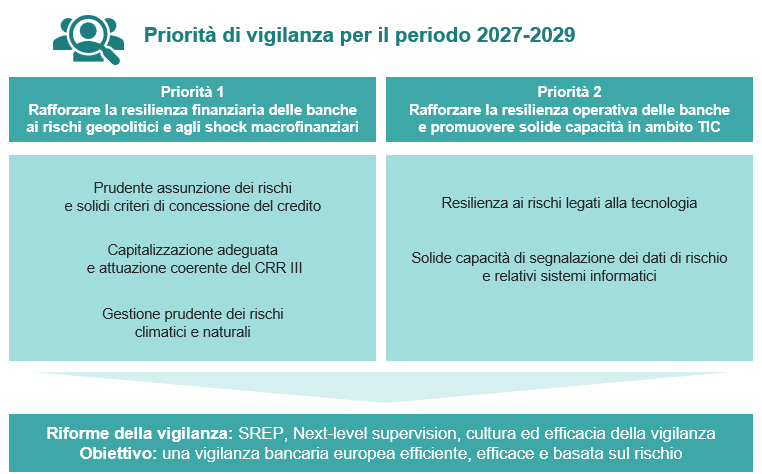
Fonte: BCE.
Le priorità di vigilanza affrontano le vulnerabilità più rilevanti delle banche e promuovono la coerenza e l’efficacia della pianificazione delle attività dei gruppi di vigilanza congiunti (GVC) per i rischi trasversali. Forniscono le basi per la pianificazione della vigilanza, che riflette sia le priorità a livello sistemico sia criticità più idiosincratiche e specifiche dei singoli enti, e supportano i responsabili della vigilanza nella ripartizione delle risorse in linea con livelli di tolleranza al rischio predefiniti. Al fine di promuovere un’azione efficace e sinergica a livello del settore bancario europeo, le priorità di vigilanza sono elaborate in stretta collaborazione con le autorità nazionali competenti e altri organismi europei, in particolare l’Autorità bancaria europea e il Comitato di risoluzione unico. Per le autorità nazionali che sovrintendono alla vigilanza delle banche meno significative, le priorità di vigilanza stabilite a livello sistemico rappresentano un utile riferimento per la definizione di strategie di vigilanza proporzionate. La chiara comunicazione di queste priorità è fondamentale per favorire la trasparenza e la coerenza della vigilanza bancaria europea e chiarire le aspettative nei confronti delle banche.
L’adozione di un approccio sistemico nella definizione delle priorità è essenziale nel contesto delle attuali riforme della vigilanza e al fine di assicurare che la vigilanza bancaria europea continui a essere efficiente, efficace e in grado di rispondere ai rischi emergenti in un panorama finanziario in evoluzione[4]. Tali riforme, che includono un ripensamento dello SREP, l’iniziativa “Next-level supervision” e la valutazione della cultura e dell’efficacia della vigilanza, sono concepite per razionalizzare e rafforzare la vigilanza basata sul rischio. Orientando la pianificazione strategica della BCE, le priorità di vigilanza contribuiscono direttamente agli obiettivi di riforma, poiché concentrano l’attenzione sui rischi più rilevanti, promuovendo una gestione tempestiva ed efficace delle vulnerabilità in tutto il settore bancario. Nel tradurre queste priorità in attività concrete, come le ispezioni in loco (on-site inspection, OSI) e le analisi orizzontali, i responsabili della vigilanza adottano un quadro di riferimento per la tolleranza al rischio che combina le priorità generali con valutazioni specifiche a livello di singolo ente. L’equilibrio tra rischi e priorità a livello sistemico e individuale consente di razionalizzare le iniziative di vigilanza e di limitare le implicazioni per le singole banche, rafforzando nel contempo la resilienza e la stabilità complessive del settore bancario europeo.
2 Valutazione dei rischi e priorità di vigilanza per il periodo 2027-2029
2.1 Contesto geopolitico e macrofinanziario
Il concretizzarsi dei rischi geopolitici, l’aumento delle restrizioni agli scambi e la crescente frammentazione globale continuano a gravare sulle prospettive macroeconomiche per l’area dell’euro e il suo settore bancario. Il conflitto in Medio Oriente ha acuito l’instabilità sulla scena mondiale, innescando un picco del rischio percepito, una brusca revisione dei prezzi nei mercati finanziari e una maggiore incertezza delle politiche economiche in Europa, in aggiunta alle attuali tensioni commerciali e agli effetti persistenti della guerra della Russia contro l’Ucraina. Il conflitto in Medio Oriente ha causato significative perturbazioni nei mercati del petrolio e del gas, provocando il più grave shock dal lato dell’offerta nella storia del mercato del petrolio[5]. Sebbene l’impatto immediato sul settore bancario europeo sia stato finora limitato, un’ulteriore escalation della situazione in Medio Oriente e gli effetti di secondo impatto a distanza di tempo, ad esempio attraverso i mercati azionari e obbligazionari, l’aumento dell’inflazione e il rallentamento della crescita economica, potrebbero in futuro pesare sulla qualità degli attivi e sulla resilienza delle banche.
L’economia dell’area dell’euro si è dimostrata resiliente allo shock energetico collegato alla crisi in Medio Oriente, ma persiste l’incertezza e l’inflazione complessiva dovrebbe rimanere al di sopra dell’obiettivo della BCE del 2% nel breve periodo[6]. Malgrado la capacità di tenuta osservata nella prima metà dell’anno, le prospettive economiche a breve termine per l’area dell’euro restano fortemente incerte, in un contesto segnato dal conflitto in corso in Medio Oriente e dalla perdurante volatilità dei mercati dell’energia. Nel medio termine, la domanda interna dovrebbe continuare a essere il principale motore della crescita economica nell’area dell’euro, sostenuta da una ripresa dei redditi reali, dalla resilienza dei mercati del lavoro e dall’aumento della spesa pubblica per le infrastrutture e la difesa, a cui si aggiungono gli investimenti connessi all’IA[7]. Gli elevati prezzi dell’energia e l’inasprimento delle condizioni di finanziamento hanno, tuttavia, accresciuto le vulnerabilità di bilancio, limitando la capacità degli Stati di schermare famiglie e imprese da futuri shock[8]. Il persistere di queste sfide per le finanze pubbliche, unitamente alla maggiore incertezza, potrebbe innescare circoli viziosi tra emittenti sovrani, mercati finanziari ed economia reale.
I rischi al ribasso per la crescita economica dell’area dell’euro restano elevati, principalmente per effetto delle forti tensioni geopolitiche[9]. Qualsiasi ulteriore interruzione nelle forniture di energia potrebbe amplificare le pressioni inflazionistiche, erodere i redditi reali e ridurre gli investimenti. Un deterioramento dei mercati finanziari mondiali potrebbe irrigidire l’offerta di credito e indebolire la domanda, mentre la recrudescenza delle frizioni commerciali potrebbe esacerbare le interruzioni delle catene di approvvigionamento, frenare le esportazioni e ridurre i consumi e gli investimenti. Le persistenti incertezze geopolitiche derivanti dalla guerra della Russia contro l’Ucraina e dagli altri conflitti in corso, l’aumento della spesa per la difesa e il limitato margine di bilancio ostacolano la capacità degli Stati di affrontare le sfide strutturali connesse alla digitalizzazione, alla bassa crescita della produttività, all’invecchiamento demografico e al cambiamento climatico[10]. Il gap di protezione assicurativa[11], che resta considerevole, unitamente ai limitati incentivi all’adeguamento per le imprese, comporta un crescente trasferimento delle perdite derivanti da catastrofi climatiche e naturali ai bilanci pubblici, mettendo ulteriormente sotto pressione le risorse di bilancio e alimentando circoli viziosi[12]. L’interazione tra le vulnerabilità presenti in diversi mercati (ad esempio debito ad alto rendimento, leveraged finance, titoli connessi all’IA), i livelli di debito sovrano storicamente elevati e l’inasprimento delle condizioni di finanziamento potrebbe creare instabilità sistemica, in un momento in cui gli squilibri di bilancio strutturali potrebbero limitare la capacità del settore pubblico di fornire potenziale sostegno in caso di crisi sistemica.
Il protrarsi, se non l’aggravarsi, delle tensioni geopolitiche, degli squilibri di bilancio e dei rischi emergenti derivanti da tecnologie dirompenti come l’IA potrebbe mettere alla prova la fiducia dei mercati finanziari[13]. Il conflitto in Medio Oriente ha innescato una brusca revisione dei prezzi nei mercati finanziari, in particolare quelli delle azioni, nel marzo 2026, ma i mercati hanno registrato una rapida ripresa. Nel frattempo, le valutazioni azionarie si sono ridimensionate, ma continuano a presupporre livelli ambiziosi di utili, in particolare nel settore tecnologico[14]. La concentrazione del mercato e le interconnessioni tra un piccolo numero di grandi imprese tecnologiche sono aumentate, rendendo i mercati azionari mondiali più sensibili agli shock originati da singole imprese. I mercati finanziari restano vulnerabili a bruschi aggiustamenti riconducibili alle forti aspettative sugli utili delle azioni, alle concentrazioni di esposizioni e alle perturbazioni legate all’IA, a cui si aggiungono le vulnerabilità delle istituzioni finanziarie non bancarie. Se, da un lato, le interconnessioni tra banche dell’area dell’euro e istituzioni finanziarie non bancarie continuano a crescere, dall’altro i rischi sottostanti sono considerati perlopiù rilevanti soltanto per poche banche. Queste esposizioni interconnesse potrebbero, tuttavia, amplificare le vulnerabilità a livello sistemico, in particolare nei periodi di tensione sui mercati, con effetti di propagazione fra le istituzioni e i mercati finanziari.
2.2 Priorità 1: rafforzare la resilienza finanziaria delle banche ai rischi geopolitici e agli shock macrofinanziari
Gli effetti avversi del contesto geopolitico e macrofinanziario esterno continuano a mettere alla prova la resilienza finanziaria del settore bancario europeo. Ciò richiede pertanto l’attenzione mirata dell’autorità di vigilanza. Poiché l’indebolimento delle prospettive macroeconomiche dell’area dell’euro potrebbe influire sulla qualità degli attivi bancari a distanza di tempo, è essenziale che le banche mantengano solidi criteri di concessione del credito e robuste prassi di gestione del rischio di credito. Inoltre, le crescenti interconnessioni delle banche con il settore delle istituzioni finanziarie non bancarie richiedono un attento esame prudenziale, in particolare per le banche con esposizioni significative verso controparti maggiormente rischiose, ad esempio perché presentano un grado di leva finanziaria più elevato[15]. Resta inoltre essenziale che le banche applichino efficacemente il pacchetto CRR III/CRD VI per allineare i propri requisiti patrimoniali all’effettiva assunzione di rischio. I responsabili della vigilanza continueranno pertanto a concentrarsi sul calcolo accurato delle attività ponderate per il rischio da parte delle banche, in particolare nell’ambito dei metodi standardizzati più granulari e sensibili al rischio. Inoltre, le esposizioni legate al clima e alla natura restano una vulnerabilità fondamentale, in quanto i rischi continuano ad aumentare e le banche seguitano a incontrare difficoltà a integrarli nei propri sistemi di gestione del rischio e nella pianificazione prudenziale della transizione.
I rischi geopolitici, aumentati nell’ultimo anno, restano al centro delle priorità di vigilanza della BCE. In quanto fattore trasversale, i rischi geopolitici incidono sulla resilienza sia finanziaria che operativa delle banche, data la loro propagazione simultanea attraverso molteplici canali[16], rappresentando pertanto un elemento fondamentale da considerare sia nelle attività di vigilanza prioritarie sia in quelle ordinarie.
Prudente assunzione dei rischi e solidi criteri di concessione del credito
Obiettivo strategico: per promuovere una prudente assunzione dei rischi, occorre che i soggetti vigilati mantengano solidi criteri di concessione del credito e politiche di prezzo basate sul rischio, si adattino ai cambiamenti del contesto macrofinanziario e alle proprie circostanze specifiche e gestiscano efficacemente i rischi derivanti da esposizioni rilevanti verso le istituzioni finanziarie non bancarie a più alto rischio.
Nell’ultimo anno il settore bancario europeo ha segnalato una qualità degli attivi stabile malgrado le sfide esterne e le differenze a livello nazionale. L’incidenza dei crediti deteriorati (non-performing loans, NPL) è rimasta contenuta, in virtù dei solidi fondamentali del settore privato e di mercati del lavoro stabili. Se, da un lato, in alcuni paesi le banche hanno registrato un significativo deterioramento della qualità degli attivi, in particolare nel settore delle piccole e medie imprese, dall’altro la maggior parte delle classi di attività ha mostrato un miglioramento. Il credito al consumo ha rappresentato un’eccezione, con un significativo aumento dell’incidenza degli NPL e delle posizioni classificate nello stadio di rischio 2, mentre i criteri per la concessione del credito hanno continuato a inasprirsi in tale segmento. Allo stesso tempo, i portafogli ipotecari hanno seguitato a registrare una buona tenuta, con una bassa incidenza degli NPL, a cui ha contribuito l’aumento dei prezzi delle abitazioni. Sebbene le condizioni nei mercati degli immobili non residenziali abbiano mostrato segni di stabilizzazione, permangono notevoli incertezze e rischi al ribasso, in particolare in relazione al fabbisogno di rifinanziamento, al credito per lo sviluppo di progetti, alle valutazioni immobiliari e al concretizzarsi dei rischi di credito a distanza di tempo. In prospettiva, l’attuale contesto geopolitico – caratterizzato da uno shock energetico significativo e duraturo, da una maggiore concorrenza internazionale e da persistenti incertezze tariffarie – pone rischi per i bilanci delle imprese, in particolare in settori ad alta intensità energetica come quello manifatturiero, inclusi i comparti automobilistico e chimico. Anche altri settori, fra cui quelli dei trasporti e dell’agricoltura, potranno trovarsi in difficoltà per effetto di interruzioni delle catene di approvvigionamento, dell’aumento dei costi dei fattori di produzione, nonché di eventi meteorologici estremi. Tali andamenti pongono in risalto l’esigenza di una solida gestione del rischio di credito, area di miglioramento designata nei risultati dello SREP 2026[17]. Sebbene l’impatto dei recenti shock non si sia ancora concretizzato nei bilanci bancari, il costo del rischio è già aumentato per la maggior parte delle banche, pur rimanendo prossimo alla media di lungo periodo, e ulteriori shock potrebbero rendere necessario un aumento degli accantonamenti in futuro.
Alla luce di queste difficili prospettive, è essenziale che le banche applichino criteri di concessione del credito prudenti e mantengano robuste prassi di gestione del rischio. Nel 2026 la Vigilanza bancaria della BCE ha condotto un’analisi tematica sui criteri di concessione del credito tra i soggetti vigilati, con particolare attenzione ai nuovi prestiti. Le banche potrebbero quindi tenere conto dei risultati emersi per mettere a confronto le proprie prassi con quelle di intermediari omologhi, rafforzare i propri quadri di riferimento per la determinazione della propensione al rischio e meglio allinearsi alle aspettative di vigilanza. In futuro le iniziative di vigilanza di follow-up, sotto forma di analisi mirate cartolari e in loco, prenderanno le mosse dai risultati dell’analisi tematica per stabilire un’interazione con le banche che dovessero presentare valori anomali. Le attività cartolari riguarderanno principalmente le valutazioni, da parte delle banche, del merito di credito dei mutuatari nei segmenti dell’edilizia residenziale e delle imprese.
Le autorità di vigilanza nutrono crescenti preoccupazioni riguardo alle esposizioni delle banche verso le istituzioni finanziarie non bancarie più vulnerabili e rischiose, anche se al momento andrebbero considerate rilevanti soltanto per alcune banche. Tali esposizioni derivano principalmente dai servizi nell’ambito dei mercati dei capitali, come le operazioni di finanziamento tramite titoli e le operazioni su derivati, che generano rischio di controparte. Questo rischio è esacerbato nei periodi di marcata volatilità e potrebbe propagarsi all’interno del sistema finanziario qualora si materializzasse. Le banche possono essere inoltre esposte verso le istituzioni finanziarie non bancarie attraverso canali di finanziamento, linee di credito o prestiti diretti, fra cui i mercati privati. Il volume delle operazioni condotte dalle banche con le istituzioni finanziarie non bancarie è aumentato nell’ultimo anno ed è in gran parte concentrato nell’ambito di poche istituzioni, mentre il rischio di controparte resta generalmente contenuto a livello settoriale. All’inizio del 2026 i timori per il deterioramento della qualità degli attivi hanno innescato un’impennata delle richieste di rimborso nei confronti dei veicoli semiliquidi del settore dell’intermediazione finanziaria non bancaria, in particolare nell’ambito del credito privato, ma non si è osservato alcun deterioramento diffuso e le esposizioni dirette delle banche rimangono contenute[18].
Negli ultimi anni si è intensificato l’esame prudenziale delle interconnessioni tra banche e istituzioni finanziarie non bancarie, con diverse analisi che hanno messo in luce carenze nella gestione, da parte delle banche, del rischio di controparte, del prime brokerage e delle attività svolte nei mercati privati. Un esercizio esplorativo sul rischio di controparte basato su diversi scenari[19], avente ad oggetto alcuni enti selezionati, ha rivelato una concentrazione di esposizioni verso controparti al di sotto dell’investment grade in ambito di hedge fund, private equity e family office, mentre i livelli di copertura per le controparti del settore dell’intermediazione finanziaria non bancaria erano comparativamente elevati. Dall’esercizio è emerso inoltre che la maggior parte delle banche partecipanti non disponeva di quadri di riferimento interni per le prove di stress o limiti al rischio specifici per le istituzioni finanziarie non bancarie. Un’ulteriore analisi delle esposizioni delle banche verso fondi di credito di proprietà di società di private equity o gestori di patrimoni privati ha evidenziato debolezze nella gestione del rischio per questi segmenti[20]. I responsabili della vigilanza condurranno pertanto un follow-up mirato riguardo agli sforzi compiuti dalle banche per attuare le raccomandazioni formulate sui loro sistemi di gestione dei rischi per il fund financing.
In prospettiva, le autorità di vigilanza continueranno a tenere sotto attenta osservazione l’evoluzione di questi rischi e la conformità delle banche alle aspettative di vigilanza per le attività svolte nei mercati privati. Una nuova campagna di ispezioni in loco riguarderà specificamente il fund financing, il finanziamento basato su attività e le esposizioni verso il sistema bancario ombra, in particolare legate a private equity, credito privato e fondi di investimento in beni materiali. La vigilanza concentrerà gli sforzi sugli enti con esposizioni significative verso controparti maggiormente rischiose, anziché farne una priorità a livello sistemico.
Attività di vigilanza pianificate per queste priorità
- Analisi mirate delle valutazioni del merito di credito delle banche, con particolare attenzione ai segmenti dell’edilizia residenziale e delle imprese
- Campagna di ispezioni in loco sui criteri di concessione del credito e ispezioni in loco mirate sulla determinazione del costo del credito
- Attività mirate di follow-up riguardanti l’adesione delle banche alle raccomandazioni sui sistemi di gestione dei rischi per il fund financing
- Campagna OSI su fund financing, finanziamento basato su attività ed esposizioni verso gli intermediari finanziari non bancari
Capitalizzazione adeguata e attuazione coerente del CRR III
Obiettivo strategico: i soggetti vigilati dovrebbero sviluppare e mantenere una solida pianificazione patrimoniale, che rifletta i potenziali effetti di shock macrofinanziari e geopolitici avversi, e assicurare un’adeguata attuazione dei nuovi requisiti del CRR III.
Sebbene un adeguato margine di capitale rafforzi la resilienza delle banche agli shock avversi, un approccio prospettico nella gestione dei rischi e una solida pianificazione patrimoniale restano essenziali. Dopo il picco raggiunto nel 2025 sulla scia della forte redditività, nel 2026 i coefficienti patrimoniali aggregati del settore bancario europeo sono rimasti sostanzialmente invariati, dando luogo a solide riserve a livello sistemico. Tuttavia, la maggiore probabilità che si concretizzino eventi estremi a fronte dell’attuale incertezza pone in risalto la necessità di una pianificazione prospettica e prudente. Dalla prova inversa di stress sui rischi geopolitici per il 2026 è emersa, in generale, una buona comprensione da parte delle banche dei canali di trasmissione che ne influenzano la solvibilità, la liquidità e le fonti di reddito. Ciò detto, molti quadri di riferimento interni per le prove di stress non riuscivano a cogliere con precisione le interazioni tra solvibilità e liquidità. Sono inoltre emerse carenze nella traduzione degli scenari in metriche di solvibilità, nella fattibilità delle misure di attenuazione e nelle ipotesi relative all’espansione dei bilanci in caso di crisi sistemiche[21]. I risultati dello SREP per il 2026 hanno inoltre evidenziato persistenti debolezze nei quadri di pianificazione patrimoniale e nell’accuratezza delle proiezioni[22].
In futuro, le autorità di vigilanza continueranno a valutare i processi interni di valutazione dell’adeguatezza patrimoniale (internal capital adequacy assessment processes, ICAAP) delle banche, concentrandosi sulle proiezioni patrimoniali e sulla gestione degli scenari avversi. Nell’ambito della prova di stress 2027 condotta a livello di UE si effettueranno ulteriori valutazioni riguardo alla resilienza delle banche, integrando per la prima volta i rischi fisici e di transizione legati al clima insieme agli shock macrofinanziari[23].
Il quadro regolamentare del CRR III è inteso a rafforzare la capacità delle banche di assorbire gli shock economici, ma la sua accurata e coerente attuazione continua a risultare difficile. Una volta individuate le banche che richiedevano un esame più approfondito, nel 2026 sono state avviate attività di vigilanza mirate orizzontali e in loco per effettuare un’analisi comparata delle loro prassi e verificare l’accurata e coerente attuazione dei metodi standardizzati utilizzati per il calcolo delle attività ponderate per il rischio di credito e operativo. Tali attività proseguiranno anche nel 2027 e saranno estese in modo da aumentare gradualmente il numero di banche coperte.
Nell’ambito delle riforme della vigilanza, nel gennaio 2026 la Vigilanza bancaria della BCE ha introdotto una procedura accelerata[24] per razionalizzare e digitalizzare i processi di valutazione delle cartolarizzazioni sintetiche semplici e standardizzate ammissibili. Con circa il 30% del totale delle cartolarizzazioni sintetiche che soddisfa i criteri di ammissibilità, la semplificazione è già in atto. I dati raccolti attraverso la procedura accelerata digitalizzata sono utilizzati per valutare non soltanto le singole operazioni, ma anche le vulnerabilità specifiche di ciascuna banca e a livello sistemico. In parallelo, è in corso un progetto per la digitalizzazione delle notifiche delle operazioni di cartolarizzazione non incluse nella procedura accelerata. In generale, resta essenziale che le autorità di vigilanza valutino la strategia complessiva, la gestione dei rischi e i quadri patrimoniali delle banche per assicurare che i rischi[25] posti dalle cartolarizzazioni siano adeguatamente identificati, misurati, monitorati, segnalati e gestiti. In tale contesto, nel 2027 la BCE condurrà un’analisi mirata su un gruppo selezionato di banche, che riguarderà le strategie di trasferimento significativo del rischio (significant risk transfer, SRT), i quadri di riferimento per la determinazione della propensione al rischio, le prassi di gestione delle operazioni end-to-end e l’integrazione dell’SRT nei piani patrimoniali e negli scenari ICAAP. Questa analisi orizzontale sarà integrata da ispezioni in loco mirate sulle cartolarizzazioni sintetiche con SRT.
Attività di vigilanza pianificate per queste priorità
- Analisi mirata sulle modalità di calcolo delle attività ponderate per il rischio di credito nell’ambito del metodo standardizzato, integrata da una campagna di ispezioni in loco
- Analisi mirata sulla componente dell’indicatore di attività a supporto del calcolo dei requisiti patrimoniali per il rischio operativo
- Analisi mirata sulla strategia di SRT e sulla gestione dei rischi, integrata da ispezioni in loco mirate sulla cartolarizzazione sintetica con SRT
Gestione prudente dei rischi climatici e naturali
Obiettivo strategico: gli enti vigilati dovrebbero valutare e gestire efficacemente i rischi a breve, medio e lungo termine derivanti dalle diverse crisi climatiche e naturali, nonché porre rimedio alle persistenti carenze dei rispettivi sistemi di gestione dei relativi rischi.
Con le emissioni globali di CO2 generate da combustibili fossili che hanno raggiunto un livello record nel 2025 e il continuo innalzamento delle temperature, i rischi climatici e naturali seguitano a porre sfide significative sia per l’economia dell’area dell’euro che per le banche. Gli eventi meteorologici estremi, sempre più gravi e frequenti[26], esercitano una crescente pressione sull’espansione economica[27]. Tali fenomeni sono amplificati dal degrado delle risorse biofisiche e idrologiche quali foreste, alvei fluviali e falde acquifere. Allo stesso tempo, i rischi di una transizione disordinata restano elevati, poiché le frizioni e le incertezze sul piano delle politiche influenzano le decisioni di investimento e incrementano i costi di transizione. Il conflitto in Medio Oriente e le recenti interruzioni delle forniture di petrolio e gas hanno determinato un temporaneo aumento del ricorso ai combustibili fossili, con un ritorno al carbone in alcuni paesi, fra cui anche Stati membri dell’UE. Sebbene i timori per la sicurezza energetica, gli incentivi economici e iniziative quali AccelerateEU e il Piano d’azione per l’elettrificazione sostengano il passaggio a lungo termine a fonti di energia non inquinanti, la transizione non procede secondo i piani. Al momento si ritiene improbabile che la maggior parte degli Stati membri raggiunga i propri obiettivi climatici entro il 2030 e l’andamento previsto delle emissioni complessive delle società quotate implica un riscaldamento globale di 3°C[28].
Dopo la conclusione del programma quinquennale della BCE sui rischi climatici e naturali, nel 2025, le autorità di vigilanza hanno continuato a dare seguito alle carenze rilevanti ancora irrisolte. Nel corso del 2025 le autorità di vigilanza hanno tenuto sotto attenta osservazione gli interventi correttivi predisposti per rimediare a tali carenze, anche nell’ambito di ispezioni in loco mirate. Sebbene nel complesso i soggetti vigilati abbiano compiuto progressi significativi, gli approcci alla gestione dei rischi climatici e naturali restano eterogenei. Le lacune nella copertura completa di tutti i portafogli, le esposizioni e le categorie di rischio rilevanti continuano a destare preoccupazione. Gli effetti futuri rimangono fortemente incerti e rischiano di essere sottovalutati, in quanto gli attuali quadri di riferimento tengono conto solo in parte di importanti amplificatori, canali di trasmissione e meccanismi di attenuazione[29]. I responsabili della vigilanza hanno continuato a dare seguito alle persistenti vulnerabilità nell’ambito delle loro attività ordinarie. I nuovi mandati prudenziali definiti nel pacchetto CRR III/CRD VI, unitamente alle aspettative regolamentari delineate negli Orientamenti dell’Autorità bancaria europea sulla gestione dei rischi ambientali, sociali e di governance (rischi ESG), sono stati introdotti nella prassi di vigilanza in modo graduale e mirato, con l’inclusione di ambiti precedentemente non contemplati nella Guida della BCE sui rischi climatici e ambientali. Per aiutare ulteriormente le banche a colmare le lacune nei sistemi di gestione dei rischi e ad affrontare le vulnerabilità in un contesto di rischio in evoluzione, nel maggio 2026 la Vigilanza bancaria della BCE ha aggiornato il proprio compendio delle buone prassi per la gestione dei rischi climatici e naturali e il Rapporto sulle buone prassi per le prove di stress sul rischio climatico.
In futuro, le autorità di vigilanza si concentreranno sulle prassi delle banche per promuovere una maggiore capacità di pianificazione prudenziale della transizione e superare le difficoltà persistenti nella gestione dei rischi climatici e naturali, con un’accresciuta attenzione ai rischi fisici. I dialoghi informali strutturati con un campione di banche in merito alla pianificazione prudenziale della transizione sono iniziati nel 2025 e proseguiti nel 2026, anche nel contesto di ispezioni in loco. L’obiettivo è promuovere una comprensione condivisa delle aspettative prudenziali e consentire alle autorità di vigilanza di fare il punto degli approcci adottati dalle banche in materia di pianificazione della transizione e individuare gli ambiti di miglioramento. Come passo successivo, la BCE condurrà nel 2027 un’analisi tematica per valutare le capacità di pianificazione prudenziale della transizione delle banche. I responsabili della vigilanza continueranno inoltre a esaminare, su un gruppo selezionato di banche, la capacità di affrontare le sfide persistenti connesse al rischio fisico. L’attenzione si concentrerà sulla valutazione dei preparativi messi in atto dalle banche per individuare, misurare e rispondere al rischio fisico e delle loro capacità al riguardo. Oltre a perseguire, come obiettivo a medio termine, la piena integrazione dei rischi climatici e naturali in tutte le categorie classiche del rischio bancario durante le regolari ispezioni in loco, nel 2028 le autorità di vigilanza intendono condurre ispezioni in loco mirate sul rischio idrico, nonché dare seguito ai rilievi emersi dall’analisi tematica sulla pianificazione prudenziale della transizione.
Attività di vigilanza pianificate per queste priorità
- Analisi tematica sulla pianificazione prudenziale della transizione effettuata dalle banche in linea con il pacchetto CRR III/CRD VI
- Verifica approfondita della capacità delle banche di affrontare le criticità presenti, fra cui i rischi climatici e naturali di tipo fisico
- Ispezioni in loco mirate incentrate su 1) follow-up dell’analisi tematica sulla pianificazione prudenziale della transizione, 2) rischio idrico e 3) ulteriore integrazione dei rischi climatici e naturali nell’ambito delle ispezioni in loco su rischio di credito e ICAAP.
2.3 Priorità 2: rafforzare la resilienza operativa delle banche e promuovere solide capacità in ambito TIC
I rapidi progressi tecnologici e le crescenti minacce cibernetiche, aggravati dall’attuale contesto geopolitico, mettono in luce la necessità che il settore bancario europeo sviluppi, mantenga e, ove occorre, rafforzi le proprie capacità in termini di TIC e resilienza operativa. Le attività di vigilanza si incentreranno sulle azioni intraprese dalle banche per porre rimedio alle vulnerabilità dei sistemi di gestione dei rischi derivanti da terzi e dei rischi di sicurezza relativi alle TIC, in particolare quelle emerse dalle analisi precedenti. Poiché l’emergere di modelli avanzati di IA di frontiera ha trasformato ulteriormente il panorama dei rischi, consentendo frodi facilitate dalla tecnologia e attacchi cibernetici più sofisticati, risulta ancor più indispensabile porre tempestivo ed efficace rimedio alle carenze individuate in precedenza. Il rapido sviluppo e la pronta adozione di modelli di IA, unitamente alle loro interconnessioni con altri rischi tecnologici, hanno rafforzato l’esigenza di maggiore attenzione da parte delle autorità di vigilanza per le strategie di IA, la gestione dei rischi e le strutture di governance delle banche. Di conseguenza, il perimetro della strategia per le priorità a medio-lungo termine relative ai piani, alla governance e alla gestione dei rischi delle banche in ambito digitale e, soprattutto, di IA (strategia introdotta nelle priorità di vigilanza dello scorso anno) è stato integrato nelle attività ordinarie di vigilanza in materia di rischio tecnologico. È altrettanto importante che le banche rimedino alle debolezze della governance, con particolare riguardo all’aggregazione e alla segnalazione dei dati sui rischi (risk data aggregation and risk reporting, RDARR), trattandosi tuttora di un ambito di miglioramento fondamentale. Solide basi di RDARR sono essenziali per assicurare un presidio sui rischi e un processo decisionale efficaci in un contesto sempre più complesso. Questo duplice approccio dovrebbe consentire alle banche di attenuare i rischi in evoluzione, massimizzando nel contempo il potenziale trasformativo dell’innovazione basata sull’IA.
Resilienza al rischio tecnologico
Obiettivo strategico: i soggetti vigilati dovrebbero rafforzare la propria resilienza operativa migliorando i sistemi di sicurezza e di gestione dei rischi derivanti da terzi nell’ambito delle TIC, nonché affrontare le sfide poste dall’emergere di tecnologie quali l’IA e il calcolo quantistico. Dovrebbero inoltre dotarsi di strategie digitali, sistemi di governance e controlli dei rischi solidi per bilanciare l’innovazione con l’evoluzione delle minacce, in modo da promuovere la sicurezza e una competitività duratura.
Le crescenti minacce cibernetiche e i rapidi progressi tecnologici rappresentano una grande sfida per le banche che operano in un contesto geopolitico sempre più complesso. Come molte infrastrutture critiche dei mercati finanziari, anche le banche devono affrontare attacchi cibernetici più frequenti, mirati e sofisticati[30], aggravati da attività dolose promosse da alcuni Stati e da maggiori vulnerabilità delle catene di approvvigionamento. La loro dipendenza da pochi fornitori di servizi critici, in particolare da operatori di servizi cloud esterni all’UE, acuisce tali rischi in un contesto di crescente concentrazione, basse capacità di sostituzione, uscita e migrazione e più ampie dipendenze nella catena di approvvigionamento. I modelli di IA di frontiera in grado di individuare autonomamente le vulnerabilità e di eseguire attacchi cibernetici avanzati con rapidità e precisione senza precedenti amplificano ulteriormente questi rischi operativi e per la stabilità finanziaria[31]. Oltre ai rischi cibernetici e connessi alle TIC, negli ultimi anni il rischio di frode è aumentato drasticamente a causa delle vulnerabilità tecnologiche e della criminalità finanziaria[32], sebbene le perdite bancarie derivanti rimangano molto limitate.
Le banche devono ora intensificare gli sforzi per sviluppare, mantenere e, ove necessario, migliorare i propri sistemi di gestione del rischio operativo. Le analisi prudenziali e i risultati dello SREP 2026 mettono in luce carenze persistenti e rilevanti nella gestione del rischio operativo; le valutazioni dei rischi relativi alle TIC continuano a essere insoddisfacenti[33]. Le principali lacune riguardano le prassi di cibersicurezza, l’igiene cibernetica di base e la gestione dei rischi derivanti da terzi, a dimostrazione della necessità che le banche rafforzino le proprie pratiche in questi ambiti[34]. In una lettera sulle minacce alla cibersicurezza basate sull’IA indirizzata agli amministratori delegati dalla Vigilanza bancaria della BCE, diffusa contestualmente alla segnalazione del CERS sui rischi informatici sistemici derivanti dai modelli di intelligenza artificiale di frontiera, si sottolineava la cruciale importanza di far fronte ai rilievi di vigilanza irrisolti, alle minacce emergenti basate sull’IA e alla necessità di conformarsi al DORA.
Negli ultimi anni la Vigilanza bancaria della BCE ha approfondito la propria comprensione delle strategie digitali, degli utilizzi dell’IA e delle prassi di gestione dei rischi delle banche attraverso interazioni continue e seminari tematici. Sebbene le banche stiano compiendo passi avanti nell’allineamento delle iniziative in ambito di IA alle strategie digitali di più ampio respiro, nel miglioramento degli assetti di governance e nella preparazione al regolamento dell’UE sull’IA, occorrono ulteriori interventi in aree quali la trasparenza, la spiegabilità e la governance dei dati. Queste carenze dimostrano la necessità di continuare a rivolgere attenzione alla RDARR per assicurare risultati coerenti e affidabili. Nel 2026 un’iniziativa orizzontale sulle applicazioni dell’IA generativa ha esplorato sia le opportunità sia i rischi associati all’IA e ha valutato il grado di preparazione delle banche nella gestione di queste sfide.
In futuro, le priorità di vigilanza si incentreranno sul rafforzamento della gestione dei rischi informatici e della resilienza operativa delle banche, nonché sul sostegno agli sforzi del settore bancario per adeguarsi alle nuove tecnologie. Prossimamente, l’interazione di vigilanza con le banche sarà in gran parte dedicata a porre rimedio ai rilievi riguardanti i rischi informatici non ancora risolti e alle misure individuate negli anni precedenti nel quadro del più ampio “esercizio di riorientamento”[35]. L’esercizio prevede un’analisi strutturata dei rilievi e delle misure pendenti, che prende in considerazione diversi fattori, tra cui la gravità, l’anzianità, la rilevanza prudenziale e lo stato di attuazione delle azioni correttive, nonché la probabilità che possano rendersi necessari ulteriori interventi di vigilanza. Parallelamente all’avvio di questa iniziativa correttiva a livello sistemico, le attività di vigilanza complementari saranno incentrate sul rischio per la sicurezza delle TIC; in tale ambito proseguirà la campagna di ispezioni in loco sulla gestione della cibersicurezza e sui test di penetrazione basati sulle minacce in linea con i requisiti del DORA.
Inoltre, le iniziative di follow-up valuteranno il grado di preparazione delle banche alla migrazione verso la crittografia post-quantistica, rimarcando la necessità di una preparazione tempestiva, nonché i piani di azione elaborati dalle banche per dar seguito alla lettera sulle minacce alla cibersicurezza basate sull’IA indirizzata agli amministratori delegati, al fine di individuare tendenze, sfide e ambiti di miglioramento. Per quanto riguarda la gestione dei rischi derivanti da terzi, i responsabili della vigilanza estenderanno la relativa campagna di ispezioni in loco e condurranno un’analisi mirata delle dipendenze dai fornitori di servizi cloud. L’obiettivo è individuare i rischi associati alla dipendenza delle banche da fornitori esterni per le funzioni essenziali e valutare se esse abbiano attuato misure adeguate per rispondere a una possibile interruzione del servizio e ripristinarlo. È previsto anche un ampliamento dell’analisi mirata del 2026 sulla gestione delle modifiche alle TIC. Inoltre, la Vigilanza bancaria della BCE informerà le banche interessate riguardo ai rischi individuati dall’autorità principale di sorveglianza nelle raccomandazioni inviate ai fornitori terzi critici di servizi TIC, in modo che anche le banche affrontino tali rischi nell’ambito dei propri sistemi di gestione dei rischi derivanti da terzi[36].
La Vigilanza bancaria della BCE sta intensificando gli sforzi per migliorare la propria comprensione dei rischi connessi all’IA a cui sono esposti il sistema bancario e il settore pubblico. Oltre alla collaborazione instaurata con le autorità di sorveglianza sull’IA, ciò può comportare un’interazione strutturata tra banche e responsabili della vigilanza per favorire il confronto sulle questioni emergenti, quali la rilevanza prudenziale dei rischi connessi all’IA, l’accuratezza e la spiegabilità dei modelli, la qualità dei dati di input e la quantificazione dei benefici degli utilizzi dell’IA. Inoltre, nelle analisi pilota a distanza e in loco si esaminerà come i sistemi di governance e di gestione dei rischi del numero limitato di banche sotto esame favoriscano la diffusione dell’IA, valutando se i rischi sottostanti siano adeguatamente controllati e allineati agli obiettivi strategici e alla propensione al rischio delle banche.
Attività di vigilanza pianificate per queste priorità
- Strategia a livello sistemico per porre rimedio ai rilievi riguardanti rischi informatici rilevanti e attuare le misure individuate nell’ambito delle attività svolte in precedenza
- Due campagne di ispezioni in loco sulla gestione, rispettivamente, della cibersicurezza e dei rischi derivanti da terzi
- Test di penetrazione basati sulle minacce, in linea con i requisiti del DORA
- Analisi mirata della gestione delle modifiche alle TIC
- Analisi mirata delle dipendenze delle banche da fornitori di servizi cloud
- Indagine finalizzata a valutare il grado di preparazione delle banche alla migrazione verso la crittografia post-quantistica
- Analisi orizzontale dei piani di azione delle banche sui modelli di IA di frontiera e follow-up mirati
- Interazione strutturata con il settore bancario, incentrata sugli utilizzi dell’IA e sulle relative implicazioni in termini di governance e gestione dei rischi e integrata da missioni pilota a distanza e in loco
Solide capacità di segnalazione dei rischi e relativi sistemi informativi
Obiettivo strategico: per promuovere una solida gestione dei rischi e un processo decisionale efficace, occorre che i soggetti vigilati intensifichino gli sforzi per porre efficace e tempestivo rimedio alle debolezze rilevanti individuate nei quadri di riferimento della RDARR. Questi ultimi dovrebbero essere, inoltre, allineati alle aspettative di vigilanza formulate dalla BCE nella guida su un’aggregazione e una segnalazione efficaci dei dati sui rischi e dal Comitato di Basilea per la vigilanza bancaria nei principi per un’aggregazione e una segnalazione efficaci dei dati sui rischi (CBVB 239).
I progressi tecnologici e il contesto geopolitico incerto mettono in luce l’importanza fondamentale di solide capacità di RDARR presso le banche. A fronte dell’attuale incertezza, continuano a rivestire fondamentale importanza segnalazioni tempestive e accurate, essenziali per un orientamento strategico e una gestione dei rischi efficaci da parte delle banche, soprattutto in tempi di crisi. Allo stesso tempo il ritmo serrato dell’innovazione tecnologica e la crescente adozione dell’IA stanno creando forti incentivi affinché le banche diano priorità a dati di alta qualità, a una maggiore automazione e alla modernizzazione delle architetture informatiche. Ciò non solo configura la RDARR come elemento essenziale della conformità normativa, ma offre anche una solida motivazione a sostegno delle iniziative di innovazione di molti enti creditizi.
I soggetti vigilati hanno compiuto notevoli progressi nel rimediare alle vulnerabilità connesse alla RDARR, anche grazie alla maggiore attenzione dell’autorità di vigilanza. Tuttavia, è necessario rafforzare ulteriormente gli attuali interventi correttivi. Dal monitoraggio prudenziale dei progressi compiuti dalle banche nell’ambito della strategia correttiva a livello sistemico per la RDARR emerge che i soggetti vigilati sono maggiormente focalizzati sulla risoluzione delle problematiche rilevate a fronte dei documenti RDARR/CBVB 239[37]. I programmi di misure correttive pluriennali sono in fase di progressiva attuazione e denotano al momento maggiore impegno da parte degli organi di amministrazione. Al tempo stesso persistono lacune rilevanti, anche per quanto riguarda l’architettura informatica e dei dati, la genealogia dei dati, i controlli sulla qualità dei dati, l’eccessivo ricorso a processi manuali e problemi ricorrenti nelle segnalazioni di vigilanza. I rischi di esecuzione restano elevati, date la complessità e le lunghe tempistiche dei programmi di trasformazione. Tali carenze si riflettono anche nei punteggi SREP persistentemente insoddisfacenti in relazione alla RDARR[38].
In futuro, i responsabili della vigilanza continueranno a concentrarsi sull’efficacia delle azioni correttive. Ci si attende che tali azioni si intensifichino nel corso del prossimo anno, con numerose severe misure di vigilanza in materia di RDARR che dovranno essere attuate entro la fine del 2026 e del 2027. I responsabili della vigilanza continueranno a tenere sotto attenta osservazione i progressi compiuti dalle banche nell’attuazione degli interventi correttivi nell’ambito della strategia RDARR a livello sistemico, concentrandosi sulle carenze più rilevanti, in linea con le scadenze discusse e concordate. Alcune ispezioni di follow-up saranno incentrate anche sulla verifica dell’efficace correzione dei rilievi più complessi emersi dalle analisi precedenti. Ove necessario, le autorità di vigilanza si avvarranno appieno dei propri poteri di vigilanza per incoraggiare, in avvenire, la conformità normativa da parte delle banche. Saranno inoltre condotte alcune ispezioni mirate presso soggetti vigilati per i quali la valutazione delle capacità di RDARR deve essere aggiornata o non è stata finora condotta.
Attività di vigilanza pianificate per queste priorità
- Prosecuzione della strategia correttiva riguardante misure di vigilanza severe in materia di RDARR
- Ispezioni in loco mirate incentrate sui quadri di riferimento della RDARR per le banche che necessitano di un’ulteriore valutazione, unitamente a ispezioni di follow-up mirate intese a rimediare a gravi carenze individuate in precedenza
Banca centrale europea, 2026
Recapito postale 60640 Frankfurt am Main, Germany
Telefono +49 69 1344 0
Internet www.bankingsupervision.europa.eu
Tutti i diritti riservati. È consentita la riproduzione a fini didattici e non commerciali, a condizione che venga citata la fonte.
Per la terminologia tecnica è disponibile un glossario dell’MVU.
HTML ISBN 978-92-899-8053-1, ISSN 2599-848X, doi:10.2866/2233685, QB-01-26-243-IT-Q
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.
Cfr. “La BCE pubblica i risultati della prova di stress inversa sui rischi geopolitici per il 2026”, comunicato stampa, BCE, luglio 2026, e “Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk”, The Supervision Blog, 11 settembre 2026.
Per maggiori informazioni sui programmi di lavoro e sulla definizione delle attività di vigilanza, cfr. “Riquadro 1: Il ciclo di vigilanza: pianificazione integrata delle attività di vigilanza”, Priorità di vigilanza 2026-2028, BCE, 2025.
Cfr. “Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision”, BCE, dicembre 2025.
Cfr. “Oil Market Report”, Agenzia internazionale per l’energia, marzo 2026.
Cfr. “Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti della BCE, settembre 2026”, BCE.
ibid.
Cfr. “Financial Stability Review”, BCE, novembre 2026.
Cfr. “Dichiarazione di politica monetaria”, BCE, settembre 2026.
Cfr. “Financial Stability Review”, BCE, novembre 2026.
Cfr. Hielkema, P., “Insurance protection gaps in a changing climate”, Autorità europea delle assicurazioni e delle pensioni aziendali e professionali, aprile 2026.
Cfr. Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. e Zachmann, G., “Planning for the rising fiscal costs of climate disasters”, Policy Brief, 13/2026, Bruegel, 16 giugno 2026.
Cfr.“Financial Stability Review”, BCE, novembre 2026.
ibid.
ibid.
Cfr. “Affrontare l’impatto del rischio geopolitico” sul sito Internet della BCE dedicato alla vigilanza bancaria.
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.
Cfr. “Stress in global private credit markets and its implications for euro area financial stability”, Financial Stability Review, BCE, maggio 2026.
Cfr. “Counterparty credit risk exploratory scenario exercise – Final results”, BCE, agosto 2025.
Cfr. “Complex exposures to private equity and credit funds require sophisticated risk management”, Supervision Newsletter, BCE, 13 novembre 2024.
Cfr. “Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results”, BCE, luglio 2026.
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.
Cfr.“The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration”, comunicato stampa, Autorità bancaria europea, 11 giugno 2026.
Cfr. “ECB launches fast-track assessments for capital and securitisation”, comunicato stampa, BCE, 19 dicembre 2025.
Il trasferimento significativo del rischio può rendere le banche eccessivamente dipendenti dagli investitori non bancari, esponendole al rischio di rinnovo; inoltre, l’interconnessione con gli investitori a elevata leva finanziaria e un monitoraggio post trasferimento più debole possono compromettere l’effettivo trasferimento del rischio.
Cfr. “WMO confirms 2025 was one of warmest years on record”, comunicato stampa, The World Meteorological Organization, 14 gennaio 2026, e “European State of the Climate report”, Commissione europea, 2025.
Cfr. “Too hot to grow: The economic costs of extreme heat”, Allianz Research, 28 maggio 2026.
Cfr. “Transition Finance Tracker”, MSCI Institute, 2026.
Cfr. Trust, S. et al., “Planetary Solvency – finding our balance with nature”, Institute and Faculty of Actuaries, University of Exeter, gennaio 2025.
Cfr. Elderson, F., “Strengthening operational resilience for the age of AI”, intervento in occasione della Goldman Sachs European Financials Conference 2026, 3 giugno 2026.
Cfr. Aldasoro, I., Auer, R., Frost, J. e Perez-Cruz, F., “A Mythos moment? Frontier AI and cyber risk”, BIS Bulletin, n. 129, Banca dei regolamenti internazionali, luglio 2026.
Cfr. “Risk Assessment Report – June 2026”, Autorità bancaria europea, giugno 2026.
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.
Cfr. “Timely remediation for more resilient banks”, Supervision Newsletter, BCE, 12 agosto 2026.
In linea con il capo V, sezione II, del regolamento dell’UE sulla resilienza operativa digitale: quadro di sorveglianza dei fornitori terzi critici di servizi TIC.
La strategia, approvata dal Consiglio di vigilanza nel dicembre 2024 in seguito alla pubblicazione della Guide on effective risk data aggregation and risk reporting della BCE, era parte integrante dei programmi di lavoro alla base delle Priorità di vigilanza 2026-2028.
Cfr. “Aggregated results of the 2026 SREP”, BCE, novembre 2026.