


Priorités prudentielles pour 2027-2029
1 Introduction
Les priorités prudentielles pour 2027-2029 reflètent la stratégie à moyen terme de la supervision bancaire de la BCE pour les trois années à venir. Ces priorités sont définies par le conseil de surveillance prudentielle sur la base d’une évaluation complète des risques. Elles font l’objet d’un réexamen chaque année pour tenir compte de l’évolution du paysage des risques, des progrès accomplis dans la réalisation d’objectifs antérieurs et des résultats des activités de surveillance, telles que le processus de contrôle et d’évaluation prudentiels (Supervisory Review and Evaluation Process, SREP)[1]. Ce réexamen annuel garantit une approche prospective et fondée sur les risques qui facilite l’allocation efficace des ressources. Il rend également les mesures prudentielles plus transparentes pour les banques et offre la flexibilité nécessaire pour adapter les priorités à l’évolution de l’environnement de risque.
Malgré d’importants défis, le secteur bancaire européen a fait preuve d’une grande résilience au cours de l’année écoulée, grâce à des coussins de fonds propres et de liquidité solides, une qualité des actifs stable et une forte rentabilité. Les événements géopolitiques, notamment les conflits militaires et la montée des barrières commerciales, ont constitué des obstacles macrofinanciers majeurs à la croissance économique de la zone euro, alimentant les pressions inflationnistes et intensifiant l’incertitude. Des fondamentaux solides ont permis aux banques de faire face à ces chocs externes tout en soutenant efficacement l’économie. Les résultats du test de résistance thématique 2026 apportent une preuve supplémentaire de leur capacité à se préparer à des scénarios défavorables et à y répondre dans un environnement très incertain. En effet, la plupart des banques ont traduit de manière concrète leurs scénarios géopolitiques en facteurs de risque et ont montré une bonne compréhension des canaux de transmission. Néanmoins, certaines banques doivent améliorer la granularité de leurs analyses et leur sensibilité aux scénarios afin de traduire correctement ces derniers en indicateurs de solvabilité et de liquidité, d’élaborer des projections de bilan prudentes et de définir des mesures d’atténuation réalistes[2].
Néanmoins, les banques européennes sont confrontées à des défis croissants dus à un environnement de plus en plus complexe et en mutation rapide, marqué par des incertitudes élevées et des risques extrêmes persistants, ce qui nécessite une prise de risque prudente et une gestion saine des risques. Même si le secteur a fait preuve de résilience jusqu’à présent, il faudra peut-être un certain temps pour que l’incidence des chocs géopolitiques, ainsi que celle de tendances plus structurelles telles que les risques liés au climat et à la nature et les avancées technologiques, se matérialise dans les bilans des banques. Cela dépendra de la nature des chocs, ainsi que de la rapidité et de l’intensité à laquelle ils se transmettent à l’économie, aux marchés financiers ou aux banques elles-mêmes. Dans le même temps, les banques doivent tenir compte du fait qu’une marge de manœuvre budgétaire encore plus limitée pourrait restreindre la capacité des autorités publiques à amortir les chocs futurs. Dans ce contexte, une gouvernance solide, une gestion prudente des risques et des coussins de fonds propres et de liquidité adéquats sont essentiels pour que les banques puissent absorber les chocs futurs tout en continuant à fournir des financements aux ménages et aux entreprises. La résilience opérationnelle constitue également un point d’attention central dans la mesure où les banques doivent s’adapter à la transformation numérique rapide et aux technologies émergentes, telles que l’intelligence artificielle (IA) avancée, qui génèrent de nouvelles vulnérabilités, notamment des dépendances à l’égard de prestataires tiers et un accroissement des cyberrisques. Les banques doivent donc rester agiles pour répondre à ces défis tout en assurant la continuité de leurs services critiques et le respect des exigences réglementaires telles que le règlement de l’UE sur la résilience opérationnelle numérique (Digital Operational Resilience Act, DORA).
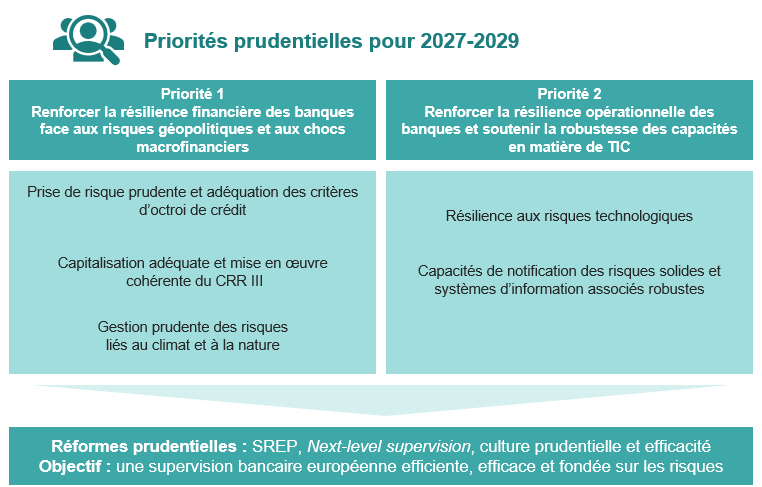
Les priorités prudentielles pour 2027-2029 sont globalement semblables à celles de l’année dernière. Comme les années précédentes, elles sont à la fois axées sur la continuité et sur la nécessité de faire face aux risques émergents et aux nouvelles vulnérabilités. En particulier, les priorités reflètent l’importance pour les banques de renforcer leur résilience financière face aux risques géopolitiques et aux chocs macrofinanciers (priorité 1), ainsi que leur résilience opérationnelle et leurs capacités en matière de technologies de l’information et des communications (TIC) en réponse aux menaces émergentes (priorité 2). Chaque priorité cible des vulnérabilités spécifiques, pour lesquelles des objectifs stratégiques propres ont été fixés et des programmes de travail adaptés ont été élaborés en vue de promouvoir un secteur bancaire européen résilient et capable d’opérer dans un environnement de risque de plus en plus complexe[3].
Figure 1
Priorités prudentielles pour 2027-2029
Source : BCE.
Les priorités prudentielles visent à remédier aux vulnérabilités les plus importantes auxquelles sont confrontées les banques et à favoriser une planification cohérente et efficace des activités réalisées par les équipes de surveillance prudentielle conjointes (Joint Supervisory Teams, JST) pour les risques transversaux. Elles constituent la base de la planification prudentielle, qui tient compte à la fois des priorités à l’échelle du système et des domaines d’attention propres à chaque établissement, et aident les autorités de surveillance à allouer les ressources conformément aux niveaux de tolérance au risque prédéfinis. Afin d’améliorer l’efficacité et les synergies au niveau du secteur bancaire européen, les priorités prudentielles sont élaborées en étroite collaboration avec les autorités compétentes nationales et d’autres autorités européennes, en particulier l’Autorité bancaire européenne et le Conseil de résolution unique. Pour les autorités nationales qui supervisent les établissements moins importants, les priorités prudentielles établies à l’échelle du système constituent une référence utile pour la définition de stratégies de surveillance proportionnées. Une communication claire de ces priorités est fondamentale pour renforcer la transparence et la cohérence de la supervision bancaire européenne et clarifier les attentes vis-à-vis des banques.
Dans le cadre des réformes prudentielles en cours et afin de veiller à ce que la supervision bancaire européenne reste efficiente, efficace et réactive face aux risques émergents dans un paysage financier en évolution, il est essentiel que les priorités prudentielles soient définies à l’échelle du système[4]. Ces réformes, qui comprennent une refonte du SREP, l’initiative Next-level supervision et l’évaluation de la culture prudentielle et de l’efficacité de la supervision, sont conçues pour réduire la complexité et renforcer la surveillance fondée sur les risques. En orientant la planification stratégique de la BCE, les priorités prudentielles contribuent directement aux objectifs des réformes, car elles se concentrent sur les risques les plus pertinents, favorisant ainsi une gestion rapide et efficace des vulnérabilités dans l’ensemble du secteur bancaire. Lorsqu’elles traduisent ces priorités en activités concrètes, telles que les inspections sur place et les examens horizontaux, les autorités de surveillance s’appuient sur un cadre de tolérance au risque qui combine ces priorités fondamentales avec des évaluations propres à chaque établissement. Cet équilibre entre approche systémique et approche sur mesure des risques et priorités permet de rationaliser les activités de surveillance et de limiter l’implication des banques tout en renforçant la résilience et la stabilité globales du secteur bancaire européen.
2 Évaluation des risques et priorités prudentielles pour 2027-2029
2.1 Environnement géopolitique et macrofinancier
La matérialisation des risques géopolitiques, la montée des barrières commerciales et la fragmentation mondiale croissante continuent d’assombrir les perspectives macroéconomiques de la zone euro et de mettre à l’épreuve son secteur bancaire. Le conflit au Moyen-Orient a intensifié l’instabilité mondiale, exacerbé la perception des risques, entraîné de fortes réévaluations des prix sur les marchés financiers et renforcé les incertitudes autour des politiques économiques en Europe. Cela aggrave les tensions commerciales déjà en cours et les effets de la guerre menée par la Russie contre l’Ukraine. Le conflit au Moyen-Orient a provoqué d’importantes perturbations sur les marchés du pétrole et du gaz, entraînant le plus grand choc d’approvisionnement de l’histoire du marché pétrolier[5]. Si les répercussions immédiates sur le secteur bancaire européen sont jusqu’à présent restées limitées, une nouvelle détérioration de la situation au Moyen-Orient et des effets de second tour retardés, notamment par le biais des marchés boursiers et obligataires, d’une accélération de l’inflation et d’un ralentissement de la croissance économique, pourraient peser sur la qualité des actifs et la résilience des banques à l’avenir.
L’économie de la zone euro a bien résisté au choc énergétique au Moyen-Orient, mais l’incertitude subsiste, l’inflation totale devant rester à court terme supérieure à l’objectif de 2 % fixé par la BCE[6]. Malgré la résilience affichée au premier semestre, les perspectives économiques à court terme pour la zone euro demeurent très incertaines dans le contexte du conflit au Moyen-Orient et de la volatilité persistante des marchés de l’énergie. À moyen terme, la demande intérieure devrait rester le principal moteur de la croissance économique dans la zone euro, soutenue par une amélioration des revenus réels, la solidité du marché du travail et l’augmentation des dépenses publiques dans les infrastructures et la défense, ainsi que par les investissements liés à l’IA[7]. Toutefois, les prix élevés de l’énergie et le durcissement des conditions de financement ont accru les vulnérabilités budgétaires, limitant la capacité des gouvernements à protéger les ménages et les entreprises de chocs futurs [8]. Ces difficultés budgétaires persistantes, associées à une forte incertitude, pourraient créer des boucles de rétroaction négatives entre les États, les marchés financiers et l’économie réelle.
Les risques à la baisse pesant sur la croissance économique de la zone euro restent importants, principalement en raison des tensions géopolitiques élevées[9]. Toute nouvelle perturbation de l’approvisionnement énergétique pourrait amplifier les pressions inflationnistes, éroder les revenus réels et peser sur l’investissement. Une détérioration de la situation sur les marchés financiers mondiaux pourrait réduire l’offre de crédit et affaiblir la demande, tandis que la résurgence des frictions commerciales pourrait exacerber les perturbations de la chaîne d’approvisionnement et freiner les exportations, la consommation et l’investissement. Les incertitudes géopolitiques persistantes découlant de la guerre menée par la Russie contre l’Ukraine et d’autres conflits en cours, l’augmentation des dépenses dans la défense et l’étroitesse des marges budgétaires entravent la capacité des gouvernements à relever les défis structurels liés à la numérisation, à la faible croissance de la productivité, au vieillissement de la population et au changement climatique[10]. Le déficit de couverture assurantielle[11], qui reste considérable, associé à un nombre limité d’initiatives favorisant l’adaptation des entreprises, fait de plus en plus peser les pertes dues aux catastrophes naturelles et climatiques sur les finances publiques, ce qui exerce une pression supplémentaire sur les ressources budgétaires et renforce les boucles de rétroaction négatives[12]. L’interaction des vulnérabilités sur différents marchés (dette à haut rendement, financement à effet de levier, actions du secteur de l’IA), les niveaux historiquement élevés de dette souveraine et le durcissement des conditions de financement pourraient créer une instabilité systémique, à un moment où les déséquilibres budgétaires structurels risquent d’affaiblir la capacité du secteur public à apporter un soutien en cas de crise systémique.
Des tensions géopolitiques persistantes, voire croissantes, des déséquilibres budgétaires et des risques émergents liés à des technologies de rupture telles que l’IA pourraient mettre à l’épreuve la confiance sur les marchés financiers[13]. Le conflit au Moyen-Orient a entraîné une forte réévaluation des prix – surtout des actions – en mars 2026, mais les marchés financiers ont rapidement rebondi. Dans l’intervalle, les valorisations boursières se sont modérées, mais continuent de s’appuyer sur des anticipations de bénéfices ambitieuses, en particulier dans le secteur des technologies[14]. La concentration des marchés et les interconnexions entre un petit nombre de grandes entreprises technologiques se sont accrues, rendant les marchés boursiers mondiaux plus sensibles aux chocs provenant d’entreprises individuelles. Les marchés financiers restent sensibles aux ajustements importants induits par les anticipations de bénéfices élevés pour les actions, la concentration des expositions et les perturbations liées à l’IA, auxquels s’ajoutent les vulnérabilités des établissements financiers non bancaires. Alors que les interconnexions entre les banques de la zone euro et les établissements financiers non bancaires continuent de s’accentuer, les risques sous-jacents ne sont considérés comme pertinents que pour un nombre restreint de banques. Toutefois, ces expositions interconnectées pourraient amplifier les vulnérabilités au niveau du système, en particulier lors d’épisodes de tensions sur les marchés, ce qui aurait des répercussions sur les établissements financiers et les marchés.
2.2 Priorité 1 : Renforcer la résilience financière des banques face aux risques géopolitiques et aux chocs macrofinanciers
Les vents contraires géopolitiques et macrofinanciers continuent de mettre à l’épreuve la résilience financière du secteur bancaire européen, justifiant des priorités prudentielles ciblées. Étant donné que l’affaiblissement des perspectives macroéconomiques de la zone euro pourrait à terme avoir une incidence sur la qualité des actifs des banques, il est essentiel que celles-ci maintiennent des normes de souscription de crédit adéquates et des pratiques de gestion du risque de crédit solides. En outre, les liens de plus en plus importants entre les banques et le secteur de l’intermédiation financière non bancaire (IFNB) nécessitent un contrôle prudentiel étroit, en particulier pour les banques fortement exposées à des contreparties plus risquées, car plus endettées par exemple[15]. Par ailleurs, il demeure essentiel que les banques mettent effectivement en œuvre le paquet CRR III/CRD VI afin d’aligner leurs exigences de fonds propres sur la prise de risque réelle. Par conséquent, les autorités de surveillance continueront de se concentrer sur le calcul précis, par les banques, des actifs pondérés en fonction des risques, en particulier dans le cadre des approches standards plus granulaires et plus sensibles au risque. De plus, les expositions liées au climat et à la nature constituent toujours une vulnérabilité majeure dans la mesure où les risques ne cessent d’augmenter et où les banques éprouvent encore des difficultés à intégrer ces risques dans leurs cadres de gestion du risque et leur planification prudentielle de la transition.
Les risques géopolitiques, qui se sont intensifiés au cours de l’année écoulée, restent au centre des priorités prudentielles de la BCE. En tant que facteur de risque transversal, les risques géopolitiques ont une incidence sur la résilience financière et opérationnelle des banques dans la mesure où ils se propagent simultanément à travers divers canaux[16]. Ils occupent par conséquent une place centrale dans les activités prudentielles liées aux priorités et régulières.
Prise de risque prudente et adéquation des critères d’octroi de crédits
Objectif stratégique : afin d’encourager une prise de risque prudente, les entités soumises à la surveillance prudentielle devraient maintenir des critères d’octroi de crédit adéquats et une tarification fondée sur les risques, s’adapter aux évolutions de l’environnement macrofinancier et à leur situation spécifique, et gérer efficacement les risques liés aux expositions significatives aux établissements financiers non bancaires présentant un risque plus élevé.
Malgré les difficultés extérieures et des différences d’un pays à l’autre, le secteur bancaire européen a fait état d’une stabilité de la qualité des actifs au cours de l’année écoulée. Les ratios de prêts non performants sont restés faibles, soutenus par des fondamentaux solides du secteur privé et un marché du travail stable. Si, dans certains pays, les banques ont observé une détérioration significative de la qualité des actifs, en particulier dans le segment des petites et moyennes entreprises, la plupart des catégories d’actifs ont enregistré une amélioration. Le crédit à la consommation a constitué une exception, avec une augmentation sensible des ratios de prêts non performants et de prêts de stade 2, alors que les critères d’octroi de prêts dans ce segment se sont encore durcis. Dans le même temps, les portefeuilles de prêts hypothécaires sont restés résilients, les ratios de prêts non performants se situant à de faibles niveaux, soutenus par la hausse des prix de l’immobilier. Si les conditions sur les marchés de l’immobilier commercial ont montré des signes de stabilisation, d’importantes incertitudes et des risques à la baisse subsistent, notamment en ce qui concerne les besoins de refinancement, les prêts destinés au développement de projets, les valorisations immobilières et la matérialisation à retardement des risques de crédit. Pour la période à venir, l’environnement géopolitique actuel, marqué par un choc énergétique important et durable, une concurrence internationale accrue et les incertitudes persistantes autour des droits de douane, fait peser des risques sur les bilans des entreprises, en particulier dans les secteurs à forte intensité énergétique tels que l’industrie manufacturière, y compris les secteurs de l’automobile et de la chimie. D’autres secteurs, comme les transports et l’agriculture, pourraient également être confrontés à des difficultés dues à des perturbations de la chaîne d’approvisionnement, à l’augmentation des coûts des intrants, mais aussi à des phénomènes météorologiques extrêmes. Ces évolutions soulignent la nécessité d’une gestion adéquate du risque de crédit, un domaine désigné comme à améliorer dans les résultats du SREP 2026[17]. Si les récents chocs n’ont pas encore eu d’incidence sur les bilans des banques, le coût du risque a déjà augmenté pour la plupart d’entre elles, tout en restant proche de sa moyenne à long terme, et des chocs supplémentaires pourraient les obliger à accroître leurs provisions à l’avenir.
Compte tenu de ces perspectives délicates, il est essentiel que les banques appliquent des normes de souscription prudentes et maintiennent des pratiques de gestion du risque solides. En 2026, la supervision bancaire de la BCE a procédé à un examen thématique pour évaluer les normes de souscription dans l’ensemble des entités soumises à la surveillance prudentielle, en mettant particulièrement l’accent sur les nouveaux prêts. En conséquence, les banques pourraient utiliser les constats de cet examen pour comparer leurs pratiques à celles de leurs pairs, renforcer leurs cadres d’appétence pour le risque et mieux se conformer aux attentes prudentielles. À l’avenir, les initiatives prudentielles de suivi, consistant en des examens ciblés sur pièces et sur place, s’appuieront sur les résultats de l’examen thématique pour dialoguer avec les banques hors normes. Les activités sur pièces cibleront principalement les évaluations par les banques de la solvabilité des emprunteurs dans les segments de l’immobilier résidentiel et des entreprises.
Les autorités de surveillance sont de plus en plus préoccupées par les expositions des banques à des établissements financiers non bancaires plus vulnérables et plus risqués, même si, à ce stade, elles ne devraient être considérées comme significatives que pour quelques banques. Ces expositions découlent principalement de services fournis sur les marchés des capitaux, tels que les opérations de financement sur titres et les opérations sur dérivés, qui donnent lieu à un risque de crédit de contrepartie. Ce risque est exacerbé pendant les périodes de forte volatilité et pourrait se répercuter sur le marché financier au sens large s’il devait se concrétiser. En outre, les banques peuvent être exposées aux établissements financiers non bancaires à travers les canaux de financement, les lignes de crédit ou les prêts directs, y compris sur les marchés privés. Le volume des transactions effectuées par les banques avec les établissements financiers non bancaires a augmenté au cours de l’année écoulée et est largement concentré sur un nombre restreint d’établissements, tandis que le risque de crédit de contrepartie reste largement contenu au niveau sectoriel. Plus tôt en 2026, les préoccupations quant à la détérioration de la qualité des actifs ont déclenché une envolée des demandes de remboursement des véhicules IFNB semi-liquides, en particulier dans le domaine du crédit privé, mais aucune détérioration généralisée n’a été observée et les expositions directes des banques demeurent contenues[18].
La surveillance prudentielle des liens entre les banques et les établissements financiers non bancaires s’est intensifiée ces dernières années, plusieurs examens ayant révélé des insuffisances au niveau de la gestion du risque de crédit de contrepartie, du courtage principal et des activités sur les marchés privés. Un exercice de scénarios exploratoires sur le risque de crédit de contrepartie[19], portant sur un petit nombre d’établissements sélectionnés, a révélé une concentration d’expositions envers des contreparties de notation inférieure à investment grade dans des fonds spéculatifs, du capital-investissement et des gestionnaires de patrimoine familial, alors que les degrés de couverture pour les contreparties IFNB étaient comparativement élevés. Cet exercice a également montré que la majorité des banques participantes ne disposaient pas de cadres de tests de résistance ou de limites de risque propres aux établissements financiers non bancaires. Une analyse plus approfondie des expositions des banques aux fonds de capital-investissement et de crédit a révélé des faiblesses au niveau de la gestion des risques pour ces segments[20]. En conséquence, les autorités de surveillance assureront un suivi ciblé des efforts déployés par les banques pour appliquer les recommandations formulées en ce qui concerne leurs cadres de gestion du risque pour le financement des fonds.
À l’avenir, les autorités de surveillance continueront de suivre de près l’évolution de ces risques et le respect par les banques des attentes prudentielles concernant les activités liées aux marchés privés. Une nouvelle campagne d’inspections sur place sera axée sur le financement des fonds, les prêts garantis par des actifs et les expositions au système bancaire parallèle, en particulier celles liées au capital-investissement, au crédit privé et aux fonds investissant dans des actifs corporels. Les activités prudentielles se concentreront sur les établissements fortement exposés à des contreparties plus risquées plutôt que d’en faire une priorité systémique.
Activités prudentielles prévues pour ces priorités
- Examens ciblés des évaluations de solvabilité par les banques, axés sur les segments de l’immobilier résidentiel et des entreprises.
- Campagne d’inspections sur place pour les normes de souscription et inspections sur place ciblées sur la tarification des prêts.
- Suivi ciblé du respect par les banques des recommandations en matière de cadre de gestion du risque pour le financement des fonds.
- Campagne d’inspections sur place pour le financement des fonds, les prêts garantis par des actifs et les expositions aux établissements financiers non bancaires.
Capitalisation adéquate et mise en œuvre harmonisée du CRR III
Objectif stratégique : les entités supervisées devraient mettre en place et maintenir une planification adéquate des fonds propres, reflétant les conséquences potentielles de chocs macrofinanciers et géopolitiques défavorables, et veiller à une mise en œuvre appropriée des nouvelles exigences au titre du CRR III.
Bien qu’une marge de fonds propres adéquate soutienne la résilience des banques face aux chocs, une gestion prospective des risques et une planification appropriée des fonds propres demeurent essentielles. Après avoir atteint un pic en 2025 grâce à une forte rentabilité, les ratios de fonds propres agrégés du secteur bancaire européen sont restés globalement identiques en 2026, donnant lieu à des réserves solides à l’échelle du système. Toutefois, la probabilité accrue de risques extrêmes dans le climat d’incertitude ambiant souligne la nécessité d’une planification à la fois prudente et prospective. Le test de résistance inversé sur les risques géopolitiques de 2026 a révélé que les banques avaient une bonne compréhension globale des canaux de transmission ayant une influence sur leur solvabilité, leur liquidité et leurs sources de revenus. Cela étant, de nombreux dispositifs de tests de résistance ne sont pas parvenus à saisir avec précision les interactions entre solvabilité et liquidité. En outre, des déficiences ont été mises en évidence dans la traduction des scénarios en indicateurs de solvabilité, dans la faisabilité de certaines mesures d’atténuation et dans les hypothèses relatives à l’accroissement de la taille des bilans lors de crises systémiques[21]. Les résultats du SREP 2026 ont également fait ressortir des faiblesses persistantes au niveau des cadres de planification des fonds propres et de la précision des projections[22].
À l’avenir, les autorités de surveillance continueront d’évaluer les processus internes d’évaluation de l’adéquation du capital (Internal Capital Adequacy Assessment Processes, ICAAP) des banques, en se concentrant sur les projections de fonds propres et la gestion des scénarios défavorables. Le test de résistance 2027 à l’échelle de l’UE évaluera encore la résilience des banques, en intégrant pour la première fois la transition climatique et les risques physiques en plus des chocs macrofinanciers[23].
Le cadre du CRR III vise à renforcer la capacité des banques à absorber les chocs économiques, mais la mise en œuvre précise et cohérente de ce cadre reste difficile. Après avoir recensé les banques nécessitant un examen plus approfondi, des activités de surveillance horizontales et sur place ciblées ont été lancées en 2026 afin de comparer les pratiques des banques et d’évaluer la précision et la cohérence de la mise en œuvre des approches standards utilisées pour calculer les actifs pondérés en fonction des risques en matière de risque de crédit et de risque opérationnel. Ces activités se poursuivront en 2027 et seront étendues afin d’accroître progressivement la couverture bancaire.
Dans le cadre des réformes prudentielles, la supervision bancaire de la BCE a introduit en janvier 2026 une procédure accélérée[24] visant à rationaliser et numériser l’évaluation pour les titrisations synthétiques simples et standardisées éligibles. Avec environ 30 % des transactions synthétiques répondant aux critères d’éligibilité, la simplification a déjà commencé. Les données collectées dans le cadre du processus numérisé accéléré sont utilisées pour évaluer non seulement les transactions individuelles, mais aussi les vulnérabilités propres à chaque banque et au niveau du système. Parallèlement, un projet est en cours pour numériser les notifications de titrisation en dehors du processus accéléré. Dans l’ensemble, il demeure essentiel que les autorités de surveillance évaluent la stratégie globale, la gestion du risque et les cadres de fonds propres des banques afin de veiller à ce que les risques[25] posés par les titrisations soient correctement recensés, mesurés, suivis, déclarés et gérés. Dans ce contexte, la BCE procédera en 2027 à un examen ciblé de certaines banques afin d’examiner leurs stratégies de transfert de risque significatif (significant risk transfer, SRT), leurs cadres d’appétence pour le risque, leurs pratiques de gestion des transactions de bout en bout et leur intégration du transfert de risque significatif dans les plans de fonds propres et les scénarios ICAAP. Cet examen horizontal sera complété par des inspections sur place ciblées sur les titrisations SRT synthétiques.
Activités prudentielles prévues pour ces priorités
- Examen ciblé de la manière dont les actifs pondérés en fonction des risques de crédit sont calculés dans le cadre de l’approche standard, complété par une campagne d’inspections sur place.
- Examen ciblé des composantes de l’indicateur d’activité à l’appui du calcul des exigences de fonds propres pour risque opérationnel.
- Examen ciblé de la stratégie SRT et de la gestion des risques, complété par des inspections sur place ciblées sur les titrisations SRT synthétiques.
Gestion prudente des risques liés au climat et à la nature
Objectif stratégique : les entités supervisées devraient évaluer et gérer efficacement les risques à court, moyen et long terme découlant des crises liées au climat et à la nature, et remédier aux lacunes persistantes dans leurs cadres de gestion des risques correspondants.
Étant donné que les émissions mondiales de CO 2 provenant des combustibles fossiles ont atteint un niveau record en 2025 et que les températures ne cessent d’augmenter, les risques liés au climat et à la nature continuent de poser des défis importants pour l’économie et les banques de la zone euro. La fréquence et la gravité des phénomènes météorologiques extrêmes augmentent[26], avec une pression toujours plus forte sur la croissance économique[27]. Ces phénomènes sont encore amplifiés par la dégradation des actifs biophysiques et hydrologiques tels que les forêts, les lits des cours d’eau et les réserves d’eaux souterraines. Dans le même temps, les risques d’une transition désordonnée restent élevés, l’incertitude et les tensions politiques influençant les décisions d’investissement et augmentant les coûts de transition. Le conflit au Moyen-Orient et les récents problèmes d’approvisionnement en pétrole et en gaz ont stimulé temporairement l’utilisation de combustibles fossiles, certains pays, y compris dans l’UE, revenant au charbon. Bien que les préoccupations en matière de sécurité énergétique, les incitations économiques et les initiatives telles que Accelerate EU et le plan d’action pour l’électrification soutiennent la transition à long terme vers une énergie propre, la mise sur les rails de la transition se fait attendre. La plupart des États membres sont aujourd’hui considérés comme susceptibles de ne pas atteindre leurs objectifs climatiques à l’horizon 2030 et les trajectoires d’émissions collectives des entreprises cotées laissent augurer un réchauffement global de 3°C[28].
Après la fin du programme quinquennal de la BCE sur les risques liés au climat et à la nature en 2025, les autorités de surveillance ont continué de suivre les lacunes importantes qui subsistaient. Tout au long de l’année 2025, les autorités de surveillance ont suivi de près la correction de ces lacunes, notamment au moyen d’inspections sur place ciblées. Si, dans l’ensemble, les entités supervisées ont réalisé des progrès significatifs, les approches en matière de gestion des risques liés au climat et à la nature demeurent inégales. Les lacunes dans la couverture complète de tous les portefeuilles, expositions et catégories de risques significatifs continuent de susciter des inquiétudes. Les conséquences futures restent très incertaines et pourraient être sous-estimées, d’importants facteurs amplificateurs, canaux de transmission et mécanismes d’atténuation n’étant que partiellement pris en compte dans les cadres actuels[29]. Les autorités de surveillance ont continué de suivre les vulnérabilités persistantes dans le cadre de leurs activités régulières. De nouveaux mandats prudentiels prévus dans le paquet CRR III/CRD VI, ainsi que les attentes réglementaires décrites dans les orientations en matière de gestion des risques environnementaux, sociaux et de gouvernance (ESG) de l’Autorité bancaire européenne (ABE), ont été introduits de manière progressive et ciblée dans la pratique prudentielle pour des domaines non repris dans le guide de la BCE relatif aux risques liés au climat et à l’environnement. Afin d’aider davantage les banques à combler les lacunes dans leurs cadres de gestion des risques et à remédier aux vulnérabilités dans l’environnement en constante évolution des risques, la supervision bancaire de la BCE a mis à jour son recueil de bonnes pratiques en matière de gestion des risques liés au climat et à la nature ainsi que son rapport sur les bonnes pratiques en matière de tests de résistance aux risques liés au climat et à la nature en mai 2026.
À l’avenir, les autorités de surveillance se concentreront sur les pratiques des banques en vue de renforcer leurs capacités de planification prudentielle de la transition et relever les défis persistants en matière de gestion des risques liés au climat et à la nature, en mettant davantage l’accent sur les risques physiques. Des dialogues structurés informels sur la planification prudentielle de la transition ont débuté en 2025 avec un échantillon de banques et se sont poursuivis en 2026, y compris dans le cadre des inspections sur place. L’objectif est de favoriser une compréhension commune des attentes prudentielles et de permettre aux autorités de surveillance de faire le point sur les approches des banques en matière de planification de la transition et de recenser les domaines à améliorer. Dans un deuxième temps, la BCE procédera à un examen thématique en 2027 afin d’évaluer les capacités des banques en matière de planification prudentielle de la transition. Les autorités de surveillance poursuivront également leur analyse de la capacité des banques à relever les défis persistants en matière de risques physiques en se concentrant sur un groupe sélectionné de banques. L’accent sera mis sur l’évaluation des préparatifs et des capacités des banques en matière de détection, de mesure et de traitement des risques physiques. Outre l’objectif à moyen terme d’intégrer pleinement les risques liés au climat et à la nature dans toutes les catégories classiques de risques bancaires lors des inspections sur place régulières, les autorités de surveillance ont l’intention de réaliser en 2028 des inspections sur place ciblées des risques liés à l’eau, qui s’ajouteront au suivi des constats de l’examen thématique de la planification prudentielle de la transition.
Activités prudentielles prévues pour ces priorités
- Examen thématique de la planification prudentielle de la transition par les banques conformément au paquet CRR III/CRD VI.
- Analyse approfondie des capacités des banques à relever les défis persistants, notamment en ce qui concerne les risques physiques liés au climat et à la nature.
- Inspections sur place ciblées, axées sur 1) le suivi de l’examen thématique de la planification prudentielle de la transition, 2) les risques liés à l’eau et 3) la poursuite de l’intégration des risques liés au climat et à la nature dans le risque de crédit et les inspections sur place sur l’ICAAP.
2.3 Priorité 2 : Renforcer la résilience opérationnelle des banques et soutenir la robustesse des capacités en matière de TIC
Les progrès technologiques rapides et les cybermenaces croissantes, aggravés par l’environnement géopolitique actuel, soulignent la nécessité pour le secteur bancaire européen de mettre en place, maintenir et, le cas échéant, renforcer ses capacités en matière de technologies de l’information et des communications (TIC) et de résilience opérationnelle. Les activités prudentielles se concentreront sur les efforts de correction déployés par les banques pour remédier aux vulnérabilités dans leurs cadres de gestion des risques de sécurité TIC et des risques liés aux tiers, en particulier celles signalées lors d’examens antérieurs. Étant donné que l’émergence de modèles d’IA de pointe a encore transformé le paysage des risques, permettant des cyberattaques et des fraudes technologiques plus sophistiquées, la correction rapide et efficace des lacunes recensées précédemment est devenue encore plus critique. La création et l’adoption à un rythme effréné de modèles d’IA, ainsi que leurs liens avec d’autres risques technologiques, ont accru la nécessité de renforcer l’accent mis par la surveillance prudentielle sur les stratégies d’IA, la gestion des risques et les structures de gouvernance des banques. Par conséquent, le périmètre de la stratégie prioritaire à moyen et long terme axée sur les stratégies numériques des banques, en particulier celles liées à l’IA, ainsi que sur leur gouvernance et leur gestion des risques associés, introduite dans les priorités prudentielles l’année dernière, a été intégré dans les travaux de surveillance prudentielle réguliers sur les risques technologiques. Il est tout aussi important que les banques remédient aux faiblesses en matière de gouvernance, en particulier en ce qui concerne l’agrégation des données sur les risques et la notification des risques (risk data aggregation and risk reporting, RDARR), car cela reste un domaine clé à améliorer. Un cadre RDARR solide est essentiel pour une surveillance adéquate des risques et une prise de décision efficace dans un environnement de plus en plus complexe. Ce double objectif devrait permettre aux banques d’atténuer l’évolution des risques, tout en maximisant le potentiel de transformation de l’innovation fondée sur l’IA.
Résilience aux risques technologiques
Objectif stratégique : les entités supervisées devraient renforcer leur résilience opérationnelle en améliorant leurs cadres de gestion des risques de sécurité TIC et des risques liés aux tiers, tout en relevant les défis posés par les technologies émergentes comme l’IA et l’informatique quantique. Les entités supervisées devraient également mettre en place des stratégies numériques, des cadres de gouvernance et des contrôles des risques solides afin de trouver l’équilibre entre innovation et évolution des menaces, de manière à favoriser la sécurité et une compétitivité durable.
Les cybermenaces croissantes et les progrès technologiques rapides représentent des défis majeurs pour les banques opérant dans un environnement géopolitique de plus en plus complexe. Comme de nombreuses infrastructures critiques des marchés financiers, les banques sont confrontées à des cyberattaques toujours plus fréquentes, ciblées et sophistiquées[30], aggravées par des activités malveillantes commanditées par des États et des vulnérabilités accrues au niveau de la chaîne d’approvisionnement. Leur dépendance par rapport à un nombre limité de prestataires de services critiques, en particulier des prestataires de services en nuage situés en dehors de l’Union européenne, exacerbe ces risques dans un contexte de concentration croissante, de faibles capacités de substituabilité, de sortie et de migration, et de dépendances plus larges à la chaîne d’approvisionnement. Les modèles d’IA de pointe capables de repérer les vulnérabilités de manière autonome et de lancer des cyberattaques sophistiquées avec une rapidité et une précision sans précédent amplifient encore ces risques pour la stabilité opérationnelle et financière[31]. Outre les risques liés à la cybersécurité et aux TIC, le risque de fraude a aussi fortement augmenté ces dernières années en raison des vulnérabilités technologiques et de la criminalité financière[32], bien que les pertes bancaires dans ce cas restent très limitées.
Les banques doivent intensifier leurs efforts pour mettre en place, maintenir et, le cas échéant, améliorer leurs cadres de gestion des risques opérationnels. Les examens prudentiels et les résultats du SREP 2026 font ressortir des déficiences significatives persistantes dans la gestion des risques opérationnels, le risque lié aux TIC obtenant systématiquement une mauvaise note[33]. Les principales déficiences concernent les pratiques de cybersécurité, la cyberhygiène de base et la gestion du risque lié aux tiers, ce qui démontre la nécessité pour les banques de renforcer leurs pratiques dans ces domaines[34]. Une lettre aux directeurs généraux sur les menaces de cybersécurité liées à l’IA adressée par la supervision bancaire de la BCE, en parallèle à l’alerte du Comité européen du risque systémique (CERS) sur les cyberrisques systémiques résultant des modèles d’intelligence artificielle de pointe, a souligné l’importance cruciale de se concentrer sur les constats prudentiels en suspens, les menaces émergentes liées à l’IA et le respect du règlement de l’UE sur la résilience opérationnelle numérique (Digital Operational Resilience Act, DORA).
Ces dernières années, la supervision bancaire de la BCE a approfondi sa compréhension des stratégies numériques des banques, des cas d’utilisation de l’IA et des pratiques de gestion des risques au moyen d’interactions continues et d’ateliers thématiques. Alors que les banques progressent dans l’alignement des initiatives d’IA sur des stratégies numériques plus larges, l’amélioration de leurs dispositifs de gouvernance et la préparation au règlement de l’UE sur l’IA, des efforts supplémentaires sont nécessaires dans des domaines comme la transparence, l’explicabilité et la gouvernance des données. Ces déficiences démontrent le besoin de continuer à mettre l’accent sur les dispositifs RDARR pour garantir des résultats cohérents et fiables. En 2026, une initiative horizontale sur les applications d’IA générative a examiné à la fois les possibilités de l’IA et les risques qui y sont associés et évalué la préparation des banques à la gestion de tels défis.
À l’avenir, les priorités prudentielles seront axées sur le renforcement de la gestion des risques liés aux TIC et de la résilience opérationnelle des banques, ainsi que sur la promotion des efforts déployés par le secteur bancaire pour s’adapter aux technologies émergentes. Une grande partie de l’engagement prudentiel à venir avec les banques sera consacrée au traitement des constats et mesures en suspens en matière de risques liés aux TIC, recensés ces dernières années dans le cadre de « l’exercice de recentrage » plus large[35]. Cet exercice comprend un examen structuré des constats et mesures en suspens, en tenant compte de plusieurs facteurs, comme leur gravité, leur ancienneté, leur pertinence prudentielle, l’état d’avancement de leur correction et la probabilité qu’une intervention prudentielle supplémentaire soit nécessaire. Parallèlement au déploiement de cette initiative systémique de remédiation, des activités prudentielles complémentaires se concentreront sur les risques liés à la sécurité des TIC, dont la poursuite de la campagne d’inspections sur place portant sur la gestion de la cybersécurité et les tests d’intrusion fondés sur la menace conformément aux exigences du règlement DORA.
En outre, des initiatives de suivi évalueront l’état de préparation des banques à la migration vers la cryptographie post-quantique, en insistant sur la nécessité d’une préparation en temps voulu, ainsi que les plans d’action élaborés par les banques en réponse à la lettre aux directeurs généraux sur les menaces de cybersécurité liées à l’IA en vue de recenser les tendances, les défis et les domaines à améliorer. Dans le domaine de la gestion des risques liés aux tiers, les autorités de surveillance étendront la campagne correspondante d’inspections sur place et procéderont à un examen ciblé des dépendances par rapport aux prestataires de services en nuage. L’objectif ici est de déceler les risques associés à la dépendance des banques à l’égard de prestataires externes pour des fonctions critiques et d’évaluer si les banques ont mis en place des mesures appropriées pour répondre à une possible perturbation des services et assurer leur reprise. Une prolongation de l’examen ciblé de la gestion des changements liés aux TIC mené en 2026 est également prévue. De plus, la supervision bancaire de la BCE informera les banques concernées des risques relevés par l’autorité de surveillance principale dans les recommandations envoyées aux prestataires tiers critiques de services TIC afin qu’elles intègrent également ces risques dans leurs propres cadres de gestion des risques liés aux tiers[36].
La supervision bancaire de la BCE intensifie ses efforts pour mieux comprendre les risques liés à l’IA au sein du secteur et dans le secteur public. Au-delà de la coopération continue avec les autorités de surveillance de l’IA, cela peut impliquer un dialogue structuré entre les banques et les autorités de surveillance afin de favoriser les échanges sur des questions émergentes comme l’importance prudentielle des risques liés à l’IA, l’exactitude et l’explicabilité des modèles, la qualité des données d’entrée et la quantification des avantages des cas d’utilisation de l’IA. Par ailleurs, des examens pilotes sur pièces et sur place examineront la manière dont les cadres de gouvernance et de gestion des risques du nombre limité de banques examinées soutiennent le déploiement de l’IA, en évaluant si les risques sous-jacents font l’objet d’un contrôle satisfaisant et sont alignés sur les objectifs stratégiques et l’appétence pour le risque des banques.
Activités prudentielles prévues pour ces priorités
- Stratégie systémique pour le traitement des constats et mesures relatifs aux risques TIC significatifs, recensés lors d’activités antérieures.
- Deux campagnes d’inspections sur place portant sur la gestion de la cybersécurité et la gestion des risques liés aux tiers.
- Tests d’intrusion fondés sur la menace, conformément aux exigences du règlement DORA.
- Examen ciblé de la gestion des changements liés aux TIC.
- Examen ciblé de la dépendance des banques à l’égard des prestataires de services en nuage.
- Enquête sur l’état de préparation à l’informatique quantique pour évaluer l’état de préparation des banques à leur migration vers la cryptographie post-quantique.
- Analyse horizontale des plans d’action des banques sur les modèles d’IA de pointe et suivis ciblés.
- Dialogue structuré avec le secteur en mettant l’accent sur les cas d’utilisation de l’IA et les implications connexes en matière de gouvernance et de gestion des risques, complété par des missions pilotes sur pièces et sur place.
Capacités fiables de déclaration des risques et systèmes d’information connexes
Objectif stratégique : afin de favoriser une gestion saine des risques et une prise de décision efficace, les entités supervisées devraient intensifier leurs efforts pour remédier efficacement et en temps utile aux faiblesses significatives détectées dans leurs cadres RDARR. Elles devraient également veiller à l’alignement de ces dispositifs sur les attentes prudentielles définies dans le guide relatif à l’efficacité de l’agrégation des données sur les risques et de la notification des risques de la BCE et les principes aux fins de l’agrégation des données sur les risques et de la notification des risques du Comité de Bâle sur le contrôle bancaire (BCBS 239).
Les progrès technologiques et l’environnement géopolitique incertain soulignent l’importance cruciale pour les banques de disposer de solides capacités en matière de RDARR. Des rapports précis et en temps voulu, essentiels pour l’efficacité du pilotage stratégique et de la gestion des risques des banques, en particulier en temps de crise, restent fondamentaux dans le contexte actuel d’incertitude. Dans le même temps, la rapidité des innovations technologiques et l’adoption croissante de l’IA doivent résolument inciter les banques à donner la priorité à des données de haute qualité, à une automatisation accrue et à la modernisation des architectures informatiques. Cela fait non seulement des capacités RDARR un élément essentiel de conformité, mais constitue également un argument solide en faveur des initiatives d’innovation pour de nombreux établissements.
Les entités soumises à la surveillance prudentielle ont réalisé des progrès notables dans la lutte contre les vulnérabilités détectées en matière de RDARR, en partie grâce à une attention accrue pour la surveillance prudentielle. Toutefois, il est encore nécessaire de renforcer les efforts de correction. Le suivi prudentiel des progrès accomplis par les banques en vertu de la stratégie systémique de remédiation pour les dispositifs RDARR indique que les entités supervisées mettent davantage l’accent sur le traitement des déficiences dans les dispositifs RDARR et par rapport aux principes BCBS 239[37]. Des programmes de remédiation pluriannuels sont progressivement mis en œuvre et témoignent d’un engagement accru de la part des organes de direction. Dans le même temps, des déficiences importantes persistent, notamment en ce qui concerne les architectures informatiques et de données, la traçabilité des données, les contrôles de la qualité des données, la dépendance excessive aux processus manuels et les problèmes récurrents de déclarations prudentielles. Les risques d’exécution demeurent élevés, compte tenu de la complexité et des délais relativement longs des programmes de transformation. Ces déficiences se reflètent également dans la faiblesse persistante des notes SREP en matière de RDARR[38].
À l’avenir, les autorités de surveillance continueront de mettre l’accent sur des efforts de remédiation efficaces. Ceux-ci devraient s’intensifier au cours de l’année à venir, de nombreuses mesures prudentielles strictes en matière de RDARR devant être prises d’ici fin 2026 et en 2027. Les autorités de surveillance continueront de suivre de près les efforts de remédiation des banques dans le cadre de la stratégie systémique en matière de RDARR, en mettant l’accent sur les déficiences les plus importantes, conformément aux délais convenus. Certaines inspections de suivi sur place se concentreront également sur l’évaluation du traitement des constats plus complexes effectués lors d’examens antérieurs. Le cas échéant, les autorités de surveillance utiliseront pleinement les pouvoirs prudentiels existants pour encourager les banques à respecter leurs obligations à l’avenir. En outre, certaines inspections sur place ciblées seront menées auprès d’entités supervisées pour lesquelles l’évaluation des capacités RDARR doit être mise à jour ou n’a pas encore été effectuée.
Activités prudentielles prévues pour ces priorités
- Poursuite de la stratégie de remédiation relative aux mesures prudentielles strictes en matière de RDARR.
- Inspections sur place ciblées, axées sur les cadres RDARR, pour les banques nécessitant une évaluation plus approfondie, et inspections de suivi ciblées sur place pour remédier aux graves déficiences constatées précédemment.
Banque centrale européenne 2026
Adresse postale 60640 Frankfurt am Main, Allemagne
Téléphone +49 69 1344 0
Site internet www.bankingsupervision.europa.eu
Tous droits réservés. La reproduction à des fins pédagogiques et non commerciales est autorisée à condition que la source soit citée.
Pour la terminologie spécifique, veuillez consulter le glossaire relatif au MSU (disponible uniquement en anglais).
HTML ISBN 978-92-899-8050-0, ISSN 2599-8471, doi :10.2866/6047130, QB-01-26-243-FR-Q
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.
Cf. « La BCE publie les résultats du test de résistance inversé sur les risques géopolitiques de 2026 », communiqué de presse, BCE, juillet 2026, et « Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk », The Supervision Blog, 11 septembre 2026.
Pour de plus amples informations concernant les programmes de travail et la définition des activités de surveillance, cf. « Encadré 1 : Le cycle prudentiel – planification intégrée des activités de surveillance prudentielle », Priorités prudentielles pour 2026-2028, BCE, 2025.
Cf. « Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision », BCE, décembre 2025.
Voir « Oil Market Report », Agence internationale de l’énergie, mars 2026.
Cf. « Projections macroéconomiques pour la zone euro établies par les services de la BCE, septembre 2026 », BCE.
Ibid.
Cf. Financial Stability Review, BCE, novembre 2026.
Cf. « Déclaration de politique monétaire », BCE, septembre 2026.
Cf. Financial Stability Review, BCE, novembre 2026.
Cf. Hielkema, P., « Insurance protection gaps in a changing climate », Autorité européenne des assurances et des pensions professionnelles, avril 2026.
Cf. Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. et Zachmann, G., « Planning for the rising fiscal costs of climate disasters », Policy Brief, 13/2026, Bruegel, 16 juin 2026.
Cf. Financial Stability Review, BCE, novembre 2026.
Ibid.
Ibid.
Cf. « Limiter les effets du risque géopolitique » sur le site internet de la BCE consacré à la supervision bancaire.
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.
Cf. « Stress in global private credit markets and its implications for euro area financial stability », Financial Stability Review, BCE, mai 2026.
Cf. « Counterparty credit risk exploratory scenario exercise – Final results) », BCE, août 2025.
Cf. « Complex exposures to private equity and credit funds require sophisticated risk management », Supervision Newsletter, BCE, 13 novembre 2024.
Cf. « Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results », BCE, juillet 2026.
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.
Cf. « The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration », communiqué de presse, Autorité bancaire européenne, 11 juin 2026.
Cf. « La BCE lance des évaluations accélérées des opérations de fonds propres et de titrisation », communiqué de presse, BCE, 19 décembre 2025.
Les transferts de risques significatifs peuvent rendre les banques excessivement dépendantes d’investisseurs non bancaires, les exposant au risque de refinancement, et les liens avec des investisseurs endettés et une surveillance post-transfert plus faible peuvent compromettre un véritable transfert de risque.
Cf. « L’OMM confirme que 2025 a été l’une des années les plus chaudes jamais enregistrées », communiqué de presse, Organisation météorologique mondiale, 14 janvier 2026, et « European State of the Climate report », Commission européenne, 2025.
Cf. « Too hot to grow: The economic costs of extreme heat », Allianz Research, 28 mai 2026.
Cf. « Transition Finance Tracker », MSCI Institute, 2026.
Cf. Trust, S. et al., « Planetary Solvency – finding our balance with nature », Institute and Faculty of Actuaries, University of Exeter, janvier 2025.
Cf. Elderson, F., « Strengthening operational resilience for the age of AI », discours liminaire à la Goldman Sachs European Financials Conference 2026, 3 juin 2026.
Cf. Aldasoro, I., Auer, R., Frost, J. et Perez-Cruz, F., «“A Mythos moment? Frontier AI and cyber risk », BIS Bulletin, n° 129, Bank for International Settlements, juillet 2026.
Cf. « Risk Assessment Report – June 2026 », Autorité bancaire européenne, juin 2026.
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.
Cf. « Timely remediation for more resilient banks », Supervision Newsletter, BCE, 12 août 2026.
Conformément au chapitre V, section II, du règlement de l’UE sur la résilience opérationnelle numérique : Cadre de supervision des prestataires tiers critiques de services TIC.
La stratégie a été approuvée par le conseil de surveillance prudentielle en décembre 2024 à la suite de la publication par la BCE du guide relatif à l’efficacité de l’agrégation des données sur les risques et de la notification des risques et faisait partie des programmes de travail sous-tendant les priorités prudentielles pour 2026-2028.
Cf. « Aggregated results of the 2026 SREP », BCE, novembre 2026.