


Nadzorni prioriteti za razdoblje od 2027. do 2029.
1. Uvod
Nadzorni prioriteti za razdoblje od 2027. do 2029. proizlaze iz srednjoročne strategije nadzora banaka ESB‑a za sljedeće tri godine. Određuje ih Nadzorni odbor na temelju sveobuhvatne procjene rizika. Svake se godine preispituju kako bi se prilagodili u skladu s rizicima, napretkom u ostvarivanju ciljeva i rezultatima nadzornih aktivnosti, na primjer postupka nadzorne provjere i ocjene (engl. Supervisory Review and Evaluation Process, SREP)[1]. Takvim se godišnjim preispitivanjem omogućuje pristup usmjeren na budućnost i rizike kojim se pridonosi učinkovitoj raspodjeli nadzornih resursa. Osim toga, njime se povećava transparentnost nadzornih mjera te omogućuje fleksibilnost za prilagodbu prioriteta u skladu s promjenama na području rizika.
Europski bankarski sektor pokazao je veliku otpornost tijekom protekle godine zahvaljujući solidnim zaštitnim slojevima kapitala i likvidnosti te stabilnoj kvaliteti imovine i profitabilnosti unatoč znatnim izazovima. Geopolitički događaji, uključujući vojne sukobe i sve veće trgovinske prepreke, imali su snažan nepovoljan makrofinancijski utjecaj na gospodarski rast u europodručju, što je potaknulo inflacijske pritiske i povećalo neizvjesnost. Snažni fundamenti omogućili su bankama da se nose s tim vanjskim šokovima i istodobno učinkovito podupiru gospodarstvo. Rezultati tematskog testiranja otpornosti na stres provedenog u 2026. pružaju dodatne dokaze o sposobnosti banaka da se pripreme za nepovoljne scenarije i nose s njima u vrlo neizvjesnom okružju. Većina banaka smisleno je pretočila svoje geopolitičke scenarije u pokretače rizika i pokazala da dobro razumije transmisijske kanale. Ipak, neke banke moraju povećati granularnost i osjetljivost scenarija kako bi dosljedno pretočile svoje scenarije u pokazatelje solventnosti i likvidnosti, izradile razborite bilančne projekcije i osmislile realistične mjere za smanjenje rizika.[2]
No europske banke suočavaju se sa sve većim izazovima u sve složenijem okružju koje se brzo mijenja i obilježeno je povećanom neizvjesnošću i dugotrajnim rizicima od izvanrednih događaja, zbog čega je potrebno razborito preuzimanje rizika i pouzdano upravljanje rizicima. Iako se bankarski sektor dosad pokazao otpornim, možda će se učinci geopolitičkih šokova te trendova koji su u većoj mjeri strukturni, kao što su rizici povezani s klimatskim promjenama i prirodom te tehnološki napredak, tek poslije određenog vremena pokazati u bilancama banaka. To ovisi o prirodi šokova te brzini i opsegu njihova prijenosa na gospodarstvo, financijska tržišta ili same pojedinačne banke. Banke istodobno moraju uzeti u obzir mogućnost da će dodatno ograničenje fiskalnog prostora ograničiti sposobnost tijela javne vlasti da ublaže buduće šokove. S tim u vezi, snažno unutarnje upravljanje, razborito upravljanje rizicima i odgovarajući zaštitni slojevi kapitala i likvidnosti ključni su za sposobnost banaka da apsorbiraju buduće šokove i istodobno nastave financirati kućanstva i poduzeća. U središtu je pozornosti i operativna otpornost jer se banke prilagođavaju brzoj digitalnoj transformaciji i novim tehnologijama, kao što su napredne tehnologije umjetne inteligencije, koje stvaraju nove ranjivosti, uključujući ovisnost o trećim stranama pružateljima usluga i povećane kibernetičke rizike. Banke stoga moraju ostati prilagodljive u rješavanju tih problema te pritom osigurati kontinuitet ključnih usluga i usklađenost s regulatornim zahtjevima kao što je Akt EU‑a o digitalnoj operativnoj otpornosti (engl. Digital Operational Resilience Act, DORA).
Nadzorni prioriteti za razdoblje od 2027. do 2029. uglavnom su slični prošlogodišnjim prioritetima. Kao i prethodnih godina u njima se uzima u obzir potreba za kontinuitetom, ali i potreba da se ublaže rizici u nastajanju i otklone nove ranjivosti. Prioriteti prije svega proizlaze iz potrebe da banke ojačaju svoju financijsku otpornost na geopolitičke rizike i makrofinancijske šokove (prvi prioritet) te da ojačaju svoju operativnu otpornost i kapacitete na području IKT‑a kao odgovor na nove prijetnje (drugi prioritet). Svaki prioritet usmjeren je na određene ranjivosti, za koje su utvrđeni posebni strateški ciljevi i izrađeni prilagođeni programi rada kojima će se doprinijeti otpornosti europskog bankarskog sektora i njegovoj sposobnosti da se nosi sa sve složenijim okružjem rizika.[3]
Slika 1.
Nadzorni prioriteti za razdoblje od 2027. do 2029.
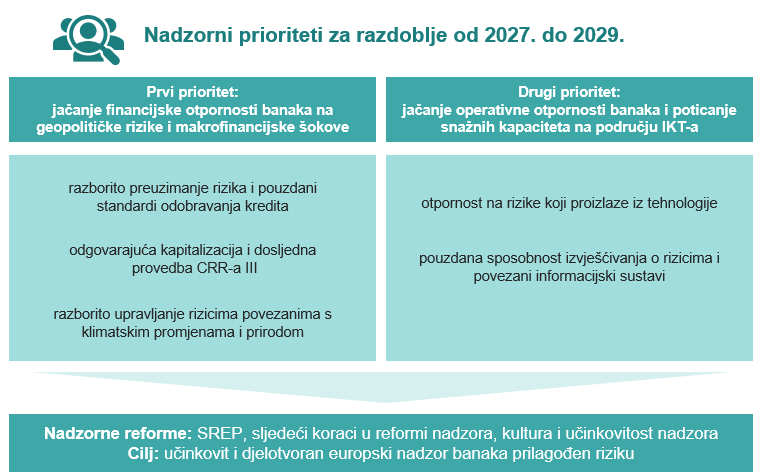
Izvor: ESB
Nadzorni prioriteti odnose se na najvažnije ranjivosti banaka. Njima se promiču dosljednost i učinkovitost u planiranju zajedničkih nadzornih timova u vezi s horizontalnim rizicima. Osnova su za nadzorno planiranje, koje je u skladu s prioritetima na razini cijelog sustava i idiosinkrastičnijim problemima, odnosno problematičnim područjima pojedine institucije, te pomažu nadzornim tijelima u raspodjeli resursa u skladu s unaprijed određenim razinama tolerancije rizika. Kako bi se potaknule učinkovitost i sinergije na razini europskog bankarskog sektora, nadzorni prioriteti sastavljaju se u bliskoj suradnji s nacionalnim nadležnim tijelima i drugim europskim tijelima, posebno Europskim nadzornim tijelom za bankarstvo i Jedinstvenim sanacijskim odborom. Kada je riječ o nacionalnim nadzornim tijelima koja nadziru manje značajne institucije, nadzorni prioriteti na razini cijelog sustava korisna su osnova za oblikovanje razmjernih strategija nadzora. Jasna komunikacija o tim prioritetima ključna je za poticanje transparentnosti i dosljednosti u europskom nadzoru banaka te kao pojašnjenje očekivanja od banaka.
Pristup određivanju prioriteta na razini cijelog sustava ključan je za nadzorne reforme koje su u tijeku i održavanje učinkovitosti i djelotvornosti europskog nadzora banaka te njegove prilagodljivosti u odnosu na rizike u nastajanju u financijskom okružju koje se mijenja.[4] Te reforme, koje uključuju reformu SREP‑a, sljedeće korake u reformi nadzora te ocjenu kulture i učinkovitosti nadzora, osmišljene su kako bi se smanjila složenost i ojačao nadzor prilagođen rizicima. Kao smjernice za strateško planiranje ESB‑a nadzorni prioriteti izravno pridonose ciljevima reformi jer su usmjereni na najvažnije rizike i potiču pravodobno i učinkovito upravljanje ranjivostima u cijelom bankarskom sektoru. Polazeći od tih prioriteta nadzorna tijela planiraju konkretne aktivnosti, kao što su nadzori na licu mjesta i horizontalne provjere, primjenjujući okvir tolerancije rizika kojim se uzimaju u obzir i ti glavni prioriteti i procjene specifične za pojedinu instituciju. Uravnotežen pristup, kojim se uzimaju u obzir rizici i prioriteti i na razini cijelog sustava i na razini pojedinačne institucije omogućuje racionalizaciju nadzornih radnji i ograničavanje posljedica za pojedinačne banke uz istodobno jačanje opće otpornosti i stabilnosti europskog bankarskog sektora.
2. Procjena rizika i nadzorni prioriteti za razdoblje od 2027. do 2029.
2.1. Geopolitičko i makrofinancijsko okružje
Ostvarivanje geopolitičkih rizika, sve veće trgovinske prepreke i sve veća globalna fragmentacija i nadalje ugrožavaju makroekonomske izglede za europodručje i njegov bankarski sektor. Zbog sukoba na Bliskom istoku povećala se globalna nestabilnost, što je dovelo do naglog porasta percepcije rizika, velikih promjena cijena na financijskim tržištima i povećane neizvjesnosti povezane s gospodarskim politikama u Europi. Stanje pogoršavaju kontinuirane trgovinske napetosti i dugotrajne posljedice rata koji Rusija vodi protiv Ukrajine. Sukob na Bliskom istoku prouzročio je znatne poremećaje na tržištima nafte i plina, što je dovelo do najvećeg šoka na strani ponude u povijesti tržišta nafte.[5] Iako je njegov neposredni učinak na europski bankarski sektor dosad bio ograničen, daljnja eskalacija situacije na Bliskom istoku i odgođeni drugi krug učinaka, primjerice preko tržišta vlasničkih vrijednosnih papira i obveznica, veće inflacije i sporijeg gospodarskog rasta, mogli bi nepovoljno utjecati na kvalitetu imovine i otpornost banaka u budućnosti.
Gospodarstvo europodručja pokazalo se otpornim na energetski šok prouzročen sukobom na Bliskom istoku, ali neizvjesnost i nadalje traje, pri čemu se očekuje da će ukupna inflacija u kratkoročnom razdoblju ostati iznad ESB‑ova cilja od 2 %.[6] Unatoč otpornosti koja je bila vidljiva u prvoj polovici godine, kratkoročni gospodarski izgledi europodručja ostaju vrlo neizvjesni u uvjetima sukoba na Bliskom istoku koji još traje i kontinuirane volatilnosti na energetskim tržištima. Očekuje se da će u srednjoročnom razdoblju domaća potražnja i dalje biti glavni pokretač gospodarskog rasta u europodručju a pridonosit će joj oporavak realnih dohodaka, otporno tržište rada i povećanje državne potrošnje na infrastrukturu i obranu zajedno s ulaganjima povezanima s umjetnom inteligencijom.[7] Međutim, povišene cijene energije i pooštreni uvjeti financiranja povećali su fiskalne ranjivosti, pa se smanjila sposobnost država da zaštite kućanstva i poduzeća od budućih šokova. [8] Ti dugotrajni fiskalni problemi, zajedno s povećanom neizvjesnošću, mogli bi stvoriti negativnu povratnu spregu između država, financijskih tržišta i realnog gospodarstva.
Negativni rizici za gospodarski rast u europodručju i nadalje su povećani, u prvom redu zbog zaoštrenih geopolitičkih napetosti.[9] Eventualni dodatni poremećaj u opskrbi energijom mogao bi povećati inflacijske pritiske, smanjiti realne dohotke i ograničiti ulaganje. Dođe li do pogoršanja na globalnim financijskim tržištima, uvjeti ponude kredita mogli bi se pooštriti i potražnja bi mogla oslabjeti dok bi ponovno zaoštravanje trgovinskih napetosti moglo povećati poremećaje u opskrbnim lancima, nepovoljno utjecati na izvoz te ograničiti potrošnju i ulaganje. Dugotrajna geopolitička neizvjesnost koja proizlazi iz rata koji Rusija vodi protiv Ukrajine i drugih sukoba koji su u tijeku, sve veći rashodi za obranu i ograničeni fiskalni prostor smanjuju sposobnost država da odgovore na strukturne izazove povezane s digitalizacijom, niskim rastom produktivnosti, starenjem stanovništva i klimatskim promjenama.[10] Nedostatnost pokrivenosti osiguranjem,[11] koja je i dalje znatna, zajedno s ograničenim poticajima za prilagodbu poduzeća, dovodi do toga da gubitci prouzročeni klimatskim i prirodnim katastrofama u sve većoj mjeri prelaze u bilance javnog sektora, što dodatno opterećuje fiskalne resurse i jača negativne povratne sprege.[12] Međudjelovanje ranjivosti na različitim tržištima (npr. dužnički vrijednosni papiri s visokim prinosom, financiranje zaduživanjem, zalihe povezane s umjetnom inteligencijom), povijesno visoke razine državnog duga i pooštravanje uvjeta financiranja mogli bi dovesti do sustavne nestabilnosti dok bi istodobno strukturne fiskalne neravnoteže mogle ograničiti sposobnost javnog sektora da pruži potporu u sistemskoj krizi.
Zbog duljeg trajanja ili zaoštravanja geopolitičkih napetosti, fiskalnih neravnoteža i novih rizika od disruptivnih tehnologija kao što je umjetna inteligencija moglo bi se pogoršati raspoloženje na financijskim tržištima.[13] Sukob na Bliskom istoku doveo je do naglog ponovnog određivanja cijena na financijskim tržištima, osobito na tržištu vlasničkih vrijednosnih papira, u ožujku 2026., no tržišta su se brzo oporavila. Istodobno je vrednovanje dionica postalo umjerenije, premda se i dalje temelji na ambicioznim očekivanjima u pogledu zarada, posebno u tehnološkom sektoru.[14] Koncentracija na tržištu i međusobna povezanost malog broja velikih tehnoloških poduzeća povećale su se, zbog čega su globalna tržišta dionica osjetljivija na šokove koji proizlaze iz pojedinačnih poduzeća. Financijska tržišta i nadalje su ranjiva na nagle prilagodbe zbog očekivane velike zarade od dionica, koncentriranih izloženosti i poremećaja povezanih s umjetnom inteligencijom a stanje dodatno pogoršavaju slabosti u nebankovnim financijskim institucijama. Iako međusobne veze banaka u europodručju i nebankovnih financijskih institucija jačaju, smatra se da su temeljni rizici, općenito govoreći, važni za samo nekoliko banaka. Međutim, te međusobno povezane izloženosti mogle bi povećati ranjivosti na razini sustava, posebno tijekom razdoblja tržišnog stresa, što bi dovelo do prelijevanja na financijske institucije i tržišta.
2.2. Prvi prioritet: Jačanje financijske otpornosti banaka na geopolitičke rizike i makrofinancijske šokove
Vanjski nepovoljni utjecaji iz geopolitičkog i makrofinancijskog okružja i nadalje ugrožavaju financijsku otpornost europskog bankarskog sektora te zahtijevaju posebnu nadzornu pozornost. Budući da bi se utjecaj slabijih makroekonomskih izgleda europodručja na kvalitetu imovine banaka mogao pokazati tek poslije određenog vremena, ključno je da banke zadrže pouzdane standarde odobravanja kredita i dobru praksu upravljanja kreditnim rizikom. Nadalje, sve veća međusobna povezanost banaka sa sektorom nebankarskog financijskog posredovanja zahtijeva pomnu nadzornu kontrolu, posebno u vezi s bankama sa znatnom izloženošću rizičnijim drugim ugovornim stranama, primjerice zbog veće financijske poluge.[15] Osim toga, i nadalje je ključno da banke učinkovito provode paket CRR III / CRD VI kako bi njihovi kapitalni zahtjevi bili usklađeni s praksom preuzimanja rizika. Stoga će u središtu pozornosti nadzornih tijela i nadalje biti primjeren izračun imovine ponderirane rizikom u bankama, osobito u skladu s granularnijim standardiziranim pristupima koji su osjetljiviji na rizik. Nadalje, izloženosti povezane s klimom i prirodom i nadalje su ključna ranjivost jer ti rizici nastavljaju rasti a banke se još suočavaju s poteškoćama u njihovoj integraciji u svoje okvire za upravljanje rizicima i planiranje tranzicije iz bonitetne perspektive.
Geopolitički rizici, koji su se povećali tijekom prošle godine, ostaju u središtu nadzornih prioriteta ESB‑a. Geopolitički rizici djeluju kao horizontalni rizici, te utječu i na financijsku i na operativnu otpornost banaka jer se istodobno šire višestrukim kanalima,[16] zbog čega su među ključnim temama u aktivnostima povezanima s prioritetima i u redovitim nadzornim aktivnostima.
Razborito preuzimanje rizika i pouzdani standardi odobravanja kredita
Strateški cilj: Kako bi se potaknulo razborito preuzimanje rizika, nadzirani subjekti trebali bi održavati pouzdane standarde odobravanja kredita i praksu određivanja cijena na temelju rizika, prilagođavati se promjenama u makrofinancijskom okružju i posebnim okolnostima institucije te učinkovito upravljati rizicima koji proizlaze iz značajnih izloženosti visokorizičnim nebankovnim financijskim institucijama.
Tijekom prošle godine europski bankarski sektor izvještavao je o stabilnoj kvaliteti imovine unatoč vanjskim izazovima i razlikama među državama. Udjeli neprihodonosnih kredita ostali su niski, čemu su pridonijeli snažni fundamenti privatnog sektora i stabilno tržište rada. Iako je u nekim državama došlo do značajnog pogoršanja kvalitete imovine banaka, posebno u segmentu malih i srednjih poduzeća, u većini kategorija imovine zabilježeno je poboljšanje. Iznimka su bili potrošački krediti, za koje su udjeli neprihodonosnih kredita i kredita u fazi 2 znatno porasli, dok su se standardi odobravanja kredita u tom segmentu nastavili pooštravati. Istodobno su hipotekarni portfelji ostali otporni: udjeli neprihodonosnih kredita ostali su na niskim razinama, čemu je pridonio rast cijena stambenih nekretnina. Unatoč naznakama stabiliziranja uvjeta na tržištima poslovnih nekretnina, i nadalje postoje znatna neizvjesnost i negativni rizici, posebno u vezi s potrebama za refinanciranjem, kreditiranjem za razvoj projekata, vrednovanjem nekretnina i odgođenom materijalizacijom kreditnih rizika. Kada je riječ o budućnosti, iz trenutačnog geopolitičkog okružja, obilježenog znatnim i dugotrajnim energetskim šokom, povećanim međunarodnim tržišnim natjecanjem i preostalom neizvjesnošću u vezi s carinama, proizlaze rizici za bilance poduzeća, posebno u energetski intenzivnim sektorima kao što je prerađivačka industrija, uključujući automobilski i kemijski sektor. Drugi sektori, kao što su prijevoz i poljoprivreda, mogli bi se također suočiti s poteškoćama zbog poremećaja u opskrbnim lancima, sve većih ulaznih troškova, ali i ekstremnih vremenskih uvjeta. Ta kretanja upućuju na potrebu za pouzdanim upravljanjem kreditnim rizikom, što je područje na kojem je prema rezultatima SREP‑a u 2026. potrebno poboljšanje.[17] Iako se učinak nedavnih šokova još nije ostvario u bilancama banaka, trošak rizika za većinu banaka već je porastao, iako je i dalje blizu svojeg dugoročnog prosjeka, te bi zbog dodatnih šokova moglo biti potrebno povećati rezervacije banaka u budućnosti.
S obzirom na te nepovoljne izglede, ključno je da banke primjenjuju razborite standarde odobravanja kredita i održavaju dobru praksu upravljanja rizicima. Nadzor banaka ESB‑a proveo je 2026. tematsku provjeru kako bi ocijenio standarde odobravanja kredita u svim nadziranim subjektima, pri čemu je posebna pozornost posvećena novom kreditiranju. Stoga bi banke mogle primijeniti nalaze te provjere kako bi usporedile svoju praksu s onom u usporedivim institucijama, ojačale svoje okvire za sklonost preuzimanju rizika i u većoj se mjeri uskladile s nadzornim očekivanjima. Rezultati te tematske provjere bit će polazište u daljnjim nadzornim inicijativama, koje će obuhvaćati ciljane provjere na daljinu i na licu mjesta, radi dijaloga s bankama s netipičnim vrijednostima. Aktivnosti na daljinu uglavnom će biti usmjerene na procjene kreditne sposobnosti dužnika u segmentima stambenih nekretnina i poduzeća.
Sve veću zabrinutost nadzornih tijela izazivaju izloženosti banaka ranjivijim i rizičnijim nebankovnim financijskim institucijama, iako bi ih u ovoj fazi trebalo smatrati značajnima za samo nekoliko banaka. Te su izloženosti u prvom redu povezane s uslugama na tržištu kapitala, kao što su transakcije financiranja vrijednosnim papirima i transakcije izvedenicama, iz kojih proizlazi kreditni rizik druge ugovorne strane. Taj se rizik povećava tijekom razdoblja izrazite volatilnosti te bi se mogao preliti na šire financijsko tržište ako se ostvari. Osim toga, banke mogu biti izložene nebankovnim financijskim institucijama kanalima financiranja, kreditnim linijama ili izravnim kreditiranjem, među ostalim na privatnim tržištima. Obujam transakcija koje banke provode s nebankovnim financijskim institucijama povećao se tijekom prošle godine i uglavnom je koncentriran u nekoliko institucija, dok je kreditni rizik druge ugovorne strane i dalje uglavnom ograničen na razini pojedinačnih sektora. Početkom 2026. zabrinutost zbog pogoršanja kvalitete imovine dovela je do naglog povećanja zahtjeva za otkup od polulikvidnih nebankovnih financijskih institucija, posebno na području privatnog kreditiranja, ali nije zabilježeno opće pogoršanje i izravne izloženosti banaka još su ograničene.[18]
Nadzorna kontrola međusobnih veza između banaka i nebankovnih financijskih institucija posljednjih se godina pojačala te su u nekoliko provjera u bankama otkriveni nedostatci u upravljanju kreditnim rizikom druge ugovorne strane, uslugama glavnog brokera i aktivnostima na privatnim tržištima. Primjenom istraživačkog scenarija kreditnog rizika druge ugovorne strane[19] usmjerenog na nekoliko odabranih institucija otkrivena je koncentracija izloženosti drugim ugovornim stranama ispod investicijskog rejtinga u fondovima za omeđivanje rizika, privatnim dioničkim fondovima i obiteljskim uredima, dok su razine kolateralizacije za nebankovne financijske institucije kao druge ugovorne strane bile relativno visoke. Taj je postupak također pokazao da većina banaka sudionica nije uspostavila posebne okvire testiranja otpornosti na stres ili ograničenja rizika za nebankovne financijske institucije. Daljnjom analizom izloženosti banaka privatnim dioničkim i kreditnim fondovima otkrivene su slabosti u upravljanju rizicima za te segmente.[20] Zbog toga će nadzorna tijela provesti ciljane daljnje aktivnosti u vezi s primjenom danih preporuka koje se odnose na okvire za upravljanje rizicima za financiranje fondova.
U budućnosti će nadzorna tijela nastaviti pomno pratiti ta kretanja na području rizika i usklađenost banaka s nadzornim očekivanjima u vezi s aktivnostima povezanima s privatnim tržištima. Nova kampanja nadzora na licu mjesta bit će usmjerena na financiranje fondova, kreditiranje utemeljeno na imovini i izloženosti bankarstvu u sjeni, posebno u vezi s privatnim dioničkim fondovima, privatnim kreditnim fondovima i fondovima koji ulažu u materijalnu imovinu. Nadzorne aktivnosti usmjerit će se na institucije sa znatnom izloženošću rizičnijim drugim ugovornim stranama, to neće biti prioritet na razini cijelog sustava.
Planirane nadzorne aktivnosti povezane s tim prioritetima
- ciljane provjere procjena kreditne sposobnosti u bankama usmjerene na segmente stambenih nekretnina i poduzeća
- kampanja nadzora na licu mjesta u vezi sa standardima odobravanja kredita i ciljani nadzori na licu mjesta u vezi s određivanjem cijena kredita
- ciljane daljnje aktivnosti u vezi s primjenom preporuka koje se odnose na okvir za upravljanje rizicima i financiranje fondova
- kampanja nadzora na licu mjesta u vezi s financiranjem fondova, kreditiranjem utemeljenim na imovini i izloženostima nebankovnim financijskim institucijama
Odgovarajuća kapitalizacija i dosljedna provedba CRR‑a III
Strateški cilj: Nadzirani subjekti trebali bi razviti i održavati praksu dobrog planiranja kapitala u skladu s mogućim učincima nepovoljnih makrofinancijskih i geopolitičkih šokova te postići odgovarajuću provedbu novih zahtjeva iz CRR‑a III.
Iako odgovarajući iznos raspoloživog kapitala iznad regulatornih zahtjeva pridonosi otpornosti banaka na nepovoljne šokove, prospektivno upravljanje rizicima i pouzdano planiranje kapitala i nadalje imaju ključnu važnost. Nakon što su 2025. dosegnule najvišu razinu zbog snažne profitabilnosti, agregatne stope kapitala za europski bankarski sektor ostale su uglavnom iste u 2026., pa su zaštitni slojevi na razini sustava snažni. Međutim, zbog povećane vjerojatnosti nastanka rizika od izvanrednih događaja u trenutačnom neizvjesnom okružju potrebno je razborito prospektivno planiranje. Povratno testiranje otpornosti na stres za geopolitički rizik provedeno u 2026. pokazalo je da banke, općenito govoreći, dobro razumiju transmisijske kanale koji utječu na njihovu solventnost, likvidnost i izvore prihoda. Međutim, mnogim okvirima za testiranje otpornosti na stres nije primjereno obuhvaćeno međudjelovanje solventnosti i likvidnosti. Nadalje, otkriveni su nedostatci u pretvaranju scenarija u pokazatelje solventnosti, izvedivosti mjera za smanjenje rizika i pretpostavkama o proširenju bilanci tijekom sistemskih kriza.[21] U rezultatima SREP‑a u 2026. ističu se i dugotrajne slabosti u vezi s okvirima za planiranje kapitala i točnošću projekcija.[22]
Nadzorna tijela nastavit će procjenjivati postupke procjene adekvatnosti internog kapitala banaka, pri čemu će se usredotočiti na kapitalne projekcije i upravljanje nepovoljnim scenarijima. Dodatna provjera otpornosti banaka bit će testiranje otpornosti na stres na razini EU‑a 2027., u kojem će se prvi put uz makrofinancijske šokove uključiti tranzicijski i fizički rizici povezani s klimatskim promjenama.[23]
Cilj je okvira CRR III povećati sposobnost banaka da apsorbiraju gospodarske šokove, ali pravilna i dosljedna provedba tog okvira još je problematična. Nakon što je utvrđeno kojim je bankama potrebna stroža kontrola, u 2026. pokrenute su ciljane horizontalne nadzorne aktivnosti i nadzorne aktivnosti na licu mjesta kako bi se usporedila praksa banaka te procijenila točna i dosljedna provedba standardiziranih pristupa koji se primjenjuju za izračun imovine ponderirane rizikom za kreditni rizik i operativni rizik. Te će se aktivnosti nastaviti i u 2027. te se proširiti kako bi se postupno povećao broj obuhvaćenih banaka.
U sklopu nadzornih reformi nadzor banaka ESB‑a u siječnju 2026. uveo je ubrzani postupak[24] radi racionalizacije i digitalizacije procjene prihvatljivih jednostavnih i standardiziranih sintetskih sekuritizacija. Približno 30 % svih sintetskih transakcija ispunjava kriterije prihvatljivosti i pojednostavnjenje je već u tijeku. Podatci prikupljeni digitaliziranim ubrzanim postupkom ne rabe se samo za procjenu pojedinačnih transakcija nego i za procjenu ranjivosti na razini pojedinačnih banaka i sustava. Istodobno je u tijeku projekt digitalizacije obavijesti o sekuritizaciji izvan ubrzanog postupka. Općenito govoreći, i nadalje je ključno da nadzorna tijela procijene cjelokupnu strategiju banaka, okvire za upravljanje rizicima i kapitalne okvire kako bi se rizici[25] povezani sa sekuritizacijama na odgovarajući način utvrdili, mjerili i pratili te radi odgovarajućeg izvještavanja o tim rizicima i upravljanja njima. U tim će okolnostima ESB u 2027. provesti ciljanu provjeru odabranih banaka kako bi ispitao njihove strategije za prijenos značajnog rizika, okvire za sklonost preuzimanju rizika, praksu upravljanja cjelokupnim transakcijama i uključivanje prijenosa značajnog rizika u kapitalne planove i scenarije povezane s postupkom procjene adekvatnosti internog kapitala. Ta će se horizontalna provjera dopuniti ciljanim nadzorima na licu mjesta koji se odnose na sintetsku sekuritizaciju prijenosa značajnog rizika.
Planirane nadzorne aktivnosti povezane s tim prioritetima
- ciljana provjera načina izračuna imovine ponderirane kreditnim rizikom u skladu sa standardiziranim pristupom dopunjena kampanjom nadzora na licu mjesta
- ciljana provjera komponente ekonomskog pokazatelja za potrebe izračuna kapitalnih zahtjeva za operativni rizik
- ciljana provjera strategije prijenosa značajnog rizika i upravljanja rizicima dopunjena ciljanim nadzorima na licu mjesta koji se odnose na sintetsku sekuritizaciju prijenosa značajnog rizika
Razborito upravljanje rizicima povezanima s klimatskim promjenama i prirodom
Strateški cilj: Nadzirani subjekti trebali bi učinkovito procjenjivati kratkoročne, srednjoročne i dugoročne rizike koji proizlaze iz različitih kriza povezanih s klimatskim promjenama i prirodom i upravljati tim rizicima te otkloniti dugotrajne nedostatke svojih okvira za upravljanje tim rizicima.
Budući da su globalne emisije CO2 iz fosilnih goriva 2025. dosegnule rekordno visoku razinu a temperature i dalje rastu, rizici povezani s klimatskim promjenama i prirodom i nadalje su velik problem za gospodarstvo europodručja i banke. Ekstremni vremenski uvjeti sve su češći i intenzivniji[26] te stvaraju sve veći pritisak na gospodarski rast.[27] Propadanje biofizičke i hidrološke imovine, kao što su šume, riječna korita i zalihe podzemnih voda, pojačava taj pritisak. Istodobno su rizici neuredne tranzicije i nadalje povećani jer neizvjesnost povezana s politikama i napetosti utječu na odluke o ulaganjima i povećavaju troškove tranzicije. Sukob na Bliskom istoku i nedavni poremećaji u opskrbi naftom i plinom privremeno su potaknuli uporabu fosilnih goriva a neke su se države, među ostalim u EU‑u, ponovno okrenule ugljenu. Iako zabrinutost u pogledu energetske sigurnosti, gospodarski poticaji i inicijative kao što su AccelerateEU i Akcijski plan za elektrifikaciju podupiru dugoročni prelazak na čistu energiju, tranzicija i dalje ne ide po planu. Sada se smatra da većina država članica vjerojatno neće ostvariti svoje klimatske ciljeve za 2030., a zajedničke putanje emisija uvrštenih poduzeća upućuju na globalno zagrijavanje od 3°C.[28]
Nakon što je 2025. završen ESB‑ov petogodišnji program usmjeren na rizike povezane s klimatskim promjenama i prirodom, nadzorna tijela nastavila su provoditi daljnje aktivnosti u vezi s preostalim značajnim nedostatcima. Tijekom 2025. nadzorna tijela pomno su pratila otklanjanje tih nedostataka, među ostalim ciljanim nadzorima na licu mjesta. Premda su nadzirani subjekti, općenito govoreći, ostvarili znatan napredak, pristupi upravljanju rizicima povezanima s klimatskim promjenama i prirodom i dalje su neujednačeni. Manjkavosti u sveobuhvatnoj pokrivenosti svih značajnih portfelja, izloženosti i kategorija rizika i nadalje izazivaju zabrinutost. Budući učinci još su vrlo neizvjesni i vjerojatno će se podcijeniti jer se važni pojačivači, transmisijski kanali i mehanizmi smanjenja rizika samo djelomično uzimaju u obzir u postojećim okvirima.[29] Nadzorna tijela nastavila su u sklopu redovitih nadzornih aktivnosti provoditi daljnje radnje u vezi s preostalim ranjivostima. Nove bonitetne ovlasti iz CRR‑a III / CRD‑a VI i regulatorna očekivanja iz EBA‑inih Smjernica o upravljanju okolišnim, socijalnim i upravljačkim (ESG) rizicima, koji se odnose se na područja koja prethodno nisu bila obuhvaćena ESB‑ovim Vodičem o klimatskim i okolišnim rizicima, uvodili su se u nadzornu praksu postupno i ciljano. Kako bi se dodatno pomoglo bankama da isprave nedostatke u svojim okvirima za upravljanje rizicima i otklone ranjivosti povezane s promjenama na području rizika, nadzor banaka ESB‑a posuvremenio je u svibnju 2026. svoju zbirku primjera dobre prakse upravljanja rizicima povezanima s klimatskim promjenama i prirodom i izvješće o dobroj praksi testiranja otpornosti na stres za rizike povezane s klimatskim promjenama i prirodom.
U sljedećem razdoblju nadzorna tijela usredotočit će se na praksu banaka usmjerenu na poboljšanje sposobnosti planiranja tranzicije iz bonitetne perspektive i rješavanje dugotrajnih problema na području upravljanja rizicima povezanim s klimatskim promjenama i prirodom, pri čemu će se veća pozornost posvetiti fizičkom riziku. Neformalni strukturirani dijalozi s uzorkom banaka o planiranju tranzicije iz bonitetne perspektive započeli su 2025. i nastavili se tijekom 2026., među ostalim u sklopu nadzora na licu mjesta. Cilj je pridonijeti zajedničkom razumijevanju nadzornih očekivanja te omogućiti nadzornim tijelima da steknu uvid u pristupe banaka planiranju tranzicije i utvrde područja na kojima su potrebna poboljšanja. Kao sljedeći korak ESB će 2027. provesti tematsku provjeru kako bi procijenio sposobnost banaka za planiranje tranzicije iz bonitetne perspektive. Osim toga, u odabranoj skupini banaka nadzorna tijela nastavit će analizirati sposobnost banaka da riješe dugotrajne probleme povezane s fizičkim rizikom. Usmjerit će se na procjenu priprema i sposobnosti banaka za utvrđivanje i mjerenje fizičkog rizika te odgovor na taj rizik. Osim srednjoročnog cilja potpune integracije rizika povezanih s klimatskim promjenama i prirodom u sve klasične kategorije bankovnih rizika tijekom redovitih nadzora na licu mjesta, nadzorna tijela namjeravaju 2028. provoditi ciljane nadzore na licu mjesta usmjerene na rizike povezane s vodom usporedno s provedbom daljnjih aktivnosti na temelju nalaza tematske provjere planiranja tranzicije iz bonitetne perspektive.
Planirane nadzorne aktivnosti povezane s tim prioritetima
- tematska provjera planiranja tranzicije iz bonitetne perspektive u bankama u skladu s paketom CRR III / CRD VI
- dubinska analiza sposobnosti banaka da riješe kontinuirane probleme, među ostalim fizički rizik povezan s klimatskim promjenama i prirodom
- ciljani nadzori na licu mjesta usmjereni na 1) daljnje aktivnosti povezane s tematskom provjerom planiranja tranzicije iz bonitetne perspektive, 2) rizike povezane s vodom i 3) daljnju integraciju rizika povezanih s klimatskim promjenama i prirodom u nadzore na licu mjesta za kreditni rizik i postupak procjene adekvatnosti internog kapitala
2.3. Drugi prioritet: jačanje operativne otpornosti banaka i poticanje snažnih kapaciteta na području IKT‑a
U okolnostima brza tehnološkog napretka i porasta kibernetičkih prijetnji, u spoju s trenutačnim geopolitičkim okružjem, jasno je da europski bankarski sektor treba razvijati, održavati i prema potrebi poboljšavati svoje kapacitete na području informacijske i komunikacijske tehnologije (IKT) i povećavati svoju operativnu otpornost. Nadzorne aktivnosti usmjerit će se na aktivnosti otklanjanja nedostataka koje banke poduzimaju kako bi smanjile ranjivosti u svojim okvirima za upravljanje sigurnosnim rizikom na području IKT‑a i rizikom treće strane, i to prije svega ranjivosti koje su utvrđene u prethodnim provjerama. Budući da je pojava naprednih pionirskih modela umjetne inteligencije dodatno promijenila stanje rizika i omogućila sofisticiranije kibernetičke napade i prijevare omogućene tehnologijom, pravodobno i učinkovito otklanjanje prethodno utvrđenih nedostataka još je važnije. Brzi razvoj i uvođenje modela umjetne inteligencije te njihova povezanost s drugim rizicima koji proizlaze iz tehnologije povećali su potrebu za većim usmjeravanjem nadzora na strategije povezane s umjetnom inteligencijom, upravljanje rizicima i upravljačke strukture banaka. Zbog toga je opseg srednjoročne do dugoročne strategije prioriteta usmjerene na digitalne strategije, i to posebno one povezane s umjetnom inteligencijom, te na unutarnje upravljanje i upravljanje rizicima, koja je uvedena prošlogodišnjim nadzornim prioritetima, integriran u redovite nadzorne aktivnosti povezane s rizicima koji proizlaze iz tehnologije. Jednako je važno da banke otklone slabosti u unutarnjem upravljanju, osobito u vezi s agregiranjem podataka o rizicima i izvješćivanjem o rizicima (engl. risk data aggregation and risk reporting, RDARR), jer je to i nadalje ključno područje na kojem je potrebno poboljšanje. Čvrsti temelji RDARR‑a nužni su za učinkovit nadzor rizika i donošenje odluka u sve složenijem okružju. To dvojako usmjerenje nadzornih aktivnosti trebalo bi bankama omogućiti smanjenje novih rizika uz istodobno maksimalno iskorištavanje transformativnog potencijala inovacija koje se temelje na umjetnoj inteligenciji.
Otpornost na rizike koji proizlaze iz tehnologije
Strateški cilj: Nadzirani subjekti trebali bi ojačati svoju operativnu otpornost poboljšanjem svojih okvira za upravljanje sigurnosnim rizikom na području IKT‑a i rizikom treće strane te istodobno rješavati probleme koji proizlaze iz novih tehnologija kao što su umjetna inteligencija i kvantno računalstvo. Također bi trebali imati snažne digitalne strategije, okvire za unutarnje upravljanje i kontrole rizika kako bi imali uravnotežen pristup inovacijama i novim prijetnjama kojim se potiču sigurnost i dugotrajna konkurentnost.
Sve veće kibernetičke prijetnje i brz tehnološki napredak vrlo su zahtjevni za banke, koje posluju u sve složenijem geopolitičkom okružju. Kao i mnoge ključne infrastrukture financijskog tržišta, banke su izložene češćim, preciznije ciljanim i sofisticiranijim kibernetičkim napadima[30] a stanje dodatno pogoršavaju zlonamjerne aktivnosti pod pokroviteljstvom država i povećane slabosti povezane s opskrbnim lancima. Njihovo oslanjanje na nekoliko pružatelja ključnih usluga, i to posebno na pružatelje usluga računalstva u oblaku izvan EU‑a, povećava te rizike u uvjetima sve veće koncentracije, male mogućnosti zamjene, povlačenja iz ugovornog aranžmana ili prelaska na drugog pružatelja usluga te šireg opsega ovisnosti o opskrbnim lancima. Pionirski modeli umjetne inteligencije koji mogu samostalno prepoznati ranjivosti i s dosad nezabilježenom brzinom i preciznošću izvoditi napredne kibernetičke napade dodatno povećavaju te operativne rizike i rizike za financijsku stabilnost.[31] Uz kibernetičke rizike i rizike povezane s IKT‑om u posljednjih je nekoliko godina znatno porastao rizik od prijevara zbog ranjivosti povezanih s tehnologijom i financijskog kriminaliteta,[32] iako su povezani gubitci banaka i nadalje vrlo ograničeni.
Banke bi trebale pojačati aktivnosti kako bi razvijale, održavale i prema potrebi poboljšavale svoje okvire za upravljanje operativnim rizikom. Rezultati nadzornih provjera i SREP‑a u 2026. pokazuju dugotrajne značajne nedostatke u upravljanju operativnim rizikom, pri čemu su ocjene za IKT rizik stalno loše.[33] Glavni nedostatci odnose se na praksu povezanu s kibernetičkom sigurnošću, osnovnu kibernetičku higijenu i upravljanje rizikom treće strane, što upućuje na zaključak da bi banke trebale ojačati svoju praksu na tim područjima.[34] U dopisu glavnom izvršnom direktoru o prijetnjama kibernetičkoj sigurnosti koje omogućuje umjetna inteligencija, koji je nadzor banaka ESB‑a objavio zajedno s upozorenjem ESRB‑a o sistemskim kibernetičkim rizicima koji proizlaze iz pionirskih modela umjetne inteligencije, naglašena je ključna važnost otklanjanja preostalih nedostataka iz nalaza nadzora, odgovora na nove prijetnje koje omogućuje umjetna inteligencija te postizanja usklađenosti s DORA‑om.
U posljednjih nekoliko godina, zahvaljujući kontinuiranoj interakciji i tematskim radionicama, nadzor banaka ESB‑a produbio je svoje razumijevanje digitalnih strategija , primjera uporabe umjetne inteligencije i prakse upravljanja rizicima u bankama. Iako banke ostvaruju napredak u usklađivanju inicijativa na području umjetne inteligencije sa širim digitalnim strategijama, poboljšanju svojih sustava unutarnjeg upravljanja i pripremama za Akt EU‑a o umjetnoj inteligenciji, potrebne su daljnje aktivnosti na područjima kao što su transparentnost, objašnjivost i upravljanje podatcima. Ti nedostatci potvrda su potrebe za kontinuiranom usmjerenošću na RDARR kako bi rezultati bili dosljedni i pouzdani. U sklopu horizontalne inicijative o primjeni generativne umjetne inteligencije provedene 2026. istraživale su se mogućnosti i povezani rizici uporabe umjetne inteligencije te je procijenjena pripravnost banaka za upravljanje izazovima te vrste.
Nadzorni prioriteti u budućnosti će se usmjeriti na jačanje upravljanja IKT rizicima u bankama i operativne otpornosti banaka te na poticanje aktivnosti bankarskog sektora radi prilagodbe novim tehnologijama. Velik dio budućeg nadzornog djelovanja posvetit će se otklanjanju preostalih nedostataka iz nalaza i provedbi mjera povezanih s IKT rizicima u bankama izrečenih prethodnih godina u okviru šireg postupka „preusmjeravanja”.[35] Taj postupak obuhvaća strukturiranu provjeru neriješenih nalaza i mjera, u kojoj se razmatra nekoliko činitelja, među kojima su njihova ozbiljnost, starost, važnost iz bonitetne perspektive i status otklanjanja nedostataka te vjerojatnost da će biti potrebna daljnja nadzorna intervencija. Usporedno s uvođenjem te inicijative za otklanjanje nedostataka na razini cijelog sustava, dodatne nadzorne aktivnosti bit će usmjerene na sigurnosni rizik na području IKT‑a, uključujući nastavak kampanje nadzora na licu mjesta u vezi s upravljanjem kibernetičkom sigurnošću i penetracijskim testiranjem vođenim prijetnjama u skladu sa zahtjevima iz DORA‑e.
Osim toga, daljnjim inicijativama ocijenit će se spremnost banaka za prelazak na postkvantnu kriptografiju, pri čemu će se naglasiti potreba za pravodobnom pripremom, te akcijski planovi koje su banke izradile kao odgovor na dopis glavnom izvršnom direktoru o prijetnjama kibernetičkoj sigurnosti koje omogućuje umjetna inteligencija kako bi se utvrdili trendovi, problemi i područja na kojima su potrebna poboljšanja. Na području upravljanja rizikom treće strane nadzorna tijela proširit će povezanu kampanju nadzora na licu mjesta i provesti ciljanu provjeru ovisnosti o pružateljima usluga računalstva u oblaku. Cilj je otkriti rizike povezane s oslanjanjem banaka na vanjske pružatelje ključnih funkcija i procijeniti jesu li banke uvele odgovarajuće mjere za odgovor na moguće poremećaje u pružanju usluga i oporavak od tih poremećaja. Planira se i produljenje ciljane provjere upravljanja promjenama na području IKT‑a koja se provodi tijekom 2026. Nadalje, nadzor banaka ESB‑a obavijestit će odgovarajuće banke o rizicima koje je glavno nadzorno tijelo utvrdilo u preporukama koje se šalju ključnim trećim stranama pružateljima IKT usluga kako bi banke smanjile te rizike i u svojim okvirima za upravljanje rizikom treće strane.[36]
Nadzor banaka ESB‑a pojačava aktivnosti usmjerene na bolje razumijevanje rizika povezanih s umjetnom inteligencijom u cijelom bankarskom i javnom sektoru. Osim kontinuirane suradnje s nadzornim tijelima za umjetnu inteligenciju, to može uključivati strukturiranu suradnju banaka i nadzornih tijela kako bi se potaknula razmjena informacija o novim pitanjima kao što su značajnost rizika povezanih s umjetnom inteligencijom iz bonitetne perspektive, točnost i objašnjivost modela, kvaliteta ulaznih podataka te kvantificiranje koristi od primjera uporabe umjetne inteligencije. Osim toga, pokusnim nadzorima na daljinu i na licu mjesta ispitat će se kako okviri za unutarnje upravljanje i upravljanje rizicima ograničenog broja banaka obuhvaćenih provjerom podupiru uporabu umjetne inteligencije te procijeniti jesu li temeljni rizici primjereno kontrolirani i usklađeni sa strateškim ciljevima banaka i njihovom sklonošću preuzimanju rizika.
Planirane nadzorne aktivnosti povezane s tim prioritetima
- strategija na razini cijelog sustava za otklanjanje utvrđenih značajnih nedostataka i provedbu mjera povezanih s IKT rizikom određenih u prethodnim aktivnostima
- dvije kampanje nadzora na licu mjesta usmjerene na upravljanje kibernetičkom sigurnošću i upravljanje rizikom treće strane
- penetracijsko testiranje vođeno prijetnjama, u skladu sa zahtjevima iz DORA‑e
- ciljana provjera upravljanja promjenama na području IKT‑a
- ciljana provjera ovisnosti banaka o pružateljima usluga računalstva u oblaku
- anketa o spremnosti za kvantno računalstvo kako bi se procijenila spremnost banaka za prelazak na postkvantnu kriptografiju
- horizontalna analiza akcijskih planova banaka u vezi s pionirskim modelima umjetne inteligencije i ciljane daljnje aktivnosti
- strukturirana suradnja s bankarskim sektorom usmjerena na primjere uporabe umjetne inteligencije i povezane posljedice za unutarnje upravljanje i upravljanje rizicima, dopunjena pokusnim nadzorima na daljinu i na licu mjesta
Pouzdana sposobnost izvješćivanja o rizicima i povezani informacijski sustavi
Strateški cilj: Radi poticanja pouzdanog upravljanja rizicima i učinkovitog odlučivanja nadzirani subjekti trebali bi pojačati aktivnosti usmjerene na učinkovito i brzo otklanjanje značajnih nedostataka utvrđenih u njihovim okvirima za RDARR. Također bi ih trebali uskladiti s nadzornim očekivanjima iz ESB‑ova Vodiča o učinkovitom agregiranju podataka o rizicima i izvješćivanju o rizicima te s načelima Bazelskog odbora za nadzor banaka za učinkovito agregiranje podataka o rizicima i izvješćivanje o rizicima (BCBS 239).
Zbog tehnološkog napretka i nesigurnog geopolitičkog okružja snažna sposobnost banaka na području RDARR‑a od ključne su važnosti. Pravodobno i točno izvješćivanje, koje je bitno za učinkovito strateško usmjeravanje banaka i njihovo upravljanje rizicima, posebno u kriznim vremenima, i dalje je ključno u trenutačnom nesigurnom okružju. Istodobno se zbog brzog razvoja tehnoloških inovacija i sve veće primjene umjetne inteligencije banke snažno potiču da daju prednost visokokvalitetnim podatcima, poboljšanju automatizacije i modernizaciji arhitekture IT‑a. Zbog toga je RDARR ključan element usklađenosti te ujedno snažan poslovni argument mnogih institucija u prilog inicijativama povezanim s inovacijama.
Nadzirani subjekti ostvarili su znatan napredak u smanjivanju ranjivosti povezanih s RDARR‑om, djelomično zbog povećane pozornosti koju su tom području posvetila nadzorna tijela. Međutim, potrebno je dodatno pojačati trenutačne aktivnosti otklanjanja nedostataka. Nadzorno praćenje napretka banaka na temelju strategije za otklanjanje nedostataka za RDARR pokazuje da se nadzirani subjekti u većoj mjeri usredotočuju na rješavanje nedostataka povezanih s agregiranjem podataka o RDARR‑u u skladu s načelima BCBS 239.[37] Višegodišnji programi otklanjanja nedostataka postupno se provode i pokazuju poboljšano djelovanje upravljačkih tijela. Istodobno i dalje postoje značajni nedostatci, među ostalim u vezi s arhitekturom IT‑a i podataka, upravljanjem podatcima, kontrolama kvalitete podataka, prekomjernim oslanjanjem na ručne postupke i problemima koji se ponavljaju u nadzornom izvješćivanju. Rizici provedbe i dalje su veliki s obzirom na složenost programa transformacije i njihove dugotrajne vremenske okvire. Ti nedostatci utječu i na trajno loše ocjene na temelju SREP‑a u vezi s RDARR‑om.[38]
U budućnosti će nadzorna tijela i dalje biti usmjerena na učinkovite korektivne mjere. Očekuje se da će se te aktivnosti intenzivirati sljedeće godine, pri čemu bi se velik broj ozbiljnih nadzornih mjera povezanih s agregiranjem podataka o rizicima i izvješćivanju o rizicima trebalo provesti do kraja 2026. i u 2027. Nadzorna tijela nastavit će pomno pratiti napredak banaka u otklanjanju nedostataka u sklopu strategije za agregiranje podataka o rizicima i izvješćivanje o rizicima na razini cijelog sustava, s naglaskom na najznačajnijim nedostatcima, u skladu s dogovorenim rokovima. Neke daljnje nadzorne aktivnosti na licu mjesta usmjerit će se i na procjenu učinkovitog otklanjanja nedostataka iz složenijih nalaza u prethodnim pregledima. Nadzorna tijela prema potrebi će u potpunosti iskoristiti postojeće nadzorne ovlasti kako bi potaknula banke na buduću usklađivanost. Osim toga, određeni ciljani nadzori na licu mjesta provodit će se u nadziranim subjektima u kojima je potrebno posuvremeniti procjenu sposobnosti agregiranja podataka o rizicima i izvješćivanja o rizicima ili u kojima ona dosad nije provedena.
Planirane nadzorne aktivnosti povezane s tim prioritetima
- nastavak provedbe strategije za otklanjanje nedostataka u vezi s ozbiljnim nadzornim mjerama koje se odnose na agregiranje podataka o rizicima i izvješćivanje o rizicima
- ciljani nadzori na licu mjesta usmjereni na okvire za agregiranje podataka o rizicima i izvješćivanje o rizicima za banke za koje je potrebna dodatna procjena, zajedno s ciljanim daljnjim nadzornim aktivnostima na licu mjesta kako bi se otklonile prethodno utvrđene ozbiljne manjkavosti.
Europska središnja banka, 2026.
Poštanska adresa 60640 Frankfurt na Majni, Njemačka
Telefon +49 69 1344 0
Mrežne stranice www.bankingsupervision.europa.eu
Sva prava pridržana. Dopušta se umnožavanje u obrazovne i nekomercijalne svrhe uz navođenje izvora.
Objašnjenje terminologije i pokrata može se pronaći u Pojmovniku SSM‑a (samo na engleskom jeziku).
HTML ISBN 978-92-899-8051-7, ISSN 2599-8641, doi:10.2866/8223910, QB-01-26-243-HR-Q
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.
Vidi ESB je objavio rezultate povratnog testiranja otpornosti na stres za geopolitički rizik provedenog u 2026., priopćenje za javnost, ESB, srpanj 2026., i Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, The Supervision Blog, 11. rujna 2026.
Više informacija o programima rada i definiciji nadzornih aktivnosti možete pronaći u Okviru 1.: Nadzorni ciklus: integrirano planiranje nadzornih aktivnosti, Nadzorni prioriteti za razdoblje od 2026. do 2028., ESB, 2025.
Vidi Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision, ESB, prosinac 2025.
Vidi Oil Market Report, Međunarodna agencija za energiju, ožujak 2026.
Vidi Makroekonomske projekcije stručnjaka ESB‑a za europodručje, rujan 2026., ESB.
ibid.
Vidi Financial Stability Review, ESB, studeni 2026.
Vidi Izjavu o monetarnoj politici, ESB, rujan 2026.
Vidi Financial Stability Review, ESB, studeni 2026.
Vidi Hielkema, P., Insurance protection gaps in a changing climate, Europsko nadzorno tijelo za osiguranje i strukovno mirovinsko osiguranje, travanj 2026.
Vidi Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. i Zachmann, G., Planning for the rising fiscal costs of climate disasters, Policy brief, 13./2026., Bruegel, 16. lipnja 2026.
Vidi Financial Stability Review, ESB, studeni 2026.
ibid.
ibid.
Vidi Smanjivanje utjecaja geopolitičkog rizika na mrežnim stranicama ESB‑a o nadzoru banaka.
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.
Vidi Stress in global private credit markets and its implications for euro area financial stability, Financial Stability Review, ESB, svibanj 2026.
Vidi Counterparty credit risk exploratory scenario exercise – Final results, ESB, kolovoz 2025.
Vidi Complex exposures to private equity and credit funds require sophisticated risk management, Supervision Newsletter, ESB, 13. studenog 2024.
Vidi Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress testing: final results, ESB, srpanj 2026.
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.
Vidi The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration, priopćenje za javnost, Europsko nadzorno tijelo za bankarstvo, 11. lipnja 2026.
Vidi ECB launches fast-track assessments for capital and securitisation, priopćenje za javnost, ESB, 19. prosinca 2025.
Prijenosi značajnog rizika mogu stvoriti pretjeranu ovisnost banaka o nebankovnim ulagačima, izlažući ih riziku obnavljanja, a međusobna povezanost s ulagačima s financijskom polugom i slabije praćenje nakon prijenosa mogu ugroziti stvarni prijenos rizika.
Vidi WMO confirms 2025 was one of warmest years on record, priopćenje za javnost, Svjetska meteorološka organizacija, 14. siječnja 2026., i European State of the Climate report, Europska komisija, 2025.
Vidi Too hot to grow: The economic costs of extreme heat, Allianz Research, 28. svibnja 2026.
Vidi Transition Finance Tracker, MSCI Institute, 2026.
Vidi Trust, S. i dr., Planetary Solvency – finding our balance with nature, Institute and Faculty of Actuaries, University of Exeter, siječanj 2025.
Vidi Elderson, F., Strengthening operational resilience for the age of AI, uvodni govor na konferenciji Goldman Sachs European Financials Conference 2026, 3. lipnja 2026.
Vidi Aldasoro, I., Auer, R., Frost, J. i Perez-Cruz, F., A Mythos moment? Frontier AI and cyber risk, BIS Bulletin, br. 129, Banka za međunarodne namire, srpanj 2026.
VidiRisk Assessment Report – June 2026, Europsko nadzorno tijelo za bankarstvo, lipanj 2026.
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.
Vidi Timely remediation for more resilient banks, Supervision Newsletter, ESB, 12. kolovoza 2026.
u skladu s poglavljem V. odjeljkom II. Akta EU‑a o digitalnoj operativnoj otpornosti: Nadzorni okvir za ključne treće strane pružatelje IKT usluga
Nadzorni odbor odobrio je strategiju u prosincu 2024. nakon objave ESB‑ova Vodiča o učinkovitom agregiranju podataka o rizicima i izvješćivanju o rizicima. Ona je bila sastavni dio programa rada na kojima se temelje nadzorni prioriteti za razdoblje od 2026. do 2028.
Vidi Aggregated results of the 2026 SREP, ESB, studeni 2026.