


Надзорни приоритети за периода 2027 – 2029 г.
1 Въведение
Надзорните приоритети за периода 2027 – 2029 г. отразяват средносрочната стратегия на банковия надзор в ЕЦБ за следващите три години. Тези приоритети се определят от Надзорния съвет въз основа на цялостна оценка на риска. Те се преразглеждат ежегодно, така че да отразят промените в картината на рисковете, напредъка спрямо предни цели и резултатите от надзорни дейности като процеса по надзорен преглед и оценка (ПНПО).[1] Това годишно преразглеждане осигурява подход, ориентиран към бъдещето и основан на риска, който улеснява ефикасно разпределение на ресурсите. То също така прави надзорните действия по-прозрачни за банките и осигурява гъвкавост за адаптиране на приоритетите към променящата се рискова среда.
През изминалата година европейският банков сектор показа изключителна устойчивост, за която допринесоха силни капиталови и ликвидни буфери, стабилно качество на активите и солидна доходност, въпреки значителните предизвикателства. Геополитически събития, включително военни конфликти и възникващи търговски бариери, създадоха големи макрофинансови пречки пред икономическия растеж в еврозоната, като увеличиха инфлационния натиск и засилиха несигурността. Благодарение на стабилните си основни показатели банките се справят с тези външни шокове, като същевременно ефективно подпомагат икономиката. Резултатите от тематичния стрес тест през 2026 г. също доказват способността на банките да се подготвят и да се справят с неблагоприятни сценарии в особено несигурна среда. Повечето банки по съществен начин преобразуваха геополитическите си сценарии в двигатели на риска и показаха добро познаване на трансмисионните канали. Въпреки това някои банки трябва да засилят детайлността и чувствителността по отношение на сценариите, за да ги преобразуват последователно в показатели за платежоспособност и ликвидност, да разработят разумни балансови прогнози и да изготвят адекватни мерки за ограничаване на риска.[2]
Въпреки всичко европейските банки са изправени пред нарастващи предизвикателства поради усложняващата се и бързо променяща се среда, белязана от повишена несигурност и постоянни рискове с малка статистическа вероятност. Това изисква обмислено поемане на риск и разумно управление на риска. Макар и досега секторът да се е доказал като устойчив, би могло да отнеме известно време преди в балансите на банките да се отрази въздействието на геополитическите сътресения и предимно структурни тенденции като климатични и свързани с природата рискове и технологичния напредък. Това зависи от конкретния характер на сътресенията, както и от бързината и мащаба на предаването им към икономиката, финансовите пазари или отделните банки. Наред с това банките трябва да имат предвид, че допълнително ограничаване на възможностите за фискални маневри може да редуцира капацитета на органите на публичната власт за предотвратяване на бъдещи сътресения. В тази връзка силното институционално управление, разумното управление на риска и адекватните капиталови и ликвидни буфери са от съществено значение, за да е сигурно, че банките могат да поемат бъдещи сътресения, като продължават да предоставят финансиране на домакинствата и предприятията. Оперативната устойчивост също е от решаващо значение, тъй като банките се адаптират към бързата цифрова трансформация и нововъзникващите технологии, например усъвършенствания изкуствен интелект (ИИ), пораждащи нови уязвимости, сред които са зависимостите от външни доставчици и повишеният киберриск. Това означава, че банките трябва да останат гъвкави в справянето с тези предизвикателства, гарантирайки същевременно непрекъснатостта на своите ключови услуги и спазването на нормативните изисквания, като например Регламента относно оперативната устойчивост на цифровите технологии във финансовия сектор (DORA).
Надзорните приоритети за периода 2027 – 2029 г. като цяло са сходни с тези от миналата година. Както и през предходните години, те балансират приемствеността с нуждата от справяне с нововъзникващи рискове и нови уязвимости. По-конкретно приоритетите отразяват нуждата банките да засилят своята финансова устойчивост към геополитически рискове и макрофинансови сътресения (Приоритет 1), както и своята оперативна устойчивост и капацитета си в областта на ИКТ в отговор на нововъзникващите заплахи. (Приоритет 2). Всеки приоритет визира определени уязвимости, за които са поставени конкретни стратегически цели и са разработени специални работни програми с оглед на насърчаването на устойчив европейски банков сектор, способен да се справи с рискова среда с нарастваща комплексност.[3]
Диаграма 1
Надзорни приоритети 2027 – 2029 г.
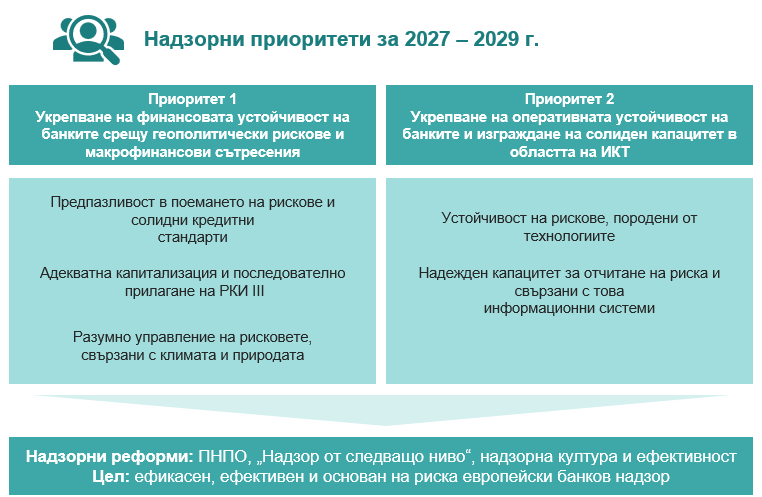
Източник: ЕЦБ.
Надзорните приоритети са насочени към най-значимите уязвимости на банките и насърчават последователността и ефективността при планирането на съвместните надзорни екипи (СНЕ) за общи рискове. Те предоставят основата за надзорно планиране, която отразява както приоритетите на цялата система, така и по-специфичните, характерни за институцията проблемни области. Освен това подпомагат надзорните органи при разпределянето на ресурси в съответствие с предварително определените нива на поносимост към риск. За да се насърчат ефективността и синергията на равнището на европейския банков сектор, надзорните приоритети са разработени в тясно сътрудничество с националните компетентни органи и други европейски органи, в частност Европейския банков орган и Единния съвет по преструктуриране. За националните надзорни органи, наблюдаващи по-малко значимите институции, надзорните приоритети за цялата система служат като полезна отправна точка за определяне на пропорционални стратегии за надзор. Ясното съобщаване на тези приоритети е от решаващо значение за насърчаване на прозрачността и последователността в европейския банков надзор и за изясняване на очакванията към банките.
Наличието на общосистемен подход за определяне на приоритетите е от ключово значение за текущите надзорни реформи и за това да се гарантира, че европейският банков надзор ще остане ефикасен, ефективен и отговарящ на нововъзникващите рискове в условията на една променяща се финансова среда.[4] Тези реформи, които включват преразглеждане на ПНПО, инициативата „Надзор на следващо ниво“ и надзорната култура и оценка на ефективността, имат за цел да намалят сложността и да засилят основания на риска надзор. Направлявайки стратегическото планиране на ЕЦБ, надзорните приоритети допринасят пряко за целите на реформите, тъй като са съсредоточени върху най-значимите рискове, насърчавайки навременното и ефективно управление на уязвимостите в банковия сектор. При преобразуването на тези приоритети в конкретни дейности, като например проверки на място и хоризонтални прегледи, надзорните органи използват рамка за склонността към риск, която съчетава тези всеобхватни приоритети със специфични за институцията оценки. Този баланс между общосистемни и специфични за институциите рискове и приоритети дава възможност за рационализиране на надзорните действия и ограничаване на последиците за отделните банки, като същевременно се укрепва цялостната устойчивост и стабилност на европейския банков сектор.
2 Оценка на рисковете и надзорни приоритети за периода 2027 – 2029 г.
2.1 Геополитически и макрофинансови условия
Материализирането на геополитически рискове, въвеждането на търговски бариери и нарастващата фрагментация в световен план продължават да поставят под въпрос макроикономическата перспектива за еврозоната и нейния банков сектор. Конфликтът в Близкия изток засили глобалната нестабилност, предизвиквайки рязко покачване на усещането за риск, внезапно преразглеждане на цените на финансовите пазари и повишена несигурност по отношение на икономическите политики в Европа. Това влошава ефекта от неотслабващото напрежение в търговията и продължаващите последици от войната на Русия срещу Украйна. Конфликтът в Близкия изток предизвика значителни смущения на пазарите на петрол и природен газ и доведе до най-голямото сътресение в предлагането в историята на петролните пазари.[5] Въпреки че непосредственото въздействие върху европейския банков сектор засега е ограничено, по-нататъшна ескалация в Близкия изток и настъпващи със закъснение вторични ефекти, например чрез пазарите на акции и облигации, по-висока инфлация и по-бавен икономически растеж, биха могли в бъдеще да влошат качеството на активите и устойчивостта на банките.
Икономиката на еврозоната се оказа устойчива спрямо енергийното сътресение в Близкия изток, но несигурността продължава, като се очаква в краткосрочен план общата инфлация да остане над определеното от ЕЦБ целево равнище от 2%.[6] Въпреки устойчивостта през първата половина на годината краткосрочната икономическа перспектива за еврозоната остава много несигурна на фона на неразрешения конфликт в Близкия изток и продължителната волатилност на енергийните пазари. В средносрочен план се очаква вътрешното търсене да запази ролята си на основен двигател на икономическия растеж в еврозоната, подпомаган от възстановяване на реалните доходи, устойчив пазар на труда, нарастващи държавни разходи за инфраструктура и отбрана, към които се добавят свързани с ИИ инвестиции.[7] Повишението на енергийните цени и затягането на условията за финансиране обаче засилиха фискалните уязвимости, ограничавайки капацитета на правителствата да предпазят домакинствата и фирмите от бъдещи сътресения. [8] Тези продължителни фискални трудности в съчетание с повишената несигурност биха могли да породят порочен кръг между държави, финансови пазари и реалната икономика.
Низходящите рискове за икономическия растеж в еврозоната остават повишени, главно поради засиленото геополитическо напрежение.[9] Ново прекъсване на енергийните доставки би могло да засили инфлационния натиск, да намали реалните доходи и да ограничи инвестициите. Влошаване на условията на световните финансови пазари би могло да доведе до затягане на предлагането на кредити и да отслаби търсенето, а възобновяване на търговски конфликти би могло да влоши смущенията във веригите на доставка, да забави износа и да свие потреблението и инвестициите. Продължаващата геополитическа несигурност, произтичаща от войната на Русия срещу Украйна и други неразрешени конфликти, нарастващите разходи за отбрана и ограничените възможности за фискални маневри възпрепятстват способността на правителствата да се справят със структурните предизвикателства, свързани с цифровизацията, ниския растеж на производителността, застаряването на населението и изменението на климата.[10] Недостигът в застрахователната защита,[11] който остава значителен, в съчетание с ограничени стимули за адаптация на фирмите, все повече пренася загубите от климатични и природни бедствия в публичните баланси, което допълнително натоварва фискалните ресурси и засилва ефектите на порочен кръг.[12] Взаимодействието на уязвимостите на различни пазари (например на високодоходен дълг, финансиране с ливъридж, акции, свързани с ИИ), безпрецедентно високите равнища на държавен дълг и затягането на условията за финансиране биха могли да доведат до системна нестабилност в момент, когато структурните фискални дисбаланси биха могли да ограничат капацитета за потенциална подкрепа от публичния сектор при системна криза.
Продължително или дори задълбочаващо се геополитическо напрежение, фискални дисбаланси и нововъзникващи рискове от революционни технологии като ИИ биха могли да подложат на изпитание нагласите на финансовите пазари.[13] Конфликтът в Близкия изток предизвика рязко преразглеждане на цените на финансовите пазари – и особено на акциите – през март 2026 г., но пазарите бързо се възстановиха. Същевременно оценките на акциите спаднаха, но продължават да се опират на амбициозни очаквания за печалби, по-специално в технологичния сектор.[14] Пазарната концентрация и взаимовръзките между малък брой големи технологични компании се увеличиха и това направи световните капиталови пазари по-чувствителни към сътресения, предизвикани от отделни фирми. Финансовите пазари остават уязвими от резки корекции, предизвикани от силни очаквания за печалби от акции, концентрация на експозиции и свързани с ИИ смущения, усложнени от уязвимости при небанковите финансови институции. Въпреки че взаимовръзките между банките в еврозоната и небанковите финансови институции продължават да се разрастват, базисните рискове се считат за значими предимно за малък брой банки. Тези взаимосвързани експозиции обаче биха могли да увеличат уязвимостите на системно равнище, особено в периоди на напрежение на пазара, и да доведат до ефекти на разпространение върху финансови институции и пазари.
2.2 Приоритет 1: Укрепване на финансовата устойчивост на банките срещу геополитически рискове и макрофинансови сътресения
Външните неблагоприятни фактори от геополитическата и макрофинансовата среда продължават да поставят на изпитание финансовата устойчивост на европейския банков сектор и това налага целенасочено внимание от страна на надзора. Тъй като по-слабата макроикономическа перспектива за еврозоната може да повлияе върху качеството на активите на банките с известно забавяне, от съществено значение е те да поддържат стабилни стандарти за отпускане на кредити и надеждни практики за управление на кредитния риск. Освен това нарастващите взаимовръзки на банките със сектора на небанковите финансови институции изискват строг надзорен контрол, особено за банките със значителни експозиции към по-рискови контрагенти, например поради по-висок ливъридж.[15] Освен това продължава да е особено важно банките да прилагат ефективно пакета РКИ III/ДКИ VI, така че да приведат капиталовите си изисквания в съответствие с действителното поемане на риск. Ето защо надзорните органи ще продължат да съсредоточават вниманието си върху точното изчисляване на рисковопретеглените активи от банките, особено когато се прилагат по-детайлни и чувствителни към риска стандартизирани подходи. Освен това експозициите, свързани с климата и природата, все така представляват основна уязвимост, тъй като рисковете продължават да растат, а банките продължават да срещат трудности при интегрирането им в рамките за управление на риска и в пруденциалното планиране на прехода.
Геополитическите рискове, които нараснаха през последната година, остават в центъра на надзорните приоритети на ЕЦБ. Като хоризонтален фактор геополитическите рискове засягат както финансовата, така и оперативната устойчивост на банките, тъй като се разпространяват по множество канали едновременно,[16] а това им отрежда централна роля и в приоритетните, и в редовните надзорни дейности.
Предпазливост в поемането на рискове и солидни кредитни стандарти
Стратегическа цел: За да се насърчи разумното поемане на риск, поднадзорните лица трябва да поддържат стабилни кредитни стандарти и основано на риска ценообразуване, да се адаптират към макрофинансовите промени и специфичните за институцията обстоятелства и ефективно да управляват рисковете от съществени експозиции към по-високорискови небанкови финансови институции.
През изминалата година европейският банков сектор отчита стабилно качество на активите въпреки външни предизвикателства и различия на национално равнище. Съотношенията на необслужваните кредити (НОК) остават ниски, за което допринасят силните базисни показатели на частния сектор и стабилният пазар на труда. Макар че при банките в някои държави се наблюдава съществено влошаване на качеството на активите, особено в сегмента на малките и средните предприятия, при повечето класове активи се отчита подобрение. Изключение правят потребителските кредити, като съотношенията на НОК и на кредити от етап 2 са се увеличили значително, а стандартите за кредитиране са продължили да се затягат в този сегмент. Същевременно ипотечните портфейли са останали устойчиви, като съотношенията на НОК са ниски, за което допринася поскъпването на жилищата. Въпреки че условията на пазарите на търговски недвижими имоти показват признаци на стабилизиране, все така са налице значителна несигурност и низходящи рискове, особено що се отнася до нуждите от рефинансиране, отпускането на заеми за разработване на проекти, оценките на имоти и забавеното материализиране на кредитни рискове. В перспектива сегашните геополитически условия, белязани от голямо и продължително енергийно сътресение, засилена международна конкуренция и неотзвучаваща несигурност по отношение на митническите тарифи, пораждат рискове за балансите на предприятията, особено в енергоемки сектори като промишленото производство, включително автомобилостроенето и химическата промишленост. Други отрасли, като например транспортът и селското стопанство, също биха могли да се сблъскат с трудности, породени от смущения във веригите на доставка, нарастващи разходи за фактори на производството, но също и от екстремни метеорологични явления. Тази динамика подчертава необходимостта от надеждно управление на кредитния риск – област, набелязана за подобрение в изводите от ПНПО през 2026 г.[17] Въпреки че въздействието от неотдавнашните сътресения все още не се е проявило в балансите на банките, за повечето от тях цената на риска вече се е повишила, макар и да остава близка до дългосрочната си средна стойност, а допълнителни сътресения биха могли да наложат увеличаване на провизиите им в бъдеще.
Предвид тази сложна перспектива особено важно е банките да прилагат разумни стандарти за отпускане на кредити и да поддържат надеждни практики за управление на риска. През 2026 г. банковият надзор в ЕЦБ проведе тематичен преглед за оценка на стандартите за отпускане на кредити от поднадзорните лица, със специален акцент върху новите кредити. В резултат на това банките биха могли да приложат констатациите от този преглед, за да съпоставят практиките си със сходни институции, да засилят рамките си за склонност към риск и да постигнат по-добро съответствие с надзорните очаквания. Занапред последващите надзорни инициативи, състоящи се от целеви дистанционни прегледи и прегледи на място, ще се основават на резултатите от тематичния преглед в работата с банки, при които се наблюдават значителни отклонения. Дистанционните дейности ще бъдат насочени главно към оценките на банките за кредитоспособността на кредитополучателите в сегмента на жилищните недвижими имоти и в корпоративните сегменти.
Област, която буди нарастваща загриженост в надзорните органи, са експозициите на банките към по-уязвими и по-рискови небанкови финансови институции, въпреки че на този етап те би следвало да се считат за съществени само за няколко банки. Тези експозиции се дължат предимно на услуги на капиталовия пазар, като например сделки за финансиране с ценни книжа и транзакции с деривати, които пораждат кредитен риск от контрагента. Рискът се влошава в периоди на значителна волатилност и, ако се реализира, би могъл да се разпространи по-широко във финансовия пазар. Освен това банките могат да имат експозиции към небанкови финансови институции чрез канали за финансиране, кредитни линии или пряко кредитиране, включително частни пазари. Обемът на транзакциите на банки с небанкови финансови институции се е увеличил през последната година и до голяма степен е концентриран в няколко институции, а кредитният риск от контрагента остава до голяма степен ограничен на секторно равнище. По-рано през 2026 г. съмнения за влошаване на качеството на активите предизвикаха рязко нарастване на исканията за обратно изкупуване на полуликвидни инструменти на небанкови финансови институции, особено в сферата на частното кредитиране, но не се наблюдава масово влошаване и преките експозиции на банките остават ограничени.[18]
Надзорният контрол над взаимовръзките между банките и небанковите финансови институции се засили през последните години, като няколко прегледа разкриха недостатъци в управлението от страна на банките на кредитния риск от контрагента, основните брокерски услуги и дейностите на частните пазари. Проучвателeн сценарий за кредитния риск от контрагента,[19] насочен към няколко избрани институции, показа концентрация на експозиции към контрагенти под инвестиционен клас в хедж фондове, частни капиталови инструменти и семейни съдружия, а равнищата на обезпеченост за контрагентите на небанковите финансови институции бяха сравнително високи. От прегледа стана ясно също, че повечето от участващите банки не са разполагали със специфични рамки за стрес тестове за небанковите финансови институции или с лимити за риска. Допълнителен анализ на експозициите на банките към фондове за частни дялови инвестиции и частни кредитни фондове разкри слабости в управлението на риска за тези сегменти.[20] Ето защо надзорните органи ще предприемат целенасочени последващи действия във връзка с усилията на банките да приложат препоръките по отношение на рамките им за управление на риска при финансирането на фондове.
В бъдеще надзорните органи ще продължат да следят внимателно развитието на тези рискове и спазването от страна на банките на надзорните очаквания за дейностите, свързани с частни пазари. Нова кампания за проверки на място ще бъде насочена към финансирането на фондове, кредитирането въз основа на активи и експозициите към нерегулирания банков сектор, особено свързаните с непублични капиталови инструменти, частни кредити и фондове, инвестиращи в материални активи. Надзорните усилия ще бъдат съсредоточени по-скоро върху институциите със значителни експозиции към по-рискови контрагенти и това няма да бъде превърнато в приоритет за цялата система.
Планирани надзорни дейности за тези приоритети
- Целеви прегледи на оценките на банките на кредитоспособността, насочени към жилищните недвижими имоти и корпоративните сегменти
- Кампания за проверки на място на стандартите за отпускане на кредити и целеви проверки на място на ценообразуването на кредитите
- Целеви последващи действия по спазването от страна на банките на препоръките относно рамките за управление на риска при финансирането на фондове
- Кампания за проверки на място на финансирането на фондове, кредитирането въз основа на активи и експозициите към небанкови финансови институции
Адекватна капитализация и последователно прилагане на РКИ III
Стратегическа цел: Поднадзорните лица следва да разработят и поддържат стабилно капиталово планиране, отразяващо потенциалното въздействие от неблагоприятни макрофинансови и геополитически сътресения, и да осигурят дължимото прилагане на новите изисквания от РКИ III.
Въпреки че наличието на достатъчно капиталово пространство за маневриране допринася за устойчивостта на банките на неблагоприятни сътресения, перспективно ориентираното управление на риска и доброто капиталово планиране продължават да имат решаващо значение. След като достигнаха най-високата си стойност през 2025 г. благодарение на висока рентабилност, съвкупните капиталови съотношения на европейския банков сектор останаха в общи линии непроменени през 2026 г. и резултатът беше солидни буфери на системно равнище. Все пак повишената вероятност в настоящата несигурна среда да се осъществи риск от краищата на разпределението подчертава необходимостта от предпазливо и перспективно ориентирано планиране. Обратният стрес тест за геополитически риск през 2026 г. показа, че банките като цяло са наясно с трансмисионните канали, засягащи тяхната платежоспособност, ликвидност и източници на приходи. При все това много рамки за провеждане на стрес тестове не успяха да разкрият точно взаимодействието между платежоспособност и ликвидност. Освен това бяха установени недостатъци при отразяването на сценариите в показателите за платежоспособност, в осъществимостта на мерките за ограничаване и в допусканията по отношение на разрастването на балансите по време на системни кризи.[21] Резултатите от ПНПО през 2026 г. също разкриха трайни слабости в рамките за капиталово планиране и в точността на прогнозите.[22]
Занапред надзорните органи ще продължат да оценяват вътрешния анализ на адекватността на капитала (ВААК) на банките, съсредоточавайки вниманието си върху капиталовите прогнози и управлението на неблагоприятни сценарии. Стрес тестът за целия ЕС през 2027 г. ще продължи оценката на устойчивостта на банките, включвайки за първи път физическите и свързаните с прехода климатични рискове наред с макрофинансовите сътресения.[23]
Рамката на РКИ III има за цел да подобри способността на банките да се справят с икономически сътресения, макар че нейното точно и последователно прилагане все още представлява предизвикателство. След като бяха идентифицирани банките, при които е необходимо по-внимателно наблюдение, през 2026 г. бяха започнати целеви хоризонтални надзорни дейности и дейности на място, за да бъдат оценени практиките спрямо референтните такива и за да бъде направена оценка на точното и последователно прилагане на стандартизираните подходи за изчисляване на рисковопретеглените активи що се отнася до кредитния и операционния риск. Тези дейности ще продължат и през 2027 г. и ще бъдат разширени, така че постепенно да бъдат обхванати повече банки.
Като част от надзорните реформи през януари 2026 г. банковият надзор в ЕЦБ въведе ускорена процедура[24] за оптимизиране и цифровизиране на оценката за допустимите опростени и стандартизирани синтетични секюритизации. Тъй като приблизително 30% от всички синтетични сделки отговарят на критериите за допустимост, опростяването вече е в ход. Данните, събрани чрез цифровизираната бърза процедура, се използват за оценка не само на отделни транзакции, но и на уязвимостите, специфични за отделната банка, и на системно ниво. Успоредно с това е в ход проект за цифровизиране на уведомленията за секюритизации извън бързата процедура. Като цяло за надзорните органи продължава да е особено важно да оценяват цялостната стратегия, управлението на риска и капиталовите рамки на банките, за да е сигурно, че рисковете,[25] породени от секюритизациите, се идентифицират, измерват, наблюдават, отчитат и управляват по задоволителен начин. Във връзка с това през 2027 г. ЕЦБ ще извърши целеви преглед на избрани банки, в който ще проучи стратегиите им за прехвърляне на значителен риск, рамките им за склонност към риск, практиките им за управление на сделките от край до край и интегрирането на стратегиите им за прехвърляне на значителен риск в капиталовите им планове и сценариите им за ВААК. Този хоризонтален преглед ще бъде допълнен от целеви проверки на място за прехвърлянето на значителен риск при синтетични секюритизации.
Планирани надзорни дейности за тези приоритети
- Целеви преглед на начина, по който се изчисляват претеглените спрямо кредитния риск активи съгласно стандартизирания подход, допълнен от проверки на място
- Целеви преглед на компонента икономически показател, подпомагащ изчисляването на капиталовите изисквания за операционен риск
- Целеви преглед на стратегията за прехвърляне на значителен риск и управление на риска, допълнен от целеви проверки на място за прехвърлянето при синтетични секюритизации
Разумно управление на рисковете, свързани с климата и природата
Стратегическа цел: Поднадзорните лица следва да оценяват и управляват ефективно краткосрочни, средносрочни и дългосрочни рискове, пораждани от различни кризи, свързани с климата и природата, и да отстраняват непреодолените недостатъци в съответните си рамки за управление на риска.
Световните емисии на CO2 от изкопаеми горива достигнаха рекордно висока стойност през 2025 г., температурите продължават да се повишават и рисковете, свързани с климата и природата, все така създават сериозни предизвикателства както пред икономиката на еврозоната, така и пред банките. Екстремните метеорологични явления стават все по-чести и все по-тежки[26] и упражняват нарастващ натиск върху икономическия растеж.[27] Ефектът им се усилва от влошаването на биофизични и хидроложки активи като гори, речни корита и подземни водоеми. Същевременно рисковете от хаотичен преход остават повишени, тъй като несигурността и конфликтите, свързани с политики, засягат инвестиционни решения и оскъпяват прехода. Конфликтът в Близкия изток и неотдавнашните прекъсвания на доставките на нефт и природен газ временно засилиха използването на изкопаеми горива, като някои държави, включително в ЕС, се върнаха към въглищата. Въпреки че загрижеността за енергийната сигурност, икономически стимули и инициативи като AccelerateEU и Плана за действие за електрификация способстват за дългосрочното преминаване към чиста енергия, преходът продължава да изостава. В момента се смята, че повечето държави членки вероятно няма да изпълнят целите си по отношение на климата за 2030 г., а тенденцията в общите емисии на борсово търгуваните фирми, показва глобално затопляне от 3°C.[28]
След приключването през 2025 г. на петгодишната програма на ЕЦБ за рискове, свързани с климата и природата, надзорниците продължиха последващите действия по непреодолените съществени недостатъци. През цялата 2025 г. те наблюдаваха внимателно отстраняването им, включително чрез целеви проверки на място. Въпреки че поднадзорните лица като цяло са постигнали значителен напредък, подходите към управлението на риска, свързан с климата и природата, остават нееднородни. Продължава да поражда опасения непълното обхващане на всички важни портфейли, експозиции и категории риск. Бъдещото въздействие остава много несигурно и вероятно ще бъде подценено, тъй като важни усилващи фактори, трансмисионни канали и механизми за ограничаване са отразени само частично в сегашните рамки.[29] Надзорните органи продължиха да предприемат последващи действия по непреодолените уязвимости в рамките на редовните си надзорни дейности. В надзорната практика постепенно и целенасочено бяха въведени нови пруденциални мандати съгласно РКИ III/ДКИ VI, както и регулаторни очаквания, изложени в Насоките на ЕБО относно управлението на екологичните, социалните и управленските рискове. Те са насочени към области, необхванати преди в Ръководството на ЕЦБ относно рисковете, свързани с климата и околната среда. За да предостави допълнително помощ на банките да отстранят недостатъците в рамките си за управление на риска и да предприемат мерки срещу уязвимостите в развиващите се условия на риск, през май 2026 г. банковият надзор в ЕЦБ актуализира сборника си с добри практики за управлението на риска, свързан с климата и природата, и доклада за добрите практики за провеждане на стрес тестове за рискове, свързани с климата и природата.
В перспектива надзорните органи ще се съсредоточат върху практиките на банките за подобряване на капацитета им за пруденциално планиране на прехода и за справяне с непреодолените трудности в управлението на риска, свързан с климата и природата, със засилен акцент върху физическия риск. През 2025 г. започнаха неофициални структурирани разисквания с извадка от банки относно пруденциалното планиране на прехода. Те продължиха и през 2026 г., включително като част от проверки на място. Целта е да се допринесе за общо разбиране на надзорните очаквания и да се даде възможност на надзорните органи да се запознаят с подхода на банките към планирането на прехода и да определят областите, в които е необходимо усъвършенстване. Като следваща стъпка през 2027 г. ЕЦБ ще проведе тематичен преглед, в който да подложи на оценка капацитета на банките за пруденциално планиране на прехода. Освен това надзорните органи ще продължат да анализират в избрана група банки способността им да се справят с трайни предизвикателства, свързани с физическия риск. В центъра на вниманието ще бъде оценка на подготовката на банките за физическия риск и способността им да го идентифицират и измерват и да предприемат мерки по него. Наред със средносрочната цел рисковете, свързани с климата и природата, да бъдат интегрирани изцяло във всички класически категории банков риск по време на редовните проверки на място, през 2028 г. надзорните органи възнамеряват да проведат целеви проверки на място на рисковете, свързани с водите. Освен това те ще предприемат последващи действия по констатациите от тематичния преглед на пруденциалното планиране на прехода.
Планирани надзорни дейности за тези приоритети
- Тематичен преглед на пруденциалното планирането на прехода от банките в съответствие с пакета РКИ III/ДКИ VI
- Задълбочено проучване на капацитета на банките за справяне с текущи предизвикателства, включително физически риск, свързан с климата и природата
- Целеви проверки на място, насочени към 1) последващи действия във връзка с тематичния преглед на пруденциалното планиране на прехода, 2) рискове, свързани с водите, и 3) по-нататъшно интегриране на рисковете, свързани с климата и природата, в кредитния риск и в проверките на място за ВААК
2.3 Приоритет 2: Укрепване на оперативната устойчивост на банките и изграждане на солиден капацитет в областта на ИКТ
Бързият напредък на технологиите и нарастващите киберзаплахи, усложнени от сегашната геополитическа среда, свидетелстват за необходимостта европейският банков сектор да развива, поддържа и, когато е необходимо, да подобрява капацитета си в областта на информационните и комуникационните технологии (ИКТ) и оперативната устойчивост. Надзорните дейности ще бъдат съсредоточени върху усилията на банките да коригират уязвимостите в рамките си за сигурност на ИКТ и за управление на риска от трети страни, особено отбелязаните в предишни прегледи. Тъй като появата на усъвършенствани авангардни модели на ИИ промени още повече картината на рисковете, давайки възможност за по-сложни кибератаки и измами със средствата на технологиите, навременното и ефективно отстраняване на вече установените недостатъци стана още по-съществено. Бързото разработване и внедряване на модели на ИИ и взаимовръзките им с други породени от технологиите рискове наложи още повече да бъде засилен надзорният акцент върху стратегиите на банките за ИИ, управлението на риска и управленските структури. В резултат на това в редовната надзорна работа по рисковете, породени от технологиите, беше интегриран периметърът на средносрочната до дългосрочна приоритетна стратегия, насочена към цифровите стратегии на банките, по-специално в областта на ИИ, и към институционалното управление и управлението на риска, която намери място в миналогодишните надзорни приоритети. Не по-малко важно е банките да вземат мерки по слабостите в институционалното управление, особено в агрегирането на данни за риск и отчитането на риска, тъй като това остава ключова област, изискваща усъвършенстване. Солидната основа на агрегирането на данните за риск и отчитане на риска е от съществено значение за ефективния надзор на риска и за вземането на решения в една все по-сложна среда. Този двоен акцент би трябвало да даде възможност на банките да ограничат развиващите се рискове и същевременно да използват в максимална степен революционния потенциал на иновациите, основани на ИИ.
Устойчивост на рискове, породени от технологиите
Стратегическа цел: Поднадзорните лица трябва да засилят оперативната си устойчивост, като подобрят своите рамки за сигурност на ИКТ и за управление на риска от трети страни, и същевременно да вземат мерки по предизвикателствата, породени от нововъзникващите технологии като ИИ и квантовите изчисления. Те трябва също така да разполагат с надеждни цифрови стратегии, рамки за институционално управление и контрол на риска, за да намерят баланс между иновациите и развиващите се заплахи, така че да засилят сигурността и устойчивата конкурентоспособност.
Нарастващите киберзаплахи и бързият напредък на технологиите пораждат значителни предизвикателства за банките, които работят във все по-сложна геополитическа среда. Подобно на редица критични инфраструктури на финансовите пазари те са изправени пред по-чести, целенасочени и сложни кибератаки,[30] съчетани с финансирани от държави злонамерени действия и повишена уязвимост от веригите на доставка. Зависимостта им от малък брой доставчици на критично важни услуги, особено на услуги в облак извън ЕС, влошава тези рискове в условия на нарастваща концентрация, ниска заменяемост и слаба възможност за отказ и миграция и зависимост от вериги на доставка в по-широк план. Авангардните модели на ИИ, които са способни самостоятелно да идентифицират уязвимости и да извършват сложни кибератаки с безпрецедентна бързина и прецизност, допълнително засилват тези операционни рискове и рискове за финансовата стабилност.[31] Наред със свързаните с ИКТ и киберрисковете рискът от измами нарасна рязко през последните няколко години поради свързани с технологиите уязвимости и финансови престъпления,[32] въпреки че свързаните с тях загуби на банките остават много ограничени.
Сега банките трябва да увеличат усилията си да разработят, поддържат и, когато е необходимо, да подобряват своите рамки за управление на операционния риск. Надзорните прегледи и резултатите от ПНПО през 2026 г. разкриват трайни съществени недостатъци в управлението на операционния риск, като рискът при ИКТ последователно получава слаба оценка.[33] Основните недостатъци са свързани с практиките в областта на киберсигурността, основната киберхигиена и управлението на риска от трети страни, което свидетелства за необходимостта банките да засилят практиките си в тези области.[34] В Писмо до главните изпълнителни директори относно заплахите за киберсигурността, в които се използва ИИ от банковия надзор в ЕЦБ, изпратено едновременно с предупреждението на ЕССР за системните киберрискове, произтичащи от авангардни ИИ модели, се подчертава критичното значение на това да бъдат предприети мерки по непреодолените недостатъци, посочени в надзорните констатации, както и по нововъзникващите заплахи, основани на ИИ, и по спазването на DORA.
През последните няколко години, посредством текущи контакти и тематични семинари, банковият надзор в ЕЦБ се запозна по-задълбочено с цифровите стратегии на банките, употребите на ИИ и практиките за управление на риска. Въпреки че банките постигат напредък в привеждането на инициативите в областта на ИИ в съответствие с цифровите стратегии в по-широк план, подобрявайки уредбата на институционалното си управление и подготвяйки се за законодателния акт на ЕС за ИИ, нужни са още усилия в области като прозрачност, обяснимост и управление на данните. Тези недостатъци доказват необходимостта от постоянно внимание към агрегирането на данните за риск и отчитането на риска, за да се осигурят последователни и надеждни резултати. През 2026 г. в рамките на хоризонтална инициатива за приложения с генеративен ИИ бяха проучени както възможностите, така и свързаните рискове и беше направена оценка на подготвеността на банките за справяне с такива предизвикателства.
В бъдеще надзорните приоритети ще бъдат съсредоточени върху укрепване на управлението на риска в областта на ИКТ и на оперативната устойчивост на банките, както и върху насърчаване на усилията на банковия сектор да се адаптира към нововъзникващите технологии. Голяма част от бъдещите надзорни контакти с банките ще бъде посветена на отстраняването на установените рискове в областта на ИКТ и на посочените в предишните години мерки в рамките на по-широката инициатива за съсредоточаване на вниманието на надзора в определени области.[35] Това включва структуриран преглед на неприключените констатации и мерки, при който се вземат предвид няколко фактора, включително тяхната сериозност, продължителност, пруденциално значение и етап на корективни действия, както и вероятността да се наложи допълнителна надзорна намеса. Наред с разгръщането на тази общосистемна инициатива за корекции допълнителни надзорни дейности ще бъдат насочени към риска за сигурността в областта на ИКТ, включително по-нататъшни проверки на място за управлението на киберсигурността и тестване за проникване в съответствие с изискванията на DORA.
Освен това в последващи инициативи ще бъде оценена готовността на банките за миграция към постквантова криптография, като ще бъде подчертана необходимостта от своевременна подготовка. Ще бъдат оценени и плановете за действие, разработени от банките в отговор на Писмото до главните изпълнителни директори относно заплахите за киберсигурността, основани на ИИ, за да бъдат идентифицирани тенденции, предизвикателства и области за подобрение. В областта на управлението на риска от трети страни надзорните органи ще разширят съответната кампания за проверки на място и ще проведат целеви преглед на зависимостта от доставчици на услуги в облак. Целта е да се разкрият рисковете, свързани със зависимостта на банките от външни доставчици за критични функции, и да се прецени дали са въвели подходящи мерки за реакция и възстановяване при потенциално прекъсване на услугите. Планира се и удължаване на целевия преглед на управлението на промените в ИКТ през 2026 г. Освен това банковият надзор в ЕЦБ ще информира съответните банки за рисковете, установени от водещия надзорник в препоръките, изпратени до критично важни трети страни – доставчици на услуги в областта на ИКТ, така че банките да предприемат мерки по тези рискове и в собствените си рамки за управление на риска от трети страни.[36]
Банковият надзор в ЕЦБ увеличава усилията си за по-добро опознаване на рисковете, свързани с ИИ, в целия отрасъл, както и в публичния сектор. Освен текущото сътрудничество с надзорните органи в областта на ИИ това може да включва структуриран диалог между банките и надзорните органи, който да допринесе за обсъждането на нововъзникващи въпроси, като например пруденциалната същественост на рисковете, свързани с ИИ, точността и обяснимостта на моделите, качеството на входящите данни и околичествяването на ползите от употребите на ИИ. Освен това в пилотни прегледи – дистанционни и на място – ще се проучи как рамките за институционално управление и управление на риска в ограничен брой разглеждани банки способстват за внедряването на ИИ. Ще бъде направена оценка дали базисните рискове са адекватно контролирани и съобразени със стратегическите цели на банките и склонността им за поемане на риск.
Планирани надзорни дейности за тези приоритети
- Общосистемна стратегия за отстраняване на съществените констатирани рискове в областта на ИКТ и определени в предишни дейности мерки
- Две кампании за проверки на място за управлението на киберсигурността и на риска от трети страни
- Тестване за проникване в съответствие с изискванията на DORA
- Целеви преглед на управлението на промените в ИКТ
- Целеви преглед на зависимостите на банките от доставчици на услуги в облак
- Проучване на подготвеността за квантови изчисления, в което се оценява готовността на банките за миграция към постквантова криптография
- Хоризонтален анализ на плановете за действие на банките във връзка с авангардни модели на ИИ и целеви последващи действия
- Структурирани контакти със сектора с акцент върху употребите на ИИ и съответните последици за институционалното управление и управлението на риска, допълнени от пилотни мисии – дистанционни и на място
Надежден капацитет за отчитане на риска и свързани с това информационни системи
Стратегическа цел: За да се насърчи доброто управление на риска и ефективното вземане на решения, поднадзорните лица трябва да увеличат усилията си за ефективно и бързо отстраняване на съществените слабости, установени в техните рамки за агрегиране на данните за риск и отчитане на риска. Те трябва също така да ги приведат в съответствие с надзорните очаквания, изложени в Ръководството на ЕЦБ относно ефективното агрегиране на данните за риск и отчитане на риска и в принципите за ефективно агрегиране на данните за риск и отчитане на риска на Базелския комитет за банков надзор (BCBS 239).
Напредъкът на технологиите и несигурната геополитическа среда открояват решаващото значение на това банките да разполагат със солиден капацитет за агрегиране на данните за риск и отчитане на риска. Навременното и точно отчитане, което е от съществена важност за ефективното стратегическо ръководство и управлението на риска на банките, особено по време на криза, остава критично в сегашната несигурна среда. Същевременно бързият темп на технологичните иновации и все по-широкото навлизане на ИИ създават силен стимул банките да отдават приоритет на висококачествените данни, засилената автоматизация и модернизирането на ИТ архитектурата. Това не само превръща агрегирането на данните за риск и отчитането на риска във важен елемент на нормативното съответствие, но и за много институции е силен аргумент да предприемат инициативи за иновации.
Поднадзорните лица постигнаха значителен напредък в премахването на уязвимостите, свързани с агрегирането на данните за риск и отчитането на риска, отчасти в резултат на повишеното внимание от страна на надзора. Все така обаче е необходимо да се вложат по-нататъшни усилия в корективните действия. Надзорното наблюдение върху напредъка на банките по общосистемната стратегия за корекции в областта на агрегирането на данните за риск и отчитането на риска показва, че поднадзорните лица обръщат повече внимание на отстраняването на недостатъците, посочени също и в BCBS 239.[37] Постепенно се изпълняват многогодишни програми за корективни действия и се наблюдава повече ангажираност от страна на управителните органи. Същевременно все още са налице съществени недостатъци, включително в областта на ИТ и архитектурата на данните, тяхната проследяемост, контрола на качеството им, прекомерната зависимост от ръчни процеси и непреодолени проблеми с надзорната отчетност. Рисковете, свързани с изпълнението, остават високи, като се имат предвид сложността и дългите срокове на програмите за реорганизация. Тези недостатъци намират отражение и в трайно слабите резултати в ПНПО в областта на агрегирането на данните за риск и отчитането на риска.[38]
Занапред надзорните органи ще продължат да съсредоточават вниманието си върху това да се полагат ефективни усилия за отстраняване на слабостите. Очаква се те да се засилят през следващата година и до края на 2026 г. и 2027 г. да бъдат предприети многобройни строги надзорни мерки в областта на агрегирането на данните за риск и отчитането на риска. Надзорните органи ще продължат да наблюдават внимателно напредъка на корективните действия на банките като част от общосистемната стратегия в тази област, с акцент върху най-съществените недостатъци и в съответствие с обсъдените и договорени срокове. Също така в някои последващи проверки на място ще бъде направена оценка на ефективното отстраняване на по-сложни констатирани недостатъци от предишни прегледи. Когато е необходимо, надзорните органи ще използват в пълна степен надзорните си правомощия, за да подтикнат банките да изпълняват изискванията занапред. Освен това ще се проведат редица целеви проверки на място при поднадзорните лица, когато трябва да се направи или актуализира оценка на капацитета за агрегиране на данните за риск и отчитане на риска.
Планирани надзорни дейности за тези приоритети
- По-нататъшна работа по стратегията за корективни действия по строги надзорни мерки в областта на агрегирането на данните за риск и отчитането на риска
- Целеви проверки на място за рамките за агрегиране на данните за риск и отчитане на риска в банки, в които е необходима по-нататъшна оценка, и целеви последващи проверки на място във връзка с установени преди сериозни слабости
Европейска централна банка, 2026
Пощенски адрес 60640 Frankfurt am Main, Germany
Телефон +49 69 1344 0
Уебсайт www.bankingsupervision.europa.eu
Всички права запазени. Разрешава се възпроизвеждането с образователна и нетърговска цел при изрично позоваване на източника.
За специфичната терминология можете да използвате речника на ЕНМ (само на английски език).
HTML ISBN 978-92-899-8040-1, ISSN 2599-8625, doi:10.2866/5527831, QB-01-26-243-BG-Q
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.
Вижте „ЕЦБ публикува резултатите от обратния стрес тест за геополитически риск за 2026 г. “, прессъобщение, ЕЦБ, юли 2026 г., и Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk, Надзорен блог, 11 септември 2026 г.
За допълнителна информация относно работните програми и определението за надзорни дейности вижте „Каре 1: Надзорният цикъл – комплексно планиране на надзорните дейности“, Надзорни приоритети 2026 – 2028 г., ЕЦБ, 2025 г.
Вижте Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision, ЕЦБ, декември 2025 г.
Вижте Oil Market Report, Международна агенция по енергетика, март 2026 г.
Вижте „Макроикономически прогнози на експертите на ЕЦБ за еврозоната, септември 2026 г. “, ЕЦБ.
Пак там
Вижте „Преглед на финансовата стабилност“, ЕЦБ, ноември 2026 г.
Вижте „Изявление за паричната политика“, ЕЦБ, септември 2026 г.
Вижте „Преглед на финансовата стабилност“, ЕЦБ, ноември 2026 г.
Вижте Hielkema, P., Insurance protection gaps in a changing climate, Европейски орган за застраховане и професионално пенсионно осигуряване, април 2026 г.
Вижте Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. и Zachmann, G., Planning for the rising fiscal costs of climate disasters, Policy Brief, 13/2026, Bruegel, 16 юни 2026 г.
Вижте „Преглед на финансовата стабилност“, ЕЦБ, ноември 2026 г.
Пак там
Пак там
Вижте Addressing the impact of geopolitical risk на уебсайта на банковия надзор в ЕЦБ.
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.
Вижте Stress in global private credit markets and its implications for euro area financial stability, Преглед на финансовата стабилност, ЕЦБ, май 2026 г.
Вижте Counterparty credit risk exploratory scenario exercise – Final results, ЕЦБ, август 2025 г.
Вижте Complex exposures to private equity and credit funds require sophisticated risk management, Надзорен бюлетин, ЕЦБ, 13 ноември 2024 г.
Вижте Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results, ЕЦБ, юли 2026 г.
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.
Вижте The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration, прессъобщение, Европейски банков орган, 11 юни 2026 г.
Вижте ECB launches fast-track assessments for capital and securitisation, прессъобщение, ЕЦБ, 19 декември 2025 г.
Прехвърлянето на значителен риск може да направи банките прекалено зависими от небанкови инвеститори, излагайки ги на риск от подновяване, а взаимосвързаността с инвеститори с висока степен на задлъжнялост и по-слабото последващо наблюдение могат да поставят под въпрос действителното прехвърляне на риск.
Вижте WMO confirms 2025 was one of warmest years on record, прессъобщение, Световна метеорологична организация, 14 януари 2026 г., и European State of the Climate report, Европейска комисия, 2025 г.
Вижте Too hot to grow: The economic costs of extreme heat, Allianz Research, 28 май 2026 г.
Вижте Transition Finance Tracker, MSCI Institute, 2026 г.
Вижте Trust, S. et al., Planetary Solvency – finding our balance with nature, Institute and Faculty of Actuaries, University of Exeter, януари 2025 г.
Вижте Elderson, F., Strengthening operational resilience for the age of AI, тематично слово на конференцията Goldman Sachs European Financials 2026, 3 юни 2026 г.
Вижте Aldasoro, I., Auer, R., Frost, J. и Perez-Cruz, F., A Mythos moment? Frontier AI and cyber risk, BIS Bulletin, № 129, Банка за международни разплащания, юли 2026 г.
Вижте Risk Assessment Report – June 2026, Европейски банков орган, юни 2026 г.
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.
Вижте Timely remediation for more resilient banks, Надзорен бюлетин, ЕЦБ, 12 август 2026 г.
В съответствие с Глава V, Раздел II на Регламента относно оперативната устойчивост на цифровите технологии: Надзорна рамка за трети страни критични доставчици на услуги в областта на ИКТ.
Тази стратегия беше одобрена от Надзорния съвет през декември 2024 г. след публикуването на Ръководството относно ефективното агрегиране на данните за риск и отчитане на риска и стана част от работните програми по надзорните приоритети за периода 2026 – 2028 г.
Вижте Aggregated results of the 2026 SREP, ЕЦБ, ноември 2026 г.