


Prednostne naloge nadzora 2027–2029
1 Uvod
Prednostne naloge nadzora v obdobju 2027–2029 so skladne s srednjeročno strategijo bančnega nadzora za naslednja tri leta. Določi jih Nadzorni odbor na podlagi celovite ocene tveganj. Revidirajo se enkrat letno, da se upoštevajo spremembe v okolju tveganj, napredek pri doseganju preteklih ciljev in rezultati nadzornih aktivnosti, kot je na primer proces nadzorniškega pregledovanja in ovrednotenja (SREP).[1] Letna revizija zagotavlja pristop, ki je usmerjen v prihodnost in temelji na tveganjih ter tako spodbuja učinkovito razporejanje virov. Poleg tega povečuje transparentnost nadzornih ukrepov in zagotavlja potrebno fleksibilnost, da se prednostne naloge prilagodijo spreminjajočemu se okolju tveganj.
Evropski bančni sektor je bil v zadnjem letu kljub precejšnjim izzivom zelo odporen, k čemur so prispevali močni kapitalski in likvidnostni blažilniki, stabilna kakovost aktive in solidna dobičkonosnost. Geopolitični dogodki, vključno z vojaškimi konflikti in povečevanjem trgovinskih ovir, so bili veliki makro-finančni zaviralni dejavniki za gospodarsko rast v euroobmočju, saj so krepili inflacijske pritiske in povečevali negotovost. Banke so zaradi močnih temeljev lahko prebrodile te zunanje šoke in obenem učinkovito podpirale gospodarstvo. Rezultati tematskega stresnega testa 2026 dodatno dokazujejo njihovo sposobnost, da se v zelo negotovem okolju pripravijo na neugodne scenarije in se z njimi spoprimejo. Tako je večina bank svoje geopolitične scenarije smiselno pretvorila v dejavnike tveganja in pokazala dobro razumevanje kanalov, po katerih se tveganja prenašajo. Vseeno pa morajo nekatere banke povečati podrobnost in občutljivost svojih scenarijev, da bi jih lahko dosledno pretvorile v merila solventnosti in likvidnosti, razvile previdne napovedi bilance stanja in pripravile realistične ukrepe za zmanjševanje tveganj.[2]
Kljub temu se evropske banke soočajo z vse večjimi izzivi zaradi vse bolj kompleksnega in hitro spreminjajočega se okolja, ki ga zaznamujejo povečana negotovost in vztrajna tveganja v repu porazdelitve, kar terja previdno prevzemanje tveganj in zanesljivo upravljanje tveganj. Čeprav se je sektor doslej izkazal za odpornega, bi lahko trajalo nekaj časa, preden bi se vpliv geopolitičnih šokov skupaj z bolj strukturnimi trendi, kot so na primer tveganja v zvezi s podnebjem in naravo ter tehnološki napredek, pokazal v bilanci bank. To je odvisno od posebne narave šokov ter hitrosti in obsega njihovega prenosa v gospodarstvo, na finančne trge ali v posamezne banke. Hkrati morajo banke upoštevati, da se zaradi dodatno omejenega manevrskega prostora javnofinančne politike lahko zmanjša sposobnost javnih organov, da ublažijo prihodnje šoke. Zato so zanesljivo notranje upravljanje, previdno upravljanje tveganj ter ustrezni kapitalski in likvidnostni blažilniki bistveni za to, da lahko banke absorbirajo prihodnje šoke, hkrati pa še naprej zagotavljajo financiranje gospodinjstvom in podjetjem. Poleg tega je ključnega pomena tudi operativna odpornost, saj se banke prilagajajo hitri digitalni preobrazbi in novim tehnologijam, kot je na primer napredna umetna inteligenca, kar povzroča nove ranljivosti, vključno z odvisnostjo od tretjih ponudnikov in povečanimi kibernetskimi tveganji. To pomeni, da morajo banke pri spoprijemanju s temi izzivi ostati agilne ter obenem zagotavljati kontinuiteto svojih kritičnih storitev in skladnost z regulativnimi zahtevami, kot je na primer uredba EU o digitalni operativni odpornosti (DORA).
Prednostne naloge nadzora v obdobju 2027–2029 so približno podobne kot lani. Enako kot v prejšnjih letih vzpostavljajo ravnovesje med kontinuiteto in potrebo po obravnavi novih tveganj in ranljivosti. Tako prednostne naloge kažejo, da morajo banke okrepiti finančno odpornost proti geopolitičnim tveganjem in makro-finančnim šokom (1. prednostna naloga) ter okrepiti operativno odpornost in zmogljivosti informacijsko-komunikacijske tehnologije (IKT) v odziv na nove grožnje (2. prednostna naloga). Vsaka prednostna naloga je usmerjena na specifične ranljivosti, za katere so bili določeni posebni strateški cilji in razviti prilagojeni programi dela, katerih namen je spodbujati odporen evropski bančni sektor, ki bo sposoben krmariti v vse bolj kompleksnem okolju tveganj.[3]
Slika 1
Prednostne naloge nadzora v obdobju 2027–2029
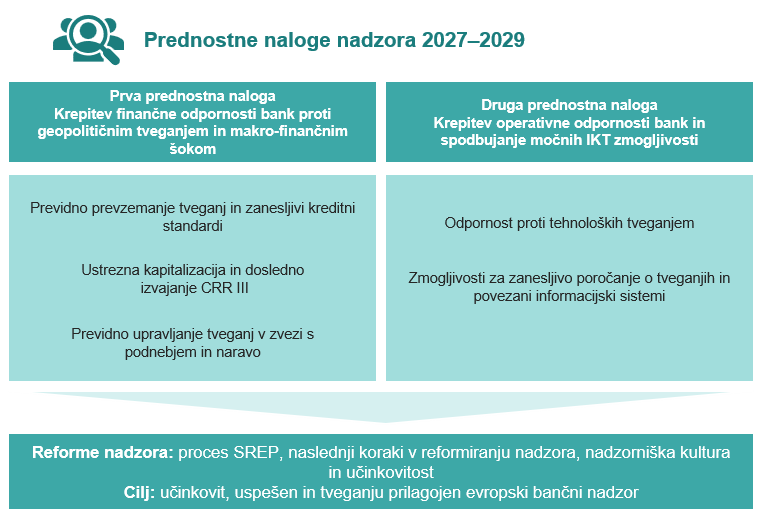
Vir: ECB.
Prednostne naloge nadzora obravnavajo najbolj relevantne ranljivosti bank ter skupnim nadzorniškim skupinam omogočajo, da dosledneje in učinkoviteje načrtujejo svoje delo v zvezi z vseprisotnimi tveganji. Prednostne naloge so podlaga za načrtovanje nadzornih aktivnosti, ki odražajo tako prednostne naloge na ravni celotnega sistema kot tudi bolj idiosinkratična problematična področja, specifična za posamezne institucije, obenem pa nadzornike podpirajo pri razporejanju virov v skladu z vnaprej določenimi dovoljenimi ravnmi tveganja. Z namenom spodbujanja učinkovitosti in sinergij na ravni evropskega bančnega sektorja se prednostne naloge nadzora razvijajo v tesnem sodelovanju s pristojnimi nacionalnimi organi in drugimi evropskimi organi, predvsem Evropskim bančnim organom in Enotnim odborom za reševanje. Za nacionalne nadzornike, ki nadzorujejo manj pomembne institucije, so prednostne naloge nadzora na ravni celotnega sistema koristna referenca pri določanju strategij sorazmernega nadzora. Jasno komuniciranje o teh prednostnih nalogah je ključnega pomena za spodbujanje transparentnosti in skladnosti delovanja evropskega bančnega nadzora ter pojasnjevanje pričakovanj do bank.
Pristop na ravni celotnega sistema k določanju prednostnih nalog je ključnega pomena za tekoče reforme nadzora in zagotavljanje, da evropski bančni nadzor ostane učinkovit, uspešen in odziven na nova tveganja v spreminjajočem se finančnem okolju.[4] Namen teh reform – ki vključujejo prenovo procesa SREP, pobudo »naslednji koraki v reformiranju nadzora« in oceno nadzorniške kulture in učinkovitosti – je zmanjšati kompleksnost in okrepiti tveganju prilagojen nadzor. Prednostne naloge nadzora usmerjajo strateško načrtovanje v ECB in tako neposredno prispevajo k ciljem reform, saj se osredotočajo na najbolj relevantna tveganja in s tem spodbujajo pravočasno in učinkovito upravljanje ranljivosti v celotnem bančnem sektorju. Pri prevedbi teh prednostnih nalog v konkretne aktivnosti, kot so na primer inšpekcijski pregledi na kraju samem in horizontalni pregledi, nadzorniki uporabljajo okvir dovoljenih ravni tveganja, ki te krovne prednostne naloge združuje z ocenami za posamezne institucije. Ravnovesje med tveganji in prednostnimi nalogami, ki zajemajo celoten sistem in so specifična za posamezno institucijo, omogoča racionalizacijo nadzornih ukrepov in omejevanje posledic za posamezne banke, obenem pa krepi splošno odpornost in stabilnost evropskega bančnega sektorja.
2 Ocena tveganj in prednostne naloge nadzora v obdobju 2027–2029
2.1 Geopolitično in makro-finančno okolje
Uresničevanje geopolitičnih tveganj ter povečevanje trgovinskih ovir in globalne fragmentacije še naprej ogrožajo makroekonomske obete za euroobmočje in njegov bančni sektor. Zaradi konflikta na Bližnjem vzhodu se je okrepila nestabilnost na svetovni ravni, kar je povzročilo skokovit porast dojemanja tveganj, izrazite popravke cen na finančnih trgih in povečano negotovost glede ekonomskih politik v Evropi. To še stopnjuje sedanje trgovinske napetosti in vztrajne posledice ruske vojne proti Ukrajini. Zaradi konflikta na Bližnjem vzhodu so nastale precejšnje motnje na trgih nafte in plina, kar je privedlo do največjega ponudbenega šoka v zgodovini naftnih trgov.[5] Medtem ko je bil neposreden vpliv na evropski bančni sektor do zdaj omejen, bi lahko nadaljnje zaostrovanje razmer na Bližnjem vzhodu in zapozneli sekundarni učinki – na primer prek delniških in obvezniških trgov, višje inflacije in počasnejše gospodarske rasti – negativno vplivali na kakovost sredstev in odpornost bank v prihodnosti.
Gospodarstvo euroobmočja se je izkazalo za odporno proti energetskemu šoku z Bližnjega vzhoda, vseeno pa negotovost vztraja, pri čemer bo skupna inflacija kratkoročno predvidoma ostala nad 2-odstotnim ciljem ECB.[6] Kljub odpornosti v prvi polovici leta so kratkoročni gospodarski obeti za euroobmočje še vedno zelo negotovi zaradi konflikta na Bližnjem vzhodu in nadaljnje volatilnosti na energetskih trgih. V srednjeročnem obdobju bo domače povpraševanje po pričakovanjih še naprej glavno gonilo gospodarske rasti v euroobmočju, podpirali pa ga bodo okrevanje realnega dohodka, odporen trg dela ter povečevanje državnih izdatkov za infrastrukturo in obrambo, ki jih dopolnjujejo naložbe, povezane z umetno inteligenco.[7] Vseeno pa so se zaradi povišanih cen energentov in strožjih pogojev financiranja povečale javnofinančne ranljivosti, kar zmanjšuje sposobnost vlad, da gospodinjstva in podjetja ščitijo pred prihodnjimi šoki. [8] Zaradi teh vztrajnih javnofinančnih izzivov in povečane negotovosti lahko pride do negativnih povratnih učinkov med vladami, finančnimi trgi in realnim gospodarstvom.
Tveganja, da bo gospodarska rast v euroobmočju nižja, ostajajo povečana, predvsem zaradi povečanih geopolitičnih napetosti.[9] Kakršne koli nadaljnje motnje v dobavi energentov bi lahko okrepile inflacijske pritiske, znižale realni dohodek in okrnile naložbe. Zaradi poslabšanja razmer na svetovnih finančnih trgih bi se lahko skrčila ponudba kreditov in oslabilo povpraševanje, medtem ko bi ponovno povečanje trgovinskih trenj lahko okrepilo motnje v dobavnih verigah, zaviralo izvoz ter omejilo potrošnjo in naložbe. Vztrajna geopolitična negotovost, ki izhaja iz ruske vojne proti Ukrajini in drugih sedanjih konfliktov, povečevanje izdatkov za obrambo in omejen fiskalni manevrski prostor zmanjšujejo sposobnost vlad, da se spoprimejo s strukturnimi izzivi, povezanimi z digitalizacijo, nizko rastjo produktivnosti, staranjem prebivalstva in podnebnimi spremembami.[10] Zaradi vrzeli v zavarovalni zaščiti,[11] ki je še naprej znatna, in omejenih spodbud podjetjem za prilagajanje se izgube zaradi podnebnih in naravnih katastrof vse bolj premikajo v javne bilance, kar ustvarja še dodatne pritiske na javnofinančne vire in krepi negativne povratne učinke.[12] Medsebojno delovanje ranljivosti na različnih trgih (npr. visoko donosni dolžniški vrednosti papirji, financiranje s finančnim vzvodom, delnice, povezane z umetno inteligenco), rekordno visokih ravni državnega dolga in zaostrovanja pogojev financiranja bi lahko povzročilo sistemsko nestabilnost, in to v času, ko bi strukturna javnofinančna neravnovesja lahko omejila zmožnost javnega sektorja za morebitno podporo v sistemski krizi.
Dolgotrajnost ali celo poglabljanje geopolitičnih napetosti, javnofinančnih neravnovesij in novih tveganj, ki izhajajo iz prelomnih tehnologij, kot je na primer umetna inteligenca, bi lahko postavilo na preizkušnjo razpoloženje na finančnih trgih.[13] Zaradi konflikta na Bližnjem vzhodu je marca 2026 prišlo do izrazitih popravkov cen na finančnih trgih – predvsem na delniških trgih – vendar so trgi hitro zabeležili odboj. Medtem se je vrednotenje delnic umirilo, vendar še naprej sloni na ambicioznih pričakovanjih o dobičku, zlasti v tehnološkem sektorju.[14] Tržna koncentracija in povezave med majhnim številom velikih tehnoloških podjetij so se povečale, zato so svetovni delniški trgi bolj občutljivi na šoke, ki izvirajo iz posameznih podjetij. Finančni trgi ostajajo ranljivi na izrazite prilagoditve, ki so posledica pričakovanj o visokem dobičku na delnice, na koncentrirane izpostavljenosti in na motnje, povezane z umetno inteligenco, ki jih še krepijo ranljivosti nebančnih finančnih institucij. Medtem ko se povezave med bankami v euroobmočju in nebančnimi finančnimi institucijami še naprej povečujejo, naj bi bila temeljna tveganja večinoma relevantna za le nekaj bank. Vseeno pa bi se zaradi teh medsebojno povezanih izpostavljenosti lahko okrepile ranljivosti na ravni sistema, predvsem v obdobjih napetosti na finančnih trgih, kar bi privedlo do prelivanja posledic med finančnimi institucijami in trgi.
2.2 Prva prednostna naloga: krepitev finančne odpornosti bank proti geopolitičnim tveganjem in makro-finančnim šokom
Zunanji zaviralni dejavniki, ki izhajajo iz geopolitičnega in makro-finančnega okolja, še naprej ogrožajo finančno odpornost evropskega bančnega sektorja, kar terja ciljno usmerjeno osredotočenost nadzora. Ker bi lahko trajalo nekaj časa, preden bi slabši makroekonomski obeti za euroobmočje vplivali na kakovost aktive bank, je bistvenega pomena, da banke vzdržujejo zanesljive kreditne standarde in robustne prakse upravljanja kreditnega tveganja. Zaradi povečevanja povezav bank s sektorjem nebančnih finančnih institucij morajo biti te povezave pod natančnim drobnogledom nadzornikov, predvsem pri bankah s pomembnimi izpostavljenostmi do bolj tveganih nasprotnih strank, na primer zaradi večjega finančnega vzvoda.[15] Poleg tega je še naprej ključnega pomena, da banke učinkovito izvajajo sveženj CRR III/CRD VI, da bi svoje kapitalske zahteve uskladile z dejanskim prevzemanjem tveganj. Zato se bodo nadzorniki še naprej osredotočali na natančen izračun tveganju prilagojene aktive bank, zlasti v skladu z bolj podrobnimi standardiziranimi pristopi, ki so bolj občutljivi na tveganja. Obenem izpostavljenosti v zvezi s podnebjem in naravo ostajajo ključna ranljivost, saj se tveganja še naprej povečujejo in se banke še naprej soočajo z izzivi pri vključevanju teh tveganj v svoj okvir upravljanja tveganj in pri previdnostnem načrtovanju zelenega prehoda.
Prednostne naloge nadzora ECB se še naprej osredotočajo na geopolitična tveganja, ki so se v zadnjem letu povečala. Kot vseprisoten dejavnik tveganja geopolitična tveganja vplivajo tako na finančno kot tudi na operativno odpornost bank, saj se sočasno širijo po več kanalih,[16] zato jih je ključno upoštevati pri aktivnostih, povezanih s prednostnimi nalogami, in tudi pri rednih nadzornih aktivnostih.
Previdno prevzemanje tveganj in zanesljivi kreditni standardi
Strateški cilj: da bi nadzorovani subjekti spodbujali previdno prevzemanje tveganj, bi morali vzdrževati zanesljive kreditne standarde in določanje cen na podlagi tveganj, se prilagajati makro-finančnim spremembam in specifičnim okoliščinam institucije ter učinkovito upravljati tveganja, ki izhajajo iz pomembnih izpostavljenosti do bolj tveganih nebančnih finančnih institucij.
V zadnjem letu je evropski bančni sektor kljub zunanjim izzivom in razlikam med državami poročal o stabilni kakovosti aktive. Delež nedonosnih posojil je ostal nizek, k čemur so prispevali močni temelji v zasebnem sektorju in stabilen trg dela. Medtem ko se je kakovost aktive bank v nekaterih državah pomembno poslabšala, predvsem v segmentu malih in srednje velikih podjetij, se je večina razredov finančnega premoženja izboljšala. Izjema so bili potrošniški krediti, pri katerih se je delež nedonosnih posojil in posojil v drugi skupini precej zvišal, medtem ko so se kreditni standardi v tem segmentu še naprej zaostrovali. Obenem so hipotekarni portfelji ostali odporni, saj je bil delež nedonosnih posojil nizek, k čemur je prispevalo naraščanje cen stanovanj. Medtem ko razmere na trgih poslovnih nepremičnin kažejo znake stabilizacije, precejšnja negotovost in navzdol usmerjena tveganja vztrajajo, zlasti v zvezi s potrebami po refinanciranju, kreditiranjem razvoja projektov, vrednotenjem nepremičnin in zapoznelo uresničitvijo kreditnih tveganj. Kar zadeva prihodnje obdobje, sedanje geopolitično okolje – ki ga zaznamujejo precejšen in dolgotrajen energetski šok, povečana mednarodna konkurenca in vztrajna negotovost glede carin – ogroža bilance podjetij, predvsem v energetsko intenzivnih sektorjih, kot so na primer predelovalne dejavnosti, in vključno z avtomobilskim in kemijskim sektorjem. Tudi drugi sektorji, kot sta promet in kmetijstvo, bi se lahko soočali z izzivi, ki izhajajo iz motenj v dobavnih verigah, naraščanja vhodnih stroškov, pa tudi ekstremnih vremenskih pojavov. Ta gibanja kažejo potrebo po zanesljivem upravljanju kreditnega tveganja, kar je področje, ki ga je v skladu z rezultati SREP 2026 treba izboljšati.[17] Čeprav se vpliv nedavnih šokov še ni pokazal v bilanci bank, so se stroški tveganja za večino bank že zvišali, čeprav so ostali blizu dolgoročnega povprečja, ob dodatnih šokih pa bi banke morda morale v prihodnje povečati rezervacije.
Zaradi teh zahtevnih obetov je bistveno, da banke uporabljajo previdne kreditne standarde in vzdržujejo robustne prakse upravljanja tveganj. Leta 2026 je bančni nadzor v ECB izvedel tematski pregled, v katerem je ocenil kreditne standarde v nadzorovanih subjektih, s posebnim poudarkom na novih posojilih. Tako bi banke lahko ugotovitve iz tega pregleda uporabile za to, da primerjajo svoje prakse s praksami podobnih subjektov, okrepijo okvir nagnjenosti k prevzemanju tveganj in se bolje uskladijo z nadzorniškimi pričakovanji. V prihodnje bodo nadzorne pobude za nadaljnje ukrepanje, ki bodo obsegale ciljno usmerjene preglede na daljavo in na kraju samem, gradile na rezultatih tematskega pregleda, na podlagi katerih bodo nadzorniki v stiku z bankami osamelci. Aktivnosti na daljavo bodo usmerjene predvsem v to, kako banke ocenjujejo kreditno sposobnost posojilojemalcev v segmentu stanovanjskih nepremičnin in podjetij.
Vse bolj problematično področje za nadzornike so izpostavljenosti bank do bolj ranljivih in tveganih nebančnih finančnih institucij, čeprav jih je v tej fazi treba šteti za pomembne zgolj pri nekaj bankah. Te izpostavljenosti večinoma izhajajo iz storitev kapitalskega trga, kot so na primer posli financiranja z vrednostnimi papirji in posli z izvedenimi finančnimi instrumenti, ki povzročajo kreditno tveganje nasprotne stranke. To tveganje se okrepi v obdobjih izrazite volatilnosti in če bi se uresničilo, bi se lahko prelilo na širši finančni trg. Poleg tega so banke do nebančnih finančnih institucij lahko izpostavljene prek kanalov financiranja, kreditnih linij ali neposrednega kreditiranja, vključno z zasebnimi trgi. Obseg poslov, ki so jih banke izvedle z nebančnimi finančnimi institucijami, se je v zadnjem letu povečal in je večinoma skoncentriran v nekaj institucijah, medtem ko je kreditno tveganje nasprotne stranke še naprej večinoma omejeno na ravni sektorja. Na začetku leta 2026 je zaskrbljenosti glede poslabšanja kakovosti aktive sprožila skokovit porast števila zahtev za unovčenje, ki so jih predložili delno likvidni nebančni finančni subjekti, predvsem v prostoru zasebnega kreditiranja, vendar ni prišlo do splošnega poslabšanja, neposredne izpostavljenosti bank pa ostajajo omejene.[18]
Medsebojne povezave med bankami in nebančnimi finančnimi institucijami so v zadnjih letih vse bolj pod drobnogledom nadzornikov, pri čemer je več pregledov razkrilo pomanjkljivosti v bankah pri upravljanju kreditnega tveganja nasprotne stranke, storitvah glavnega posrednika in aktivnostih na zasebnih trgih. Raziskovalna scenarijska analiza kreditnega tveganja nasprotne stranke,[19] ki se je osredotočala na nekaj izbranih institucij, je pokazala koncentracijo izpostavljenosti do nasprotnih strank s kreditno kakovostjo pod naložbenim razredom v segmentu hedge skladov, skladov zasebnega kapitala in upravljavcev premoženja premožnejših družin, medtem ko so bile ravni zavarovanja pri nebančnih finančnih nasprotnih strankah razmeroma visoke. Analiza je pokazala tudi, da večina sodelujočih bank ni imela vzpostavljenega posebnega okvira za stresno testiranje ali limitov tveganja za nebančne finančne institucije. Nadaljnja analiza izpostavljenosti bank do skladov zasebnega kapitala in kreditnih skladov je razkrila pomanjkljivosti pri upravljanju tveganj v teh segmentih.[20] Zato bodo nadzorniki izvedli ciljno usmerjene nadaljnje ukrepe v zvezi s prizadevanji bank, da upoštevajo priporočila glede okvira za upravljanje tveganj pri financiranju skladov.
V prihodnje bodo nadzorniki še naprej pozorno spremljali razvoj teh tveganj in skladnost bank z nadzorniškimi pričakovanji glede aktivnosti, povezanih z zasebnim trgom. Nov inšpekcijski pregled na kraju samem se bo osredotočal na financiranje skladov, kreditiranje s premoženjskim kritjem in izpostavljenosti do bančništva v senci, zlasti na tiste, ki so povezane z zasebnim lastniškim kapitalom, zasebnim kreditiranjem in skladi, ki vlagajo v opredmetena sredstva. Nadzorna prizadevanja se bodo osredotočala na institucije s pomembnimi izpostavljenostmi do bolj tveganih nasprotnih strank, namesto da bi bila to prednostna naloga na ravni celotnega sistema.
Nadzorne aktivnosti, načrtovane v zvezi s temi prednostnimi nalogami
- Ciljno usmerjeni pregledi ocenjevanja kreditne sposobnosti v bankah s poudarkom na segmentu stanovanjskih nepremičnin in podjetij.
- Inšpekcijski pregled na kraju samem o kreditnih standardih in ciljno usmerjeni inšpekcijski pregledi na kraju samem o oblikovanju cen posojil.
- Ciljno usmerjeno nadaljnje ukrepanje v zvezi s tem, ali banke upoštevajo priporočila glede okvira za upravljanje tveganj pri financiranju skladov.
- Inšpekcijski pregled na kraju samem o financiranju skladov, kreditiranju s premoženjskim kritjem in izpostavljenostih do nebančnih finančnih institucij.
Ustrezna kapitalizacija in dosledno izvajanje CRR III
Strateški cilj: nadzorovani subjekti bi morali razviti in vzdrževati zanesljivo načrtovanje kapitala, ki odraža morebitne učinke neugodnih makro-finančnih in geopolitičnih šokov, ter zagotoviti ustrezno izvajanje novih zahtev iz CRR III.
Čeprav ustrezna raven razpoložljivega kapitala prispeva k odpornosti bank proti neugodnim šokom, v prihodnost usmerjeno upravljanje tveganj in zanesljivo načrtovanje kapitala ostajata ključnega pomena. Potem ko je agregatni kapitalski količnik evropskega bančnega sektorja leta 2025 zaradi velike dobičkonosnosti dosegel najvišjo vrednost, je leta 2026 ostal večinoma enak, zato so bili blažilniki na ravni sistema močni. Vseeno pa povečana verjetnost dogodkov tveganja v repu porazdelitve v sedanjem negotovem okolju kaže na potrebo po previdnem, v prihodnost usmerjenem načrtovanju. Povratni stresni test za geopolitično tveganje v letu 2026 je pokazal, da banke na splošno dobro razumejo kanale, po katerih se prenaša tveganje in ki vplivajo na njihovo solventnost, likvidnost in vire dohodka. Vseeno pa številni okviri za stresno testiranje niso natančno zajeli interakcij med solventnostjo in likvidnostjo. Poleg tega so se pokazale pomanjkljivosti pri pretvorbi scenarijev v merila solventnosti, pri izvedljivosti ukrepov za zmanjševanje tveganj in pri predpostavkah glede povečanja bilance med sistemskimi krizami.[21] Iz rezultatov SREP za leto 2026 so razvidne tudi vztrajne pomanjkljivosti, kar zadeva okvire za načrtovanje kapitala in točnost napovedi.[22]
V prihodnje bodo nadzorniki še naprej ocenjevali proces ocenjevanja ustreznega notranjega kapitala (ICAAP) v bankah, pri čemer se bodo osredotočali na kapitalske napovedi in upravljanje neugodnih scenarijev. V stresnem testu na ravni EU v letu 2027 se bo še dodatno ocenila odpornost bank, pri čemer bo prvič vključeval podnebna tranzicijska in fizična tveganja poleg makro-finančnih šokov.[23]
Cilj okvira CRR III je povečati sposobnost bank, da absorbirajo gospodarske šoke, čeprav je natančno in dosledno izvajanje tega okvira še vedno zahtevno. Ko je bilo ugotovljeno, pri katerih bankah je potreben podrobnejši nadzor, so se leta 2026 začele ciljno usmerjene horizontalne nadzorne aktivnosti in nadzorne aktivnosti na kraju samem, v okviru katerih so se primerjalno analizirale prakse bank in se je ocenjevalo natančno in dosledno izvajanje standardiziranih pristopov, ki se uporabljajo za izračun tveganju prilagojene aktive za kreditno in operativno tveganje. Te aktivnosti se bodo v letu 2027 nadaljevale in razširile, da bo postopoma vključenih vse več bank.
Bančni nadzor v ECB je v okviru reform nadzora januarja 2026 uvedel hitri postopek,[24] s katerim se optimizira in digitalizira ocenjevanje pri primernih enostavnih in standardiziranih sintetičnih listinjenjih. Ker približno 30% vseh sintetičnih poslov izpolnjuje kriterije primernosti, je poenostavitev že v teku. Podatki, ki so zbrani v digitaliziranem hitrem postopku, se ne uporabljajo le za oceno posameznih poslov, ampak tudi ranljivosti v posameznih bankah in na ravni sistema. Vzporedno poteka tudi projekt digitalizacije uradnih obvestil o poslih listinjenja, pri katerih se ne uporablja hitri postopek. Gledano v celoti je za nadzornike še vedno ključno, da ocenijo splošno strategijo, upravljanje tveganj in kapitalski okvir bank, kar zagotavlja, da se tveganja,[25] ki jih predstavlja listinjenje, ustrezno ugotovijo, merijo, spremljajo, poročajo in upravljajo. Zato bo ECB v letu 2027 izvedla ciljno usmerjen pregled v izbranih bankah, da bi preverila njihovo strategijo prenosa pomembnega deleža tveganja, okvir nagnjenosti k prevzemanju tveganj, prakse upravljanja poslov od začetka do konca ter vključevanje prenosa pomembnega deleža tveganja v kapitalske načrte in scenarije v okviru procesa ICAAP. Ta horizontalni pregled bodo dopolnjevali ciljno usmerjeni inšpekcijski pregledi na kraju samem o sintetičnem listinjenju s prenosom pomembnega deleža tveganja.
Nadzorne aktivnosti, načrtovane v zvezi s temi prednostnimi nalogami
- Ciljno usmerjeni pregled o tem, kako se tveganju prilagojena aktiva izračuna po standardiziranem pristopu, ki ga dopolnjuje inšpekcijski pregled na kraju samem.
- Ciljno usmerjeni pregled komponent ekonomskih kazalnikov, ki služijo kot pomoč pri izračunu kapitalskih zahtev za operativno tveganje.
- Ciljno usmerjeni pregled strategije prenosa pomembnega deleža tveganja in upravljanja tveganja, ki ga dopolnjujejo ciljno usmerjeni inšpekcijski pregledi na kraju samem o sintetičnem listinjenju s prenosom pomembnega deleža tveganja.
Previdno upravljanje tveganj v zvezi s podnebjem in naravo
Strateški cilj: nadzorovani subjekti bi morali učinkovito ocenjevati in upravljati kratkoročna, srednjeročna in dolgoročna tveganja, ki izhajajo iz različnih podnebnih kriz in naravnih katastrof, ter odpraviti vztrajne pomanjkljivosti v okvirih za upravljanje tveganj.
Ker so svetovne emisije CO2iz fosilnih goriv leta 2025 dosegle rekordno visoko raven in se nadaljuje naraščanje temperatur, tveganja v zvezi s podnebjem in naravo še naprej predstavljajo velik izziv za gospodarstvo in banke v euroobmočju. Ekstremni vremenski pojavi so vse pogostejši in hujši,[26] zato se povečuje pritisk na gospodarsko rast.[27] Ti pojavi se še krepijo zaradi degradacije biofizičnih in hidroloških danosti, kot so na primer gozdovi, rečne struge in zbiralniki podzemne vode. Hkrati tveganja neurejenega prehoda ostajajo povečana, saj negotovost in trenja glede politik vplivajo na naložbene odločitve in zvišujejo stroške prehoda. Konflikt na Bližnjem vzhodu in nedavne motnje v dobavi nafte in plina so začasno spodbudili uporabo fosilnih goriv, pri čemer so nekatere države, vključno z EU, spet začele uporabljati premog. Čeprav zaskrbljenost glede energetske varnosti, gospodarske spodbude in pobude, kot sta na primerAccelerateEU in akcijski načrt za elektrifikacijo, podpirajo dolgoročni premik k čisti energiji, EU pri prehodu še naprej zaostaja. Zdaj se za večino držav članic zdi verjetno, da ne bodo dosegle svojih podnebnih ciljev za leto 2030, krivulje skupnih emisij podjetij, ki kotirajo na borzi, pa nakazujejo globalno segrevanje v višini 3 °C.[28]
Potem ko se je leta 2025 končal petletni program ECB, namenjen tveganjem v zvezi s podnebjem in naravo, so nadzorniki še naprej nadalje ukrepali na podlagi preostalih pomembnih pomanjkljivosti. Nadzorniki so v celotnem letu 2025 natančno spremljali odpravljanje teh pomanjkljivosti, tudi v ciljno usmerjenih inšpekcijskih pregledih na kraju samem. Medtem ko so nadzorovani subjekti na splošno dosegli precejšen napredek, se pristopi k upravljanju tveganj v zvezi s podnebjem in naravo še vedno razlikujejo. Vrzeli v celovitem kritju vseh pomembnih portfeljev, izpostavljenosti in kategorij tveganja še naprej vzbujajo zaskrbljenost. Prihodnji vpliv ostaja zelo negotov in je najverjetneje podcenjen, saj se pomembni ojačevalni dejavniki, kanali prenosa in mehanizmi za zmanjšanje tveganj le delno upoštevajo v sedanjih okvirih.[29] Nadzorniki so v okviru rednih aktivnosti še naprej nadalje ukrepali na podlagi preostalih ranljivosti. Nova pooblastila v zvezi s skrbnim in varnim poslovanjem iz CRR III/CRD VI se skupaj z regulativnimi pričakovanji, opredeljenimi v smernicah EBA za upravljanje okoljskih, socialnih in upravljavskih tveganj, postopno in ciljno usmerjeno uvajajo v nadzorniške prakse, pri čemer obravnavajo področja, ki prej niso bila zajeta v Vodniku ECB o podnebnih in okoljskih tveganjih. Da bi bančni nadzor v ECB bankam še dodatno pomagal premostiti vrzeli v okvirih za upravljanje tveganj in odpraviti ranljivosti v spreminjajočemu se okolju tveganj, je maja 2026 posodobil zbirko dobrih praks pri upravljanju tveganj v zvezi s podnebjem in naravo in poročilo o dobrih praksah pri stresnem testiranju za tveganja v zvezi s podnebjem in naravo.
Kar zadeva prihodnje obdobje, se bodo nadzorniki osredotočili na prakse bank, da bi se izboljšale njihove sposobnosti za previdnostno načrtovanje zelenega prehoda in obravnavali vztrajni izzivi, povezani z upravljanjem tveganj v zvezi s podnebjem in naravo, pri čemer bo večji poudarek na fizičnih tveganjih. Neformalen strukturiran dialog z vzorcem bank o previdnostnem načrtovanju zelenega prehoda se je začel leta 2025 in nadaljeval v letu 2026, tudi v okviru inšpekcijskih pregledov na kraju samem. Cilj je spodbujati skupno razumevanje nadzorniških pričakovanj in nadzornikom omogočiti, da preučijo pristope bank k načrtovanju zelenega prehoda in določijo področja, ki jih je treba izboljšati. V naslednjem koraku bo ECB leta 2027 izvedla tematski pregled, da bi ocenila sposobnost bank za previdnostno načrtovanje zelenega prehoda. Poleg tega bodo nadzorniki v izbrani skupini bank nadaljevali analizo sposobnosti bank, da se spoprimejo z vztrajnimi izzivi na področju fizičnih tveganj. Poudarek bo na ocenjevanju pripravljenosti bank na fizično tveganje in njihove sposobnosti, da to tveganje ugotovijo, merijo in se nanj odzovejo. Poleg srednjeročnega cilja, da se med rednimi inšpekcijskimi pregledi na kraju samem tveganja v zvezi s podnebjem in naravo v celoti vključijo v vse kategorije klasičnih bančnih tveganj, nameravajo nadzorniki v letu 2028 izvesti ciljno usmerjene inšpekcijske preglede na kraju samem o tveganjih v zvezi z vodo, prav tako pa nadalje ukrepati na podlagi ugotovitev iz tematskega pregleda previdnostnega načrtovanja zelenega prehoda.
Nadzorne aktivnosti, načrtovane v zvezi s temi prednostnimi nalogami
- Tematski pregled previdnostnega načrtovanja zelenega prehoda v bankah v skladu s svežnjem CRR III/CRD VI.
- Poglobljena analiza sposobnosti bank, da se spopadejo s sedanjimi izzivi, vključno s fizičnim tveganjem v zvezi s podnebjem in naravo.
- Ciljno usmerjeni inšpekcijski pregledi na kraju samem, ki se osredotočajo na (1) nadaljnje ukrepanje po tematskem pregledu previdnostnega načrtovanja zelenega prehoda, (2) tveganja v zvezi z vodo in (3) nadaljnje vključevanje tveganj v zvezi s podnebjem in naravo v inšpekcijske preglede na kraju samem o kreditnem tveganju in o procesu ICAAP.
2.3 Druga prednostna naloga: krepitev operativne odpornosti bank in spodbujanje močnih IKT zmogljivosti
Zaradi hitrega tehnološkega napredka in vse večjih kibernetskih groženj v sedanjem geopolitičnem okolju mora evropski bančni sektor razviti, vzdrževati in po potrebi okrepiti svoje zmogljivosti na področju informacijske in komunikacijske tehnologije (IKT) ter operativne odpornosti. Nadzorne aktivnosti se bodo osredotočale na korektivno ukrepanje bank za odpravo ranljivosti v okvirih za upravljanje tveganja v zvezi z IKT varnostjo in tveganja tretjih oseb, zlasti tistih, ki so bila izpostavljena v predhodnih pregledih. Ker se je okolje tveganj še dodatno spremenilo zaradi pojava mejnih modelov napredne umetne inteligence, ki omogočajo bolj zapletene kibernetske napade in tehnološko podprte goljufije, je pravočasno in učinkovito odpravljanje predhodno ugotovljenih pomanjkljivosti postalo še bolj ključno. Zaradi hitrega razvoja in uvajanja modelov umetne inteligence ter njihove prepletenosti z drugimi tehnološkimi tveganji se mora povečati osredotočenost nadzora na strategije bank v zvezi z umetno inteligenco, upravljanje tveganj in upravljavsko strukturo. Zato je bila v redno nadzorniško delo v zvezi s tehnološkimi tveganji vključena srednjeročna do dolgoročna strategija za digitalne strategije bank, zlasti v zvezi z umetno inteligenco, ter za notranje upravljanje in upravljanje tveganj, ki je bila uvedena v lanskih prednostnih nalogah nadzora. Enako pomembno je, da banke odpravijo pomanjkljivosti na področju notranjega upravljanja, predvsem pri agregiranju podatkov o tveganjih in poročanju o tveganjih, ker to ostaja ključno področje, ki ga je treba izboljšati. Trdni temelji agregiranja podatkov o tveganjih in poročanja o tveganjih so bistvenega pomena za učinkovit nadzor nad tveganji in odločanje v vse bolj kompleksnem okolju. Ta dvojni poudarek naj bi bankam omogočil, da zmanjšajo nova tveganja in hkrati čim bolj izkoristijo transformativni potencial inovacij, ki temeljijo na umetni inteligenci.
Odpornost proti tehnoloških tveganjem
Strateški cilj: nadzorovani subjekti bi morali svojo operativno odpornost okrepiti tako, da izboljšajo svoje okvire za upravljanje tveganja v zvezi z IKT varnostjo in tveganja tretjih oseb ter obenem obravnavajo izzive, ki jih predstavljajo nove tehnologije, kot sta na primer umetna inteligenca in kvantno računalništvo. Nadzorovani subjekti bi morali vzpostaviti tudi zanesljive digitalne strategije, okvire notranjega upravljanja in obvladovanje tveganj, da bi uravnotežili inovacije in vedno nove grožnje, kar bi spodbujalo varnost in vzdržno konkurenčnost.
Vse večje kibernetske grožnje in hiter tehnološki napredek so velik izziv za banke, ki poslujejo v vse bolj kompleksnem geopolitičnem okolju. Tako kot številne kritične infrastrukture finančnih trgov se tudi banke soočajo s pogostejšimi, bolj ciljno usmerjenimi in zapletenimi kibernetskimi napadi[30] ter državno podprtimi zlonamernimi aktivnostmi in povečanimi ranljivostmi v dobavnih verigah. Zaradi odvisnosti bank od nekaj ponudnikov kritičnih storitev, predvsem ponudnikov storitev v oblaku zunaj EU, se ta tveganja še krepijo ob vse večji koncentraciji, ob majhni zmogljivosti za nadomestljivost, izstop iz dogovora s ponudnikom in migracijo k drugemu ponudniku ter ob širših odvisnostih v dobavnih verigah. Mejni modeli umetne inteligence, ki lahko samostojno prepoznajo ranljivosti in napredne kibernetske napade izvedejo z doslej neprimerljivo hitrostjo in natančnostjo, še dodatno krepijo ta operativna tveganja in tveganja za finančno stabilnost.[31] V zadnjih nekaj letih se je poleg kibernetskih tveganj in tveganj, povezanih z IKT, močno povečalo tudi tveganje goljufij, in sicer zaradi ranljivosti, povezanih s tehnologijo, in finančnega kriminala,[32] čeprav s tem povezane izgube bank ostajajo zelo omejene.
Banke morajo zdaj okrepiti svoja prizadevanja, da razvijejo, vzdržujejo in po potrebi izboljšajo svoj okvir za upravljanje operativnih tveganj. Nadzorniški pregledi in rezultati SREP za leto 2026 razkrivajo vztrajne pomembne pomanjkljivosti pri upravljanju operativnih tveganj, pri čemer je bilo število točk za IKT tveganje dosledno nizko.[33] Glavne pomanjkljivosti se nanašajo na prakse kibernetske varnosti, osnovno kibernetsko higieno in upravljanje tveganj tretjih oseb, kar kaže, da morajo banke okrepiti prakse na teh področjih.[34] Bančni nadzor v ECB je v dopisu predsednikom uprav o kibernetskih grožnjah, ki temeljijo na umetni inteligenci, ki ga je poslal bankam skupaj z opozorilom ESRB o sistemskih kibernetskih tveganjih, ki izhajajo iz mejnih modelov umetne inteligence, izpostavil, kako ključno je, da institucije obravnavajo nerazrešene nadzorniške ugotovitve, nove groženje, ki temeljijo na umetni inteligenci, in skladnost z uredbo DORA.
Bančni nadzor v ECB je v zadnjih nekaj letih s pomočjo stalne interakcije in tematskih delavnic poglobil svoje razumevanje digitalnih strategij bank, primerov uporabe umetne inteligence in praks upravljanja tveganj. Medtem ko banke dosegajo napredek pri usklajevanju pobud na področju umetne inteligence s širšimi digitalnimi strategijami, pri izboljševanju ureditev notranjega upravljanja in pri pripravah na akt EU o umetni inteligenci, so nadaljnja prizadevanja potrebna na področjih, kot so na primer transparentnost, razložljivost in upravljanje podatkov. Te pomanjkljivosti kažejo, da se je treba še naprej osredotočati na agregiranje podatkov o tveganjih in poročanje o tveganjih, da se zagotovijo dosledni in zanesljivi rezultati. Leta 2026 so se v okviru horizontalne pobude v zvezi z uporabo generativne umetne inteligence preučile tako priložnosti kot tudi z njimi povezana tveganja v zvezi z umetno inteligenco, prav tako pa se je ocenila pripravljenost bank na takšne izzive.
V prihodnje se bodo prednostne naloge nadzora osredotočale na krepitev upravljanja IKT tveganj in operativne odpornosti v bankah ter na podporo prizadevanjem bančnega sektorja, da se prilagodi novim tehnologijam. Prihodnja interakcija nadzornikov z bankami bo v okviru širše »preusmeritve pozornosti« večinoma namenjena odpravljanju nerešenih ugotovljenih pomanjkljivosti na področju IKT tveganj in ukrepom, ki so bili določeni v prejšnjih letih.[35] Postopek »preusmeritve pozornosti« vključuje strukturiran pregled odprtih ugotovitev in ukrepov, pri katerem se upošteva več dejavnikov, vključno z njihovo resnostjo, starostjo, pomenom za skrbno in varno poslovanje in korektivnim statusom ter verjetnostjo, da bi bilo potrebno nadaljnje nadzorniško posredovanje. Poleg uvedbe zgoraj omenjene korektivne pobude na ravni celotnega sistema se bodo dopolnilne nadzorne aktivnosti osredotočale na tveganje v zvezi z IKT varnostjo, vključno z nadaljevanjem inšpekcijskega pregleda na kraju samem o upravljanju kibernetske varnosti in penetracijskim testiranjem na podlagi analize groženj v skladu z zahtevami iz uredbe DORA.
Poleg tega se bodo v okviru pobud v zvezi z nadaljnjim ukrepanjem ocenili pripravljenost bank na migracijo na postkvantno kriptografijo, pri čemer bo poudarek na pravočasni pripravi, ter akcijski načrti, ki so jih banke pripravile v odziv na dopis predsednikom uprav o kibernetskih grožnjah, ki temeljijo na umetni inteligenci, da bi se ugotovili trendi, izzivi in področja, ki jih je treba izboljšati. Kar zadeva upravljanje tveganj tretjih oseb, bodo nadzorniki podaljšali s tem povezani inšpekcijski pregled na kraju samem in izvedli ciljno usmerjen pregled odvisnosti od ponudnikov storitev v oblaku. Cilj je odkriti tveganja, povezana z odvisnostjo bank od zunanjih ponudnikov pri kritičnih funkcijah, in oceniti, ali imajo banke vzpostavljene ustrezne ukrepe, da se odzovejo na morebitne motnje storitev in okrevajo po njih. Predvideno je tudi podaljšanje ciljno usmerjenega pregleda upravljanja sprememb v IKT sistemih, ki se izvaja v letu 2026. Poleg tega bo bančni nadzor v ECB zadevne banke obvestil o tveganjih, ki jih je glavni nadzornik opredelil v priporočilih, poslanih ključnim tretjim ponudnikom storitev IKT, da bodo banke takšna tveganja obravnavale tudi v svojih okvirih za upravljanje tveganj tretjih oseb.[36]
Bančni nadzor v ECB krepi prizadevanja, da bi bolje razumel tveganja v zvezi z umetno inteligenco v celotni panogi in javnem sektorju. Poleg sedanjega sodelovanja z organi za nadzor umetne inteligence lahko to vključuje strukturirano sodelovanje med bankami in nadzorniki, ki spodbuja izmenjavo mnenj o novih vprašanjih, kot so na primer pomembnost tveganj v zvezi z umetno inteligenco z vidika skrbnega in varnega poslovanja, natančnost in razložljivost modelov, kakovost vhodnih podatkov in kvantificiranje koristi uporabe umetne inteligence. Obenem se bo v pilotnih pregledih na daljavo in na kraju samem preučilo, kako okvir notranjega upravljanja in upravljanja tveganj v omejenem številu bank, ki so vključene v pregled, podpira uvajanje umetne inteligence, pri čemer se bo ocenilo, ali se temeljna tveganja ustrezno obvladujejo in so usklajena s strateškimi cilji bank in njihovo nagnjenostjo k prevzemanju tveganj.
Nadzorne aktivnosti, načrtovane v zvezi s temi prednostnimi nalogami
- Strategija na ravni celotnega sistema za korektivno ukrepanje po pomembnih ugotovitvah glede IKT tveganj in ukrepov, določenih med predhodnimi aktivnostmi.
- Dva inšpekcijska pregleda na kraju samem o upravljanju kibernetske varnosti in upravljanju tveganja tretjih oseb.
- Penetracijsko testiranje na podlagi analize groženj v skladu z zahtevami iz uredbe DORA.
- Ciljno usmerjeni pregled upravljanja sprememb v IKT sistemih.
- Ciljno usmerjen pregled odvisnosti bank od ponudnikov storitev v oblaku.
- Anketa o pripravljenosti na kvantno računalništvo, v kateri se oceni pripravljenosti bank na migracijo na postkvantno kriptografijo.
- Horizontalna analiza akcijskih načrtov bank za mejne modele umetne inteligence in ciljno usmerjeno nadaljnje ukrepanje.
- Strukturirano sodelovanje s panogo, ki se osredotoča na primere uporabe umetne inteligence ter s tem povezane posledice za notranje upravljanje in upravljanje tveganj, dopolnjeno s pilotnimi misijami na daljavo in na kraju samem.
Zmogljivosti za zanesljivo poročanje o tveganjih in povezani informacijski sistemi
Strateški cilj: za spodbujanje zanesljivega upravljanja tveganj in učinkovitega sprejemanja odločitev bi morale banke okrepiti prizadevanja, da učinkovito in pravočasno odpravijo pomembne pomanjkljivosti v okvirih za agregiranje podatkov o tveganjih in poročanje o tveganjih. Obenem bi morale prizadevanja uskladiti tudi z nadzorniškimi pričakovanji, določenimi v vodniku ECB o učinkovitem agregiranju podatkov o tveganjih in poročanju o tveganjih in v načelih Baselskega odbora za bančni nadzor glede učinkovitega agregiranja podatkov in poročanja o tveganjih (BCBS 239).
Tehnološki napredek in negotovo geopolitično okolje izpostavljata, kako ključne so močne zmogljivosti bank za agregiranje podatkov o tveganjih in poročanje o tveganjih. Pravočasno in natančno poročanje, ki je bistveno za učinkovito strateško usmerjanje in upravljanje tveganj v bankah – predvsem v času krize – ostaja v sedanjih negotovih razmerah ključnega pomena. Hkrati sta hiter razvoj tehnoloških inovacij in vse intenzivnejše uvajanje umetne inteligence močna spodbuda za banke, da dajo prednost visoko kakovostnim podatkom, izboljšani avtomatizaciji in modernizaciji IT arhitekture. Zato agregiranje podatkov o tveganjih in poročanje o tveganjih nista zgolj bistven element skladnosti, ampak tudi dober poslovni razlog za številne institucije, da podprejo svoje inovacijske pobude.
Nadzorovani subjekti so dosegli občuten napredek pri odpravljanju ranljivosti, povezanih z agregiranjem podatkov o tveganjih in poročanjem o tveganjih, kar je deloma posledica večje pozornosti nadzornikov. Vseeno pa je treba sedanje korekitvno ukrepanje še okrepiti. Nadzorniško spremljanje napredka bank v okviru korekitvne strategije na ravni celotnega sistema za agregiranje podatkov o tveganjih in poročanje o tveganjih kaže, da se nadzorovani subjekti bolj osredotočajo na odpravljanje pomanjkljivosti v zvezi z agregiranjem podatkov o tveganjih in poročanjem o tveganjih/načeli BCBS 239.[37] Postopoma se izvajajo večletni korektivni programi, ki kažejo izboljšano sodelovanje upravljalnih organov. Obenem še vedno vztrajajo pomembne pomanjkljivosti, med drugim v IT in podatkovni arhitekturi, zgodovini podatkov, pri nadzoru kakovosti podatkov, prekomernem ročnem izvajanju postopkov in ponavljajočih se vprašanjih v zvezi z nadzorniškim poročanjem. Izvedbena tveganja ostajajo velika zaradi kompleksnosti in dolge časovnice programov preoblikovanja. Te pomanjkljivosti se odražajo tudi v vztrajno nizkih ocenah v procesu SREP v zvezi z agregiranjem podatkov o tveganjih in poročanjem o tveganjih.[38]
V prihodnje se bodo nadzorniki še naprej osredotočali na zagotavljanje učinkovitega korektivnega ukrepanja. Ta prizadevanja se bodo po pričakovanjih v prihodnjem letu okrepila, saj naj bi se do konca leta 2026 in leta 2027 obravnavalo veliko število strogih nadzorniških ukrepov v zvezi z agregiranjem podatkov o tveganjih in poročanjem o tveganjih. Nadzorniki bodo v okviru strategije na ravni celotnega sistema za agregiranje podatkov o tveganjih in poročanje o tveganjih še naprej pozorno spremljali napredek bank pri korektivnem ukrepanju, pri čemer se bodo osredotočali na najpomembnejše pomanjkljivosti, v skladu z obravnavanimi in dogovorjenimi roki. Nekateri inšpekcijski pregledi na kraju samem v okviru nadaljnjega ukrepanja se bodo osredotočali tudi na ocenjevanje učinkovitega odpravljanja kompleksnejših pomanjkljivosti, ugotovljenih v preteklih pregledih. Nadzorniki bodo po potrebi v celoti uporabili obstoječa nadzorniška pooblastila, da bi v prihodnje spodbudili skladnost v bankah. Poleg tega se bodo nekateri ciljno usmerjeni inšpekcijski pregledi na kraju samem izvedli v nadzorovanih subjektih, v katerih je treba posodobiti oceno zmogljivosti za agregiranje podatkov o tveganjih in poročanje o tveganjih ali pa se ta ocena doslej še ni opravila.
Nadzorne aktivnosti, načrtovane v zvezi s temi prednostnimi nalogami
- Nadaljevanje korekitvne strategije za stroge nadzorniške ukrepe v zvezi z agregiranjem podatkov o tveganjih in poročanjem o tveganjih.
- Ciljno usmerjeni inšpekcijski pregledi na kraju samem, ki se osredotočajo na okvire za agregiranje podatkov o tveganjih in poročanje o tveganjih v tistih bankah, kjer je potrebna nadaljnja ocena, ter ciljno usmerjeni inšpekcijski pregledi na kraju samem v okviru nadaljnjega ukrepanja, da se odpravijo predhodno ugotovljene resne pomanjkljivosti.
Evropska centralna banka, 2026
Poštni naslov 60640 Frankfurt na Majni, Nemčija
Telefon +49 69 1344 0
Spletno mesto www.bankingsupervision.europa.eu
Vse pravice so pridržane. Razmnoževanje v izobraževalne in nekomercialne namene je dovoljeno pod pogojem, da je naveden vir.
Za terminologijo glej glosar o enotnem mehanizmu nadzora (samo v angleščini).
HTML ISBN 978-92-899-8062-3, ISSN 2599-8609, doi:10.2866/1039958, QB-01-26-243-SL-Q
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.
Glej »ECB je objavila rezultate povratnega stresnega testa za geopolitično tveganje v letu 2026«, sporočilo za javnost, ECB, julij 2026, in »Preparing for the unknown: lessons from the ECB’s reverse stress test on geopolitical risk«, The Supervision Blog, 11. september 2026.
Več informacij o programih dela in opredelitvi nadzornih aktivnosti je na voljo v »Okvir 1: Nadzorni cikel – integrirano načrtovanje nadzornih aktivnosti«, Prednostne naloge nadzora 2026–2028, ECB, 2025.
Glej »Streamlining supervision, safeguarding resilience: the ECB’s agenda for more effective, efficient and risk-based European banking supervision«, ECB, december 2025.
Glej »Oil Market Report«, Mednarodna agencija za energijo, marec 2026.
Glej »Makroekonomske projekcije strokovnjakov ECB za euroobmočje, september 2026«, ECB.
Prav tam.
Glej »Financial Stability Review«, ECB, november 2026.
Glej »Izjava o denarni politiki«, ECB, september 2026.
Glej »Financial Stability Review«, ECB, november 2026.
Glej Hielkema, P., »Insurance protection gaps in a changing climate«, Evropski organ za zavarovanja in poklicne pokojnine, april 2026.
Glej Grabbe, H., Keliauskaitė, U., Lappe, M.-S., Monasterolo, I., Tavoni, M. in Zachmann, G., »Planning for the rising fiscal costs of climate disasters«, Policy Brief, 13/2026, Bruegel, 16. junij 2026.
Glej »Financial Stability Review«, ECB, november 2026.
Prav tam.
Prav tam.
Glej »Geopolitično tveganje« na spletnem mestu ECB o bančnem nadzoru.
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.
Glej »Stress in global private credit markets and its implications for euro area financial stability«, Financial Stability Review, ECB, maj 2026.
Glej »Counterparty credit risk exploratory scenario exercise – Final results«, ECB, avgust 2025.
Glej »Complex exposures to private equity and credit funds require sophisticated risk management« Supervision Newsletter, ECB, 13. november 2024.
Glej »Geopolitical risk reverse stress test of euro area banks – 2026 SSM thematic stress test: final results«, ECB, julij 2026.
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.
Glej »The EBA launches early consultation on simplified EU-wide stress test, with climate risk integration«, sporočilo za javnost, Evropski bančni organ, 11. junij 2026.
Glej »ECB launches fast-track assessments for capital and securitisation«, sporočilo za javnost, ECB, 19. december 2025.
Banke so lahko zaradi prenosov pomembnega deleža tveganja preveč odvisne od nebančnih vlagateljev, kar jih izpostavlja tveganju obnovitve, medtem ko povezanost z vlagatelji s finančnim vzvodom in slabše spremljanje po prenosih lahko ogrozita resničen prenos tveganja.
Glej »WMO confirms 2025 was one of warmest years on record«, sporočilo za javnost, Svetovna meteorološka organizacija, 14. januar 2026, in »European State of the Climate report«, Evropska komisija, 2025.
Glej »Too hot to grow: The economic costs of extreme heat«, Allianz Research, 28. maj 2026
Glej »Transition Finance Tracker«, MSCI Institute, 2026.
Glej Trust, S. et al., »Planetary Solvency – finding our balance with nature«, Institute and Faculty of Actuaries, University of Exeter, januar 2025.
Glej Elderson, F., »Strengthening operational resilience for the age of AI«, osrednji govor na konferenci Goldman Sachs European Financials Conference 2026, 3. junij 2026.
Glej Aldasoro, I., Auer, R., Frost, J. in Perez-Cruz, F., »A Mythos moment? Frontier AI and cyber risk«, BIS Bulletin, št. 129, Banka za mednarodne poravnave, julij 2026.
Glej »Risk Assessment Report – June 2026«, Evropski bančni organ, junij 2026.
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.
Glej »Timely remediation for more resilient banks«, Supervision Newsletter, ECB, 12. avgust 2026.
V skladu z oddelkom II poglavja V uredbe EU o digitalni operativni odpornosti: Okvir nadzora nad ključnimi tretjimi ponudniki storitev IKT.
Nadzorni odbor je strategijo odobril decembra 2024, potem ko je bil objavljen vodnik ECB o učinkovitem agregiranju podatkov o tveganjih in poročanju o tveganjih, in je bila del programov dela, na katerih temeljijo prednostne naloge nadzora 2026–2028.
Glej »Aggregated results of the 2026 SREP«, ECB, november 2026.